顧客の苦情を受け、縮小する預金基盤に注目
PT Bank MNC Internasional Tbk.は2026年11月4日、取引や出金が困難だという顧客の苦情を受け、デジタル取引サービスの復旧作業を続けていると発表した。この障害を受け、インドネシア証券取引所が説明を求め、金融サービス庁(OJK)も調査に乗り出した。
目次
ティッカーシンボルBABPで取引され、実業家ハリー・タヌスディビョ氏と関係のある同銀行では、すでに顧客預金が大幅に減少していた。2026年9月30日時点の顧客預金残高は11兆3,200億ルピアで、前年同期の13兆6,600億ルピアから17.13%減少した。減少額が最も大きかったのは定期預金で、2兆7,400億ルピア減の8兆5,000億ルピアとなった。
OJKの銀行監督責任者、ディアン・エディアナ・ラエ氏は11月3日、支払い能力、つまり銀行が財務上の義務を果たす能力を含め、深刻な問題は見つかっていないと述べた。一方、顧客が資金にアクセスする際に影響する技術的な問題や流動性の問題があれば、経営陣に解決を促した。
財務数値からは、顧客や規制当局が注目する理由が見て取れる。融資が増える一方で預金と総資産は縮小し、利息費用は利息収入より速いペースで増加、複数の貸出債権の質を示す指標も悪化した。それでも同行は黒字を維持し、2026年1~9月期の純利益は466億3,000万ルピアだった。
資金へのアクセスについて銀行が発表した内容
MNC銀行は11月4日、証券取引所からの説明要請に回答し、デジタル取引の復旧作業を継続していると述べた。経営陣は、すべてのサービス窓口をできるだけ早く通常の状態に戻すため、対応を進めていると説明した。
現金の引き出しや残高照会にはMNC銀行のATMを、または通常の営業時間内に支店を利用するよう顧客に案内した。詳しい情報についてはコールセンターに問い合わせるよう呼びかけた。
経営陣によると、業務への影響として支店とコールセンターの待ち時間が長くなった。障害が銀行の財務状況に重大な悪影響を及ぼすことはなかったとも述べた。これらは銀行側の評価であり、顧客からの苦情は、口座をすぐに利用できるかどうかに関するものだった。
MNC銀行はまた、支店を訪れたり支援を求めて電話をかけたりした顧客に対応し、ウェブサイトや公式アカウントに掲載する案内画像を用意したと発表した。復旧の確定時期や、根本的な原因についての詳しい説明は示さなかった。
OJK、安心を促す一方で監視を強化
ディアン氏は11月3日、マカッサルで記者団に見解を示した。OJKの監督では、特に支払い能力に関する深刻な問題は見つかっていないと述べ、問題の解決が進む間、顧客には冷静さを保ち、銀行と連絡を取り合うよう求めた。
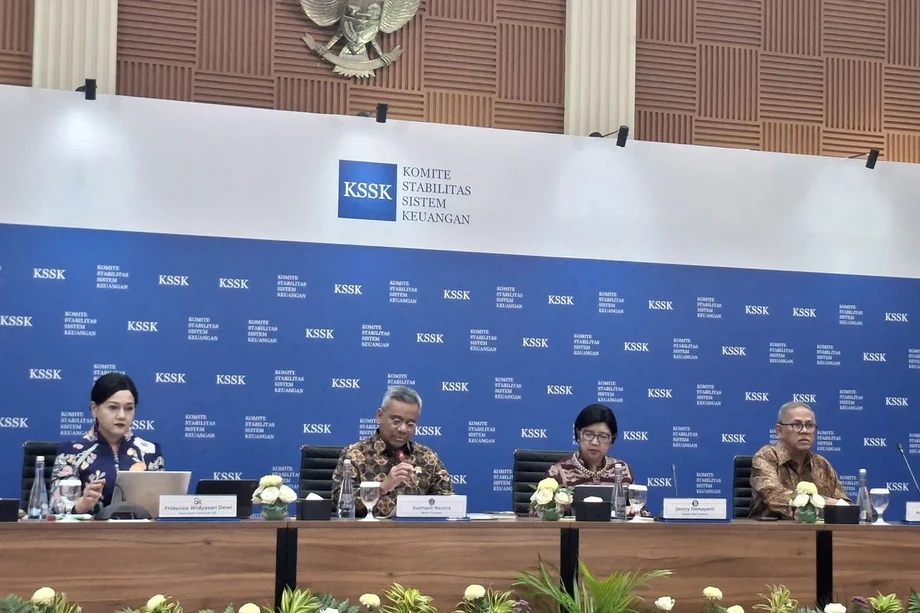
同日、金融システム安定委員会(KSSK)の記者会見で、OJKのフリデリカ・ウィディヤサリ・デウィ長官も状況について説明した。規制当局が銀行の状態を調査し、顧客からの問い合わせに対応できるか、適用規則に基づく義務を果たせるかを確認していると述べた。
フリデリカ氏は、消費者保護と健全な銀行業務を指針として、OJKが銀行の状況を評価したうえで監督上の措置を取ると説明した。また、銀行業界全体の流動性を継続的に監視し、金融の安定を守るため他の当局と連携していると述べた。
支払い能力と流動性は、それぞれ異なる課題を指す。支払い能力とは、銀行が義務を履行するための財務的な力のことだ。流動性は、支払いまたは出金の期日に利用できる資金があるかどうかを指す。デジタルサービスの障害は、顧客がその資金にアクセスするための窓口に関わる。OJKの対応は、財務面の監督とサービス復旧の実務上の必要性の両方を扱っている。
事態の経過
財務報告の基準日は、銀行がデジタルサービスの復旧状況を説明する1カ月以上前だった。貸借対照表の変化と、その後の顧客の苦情への対応を正しく追うには、両者の日付を分けて見ることが重要だ。
- 2026年9月30日:MNC銀行は報告期間を終え、顧客預金は11兆3,200億ルピア、総資産は18兆7,900億ルピア、貸出金は12兆200億ルピアとなった。
- 2026年11月3日:ディアン氏がマカッサルで銀行の状況について説明し、フリデリカ氏はKSSKの記者会見でOJKの監視状況を説明した。
- 2026年11月4日:MNC銀行は証券取引所からの説明要請に回答し、デジタル取引サービスの復旧作業を継続していると発表した。
経営陣が直ちに取り組むべき課題は、支店、ATM、コールセンターで問い合わせに対応しながら、安定したアクセスを復旧させることだった。OJKは並行して銀行の状況と顧客への義務を履行する能力を確認した。
定期預金が預金減少の主因
MNC銀行の顧客預金総額はこの1年で約2兆3,400億ルピア減少し、13兆6,600億ルピアから11兆3,200億ルピアとなった。定期預金はそれを上回る2兆7,400億ルピア減少し、11兆2,400億ルピアから8兆5,000億ルピアへと24.35%減った。
定期預金とは、通常は利息を受け取る代わりに、顧客が合意した期間にわたって銀行に預ける資金だ。9月末時点で、MNC銀行の顧客預金の約75%を占めた。8兆5,000億ルピアを11兆3,200億ルピアで割った数値だ。1年前は11兆2,400億ルピアを13兆6,600億ルピアで割り、約82%だった。
当座預金は逆に51.01%増え、1兆2,000億ルピアとなった。当座預金は通常、頻繁な支払いや取引に使われる。普通預金残高は0.51%減の1兆6,200億ルピアだった。
当座預金の増加は預金全体の減少を和らげたものの、定期預金の減少分を補うには至らなかった。数値が示すのは、預金基盤が縮小する一方、その構成も変わったということだ。一定期間預けられる資金が減り、日常的な取引に使われる口座の割合が高まった。
預金が減る中で融資は拡大
顧客預金が減少する一方で、MNC銀行は貸出金を8.38%増やし、11兆900億ルピアから12兆200億ルピアに拡大した。総資産は逆に8.29%減少し、20兆4,900億ルピアから18兆7,900億ルピアとなった。
公表された預貸率は80.87%から105.83%へ、24.96ポイント上昇した。この比率は貸出金と顧客預金を比較する指標だ。簡単に言えば、最新の数値は、この比率の計算上、預金100ルピアに対して貸出金が約106ルピアあったことを示す。
銀行は顧客預金以外にも、資本や借入金などを通じて事業資金を調達できる。比率が100%を上回ると、こうした他の資金源がより重要になる。貸出金は返済によって時間をかけて資金が戻る一方、顧客はそれより早く預金へのアクセスを必要とする場合がある。
したがって、融資が増え預金が減る組み合わせでは、日々の業務に使える資金の確保と、そのタイミングがより重要になる。顧客にとっては、必要なときに出金や支払いを完了できるかという具体的な問題として表れる。
利息費用の増加が利益を圧迫
MNC銀行の利息費用は前年同期比で51.05%増え、利息収入の6.52%増を大きく上回った。利息費用は預金を含む資金調達に対して銀行が支払う費用で、利息収入は融資や利息を生むその他の資産から得る収入だ。
利息収入から利息費用を差し引いた純利息収入は3,897億6,000万ルピアだった。前年の金額は4,342億9,000万ルピアとされている。この2つの金額から計算すると約10.25%の減少となるが、公表された減少率は44.52%だった。
純金利マージンも3.20%から2.76%に縮小し、0.44ポイント低下した。この指標は、利息を生む資産に対する純利息収入の割合を示す。マージンが低いほど、そうした資産から得られる利ざやは小さくなる。
手数料収入は1,003億ルピアに達し、一定の下支えとなった。公表された増加率は56.59%だったが、前年の金額として示された437億1,000万ルピアから計算すると、約129.47%の増加となる。どちらの数字も増加を示しているが、金額と増加率の整合性を確認する必要がある。金融資産の売却益は42%減の172億5,000万ルピアだった。
費用が増える中、利益は減少
MNC銀行の2026年1~9月期の人件費は9.51%増え、1,844億5,000万ルピアとなった。販売促進費は3.83%増の179億3,000万ルピア、その他の費用は7.82%増の2,480億8,000万ルピアだった。
営業利益は18.12%減の524億2,000万ルピアとなった。営業外収益は67億2,000万ルピアとされ、税引き後純利益は466億3,000万ルピアだった。
前年の603億9,000万ルピアと比べると、純利益は137億6,000万ルピア、約22.78%減少した。財務報告の別の箇所にある13.8%減という記載はこれらの金額と矛盾しており、計算上は22.78%の減少となる。
利益の状況は、単一の項目の不振ではなく、複数の圧力が重なった結果だ。資金調達費用が急増し、利ざやが縮小する中で、営業費用も増加した。手数料収入の増加が下支えとなった一方、資産売却益の減少が別の収益源を押し下げた。その結果、黒字は維持したものの、費用と税金を差し引いた後に残る利益は前年より少なくなった。
貸出債権の質が悪化し、自己資本比率も低下
MNC銀行の総不良債権比率は4.00%から4.64%に上昇した。不良債権とは、借り手が返済に深刻な困難を抱えている貸出金を指す。上昇幅は0.64ポイントだった。
純不良債権比率は2.80%から3.50%に上昇した。この指標には、問題のある貸出金に備えて積み立てられた引当金が反映される。低品質に分類される貸出金の比率は、さらに大きく上昇し、24.41%から34.84%となった。上昇幅は10.43ポイントだった。
低品質の貸出金は、すでに不良債権に分類されたものより広い範囲を含む。この比率の上昇は、融資を拡大し続ける中で、貸出金のより大きな割合に注意が必要になったことを意味する。借り手からの返済は、利益にも銀行に資金が戻る流れにも影響する。
自己資本比率は24.50%から20.68%に低下し、3.82ポイント下がった。この比率は、適格資本とリスクに応じて加重した資産を比較する指標だ。資本は損失に対する緩衝材となり、リスク加重では損失につながる可能性が高いとみなされるエクスポージャーほど大きく評価される。
OJKの評価と財務数値は、同じ状況の異なる側面を示している。規制当局は、監督上、支払い能力に関する深刻な問題は見つかっていないと述べた。一方、9月の数値は、資金調達基盤の縮小、収益性の低下、貸出債権の質の悪化、自己資本比率の低下を示した。安定した取引サービスの復旧は顧客の当面の問題に対処するが、資金調達、利益、貸出金の返済は引き続き銀行の財務運営にとって重要な課題となる。
要点
- MNC銀行は2026年11月4日、取引や出金に関する苦情を受け、デジタル取引サービスの復旧作業を継続していると発表した。
- OJKは支払い能力に関する深刻な問題は見つかっていないとし、銀行の状況と顧客への義務の履行状況を監視している。
- 顧客預金総額は17.13%減の11兆3,200億ルピアとなり、定期預金が2兆7,400億ルピア減少したことが主因となった。
- 貸出金は12兆200億ルピアに増加し、公表された預貸率は105.83%に上昇した。
- 純利益は603億9,000万ルピアから466億3,000万ルピアに減少し、減少率は約22.78%となった。
- 貸出債権の質を示す指標が悪化し、自己資本比率は20.68%に低下した。
- デジタルサービスの復旧作業が続く中、同行は顧客にATM、支店、コールセンターの利用を案内した。