増益でも市場の期待は一段と厳しく
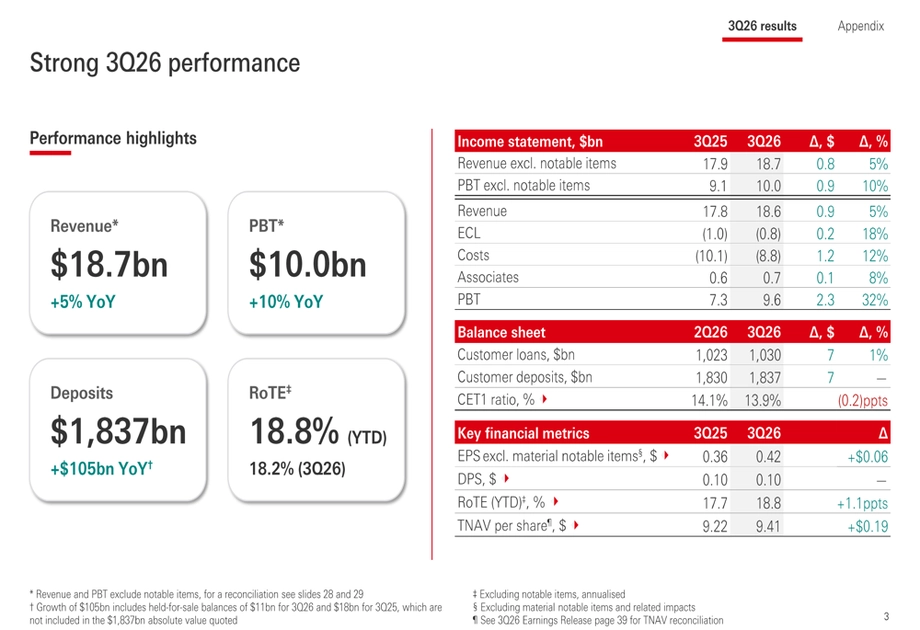
HSBCは2026年10月27日、第3四半期の税引き前利益が96億3,200万ドルとなり、前年同期比32%増だったと発表した。また、最大10億ドルの自社株買いを計画していると明らかにした。それでも投資家は株式を売却した。売上高が市場予想を下回り、銀行が利息収入の見通しを据え置いたうえ、主要な自己資本比率が中期目標の下限を割り込んだためだ。
目次
ロンドンに本拠を置く同行は、第3回中間配当として1株当たり0.10ドルを発表した。今回の自社株買いは、中間決算と同時に発表した10億ドルの買い戻しが完了したのに続くもので、2026年通期決算の発表前に完了する見込み。
売上高は5%増の186億2,000万ドルだったが、同行がまとめたアナリスト予想の平均である189億3,000万ドルに届かなかった。税引き前利益も、予想平均の96億9,000万ドルをわずかに下回った。売上高の未達額は約3億1,000万ドル(約1.6%)、利益の未達額は約5,800万ドル(0.6%)だった。
ロンドン証券取引所を通じて10月27日に公表されたHSBCの決算説明会の告知(RNS番号6044A)は、投資家・アナリスト向け説明会の登壇者として、グループ最高財務責任者(CFO)のパム・カウル氏を挙げた。告知によると、9月30日時点のグループ資産は3兆4,450億ドルで、56カ国・地域で事業を展開している。
HSBCが公表した「HSBC Holdings plc Earnings Release」の2026年第3四半期資料には、「Reported and constant currency results(報告ベースおよび為替一定ベースの業績)」と題した財務表が含まれている。報告ベースの「税引き前利益」は第3四半期が96億3,200万ドル、年初から9カ月間が291億5,400万ドル。「売上高」はそれぞれ186億2,000万ドル、563億6,200万ドルだった。
株主にとっての焦点は、年間業績の改善と、次の成長段階への期待との隔たりだった。大規模な法的費用がなくなったことで利益は押し上げられた一方、利ざやの縮小に直面し、6月末と比べて資本余力も低下した。
利益32%増の要因は
HSBCの利益比較では、2025年第3四半期に計上した14億ドルの法的費用引当金が今年は発生しなかったことが大きく寄与した。引当金とは、予想される費用に備えて確保する資金のこと。大規模な費用が比較対象からなくなると、基礎的な事業の成長が緩やかでも、年間利益は大きく伸びることがある。
営業費用は12%減の88億ドルとなった。主な要因は、法的費用引当金がなくなったことだ。特別項目を除くと、インフレやテクノロジー投資によって費用は増加した。
特別項目を除き、為替変動の影響を排除した税引き前利益は約9億ドル増の100億ドルとなった。為替一定ベースの比較では為替レートを固定し、通貨価値の変動によって事業業績の変化が見えにくくなるのを防ぐ。
四半期ベースの比較では勢いが鈍った。報告ベースの税引き前利益は第2四半期から5.1%減少した一方、普通株主に帰属する利益は70億9,000万ドルとなり、前年同期比45.5%増、前四半期比では約7.8%減だった。年間の増益と四半期の減速が同時に表れた。
利息収入の見通しが注目された理由
HSBCは2026年の銀行部門の純金利収入について、少なくとも460億ドルとする予想を据え置いた。投資家は経営陣がこの予想を3度目に引き上げると期待しており、見通しの据え置きは失望を招いた。
銀行部門の純金利収入は第3四半期に5%増の116億6,000万ドルとなった。グループが別途報告した純金利収入は93億ドルで、6%増だった。いずれも金利に関連する収益を示すが、報告上の定義が異なるため、期間比較ではそれぞれの定義に沿って見る必要がある。
純金利収入は一般に、融資などの資産から得る利息と、預金などの資金調達に支払う利息との差額を指す。預金の増加に加え、ストラクチャード・ヘッジの再投資をより高い利回りで行ったこともHSBCの追い風となった。このヘッジは金融契約を活用し、長期的に金利収益を安定させる仕組みだ。
利息収益を生む資産に対する利息収益の割合を示す純金利マージンは1.57%だった。前年同期と同水準だったが、第2四半期から5ベーシスポイント低下した。1ベーシスポイントは0.01ポイントに当たるため、四半期での低下幅は0.05ポイントとなる。
香港での預金獲得競争も圧力となった。顧客が普通預金口座から定期預金に資金を移せば、より高い利息を受け取れる一方、銀行にとっては預金コストが上がる。HSBCは資金を集める一方、その一部をつなぎ留めるため、より高い金利を支払っていた。
自社株買いと資本余力の低下
HSBCの普通株式等Tier1(CET1)比率は9月末に13.9%となり、6月末の14.1%から低下した。この比率は、リスク調整後資産に対する銀行の最も質の高い資本の割合を示す。リスクの高い融資には、安全性の高い資産より多くの資本が必要となる。
同行は、リスク加重資産の増加、債券の公正価値の低下、中間決算時に発表した自社株買いが比率低下の要因だと説明した。CET1比率の中期目標は14~14.5%に据え置かれ、9月末の比率は目標下限を0.1ポイント下回った。
カウル氏は、予想される資本創出と資本の使途に関する同行の優先事項を踏まえれば、CET1比率が約14%の水準でも10億ドルの自社株買いは可能だと述べた。自社株買いは株式を取得して発行済み株式数を減らし、株主に資金を還元する。一方、配当は株主に直接支払われる。
今回の買い戻し額は、一部の証券会社が予想していた5億ドルを上回った。それでも、2024年と2025年上半期に四半期ごとに発表していた20億~30億ドルの自社株買いを下回る。今回の規模は以前の3分の1から半分にとどまり、目先の予想を上回る一方、これまでの大規模な還元に慣れた投資家には失望を招く可能性がある。
新たな資本規制で2027年に余力も
HSBCは最新の試算に基づき、バーゼル3.1の最終基準によって、2027年1月1日からCET1比率が40~50ベーシスポイント上昇する可能性があると見積もった。バーゼル基準は、銀行が金融リスクに備えて資本を算出・保有する方法に関する国際的な原則を定める。
カウル氏は2026年10月27日の決算説明会で、試算に基づく影響を説明した。この説明会は、英国時間午前7時45分に予定されたアナリスト・投資家向けの録画プレゼンテーションだった。
本日、バーゼル3.1による影響を40~50ベーシスポイントと試算していることをお伝えします。この影響は2027年1月1日から適用されます。
この上昇幅は0.4~0.5ポイントに相当し、第3四半期におけるHSBCの比率の0.2ポイント低下を上回る。ただし、この試算は引き続き精査中で、1月時点の実際の比率には、それまでの事業、利益、資本還元の変化も反映される。
HSBCは、目標ベースで配当性向50%とする目標を維持した。経営陣は、配当や自社株買いと、融資や投資、損失への備えに必要な資本とのバランスを取る必要がある。
アジアの富裕層資金の流入が収益源を強化
HSBCは第3四半期、アジアのウェルス事業で380億ドルの純流入を獲得し、年初から9カ月間の流入額は950億ドルを超えた。純流入額は、投資価格の上昇による利益ではなく、顧客が引き出した額を差し引いた後に持ち込んだ資金を示す。
カウル氏は決算説明会で次のように述べた。
今四半期のアジアにおけるウェルス事業の純流入額は380億ドルとなり、年初来の流入額は950億ドルを超えました。
同行は法人・機関投資家向け銀行業務とウェルス事業でも手数料収入が増加した。投資商品や金融サービスの手数料は、利息収入に加わるもう一つの収益源だ。預金獲得競争が利ざやを圧迫するなか、アジアでの資金流入は重要な意味を持つ。
カウル氏によると、4つの事業すべてで預金が増加し、特別項目を除いた有形自己資本利益率の年率換算値はいずれも17%を上回った。有形自己資本利益率は、のれんなどの無形資産を除いた株主資本に対する利益の割合を示し、銀行がその資本からどれほど利益を生み出しているかを投資家が判断する指標となる。
HSBCの第3四半期の平均有形自己資本利益率の年率換算値は17.7%で、前年同期の12.3%から上昇した。年初から9カ月間では18.8%だった。同行は特別項目を除き、2026~2028年の目標を少なくとも17%に据え置いた。
信用損失は減少、費用管理は続く
HSBCが第3四半期に計上した予想信用損失は8億3,000万ドルで、前年同期比17%減だった。予想信用損失は、借り手が債務を返済できない場合に銀行が被る損失額を見積もったものだ。
減少には、香港の商業用不動産関連のステージ3債権に対する引当金が1億ドル減ったことに加え、英国とメキシコでの引当金減少も寄与した。ステージ3は、すでに信用毀損の兆候がある融資を指す。引当金の減少は利益を押し上げた一方、不動産関連リスクへの対応は続く。
HSBCは2026年の予想信用損失の見通しを、平均総融資額の約45ベーシスポイントに据え置いた。目標ベースで約1%とする営業費用の増加率目標も維持した。
カウル氏は、組織の簡素化によるコスト削減が費用管理を支えると述べた。テクノロジー支出とインフレが基礎的な費用を押し上げる一方、事業業績が強まれば、業績連動報酬の増加などにより費用の伸びが小幅に高まる可能性もある。人工知能の活用拡大に伴う英国のウェルスマネジメント部門の人員削減も検討中だが、削減人数や時期は確定していない。
事業売却でグループを再編
HSBCはウルグアイ事業の売却を完了し、シンガポールの生命保険事業、オーストラリアの住宅ローン・個人向け融資ポートフォリオ、エジプトのリテール銀行事業を売却する計画を発表した。また、トルコのリテール銀行業務と地場の中小企業向け銀行業務について、戦略的見直しを開始した。
これらの取引は、単一地域からの撤退ではなく、複数の事業分野にまたがる。アジアのウェルスマネジメントなど成長分野への投資を続けるなか、資本と経営資源を配分する地域や分野を変えるものだ。
グループ最高経営責任者(CEO)のジョルジュ・エルヘデリー氏は、組織を簡素化し、成長に投資し、株主還元を実施することで事業を強化すると述べた。HSBCはまた、特別項目を除き、為替一定ベースで2028年の売上高を2027年比5%増とする目標を含め、2028年まで毎年売上高を伸ばす目標を維持した。
業績発表、市場での取引、今後の資本変動の予定は次の通り。
- 2026年9月30日:四半期末のCET1比率は13.9%、資産は3兆4,450億ドル。
- 2026年10月27日:第3四半期決算を発表し、1株当たり0.10ドルの配当と最大10億ドルの自社株買いを発表。
- 2026年11月2日:香港株は132.40香港ドルで取引され、取引時間中に2.43%下落。
- 2027年1月1日:バーゼル3.1による資本比率の押し上げ効果が適用されるとHSBCが見込む日。
- 2026年通期決算の発表前:新たな自社株買いの完了を見込む。決算発表の具体的な日程は示されていない。
株主が慎重な姿勢を崩さなかった理由
決算発表後の欧州取引序盤に、HSBCのロンドン株は6.5%下落した。これに先立つ取引時点で香港株は2.95%安となり、決算発表当日の取引中に下げ幅が拡大した。売り圧力は11月2日まで続いた。
売上高が市場予想を下回り、銀行部門の利息収入見通しが据え置かれ、四半期の純金利マージンが縮小し、資本比率が目標範囲を下回るなど、複数の圧力が同時に表れたことが市場の反応につながった。その後、ゴールドマン・サックスは利息収入の見通しを慎重化したとして、利益予想を引き下げ、香港株の目標株価を192香港ドルから188香港ドルに引き下げた。
HSBCは年間利益の大幅増とアジアのウェルス事業への多額の資金流入を背景に最終四半期を迎えたが、投資家はより速い売上成長と、資本還元を拡大できる余力を求めている。今後は、銀行部門の純金利収入を少なくとも460億ドル確保し、費用の伸びを目標近くに抑え、自社株買いを実施しながら資本を回復できるかが焦点となる。
要点
- 第3四半期の税引き前利益は32%増の96億3,200万ドルだったが、前四半期比では5.1%減。
- 売上高は186億2,000万ドルで、アナリスト予想の189億3,000万ドルを下回った。
- HSBCは1株当たり0.10ドルの配当を発表し、最大10億ドルの自社株買いを計画。
- CET1比率は13.9%に低下し、中期目標の14~14.5%を下回った。
- バーゼル3.1の変更により、2027年1月から資本比率が40~50ベーシスポイント上昇する可能性がある。
- アジアのウェルス事業の純流入額は第3四半期に380億ドル、年初から9カ月間で950億ドル超となった。
- HSBCは2026年の銀行部門の純金利収入を少なくとも460億ドルとする見通しと、2026~2028年の収益性目標を維持した。