急反発の一方で続く資金流出
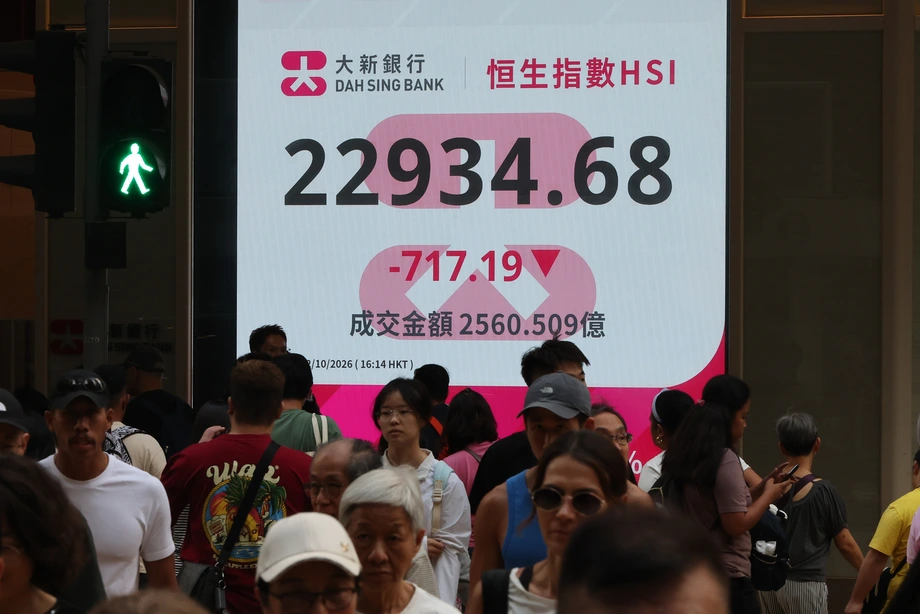
香港株式市場は10月30日、大幅に上昇した。昼休み時点でハンセン指数は377ポイント(1.64%)高の2万3,335ポイントとなった。一方、中国本土の投資家による資金流出は続き、ストックコネクトを通じた売り越しは過去最長の13営業日に達した。
目次
主要な香港株が上昇する一方、重要な投資家層が売りを続けるという対照的な展開となった。昼休み時点で、本土投資家の香港株売越額は30億2,500万香港ドル。13営業日の累計流出額は367億8,800万香港ドルに達した。
香港市場は域内の相場動向にも逆行した。韓国株は4%超下落し、日本株と台湾株は2%超下げ、中国本土株も0.2%超下落した。前夜はハイテク株が米国株を押し下げ、アジア時間帯も米株先物は下落を続けた。
香港上場の中国本土大手企業で構成するハンセン中国企業指数は126ポイント(1.63%)高の7,882ポイント。ハンセン科技指数は1.43%上昇し、3,797ポイントとなった。香港市場全体の売買代金は昼休みまでに1,070億香港ドルに達した。
それでも10月は厳しい月となった。ハンセン指数は10月29日までに6.7%下落していたが、この日の反発で月間下落率は約5%に縮小した。投資家は、人工知能(AI)投資への期待の後退、資金調達コストの上昇、企業収益への圧力を見極めていた。
本土勢の売り越し、月間で異例の規模に
ストックコネクトを通じて、一定の条件を満たす本土投資家は上海・深セン両証券取引所経由で香港株を売買できる。この取引は「南下取引」と呼ばれる。純流出とは、期間中の売却額が買付額を上回ることを指す。
昼休み時点で、10月の南下資金の売越額は274億1,700万香港ドルとなり、2021年7月以来、月間で最大となった。その後の集計では、月間の売越額は約280億香港ドルとされ、過去2番目の規模で、5年ぶりの大きさと報じられた。
反発に先立ち、売りは加速していた。10月29日の売越額は約33億6,000万香港ドルで、前営業日の約3.2倍に上った。この時点で売り越しは12営業日連続となり、累計流出額は約337億6,000万香港ドルだった。
翌朝の売越額は30億2,500万香港ドルで、前営業日より約9.9%減少したものの、連続売り越しは続いた。その後の集計では、10月30日の売越額は35億6,000万香港ドルとなった。
報告された各時点の推移は次の通り。
- 10月29日まで:月間の売越額は約240億香港ドル。12営業日連続の流出額は約337億6,000万香港ドル。
- 10月30日、昼休み時点:連続売り越しは13営業日に達し、累計流出額は367億8,800万香港ドル。10月の売越額は274億1,700万香港ドル。
- 10月30日、その後の集計:1日の売越額は35億6,000万香港ドル、月間の売越額は約280億香港ドル。
南下資金はこれまで、市場が軟調な局面で下支え役を果たしてきた。売りが続くようになったことで、投資家がハイテク株のバリュエーションや業績見通しを見直す中、香港株にはさらなる圧力がかかった。
指数の反発、市場全体の回復を上回る
ハンセン指数は52ポイント高で寄り付いた後、一時は前日終値を10ポイント下回ったが、その後は最大409ポイント上昇した。午前中の高値は2万3,367.99ポイントで、10月22日以来の高水準となった。
上昇を主導したのは大企業だった。市場スナップショットに含まれるブルーチップ95銘柄のうち、81銘柄が上昇、13銘柄が下落、1銘柄が横ばいだった。一方、市場全体では上昇銘柄が29.72%、下落銘柄が29.15%、横ばいが41.12%だった。
この差が当日の相場を読み解く手掛かりとなる。株価指数は銘柄によって構成比が異なるため、大型構成銘柄が大きく上昇すれば、多くの中小型株が苦戦していても指数全体を押し上げる。昼休み時点で、ブルーチップの売買代金は435億900万香港ドルと、市場全体の40.66%を占めた。
相場が反発する中でも、安値更新は広がった。53銘柄が上場来安値を付け、157銘柄が52週安値を更新した。騰訊(テンセント)、中芯国際(SMIC)、比亜迪(BYD)、吉利汽車(ジーリー)なども、取引中に年初来安値を付けた。
昼休みまでに安値から持ち直した銘柄も複数あった。テンセントは一時375.20香港ドルまで下げた後、2.07%高の385.40香港ドルに上昇。ジーリーは13.15香港ドルまで下げた後、1.69%高の13.80香港ドルとなった。午前中だけでも相場が大きく変動したことを示している。
ハイテク株、投資支出とコストへの懸念
ハンセン科技指数も市場全体とともに上昇し、構成銘柄のうち20銘柄が上昇、10銘柄が下落した。上昇率トップは京東健康(JDヘルス)で、5.67%高の38.02香港ドル。智譜(ジープー)は4.98%安の505.50香港ドルだった。
それでも、ハイテク株は本土勢の売りの中心にとどまった。中芯国際、阿里巴巴(アリババ)、小米(シャオミ)が主な売り対象として挙げられた。中芯国際は午前中に42.26香港ドルまで下落し、2.45%安の43.86香港ドルで取引された。
ハンセン科技指数は、2024年9月に中国政府が大規模な金融緩和策を導入して以降の上昇分を、ほぼすべて失っていた。この日の午前の反発は、最近の高値圏からではなく、長期にわたる下落の後に起きた。
BNPパリバのアジア太平洋株式デリバティブ戦略責任者、スカーレット・リュー氏は、設備投資の拡大が利益率を圧迫するとの投資家の懸念を指摘した。設備投資とは、機器やインフラ、コンピューターシステムなどの資産に投じる資金を指す。将来の事業を支える一方、多額の資金が必要となる。
リュー氏はまた、メモリー部品の値上がりにさらされている企業など、一部の家電・電気自動車(EV)メーカーでコストが上昇していることにも言及した。こうした企業にとって、製品の販売を増やしても、1台当たりの製造コストが上がれば利益への貢献は小さくなり得る。
ストラテジスト、さらなる下落リスクを警戒
RBCウェルス・マネジメント・アジアのシニア投資ストラテジスト、ジャスミン・ドゥアン氏は、香港株が底を付けるまでに、さらに10~15%下落する可能性があると述べた。特に米国債利回りの動向と投資資金の流れが、市場の変動要因になると指摘した。
米国債利回りとは、米国政府の債券を保有する投資家が得るリターンのことだ。利回りが上昇すると、債券から得られる収益が増え、相対的に株式の魅力が低下する。また、資金調達コストの上昇は、借り入れや事業拡大のための資金を必要とする企業の重荷にもなる。
香港株と本土株がともに苦戦する中、本土投資家は国内債券市場にも資金を移していた。この動きは株式から流出した資金の受け皿となり、香港市場が午前に大きく上昇しても南下資金の買いがすぐには戻らなかった理由の一つとなった。
ドゥアン氏の見通しは市場予測だ。反発が取引時間を超えて続くか、本土勢の売りが弱まるかが、次の焦点となる。昼休み時点では、株価上昇と純流出の継続が同時に起きていた。
保険、銀行、消費関連株が相場を押し上げ
ブルーチップで最も上昇したのは蒙牛乳業で、7.11%高の19.44香港ドル。最も下落したのは聯想集団(レノボ)で、4.34%安の21.18香港ドルだった。両銘柄の動きは、指数上昇の裏で値動きにばらつきがあったことを示した。
友邦保険(AIA)は3.63%高の74.25香港ドルとなり、香港事業の業績を投資家が見極めた。同社の香港事業における新契約価値は第3四半期に3%減少したが、8月と9月を合わせると前年同期比20%増だった。
新契約価値は、一定期間に新たに販売した保険契約が将来生み出す利益を推計する保険業界の指標だ。AIAの数値は、四半期全体では弱かった一方、最後の2カ月には改善したことを示している。
当日にも複数社が決算を発表すると見込まれる中、大手銀行株も上昇した。中国農業銀行は1.17%高、中国銀行は0.33%高、中銀香港は1.09%高、中国建設銀行は0.99%高となった。中国工商銀行は1.03%高の7.86香港ドルで、上場来高値の7.865香港ドルに並んだ。
決算への反応はまちまち
中国石油化工(シノペック)は、最初の9カ月の利益が前年同期比30%増の390億元だったと発表し、4.15%高の4.77香港ドルとなった。第3四半期の利益は57%増加した。招商局港口は、最初の9カ月の利益が9.5%増の42億元となり、2.82%高の16.78香港ドルだった。
中遠海運港口(COSCOシッピング・ポーツ)は8.01%高の6.335香港ドル。第3四半期の利益は8,259万米ドルとほぼ横ばいだった一方、売上高は13%増加した。株価の反応は、発表された利益の変化より大きかった。
業績が悪化したにもかかわらず、上昇した企業もあった。海爾智家(ハイアール・スマートホーム)は、非経常項目を除く利益が30%超減の35億2,000万元となった後も、4.49%高の19.79香港ドル。東鵬飲料は第3四半期の利益が約8%減の12億8,000万元となったが、6.33%高の96.65香港ドルだった。
中国聯通は最初の9カ月の利益が34%減の133億元となったものの、1.56%高の5.215香港ドルだった。取引序盤には52週安値の5.11香港ドルを付けていた。複数の銘柄では、すでに株価が大きく下落した水準で投資家が決算に反応した。
EV株と買収対象銘柄、明暗分かれる
比亜迪(BYD)の第3四半期利益は28%増の100億元となったが、最初の9カ月では4.2%減の223億元だった。株価は一時52週安値の67香港ドルを付けた後、0.51%安の68.30香港ドルとなった。
吉利汽車は第3四半期の利益が28%増の48億元と発表し、午前の取引を上昇して終えた。一方、比亜迪電子は最初の9カ月の利益が69.3%減少し、2.61%安の21.66香港ドルとなった。
買収条件も大幅な株価変動につながった。恒大物業服務は、PAGによる基準市場価格から29%割り引いた価格での買収提案を受け、取引再開後に13.08%安の1.03香港ドルとなった。
B&Sインターナショナルは、中国生物製薬の会長が率いるコンソーシアムが2億8,900万香港ドルで75%の株式を取得することで合意し、8.5%高の1.66香港ドルとなった。コンソーシアムは基準市場価格から37%割り引いた価格での公開買付けも提案した。取引中には52週高値の1.88香港ドルを付けた。
売買動向に表れる市場の重圧
昼休みまでの南下資金による売買は合計391億1,700万香港ドルで、前営業日の比較対象額から40.86%減少した。一方、香港市場全体に占める割合は17.45%から18.26%に上昇した。取引が減速しても、本土勢の存在感は大きかったことを示している。
ワラントとコーラブル・ブル・ベア契約(牛熊証)の売買代金は19.29%増の118億2,100万香港ドルとなり、市場全体の11.04%を占めた。これらの商品は株価変動への投資家のエクスポージャーを増幅させるため、比較的小さな投資でも大きな利益や損失が生じる可能性がある。
ハンセン指数は一時、過去10営業日の平均終値である約2万3,337.68ポイントを上回ったが、午前の取引終了時にはわずかに下回った。ハンセン科技指数は、対応する平均値の3,886.79ポイントを下回ったままだった。
香港市場の反発を受け、投資家は二つの動きを見極めることになった。主要銘柄の大幅上昇と、本土勢の売り越しが途切れず続いていることだ。10月の指数下落率は約5%にとどまったものの、多数の銘柄が安値を更新しており、反発前の市場の弱さが浮き彫りになった。
要点
- 10月30日昼休み時点で、ハンセン指数は377ポイント(1.64%)高の2万3,335ポイント。
- 本土投資家による南下資金の売り越しは、過去最長の13営業日連続に達した。
- 昼休み時点で、この期間の累計流出額は367億8,800万香港ドル。
- その後の集計で、10月の売越額は約280億香港ドルとなり、5年ぶりの規模に達した。
- 香港市場は下落したアジア市場を上回ったが、指数の月間下落率は約5%にとどまっている。
- ハイテク企業の投資支出、コスト上昇、業績悪化が懸念される中、多くの銘柄が上場来または年初来安値を付けた。