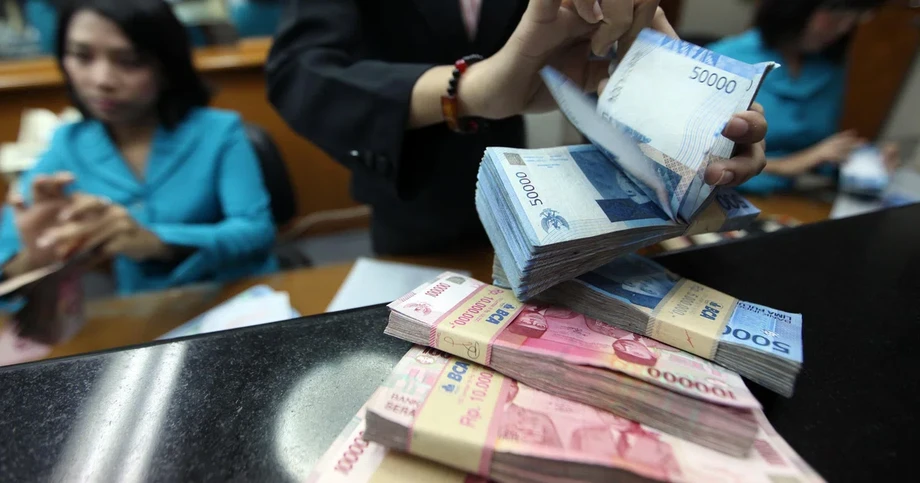
通貨防衛に動くインドネシア、ルピアが下落
インドネシア銀行(中銀)は2026年11月12日、米金利上昇の見通しや、世界の株価指数におけるインドネシアの位置付けへの懸念、ギブラン・ラカブミン・ラカ副大統領を巡る不透明感を背景にルピアが過去最安値を更新する中、為替市場に介入した。
目次
リフィニティブのデータによると、ルピアは西インドネシア時間午前9時40分時点で1ドル=1万8,231ルピアとなり、前営業日終値から0.44%下落した。他の取引情報では、アジア時間に一時1ドル=1万8,272ルピアまで下落した。ドルを買うのに必要なルピアが増えるため、数値の上昇はルピア安を意味する。
インドネシア銀行の金融・証券資産管理局長、エルウィン・グナワン・フタペア氏は、中銀が国内外の市場で取引を行っていると述べた。措置には通貨取引や、既存保有者からのインドネシア国債の買い入れが含まれる。
インドネシア銀行によると、10月末時点の外貨準備高は1,468億ドルだった。ドル高、海外投資家による資金引き揚げの可能性、年末を前にした外貨需要の増加という複数の圧力に直面する中、この準備高は通貨安圧力への対応に充てられる。
ルピアは年初から対ドルで8%超下落し、この期間にアジアで最も弱い通貨となった。インドネシア銀行が示した月間下落率はこれより大幅に小さい0.11%で、中銀は最近の値動きについて、概ね域内通貨に沿った動きだと説明した。
インドネシア銀行の介入手法
インドネシア銀行は、オフショアのノンデリバラブル・フォワード(NDF)、国内のノンデリバラブル・フォワード(DNDF)、スポット市場での取引を活用していると述べた。これらを組み合わせることで、通貨を即時に売買する市場と、将来の為替変動に備える取引の双方で圧力に対応できる。
スポット取引では、現在の市場レートで通貨を売買する。ノンデリバラブル・フォワード(NDF)では、両通貨の全額を交換するのではなく、合意した為替レートと後日の参照レートとの差額を決済する。DNDFはその国内版だ。
複数の市場で介入すれば、中銀はドル需要のさまざまな発生源に対応できる。企業は支払いのために外貨を必要とすることがあり、投資家はルピア安がさらに進んだ場合に備え、保有資産の価値を守るため先物契約を利用する場合がある。
インドネシア銀行は、流通市場で国債(現地でSBNと呼ばれる)も買い入れていると説明した。流通市場では、すでに発行された債券が投資家間で取引される。こうした買い入れは、通貨安定化の取り組みと並行して債券市場の状況を支える。中銀は介入額を明らかにしていない。
米国のインフレがインドネシア市場に及ぼす影響
米国の10月の消費者物価上昇率は3カ月連続で市場予想を上回り、米連邦準備制度理事会(FRB)が2026年12月に利上げするとの見方が強まった。インドネシア銀行によると、追加利上げの予想は2027年にも及んでいる。
米金利が上がると、ドル建て投資の魅力が高まる可能性がある。投資家が資金をそうした資産に移せばドル需要が増し、インドネシアなど新興国の通貨には下落圧力がかかり得る。米国債利回りの上昇は、インドネシアの投資先が競争する相手となる利回りも押し上げる。
エルウィン氏によると、米ドルを主要6通貨に対して測るドル指数は102.96に達し、2025年3月以来の高水準となった。インドネシアの午前の取引では、指数は午前9時の102.865から午前10時には103.005に上昇した。
FRB理事のクリストファー・ウォラー氏は、0.25%ポイントの利上げを支持すると述べ、インフレが悪化すれば0.5%ポイントの利上げも支持するとした。CMEのFedWatchの市場予想では、12月の利上げ確率は約87%で、大幅な利上げとなる可能性も小さいながら織り込まれていた。
FRB当局者のオースタン・グールズビー氏も、最新の消費者物価指標への懸念を示した。同氏はインフレ指標について、次のように述べた。
不穏と紙一重だ
グールズビー氏は、サービス価格のインフレについて次のように述べた。
低下していない
インドネシア市場にとって、こうした発言は、ドルに対してすでに苦戦している通貨に救いとなるどころか、米国の借入コストが上昇するとの見方を強めるものとなった。
MSCIの判断がルピアにとって重要な理由
MSCIは2026年10月15日、投資可能性を巡る懸念が続いていることを理由に、MSCIインドネシア指数を新興国市場から独立市場に再分類する案について協議を開始した。投資可能性とは、実用的な取引ルールや市場へのアクセスを含め、投資家が実際に資産を購入、保有、売却できるかどうかを指す。
MSCIは協議開始の発表で、株式保有構造の不透明さが続いていること、協調取引の疑い、実効的な法執行を示す証拠の不足を挙げた。インドネシア当局は、1%超の株式を保有する株主の情報開示強化、投資家区分の詳細な開示、株式保有集中度の高い銘柄(HSC)の報告、最低15%の浮動株比率要件導入に向けた工程表を発表していた。市場関係者は、これらの改革について、市場全体で一貫して実施され、持続的かつ大きな効果を上げているとはまだ言えないと指摘した。
MSCIによると、インドネシアをフロンティア市場に移すだけでは、市場が抱える問題の深刻さを適切に反映できないとの意見が寄せられた。協議で市場の統治や機能に明確な改善があったことを示す証拠が確認されない限り、提案通り独立市場に分類する方針だという。
MSCIの協議文書によると、再分類案は関連するすべての世界・地域複合指数に反映される。インドネシアの指数構成銘柄の時価総額合計は、2025年12月31日から2026年9月30日までに55%減少した。MSCI新興国市場指数に占める同国の比率は1.16%から0.43%に低下し、構成銘柄数は18から9に減った。
MSCI指数は、投資ファンドが投資先を決める際に使う証券のリストだ。パッシブ運用ファンドはこれらのリストに沿って運用する。ある国が新興国市場指数から外れれば、個別企業に異論がなくても、その指数に連動するファンドは保有株を売却しなければならない場合がある。
ゴールドマン・サックスは、インドネシアが独立市場に再分類された場合、パッシブ運用資金から約56億ドルが流出する可能性があると試算した。これは再分類案に伴う推定額であり、すでに流出した資金の集計ではない。
株式売却は通貨にも影響し得る。インドネシア資産から撤退する海外投資家が、売却で得たルピアをドルに交換すれば、ドル需要がさらに増す。インドネシア銀行は、MSCIの発表後の資本フローを注視していると述べた。
MSCIによると、2026年1月から実施されている一部の指数関連変更の凍結は、追って通知するまで継続される。外国投資家組み入れ係数(FIF)や株式数(NOS)の引き上げ、MSCIインドネシア投資可能市場指数(IMI)への追加、規模別指数間の上方移行は実施しない。一方、インドネシア当局がHSCの枠組みに基づいて特定した銘柄の除外と、1%株主の開示データを用いた浮動株比率推計の調整は継続する。
国の再分類案について、最終決定や実施日はまだ示されていない。MSCIは意見募集の期限を2027年4月30日とし、同年6月30日までに決定を発表するとした。直近の日程にある別の動きは、個別株の構成変更が2026年12月1日に発効することだ。
指数変更の対象となるインドネシア株
MSCIの11月の見直しでは、MSCIグローバル・スタンダード指数からPTバリト・パシフィック(BRPT)とPTブミ・リソーシズ・ミネラルズ(BRMS)が除外された。同見直しで同指数に追加されたインドネシア株はなかった。
BRMSは小型株カテゴリーに移された。ほかに、AVIA、CTRA、MTEL、EMTK、JSMR、RAJA、WIFIの7銘柄がMSCI小型株指数から除外された。
12月1日の発効日により、ファンドがポートフォリオを調整する時期が明確になる。連動するMSCI指数が異なれば、ファンドに求められる対応も異なる。あるカテゴリーから別のカテゴリーに移る場合、一方のファンド群には売却、もう一方には購入が必要になることがある。
投資家は、特定銘柄の予定された変更と、インドネシアの市場分類が変わる可能性の両方に直面している。56億ドルという試算は後者に関するもので、実現すれば世界のポートフォリオにおけるインドネシアの位置付けに、より広範な影響を及ぼす。
政治的不透明感も圧力に
政治団体プロジョのブディ・アリエ・セティアディ代表は11月11日、ギブラン氏がプラボウォ・スビアント大統領に辞表を提出したと述べた。辞任すれば与党連合内に亀裂が生じるとの懸念が広がった。
辞任手続きの正式な結論は示されていない。投資家はすでに、経済政策や無償学校給食プログラムなど政府の主要公約を巡る不透明感を注視していた。
支出の決定や政策変更、経済的なストレスへの対応は、政権が行動できるかどうかに左右されるため、政治的な結束は金融市場にとって重要だ。連立内の対立は、通貨と財政が圧力を受ける中で、こうした判断を難しくする可能性がある。
原油高は補助金負担を増やしており、国債の格付けが引き下げられる可能性への懸念もインドネシア資産の重荷となっている。ソブリン格付けは、政府が債務を返済する能力を評価するものだ。格下げされると、投資家が政府に資金を貸す際、より高い利回りを求めることがある。
株・債券・域内通貨が示す異なる動き
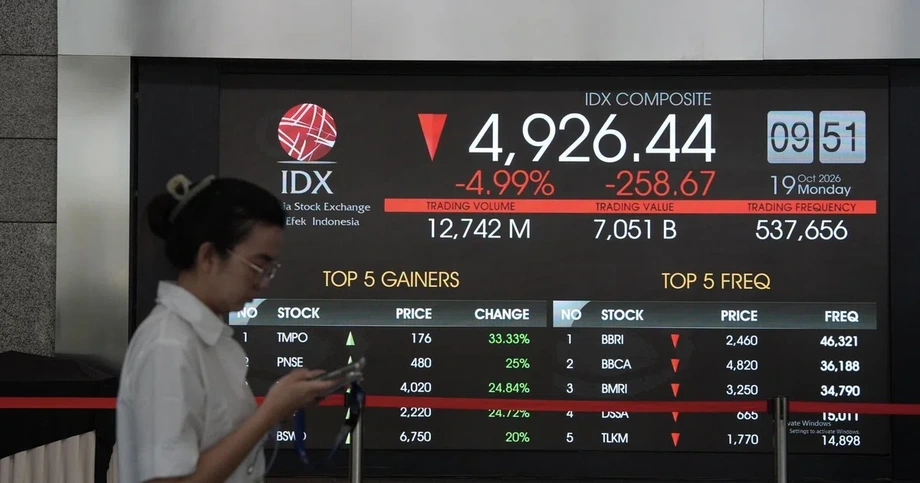
ルピアが下落する一方、取引時間中のジャカルタ総合指数は0.8%上昇した。インドネシア国債の10年物利回りは約7.6%だった。
月初には利回りが6年ぶりの高水準に達し、主要株価指数は2020年以来の安値まで下落していた。この日の株価上昇は、そうした低迷期の後に起きた。
債券利回りは、市場価格から算出されるリターンを示す。利回りが上昇すると、既発債の価格は下落する。高い利回りは保有者に影響するほか、政府の将来の借入コストを押し上げる可能性がある。
午前の取引で追跡対象となったアジア通貨10通貨のうち8通貨が対ドルで下落した。フィリピンペソは0.54%下落し、ルピアの下落率0.44%を上回った。マレーシアリンギットは0.20%、タイバーツは0.15%下落する一方、韓国ウォンと中国人民元は上昇した。
この域内の動きは、最近のルピアの値動きは概ね近隣通貨と同様だったというインドネシア銀行の評価を裏付ける。一方、インドネシアはMSCIの見直しや国内政治の不透明感という独自の圧力にも直面している。
通貨安が支払いと貯蓄に及ぼす影響
ドル建ての請求を支払うインドネシア企業は、為替レートがルピア安になるほど、より多くのルピアを必要とする。1ドル=1万8,231ルピアの場合、1,000ドルの支払いには1,823万1,000ルピアが必要だ。前日終値の1万8,140ルピアでは同じ支払いに1,814万ルピアがかかり、差額は9万1,000ルピアとなる。
輸入業者は、ドル建て価格の商品を購入する際にこの影響を受ける。ドル収入や為替変動から守る契約がない場合、ドル建て債務を抱える企業も、返済により多くの自国通貨が必要になる。
ドルを受け取る輸出業者は、収益を両替する際に、より多くのルピアを得られる可能性がある。その恩恵は、輸入原材料や燃料など、外貨に連動するコストにどれだけ支出するかにも左右される。
インドネシアの石油補助金負担を通じて、通貨の動きは財政ともつながっている。原油高とルピア安が重なると、ドル建てエネルギーの支払いに必要な自国通貨が増える。政府がすでに主要事業の財源を確保している中、さらなる負担となる。
海外投資家にとっては別の計算も必要だ。インドネシア資産のリターンと為替レートの双方が、ドル換算で受け取る額を左右する。債券利回りが高くても、通貨安で利払いと投資元本の価値が目減りすれば、魅力が薄れることがある。
今後の市場を左右する日程
インドネシアの通貨安圧力は、指数を巡る警告、インフレ関連のニュース、政治情勢の展開を経て強まった。複数のリスクが11月に重なった経緯を示す主な日程は次の通りだ。
- 2026年10月15日:MSCIが投資可能性への懸念から、インドネシア指数を新興国市場から独立市場に再分類する案について協議を開始。
- 2026年10月末:インドネシア銀行が外貨準備高1,468億ドルを記録。
- 2026年11月11日:ドルが大幅に上昇。ブディ・アリエ・セティアディ氏が、ギブラン氏が辞表を提出したと発言。
- 2026年11月12日:ルピアが過去最安値を更新。MSCIの11月の株式見直しが圧力を加える中、インドネシア銀行が介入策を説明。
- 2026年12月1日:MSCI指数におけるインドネシア株の変更が発効。
- 2026年12月:米利上げの見通しを占う次の焦点となるFRBの政策会合。
- 2027年4月30日:インドネシアの再分類案に関するMSCIへの意見募集が終了。
- 2027年6月30日:MSCIがこの日までに再分類の決定を発表。
こうした動きが進む中、インドネシア銀行の当面の課題は、通貨と債券の取引を秩序立った状態に保つことだ。12月の指数変更は投資家がポートフォリオを調整する確定日を示す。米国のインフレとFRBの判断は、ドル建て資産の相対的な魅力がどれほど強くなるかを左右する。
要点
- 11月12日朝の取引でルピアは1ドル=1万8,231ルピアに下落し、他のアジア市場の取引情報ではさらに安値を付けた。
- インドネシア銀行は国内外の為替手段を活用し、流通市場で国債を買い入れた。
- 10月末時点の外貨準備高は1,468億ドルだった。
- ゴールドマン・サックスは、MSCIがインドネシアを独立市場に再分類した場合、パッシブ運用資金から56億ドルが流出する可能性があると試算した。
- MSCIは10月15日の協議開始にあたり、株式保有構造の不透明さ、協調取引の疑い、改革の実施・法執行を裏付ける証拠の不足を指摘した。意見募集の期限は2027年4月30日で、決定は同年6月30日までに発表される予定。
- MSCI指数における株式の構成変更は2026年12月1日に発効する。
- 米利上げ観測とギブラン氏の辞任を巡る不透明感が、インドネシア資産への圧力を強めた。