政府借り入れが35億ドルの増加を牽引
インドネシア銀行(BI)によると、インドネシアの対外債務は2026年第3四半期に4,589億ドルとなり、前四半期から35億ドル増加した。増加を牽引したのは政府借り入れで、民間企業の対外債務は小幅に減少した。債務全体の59.07%が米ドル建てであることから、ルピア安が返済コストに及ぼす影響にも注目が集まっている。
目次
総額は前年同期比で7.2%増加した。第2四半期の4,554億ドルからの増加率は約0.77%だった。1ドル=1万8,200ルピアの為替レートで換算すると、最新の債務残高は約8,352兆ルピアに相当する。
BIは、対外債務の対GDP比率が30.9%であることや、長期の借り入れが大半を占めることを挙げ、債務構造は健全な状態を維持していると述べた。GDPは、経済で生産された財・サービスの価値を示す。
BI広報部門の責任者、ラムダン・デニー・プラコソ氏は声明で、中銀の評価について次のように述べた。
慎重な債務管理の原則を実践していることに支えられ、インドネシアの対外債務構造は健全な状態を維持している
エアランガ大学で金融経済学を教えるラーマ・ガフミ氏は、より慎重な見方を示した。同氏は、インドネシアは「警戒領域」にあり、利用可能な外貨や返済スケジュール、ルピアで収入を得ながらドル建て債務を抱える企業に注意が必要だと述べた。
2026年11月17日に公表された発言で、ラーマ氏はインドネシアは債務返済能力の危機には陥っていないものの、外貨流動性と対外的な脆弱性を注意深く監視する必要があると述べた。同氏は新興国における一般的な慎重基準をGDP比約40~50%とした一方、その水準を下回っているだけでは返済の耐性があるとは言えないと警告した。
2つの評価は、同じバランスシートの異なる側面に焦点を当てている。BIは債務の規模と満期に着目し、ラーマ氏は返済に必要な資金に焦点を当てた。
第2四半期から第3四半期に何が変わったのか
政府の対外債務は第2四半期の2,163億ドルから第3四半期には2,202億ドルへと39億ドル増加した。増加率は約1.8%で、対外債務全体の伸び率を上回った。
民間の対外債務は逆に4億ドル減少し、1,967億ドルから1,963億ドルとなった。BIは、金融機関と非金融企業の双方で債務残高が減少したことが背景にあると説明した。
インドネシアで国債を意味する「Surat Berharga Negara(SBN)」への外国投資や融資実行が、政府借り入れの増加を支えた。BIによると、こうした資金流入はインドネシアの経済見通しに対する投資家の信頼が続いていることを反映している。
対外債務とは、インドネシアの居住者が国外の債権者に負う債務を指す。外貨建ておよびルピア建ての借り入れに加え、インドネシア居住者ではない投資家が保有する国内証券も含まれる。そのため、インドネシア国内で発行された債券でも、対外債務の統計に計上される場合がある。
最新の増加を時系列で見ると、次の通りだ。
- 2025年第3四半期:対外債務は約4,282億5,000万ドル。
- 2026年第2四半期:対外債務は4,554億ドルに達し、政府債務は2,163億ドル、民間債務は1,967億ドル。
- 2026年第3四半期:対外債務総額は4,589億ドルに増加。政府債務は増加し、民間債務は減少。
- 2026年11月16日、17日:BIの評価と最新の債務統計が公表され、ルピア安への関心も再び高まった。
政府の対外借り入れの使途
政府の対外債務で使途が特定された分野のうち、医療・社会サービスが最大の22%を占めた。行政・防衛・強制加入の社会保障が20.8%で続き、教育は16.2%だった。
建設は11.4%、運輸・倉庫は8.5%を占めた。これら5分野を合わせると、政府の対外債務残高2,202億ドルの78.9%に相当する。
医療と教育だけで38.2%を占め、政府債務総額にその合計比率を当てはめると約841億ドルとなる。こうした配分は、債務管理を医療、教育、交通など、人々が利用するサービスと結び付けるものだ。
BIは、対外借り入れは国家予算(APBN)の財源を確保する手段であり、債務の持続可能性を保ちながら、生産性の高い分野に資金を振り向けるものだと説明した。政府はまた、元本と利息を期日通りに支払い、慎重かつ定量的、柔軟な形で借り入れを管理する方針を示した。
ラーマ氏は、支出の質を注意深く検証する必要があると主張した。同氏は、借り入れを戦略的インフラや国民の技能・健康への投資に集中させ、融資の満期を対象事業の耐用年数に合わせるよう提言した。
2026年11月16日に公表された発言で、同氏は事業について、投資の限界資本・産出比率(ICOR)が効率的で、実体経済への乗数効果が大きいことが必要だと述べた。元本・利息の返済に充てるキャッシュフローを生まない消費的な経常支出に対外債務を使うことには反対し、長期にわたるインフラ整備には短期の商業融資より長期の譲許的融資を利用するよう勧めた。
民間債務は小幅減、4分野が大半を占める
製造業、金融・保険サービス、電力・ガス供給、鉱業・採石業を合わせると、民間対外債務の80.5%を占めた。総額1,963億ドルに当てはめると、約1,580億ドルに相当する。
四半期の減少幅は約0.2%と小さかった。長期的な推移を見ると、全体として減少した後、一部持ち直している。民間対外債務は2021年の2,028億ドルから、2022年に1,990億9,000万ドル、2023年に1,966億ドル、2024年に1,943億ドルへと減少。その後、2025年には1,951億3,000万ドルに増加した。
2026年第3四半期の民間対外債務は、2021年の水準を65億ドル下回る一方、2025年の数値を11億7,000万ドル上回った。企業は以前のピークから債務を減らしているものの、時期によって増減は異なる。
ラーマ氏は、主に国内顧客を相手にする企業は、ルピアで収入を得ながら外貨で借り入れている場合、特に大きなリスクにさらされる恐れがあると警告した。同氏は不動産、国内インフラ、公益事業をその例に挙げた。
このような企業は、自国通貨が下落すると、ドル建ての返済額が変わらなくても、必要なドルを購入するためにより多くのルピアが必要となる。ヘッジとして知られる為替リスクの軽減策は、このリスク管理に役立つ。ラーマ氏は、為替リスクを保護しなければ損失が企業を弱体化させ、国内銀行の不良債権リスクを高める恐れがあると警告した。
国別の債権者ではシンガポールが首位
債務の国別内訳では、シンガポールが最大の債権者所在地で、523億ドルを占めた。第2四半期の518億9,000万ドルから増加した。次いで米国が297億3,000万ドルで、前回の295億5,000万ドルを上回った。
中国は260億3,000万ドルで、前回の260億9,000万ドルから減少した。日本は213億8,000万ドルから208億9,000万ドルに減少し、香港は202億2,000万ドルから207億ドルに増加した。
シンガポールの債権額はインドネシアの対外債務全体の約11.4%で、米国の約1.76倍に当たる。債権者の地域別内訳には、対外債務全体における貸し手と投資家の所在地が含まれる。
国際機関では、世界銀行の一機関である国際復興開発銀行が222億9,000万ドルを占めた。アジア開発銀行は121億6,000万ドルで、国際通貨基金(IMF)の87億4,000万ドルが続いた。
イスラム開発銀行は13億4,000万ドル、その他の国際機関は合計28億2,000万ドルを占めた。これらの国際機関の債権額は総計473億5,000万ドルで、インドネシアの対外資金調達が単一の貸し手ではなく、複数の種類の債権者から成り立っていることを示している。
ルピア安でドル建て債務が問題となる理由
米ドル建て債務は2,710億8,000万ドルに達し、インドネシアの対外債務の59.07%を占めた。対外債権者が保有するルピア建て債務は946億2,000万ドル相当で、ユーロ建てが425億1,000万ドル、人民元建てが202億3,000万ドル、円建てが184億6,000万ドルだった。
ルピア建て債務は全体の約20.6%に当たる。通貨別内訳が重要なのは、ルピア建てで債務を負う借り手と、ドル、ユーロなどの外貨を調達しなければならない借り手とでは、返済リスクが異なるためだ。
1ドル=1万8,256ルピアで換算すると、ドル建て債務は約4,948兆9,000億ルピアに相当する。11月17日、ルピアは1ドル=約1万8,260ルピアまで下落した。返済圧力についてラーマ氏が言及した1ドル=1万8,200~1万8,300ルピアの範囲に近い水準だ。
ラーマ氏は、借り手への影響について次のように説明した。
「ルピアは1米ドル=約1万8,200~1万8,300ルピアで依然として圧力を受けており、対外債務の元本と利息の返済に向けてルピアを外貨に換えるコストが大幅に重くなっている」と、ラーマ氏は月曜日に述べた。
実際の為替リスクは、借り手がどれだけ外貨を稼いでいるか、またどの程度のリスク軽減策を講じているかによって異なる。ドルを受け取る輸出企業は、返済に充てるドルを確保できる。一方、主にルピアで収入を得る企業は、別の手段で外貨を調達するか、ヘッジを利用する必要がある。
長期の満期が猶予をもたらす
長期の借り入れはインドネシアの対外債務の84.3%を占め、約3,869億ドルに相当した。残る15.7%は約720億ドルだった。
政府の対外債務はすべて長期債務に分類された。民間借り入れでは、その割合は76.6%で、民間債務総額1,963億ドルのうち約1,504億ドルに相当する。
満期が長ければ、返済義務をより長い期間に分散でき、短期融資を繰り返し借り換える必要性を減らせる。借り換えとは、返済期日が近づいた債務を返済するため、新たな借り入れを行うことだ。
ラーマ氏は、世界的な資金調達環境の引き締まりや借り入れコストの上昇により、借り換えが一段と高くつく可能性があると警告した。長期債務もいずれ返済または借り換えが必要となるため、将来の返済時期とコストは債務管理の重要な要素であり続ける。
BIが公表した評価では、満期別の割合と債務比率が示されたが、ここで説明した発表には詳細な返済予定表や足元の債務返済比率は記載されていなかった。これらの指標があれば、特定の返済日に必要となる外貨の額を把握する助けになる。
エコノミストがキャッシュフローに一段の注意を求める理由
ラーマ氏は、債務の対GDP比率に過度に依存することによる「分母の錯覚」の可能性を指摘した。GDPは経済の規模を示す一方、対外債務の返済には債権者が指定する通貨で資金を用意する必要がある。
同氏は、元本・利息の支払いを輸出収入と比較する債務返済比率を、より注意深く見るよう提言した。この指標は返済額を、外貨の重要な流入源である輸出収入と結び付ける。
この計算では商品価格も関係する。11月17日の取引では、原油価格が1バレル当たり90ドルに向けて下落する一方、石炭価格は1トン当たり145ドルに向けて上昇した。輸出価格の変動は、輸出企業がインドネシアにもたらす外貨に影響する。
ラーマ氏はまた、政府の利払いを税収と比較して監視することを提案した。歳入が十分に増えなければ、利払いの増加により、インフラ、教育、医療、社会保障に充てられる予算の余地が狭まる恐れがある。
2026年10月19日の直接インタビューで、ラーマ氏は財政の硬直性と義務的支出が予算の柔軟性を制約していると指摘した。同氏は、予算赤字の見通しをGDP比約2.85%に抑え、3%の上限を下回るよう提言。併せて、税制改革、納税状況を網羅するデータベースの拡充、国有資産のより効率的な管理、優先度の低い事業の延期を勧めた。
同氏の提言には、ヘッジの強化、適切な取引での現地通貨の利用拡大、ルピアの急落、世界的な金利上昇、輸出商品の価格下落を想定した定期的なストレステストも含まれる。また、外国為替規制に従い、輸出収入を国内金融システムに取り込むよう求めた。
11月16日の発言では、対外債務へのエクスポージャーが大きい政府と国有企業に対し、ヘッジを強化し、現地通貨決済(LCS)と現地通貨取引(LCT)の利用を拡大するよう具体的に求めた。同氏は、天然資源の輸出収入を外貨建て債務の満期に合わせることや、川下産業の振興と国内課税基盤の拡大を通じて税収を強化することも提言した。11月17日の評価では、天然資源輸出収入に関する規則(DHE SDA)の順守と、インドネシアの市場リスクプレミアムを押し上げないための財政赤字規律も重視した。
対外借り入れで資金を調達する事業については、会計検査院(BPK)と財務開発監督庁(BPKP)による定期監査、失敗した事業への追加資金投入の停止、資金調達コスト、リスク、成果の一層の開示を提言した。これらは監督強化に向けた同氏の提案だ。
11月16日の提言では、対外資金を調達した各事業について、リスクプロファイル、資金調達コスト、成果をリアルタイムかつ包括的に開示するよう具体的に求めた。同氏は対外債務の拡大は今後も一定のペースで続くと予想する一方、案件の選別とリスク監督を厳格化するよう訴えた。
市場の動向が債務管理に示すもの
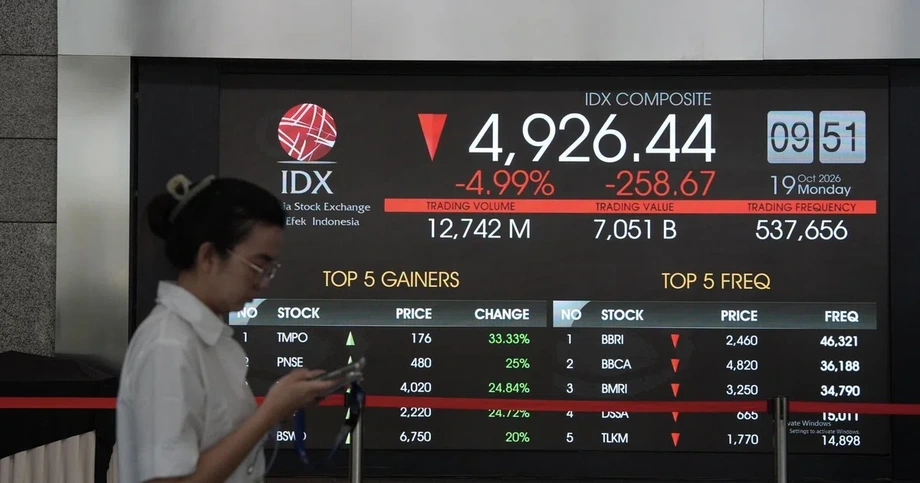
インドネシアの株式市場と通貨は11月17日、異なる動きを見せた。西インドネシア時間午前10時3分時点で、ジャカルタ総合指数は0.82%高の5,364となる一方、ルピアは1ドル=約1万8,260ルピアへ下落していた。
借り手にとって、為替レートは外貨を調達する際のルピア換算コストに直接影響する。政府にとって、外国人による証券購入は予算の資金調達を支える一方、インドネシア国外の投資家に対する債務も増やす可能性がある。
BIと政府は、対外債務が開発資金と持続可能な経済成長を支えるよう、監視・管理に向けた連携を引き続き強化すると述べた。当面の課題は、有益な事業への資金供給を続けながら、予定された返済に必要な現金と外貨を十分に確保することだ。
第3四半期の統計は、インドネシアが管理する債務の構図を示している。政府債務残高の増加、民間借り入れの小幅減、長期債務の大きな割合、そして多額のドル建て債務だ。借り入れコスト、輸出収入、ルピアの動向が、こうした債務をどれだけ無理なく返済できるかを左右する。
要点
- インドネシアの対外債務は2026年第3四半期に4,589億ドルに達し、前四半期比で35億ドル、前年同期比で7.2%増加した。
- 政府の対外債務は2,202億ドルに増加し、民間の対外債務は小幅減の1,963億ドルとなった。
- 米ドル建て債務は全体の59.07%を占め、ルピア安の影響を受けやすい状況が強まっている。
- 国別の債権者内訳では、シンガポールが523億ドルで首位となった。
- BIは、債務の対GDP比率が30.9%であることと、長期借り入れが84.3%を占めることを挙げ、債務構造を健全と評価した。
- エコノミストのラーマ・ガフミ氏は、返済に必要なキャッシュフロー、輸出収入、為替リスク、事業の実績をより注意深く監視するよう求めた。