十分な収入があっても住宅ローンを組めない理由
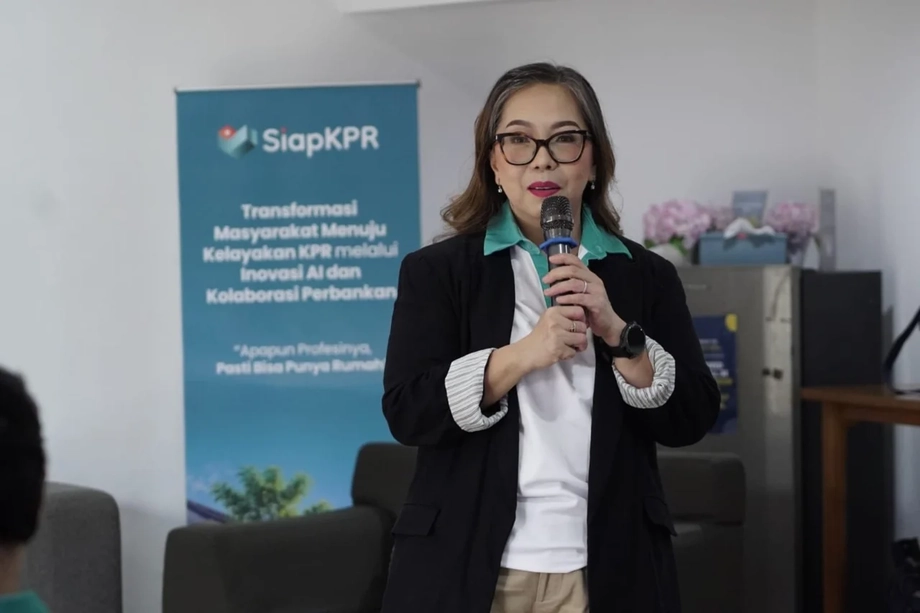
未払いのデジタルローンや収入記録の不足により、多くのインドネシア人の住宅購入希望者が、住宅ローンの申し込みが銀行に届く前に足止めされている。SiapKPRを運営するPT Melayani Sepenuh Hatiの最高経営責任者(CEO)、マリン・ノビタ氏は、却下率が50~70%に上ると説明した。2026年11月17日に南ジャカルタのクマンで開かれた同プラットフォームの発表会では、初期審査で断念した購入希望者も含め、50~80%というより広い範囲を挙げた。
目次
障害は、15万~30万ルピアの後払いサービス(ペイレイター)の延滞から、現金で収入を受け取り、証明書類がほとんど残らないことまで多岐にわたる。フリーランス、バイクタクシー運転手、小規模事業者、一部の契約社員は、返済できるだけの収入があっても、金融機関が求める記録の提示に苦労することがある。
インドネシアの住宅関連統計は、課題の大きさを示している。中央統計庁(BPS)によると、2026年3月時点で自宅を所有していない世帯は929万世帯に上った。別の住宅指標では、居住に適した基準を満たさない住宅を所有する世帯が約1,801万世帯に上る。
マリン氏が示した却下率の推計は、デベロッパーによる審査なども含む、住宅購入希望者が直面した問題を表している。全銀行の正式な住宅ローン申し込みを対象に算出した全国的な却下率は公表されていない。
SiapKPRは、購入希望者がKredit Pemilikan Rumah(KPR、インドネシア語で住宅ローン)を申し込む前の資金準備を支援する。世帯が別々に取り組みがちな、収入の証明、既存債務への対処、購入に必要な現金の貯蓄という3つの課題を一体的に扱う。最終的な融資判断は銀行が行う。
住宅取得へのアクセスは改善しているが、依然として数百万世帯が対象外
住宅・居住地域省が発表した住宅統計によると、BPSは2026年8月13日に初の住宅統計を公表した。同統計は、全国社会経済調査(Susenas)に、省庁、地方政府、その他の住宅関連機関から得た行政情報を組み合わせている。
持ち家に関する数値は、統計の公表時期である8月ではなく、2026年3月時点のものだ。持ち家のない世帯の割合は、2025年3月の13%から1年後には12.39%に低下した。世帯数は約35万世帯減り、929万世帯となった。
住宅の質も改善した。基準を満たさない住宅を所有する世帯の割合は、2025年の25.33%(1,877万世帯)から、2026年には24.03%(約1,801万世帯)に低下した。約76万世帯の減少に相当する。インドネシアの38州のうち37州で、この指標は改善した。
BPSは、建物の耐久性、1人当たりの十分な床面積、適切な衛生設備を基準に住宅を評価し、電力へのアクセスも補助的な要素としている。同省は、衛生設備が引き続き取り組みを要する分野だと指摘した。別の指標である適切な住宅へのアクセス率は、2025年の68.40%から2026年には70.30%に上昇した。
これらの数値は、具体的に2つのニーズを示す。世帯が自宅を取得できるよう支援することと、すでに所有している住宅を改善することだ。住宅ローンの準備は前者への対応となる一方、後者には改修支援やインフラ整備も重要となる。
銀行が借り手の信用記録で確認すること
バンク・タブンガン・ヌガラ(BTN)はSLIKに関する解説記事で、金融サービス庁(OJK)が2018年に旧BI Checking制度を引き継いだと説明している。後継制度の金融情報サービスシステムは、一般にSLIKとして知られる。
SLIKは、借入れ、未返済の融資、返済状況、延滞に関する情報を金融機関に提供する。銀行はこの履歴を、収入や既存の債務、自行の融資方針と併せて審査に用いる。OJKは情報自体に中立的な性質があると説明し、融資判断は各金融機関に委ねている。
マリン氏によると、多くの購入希望者は、信用情報に返済能力区分5(通称Kol 5)、つまり不良債務が記録されているため、困難に直面している。同氏は、少額のペイレイター未払い、オンライン融資、親族が他人の身分証を使って融資を受けることなどが原因となるケースを挙げた。
自分の名義で融資が組まれ、他人が資金を使って返済を怠った場合、名義人はその影響を受ける可能性がある。マリン氏によれば、現在の収入や資金繰りが改善していても、銀行が申し込みを却下することがある。
OJKの2026年のSLIK方針は、少額債務をめぐる議論に新たな詳細を加える。7月1日から、表示される信用情報は100万ルピアを超える金額が対象となり、適用方針の下で融資枠、未返済残高、累積記録が考慮される。したがって購入希望者は、個々の延滞額だけでなく、融資枠全体と記録を確認する必要がある。
ペイレイターは信用履歴と月々の返済余力の双方に影響する
OJK委員会規則第2号(2026年)は5月4日に制定された。同規則は、後払いサービスを提供する金融会社に対し、返済に問題が生じた場合に信用情報へ記録されること、債務が積み重なること、他の融資を受けにくくなる可能性について、利用者に警告するよう義務付けている。
既存の分割払いも、住宅ローンに充てられる資金を減らす。銀行は債務負担率(DBR)を調べる。これは月々の債務返済総額を月々の手取り収入と比較する指標だ。マリン氏によれば、銀行の審査基準に合うよう、希望借入額を減らしたり、申し込み前に既存債務を完済したりする必要がある場合もある。
月収600万ルピアの人がペイレイターに月150万ルピアを支払っている場合、その返済だけで収入の25%を占める。さらに月200万ルピアの住宅ローン返済が加わると、月々の債務返済額は合計350万ルピア、収入の58.3%となる。食費、交通費、光熱費などに残るのは250万ルピアだけだ。
BNPL規則では、金融会社が返済能力を審査する際の上限を、2027年と2028年は収入の40%、2029年以降は30%と定めている。銀行の住宅ローンは、関連する銀行規制と各金融機関の信用審査に従う。世帯にとって実際に重要なのは、すべての分割払いを済ませた後にいくら残るかという計算だ。
資金準備に関する一般的な指針では、総返済額を月収の30~40%程度に抑えることが推奨されている。実際に銀行が承認する金額は、申請者、融資内容、金融機関の規則によって異なる。
非正規労働者は大規模な書類上の問題に直面
インドネシアの就業者のおよそ5分の3は非正規雇用だ。インドネシア住宅・居住地開発業者協会(Apersi)の会長、ジュナイディ・アブディラ氏は、2024年の非正規労働者が8,342万人に上ったと述べた。BPSの2025年2月の労働力調査に基づく数値では、約8,600万人とされている。
マリン氏は、中心的な課題は収入の流れを示す記録がないことだと説明した。運転手は毎日支払いを受け、商店主は現金に頼り、フリーランスは月ごとに収入が変動することがある。収入と支出を整理した記録がなければ、長年にわたる返済を審査するための証拠を金融機関が得にくくなる。
従業員に一般的に求められる書類には、直近3カ月分の給与明細と在職証明書がある。事業者には、2年分の財務諸表や営業許可証が求められる場合がある。本人確認、納税、物件に関する書類も申し込みの一部となる。
給与所得者にも特有の困難がある。マリン氏によれば、銀行は勤務先や業界、勤続年数、雇用条件を確認する。毎月定期的な給与を受け取っていても、契約社員はより厳しく審査される場合がある。
申請者にとって、事業資金と個人資金の流れを分かりやすく保ち、取引記録を保存し、利用予定の金融機関が求める書類を準備することは、収入を審査しやすくするための具体的な対策となる。
若年層の住宅購入には頭金以上の貯蓄が必要
SiapKPRの発表会で示された数値によると、自宅を持ちたいと考えるインドネシアのZ世代は45%に上る。マリン氏はまた、コーヒー、動画配信サービスの契約、フードデリバリーといった日常的な支出が月150万~200万ルピアに達することがあると指摘した。
この金額では、年間支出は1,800万~2,400万ルピアとなる。この計算は、とりわけ収入が変動する人にとって、少額の買い物の積み重ねが頭金の貯蓄を遅らせる理由を示している。発表会に関連して示された説明によると、住宅価格は収入より速いペースで上昇している。
頭金は必要な現金の一部にすぎない。住宅ローンの準備に関する指針では、融資内容や諸費用によって異なるが、契約締結時や関連費用として承認額の5~10%に達する可能性があるとしている。これには事務手数料、融資手数料、保険、公証人費用などが含まれる。
したがって世帯は、物件の購入費用だけでなく、購入手続きにかかる費用も予算に組み込まなければならない。同じ指針では、収入が途絶えた場合に備え、分割払いの6~12カ月分に相当する予備資金を確保するよう推奨している。
OJKのフリデリカ・ウィディアサリ・デウィ長官は11月16日、タンゲランのSMA 33で金融責任について講演した。同氏は、ソーシャルメディアに影響された支出に警鐘を鳴らし、個人情報の取り扱いに注意するよう生徒に促した。OJKの数値では、学校や大学の学生の金融包摂率は92.76%だが、金融リテラシー率は62.72%にとどまり、利用機会と理解度の間には30.04ポイントの差がある。
SiapKPRが銀行への申し込み前に計画する支援
SiapKPRは2027年に月25~50人の顧客を支援することを目指し、10億ルピア未満の住宅に重点を置く。同社によると、人工知能(AI)を使って資金準備の状況を評価し、信用上の障害を特定し、申し込み書類の作成を支援する。
参加者は、デベロッパーや銀行の提携先とともに審査や定期的な評価を受ける。支援内容には、支払いのリマインダー、金融書類の確認と修正、信用状況の評価、住宅選びのサポートが含まれる。相談から住宅ローン申し込み、契約締結、物件引き渡しまでを支援するとしている。
マリン氏は、補助金付き住宅では3~6カ月、10億ルピア未満の一般住宅では6~12カ月の準備期間を想定していると説明した。この期間に申請者は記録を整理し、債務に対処し、定期的な貯蓄を示すことができる。
提案されている仕組みの一つでは、購入者が住宅価格の5%に当たる頭金を、12カ月かけてデベロッパーに支払う。価格5億ルピアの住宅を例にすると、頭金は2,500万ルピア、月々の支払いは約208万ルピアとなる。この支払い記録は、住宅ローン申し込みに向けた購入者の準備の一部となる。
SiapKPRによると、6社のデベロッパーが同プラットフォームを支援している。参加デベロッパーとして、Pesona Kahuripan、MASGroup、Delta Group、Kemang Eminenceの名を挙げている。提携銀行にはBTNまたはBSN、バンク・マンディリ、バンク・ノブが含まれ、提携拡大を計画している。
同社は、参加者が購入に進んだ場合にデベロッパーから、紹介した借り手が住宅ローンの融資基準を満たした場合に銀行から、それぞれ手数料を得る。つまり、同社の資金準備サービスは、物件の成約や融資先の紹介と結び付いている。融資の承認は銀行の審査次第だ。
賃貸から持ち家へ進む別の道
Apersiは、頭金が限られていたり収入が不規則だったりする世帯向けに、賃貸後に購入する仕組みを提案している。ジュナイディ氏が説明したモデルでは、世帯はまず、場合によっては2年間住宅を借り、その間の家賃の一部を補助金付き住宅ローンの頭金に充てる。
この仕組みでは、貯蓄期間中も家族が住宅に住むことができる。デベロッパーに頭金を分割払いする方法とは異なり、家賃で当面の住居を確保し、そのうち合意した一部を将来の購入資金に回す。
公的制度も住宅取得へのアクセス拡大に取り組んでいる。住宅省によると、インドネシアの補助付き住宅流動性融資制度FLPPを通じて、2026年上半期に9万1,531戸が融資を受けた。住宅プログラム融資の借り手は9万5,878人に達し、融資額は約20兆5,800億ルピアとなった。
改修支援や地方政府の支援は、別の費用負担に対応している。同省によると、住宅改修プログラムの対象は8万8,635戸、州予算による支援を受けた住宅は4,014戸、建築許可手数料の免除対象は10万1,201戸だった。住宅改善支援プログラムBSPSの目標は、約4万5,000戸から40万戸に引き上げられた。
信用情報の確認と、危険な抜け道の回避
BTNによると、個人はOJKのiDebKuサービスを通じてオンラインで信用情報を請求するか、身分証を持参してOJK事務所を訪れることができる。同社の解説によると、オンラインでの結果は登録と確認の後、遅くとも1営業日以内にメールで送付される。誤った情報が見つかった場合、申請者は報告元の金融機関に連絡できる。
OJKの2026年方針では、融資完済後3営業日以内に返済状況を更新するよう義務付けている。過去の借入れや返済履歴も金融機関の審査対象となるため、申請者は完済状況と信用情報全体の両方を確認する必要がある。
融資機関などの監督を担当するOJK幹部のアグスマン氏は、11月16日の書面声明で、オンライン融資の返済を免れる手助けを約束する仲介業者を利用しても、債務や延滞記録は残ると警告した。
OJKによると、返済問題が90日を超える状況を測るTWP90指標で、オンライン融資の延滞における借り手の50.69%を19~34歳が占めた。規制当局は監督を強化し、融資審査、モニタリング、教育の改善を計画している。
金融支援を求める人々には、詐欺も別のリスクとなる。2026年1~9月に、OJKのタスクフォースは違法な金融事業者1,489社を摘発した。インドネシア反詐欺センターには74万1,000件を超える報告が寄せられ、約74万8,000口座を凍結。関連額は9,703億ルピアに上り、被害者には2,107億5,000万ルピアが返還された。
住宅ローン準備に関わる日程
信用情報、住宅統計、新たな準備支援サービスに関する変化が進んでいる。次の節目として示されているのは、SiapKPRの2027年の顧客目標と、予定されているBNPLの返済能力審査上限だ。
- 2025年8月4日:Apersiが、まず賃貸し、家賃の一部を積み立てて補助付き住宅ローンの頭金に充てる仕組みを説明。
- 2026年5月4日:OJKが、信用情報への記録や借入れのリスクについて警告を義務付けるBNPL規則を制定。
- 2026年7月1日:改定されたSLIK情報表示方針が施行。
- 2026年8月13日:BPSが、3月時点の持ち家に関する数値を含む住宅統計を公表。
- 2026年11月16、17日:OJKが消費者向け警告を発し、SiapKPRがジャカルタで資金準備プログラムを発表。
- 2027、2028年:BNPLを扱う金融会社の返済能力審査上限は収入の40%。2029年から30%に引き下げ。
住宅購入希望者が直ちに取り組むべきことは実務的だ。住宅ローンを申し込む前に、信用情報を取得し、収入証明を整理し、既存の分割払いをすべて計算して、頭金と契約費用の予算を立てる必要がある。
要点
- SiapKPRのCEOは、初期審査を含む却下率の推計として50~80%を示した。
- インドネシアでは2026年3月時点で、自宅を所有していない世帯が929万世帯に上り、前年より約35万世帯減少した。
- 延滞債務、多額の月々の返済、収入記録の不備が住宅ローン申し込みの妨げとなり得る。
- 就業者のおよそ5分の3を非正規労働者が占めており、収入証明は広範な課題となっている。
- SiapKPRは2027年に月25~50人の支援を目指すが、融資権限は銀行にある。
- 購入者には、月々の返済に十分な収入に加え、頭金、契約費用、予備資金が必要だ。