規制当局が次の救済策の決定を主導
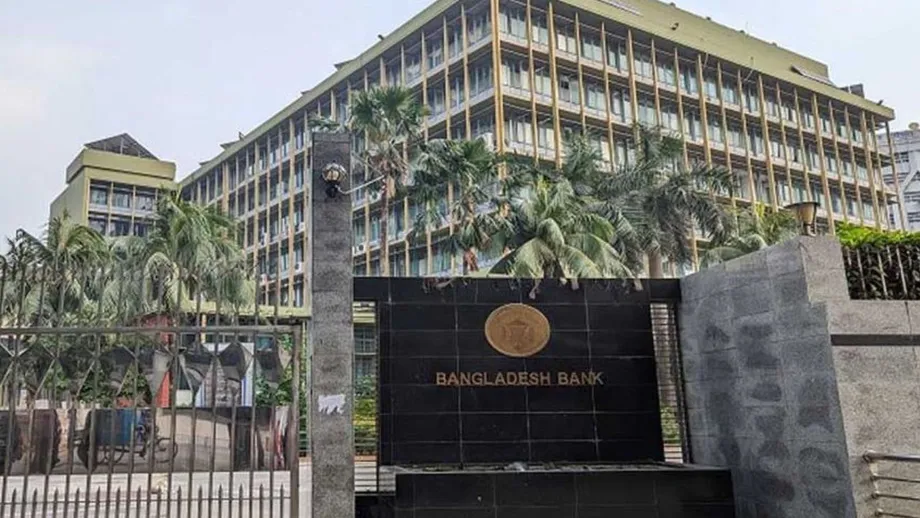
バングラデシュ銀行は2026年11月17日、パドマ銀行を破綻処理の対象とすることを承認した。長年にわたる救済策の失敗を経て、再編、合併、新たな資本注入、または清算への道が開かれた。預金約6,100億タカが未払いのままで、銀行の財務難は従業員850人の給与引き出しも制限している。
目次
ムド・モスタクル・ラフマン総裁が議長を務める中央銀行理事会は、銀行破綻処理局に提案書を作成し、次回の理事会で報告するよう指示した。バングラデシュ銀行の報道官で執行役員のアリエフ・ホサイン・カーン氏が決定を確認した。
「バングラデシュ銀行の理事会は、パドマ銀行を破綻処理の対象とすることを決定した」と同氏は述べた。
破綻処理の方法、返済日程、次回理事会の日程は発表されていない。局の提案は承認を得るため理事会に提出され、外部監査と銀行資産の評価が選択を導く見通しだ。
預金者にとって差し迫った懸念は、すでに銀行に預けた資金を引き出せるかどうかだ。政府にとっては、費用のかかる問題が再燃する。国有の銀行4行とバングラデシュ投資公社(ICB)はすでに公的資金をパドマに投じたが、財務状況の回復には至っていない。
破綻処理により、問題を抱える銀行のどの部分を存続させられるのか、損失にどう対処するのか、別の金融機関が事業を引き継ぐべきかを規制当局が判断するための正式な手続きが設けられる。パドマの案件は、繰り返されてきた再建策から、将来の事業構造を決める段階へと移る。
取締役会と経営陣はどうなるのか
バングラデシュ銀行は、パドマ銀行の経営を担う管財人を任命し、現取締役会に代える見通しだ。銀行の財務状況を調査する間、管財人と破綻処理局が業務を監督する。
外部監査で会計を精査する一方、資産査定では融資やその他資産の価値と回収可能性を調べる。借り手に返済能力がなかったり、担保物件で債務を賄えなかったりすれば、帳簿上の融資額は実際には大幅に低い価値しかない可能性がある。
バングラデシュ銀行の上級幹部は、調査では銀行の現状に責任を負う者の特定も目指すと述べた。監査の勧告を受けて追加措置を講じるという。
選択肢はパドマを別の金融機関と統合することに限らない。新たな資本注入、資産・負債の移転、別の銀行の管理下への事業移管、または清算による金融機関の閉鎖も含まれる。いずれの方法でも、資金調達、預金債務、帳簿にすでに計上された損失について判断が必要となる。
融資危機の深刻さは
2026年6月時点の数値として引用されたバングラデシュ銀行のデータによると、実行された融資5,539億タカのうち不良債権は4,932億タカで、約89%に達した。中央銀行のデータを引用する別の資料では、分類融資は5,538億タカで融資残高の約90%とされ、破綻処理の発表に伴う説明では不良債権の割合は92%とされている。
必要な資金を算定するうえで、この差は重要だ。そのため、今後の資産査定が救済策の決定を左右する。いずれの数値を見ても、パドマが融資したタカの約10分の9が問題債権に分類されている。
パドマは資本がマイナスで、すぐに利用できる現金が著しく不足し、利息収入もマイナスとなっている。資本は損失を吸収する緩衝材であり、債務超過とは帳簿上の負債が資産を上回る状態を指す。流動性とは、預金引き出しを含む直近の支払いに充てられる資金のことだ。
2025年6月時点の数値を用いた資料では、債務超過額は4,533億タカ、預金は6,347億タカ、融資は5,598億タカだった。融資のうち5,131億タカ、91.66%が不良債権だった。資料には営業損失341億4,200万タカ、罰金や所要準備金の不足分を含むバングラデシュ銀行への支払額683億タカも記載されている。
パドマの融資問題は全国平均を大きく上回る。総裁の銀行再建資金案をめぐる議論で示されたバングラデシュ銀行の2026年6月時点の数値では、銀行部門の不良債権比率は32.78%だった。パドマの89~92%という報告値は、その約2.7~2.8倍にあたる。
預金者と従業員、資金へのアクセスに制限
何千人もの預金者が貯蓄を引き出せず苦しんでおり、銀行は財政支援を受けながらも、長年にわたり顧客への返済を果たせていない。未払い預金は約6,100億タカ、すなわち610億タカに相当する。1クロールは1,000万タカ。
返済を待つ大口預金者には公的機関も含まれる。未払い額は以下の通り。
- バングラデシュ気候変動信託基金に722億タカ。
- チッタゴン港湾局に182億タカ。
- ICBに153億タカ。
- バングラデシュ生命保険公社に109億タカ。
- バングラデシュ・インフラ金融基金に80億タカ。
- モングラ港湾局に68億タカ。
- ティタス・ガス・トランスミッション&ディストリビューションに58億タカ。
この7件の合計は1,372億タカで、報告された未払い預金の約22.5%にあたる。パドマの財務問題は、気候変動対策資金、港湾、保険、インフラ、エネルギーを担う機関にも影響を及ぼしている。
パドマの従業員850人は2025年8月以降、給与が口座に振り込まれているものの、引き出しは段階的にしか認められていない。給与が口座に記帳されても、家計の支払いに全額が必要な従業員にとっては十分な助けにならない。
銀行はダッカのグルシャン2にあるフィナンス・スクエアの本店で営業を続けており、家賃は月額60万タカと報じられている。年間では720万タカにあたり、顧客が資金を待つ間も継続的な費用が発生している。
破綻処理手続きを定める法律
11月の決定は2026年銀行破綻処理法に基づいて行われる。政府が公表した2025年破綻処理令は2025年5月9日に発令されたが、2026年法(2026年法律第88号)によって廃止されたと明記している。
旧令は現行法に先立つ枠組みを定めていた。その目的として、不可欠な銀行サービスの維持、預金者の保護、公的資金への依存抑制、資産価値の保全、金融システムへの信頼維持などを掲げていた。
銀行の存続可能性に関わる財務状況として、資本・流動性要件の不履行、支払不能、預金者への支払い不能などを挙げていた。また、株式、資産、負債の移転、一時的なブリッジバンクの設立、資本増強、適格負債の削減や転換も定めていた。
2026年法の下でパドマに適用される可能性がある選択肢には、資本再注入とベイルインが含まれる。資本再注入とは、損失を吸収し銀行を支える資本を追加することだ。ベイルインは、銀行に対する適格債権を損失吸収に充てる手法で、例えば債権額を減らしたり株式に転換したりする。個々の債権の取り扱いは、適用法と承認された計画によって決まる。
清算で何が行われるか
清算とは銀行業務を終了し、資産を換金して、法的な債権順位に従って利用可能な資金を分配することを意味する。一方、合併や事業譲渡では、事業の一部または全部を別の金融機関に移すことを目指す。
政府が公表した旧清算章は、廃止された2025年令でこの手続きがどう定められていたかを示している。破綻処理手段で所定の目的を達成できない場合、資産・負債の一部が移転された場合、または実効的な破綻処理がもはや不可能な場合、バングラデシュ銀行が清算を開始できるとしていた。
旧枠組みでは、中央銀行が免許を取り消し、高等裁判所部に申立てを行うことになっていた。裁判所は申立てから5営業日以内に審理日を設定し、30営業日以内に命令を出す必要があった。その後、清算人が3カ月以内に詳細な計画を作成することになっていた。
計画では、資産売却、債権回収、取締役や役員による違法行為、補償の取り組み、雇用上の取り決め、債権者への支払いを扱う必要があった。これらの規定は廃止された令に基づくもので、パドマの承認済み手続きは2026年法に従って進められる。
過去の公的救済策が実を結ばなかった経緯
パドマは2013年、元内相でアワミ連盟の幹部だったムヒウディン・カーン・アラムギル氏を会長として、ファーマーズ銀行の名で営業を開始した。規制当局の承認前に支店開設や採用を進めたことが問題視され、その後、深刻な融資不正の疑いが浮上した。
バングラデシュ銀行は2015年と2016年に重大な不正を発見した。設立から3年以内に3,500億タカ超が流用されたとの疑惑も出た。銀行の状況が悪化する中、アラムギル氏は2017年に辞任した。
2018年、ソナリ、ジャナタ、アグラニ、ルパリの各銀行とICBが、当初60%の株式を取得するため715億タカを投資した。その後、5者の合計持ち分は約68%とされた。劣後債や定期預金による支援も行い、追加投資額は約1,000億タカと報じられた。
チョウドリー・ナフィーズ・サラファト氏は2018年1月に会長に就任した。信頼回復を目指し、2019年にファーマーズ銀行はパドマ銀行に改称されたが、損失は続いた。サラファト氏は健康上の理由を挙げ、2024年1月に辞任した。
2025年9月までに、パドマはさらに3,500億タカの流動性支援を求めていた。ソナリ銀行のマネジングディレクターで、戦略的投資家としてパドマの会長を務めていたムド・ショーカット・アリ・カーン氏は当時、銀行には新たな預金がなく、既存の預金者に返済できないと述べた。融資の回収金は給与と家賃の支払いに充てられていた。
頓挫した合併と新たな道筋
2024年3月の計画では、パドマをEXIM銀行と合併する予定だった。両行はバングラデシュ銀行本部で覚書に署名したが、アワミ連盟政権の崩壊後、手続きは停止された。
主な動きは10年以上にわたって展開してきた。
- 2013年:ファーマーズ銀行設立。
- 2017年:金融危機の中、ムヒウディン・カーン・アラムギル氏が会長を辞任。
- 2018年:国有銀行4行とICBが株式取得のため715億タカを支援。サラファト氏が会長に就任。
- 2019年:ファーマーズ銀行がパドマ銀行に改称。
- 2024年3月:パドマ銀行とEXIM銀行が合併覚書に署名。その後、計画は停止。
- 2025年10月:バングラデシュ銀行の監督局が、早期是正措置の枠組みに基づく破綻処理を勧告。
- 2026年11月17日:中央銀行理事会がパドマを破綻処理の対象とすることを承認。
早期是正措置とは、財務状況が悪化した銀行とその取締役会に、合理的な期間内に対応を求める規制手続きだ。2025年10月の勧告により、パドマの案件は正式な破綻処理を担う部局に移る方向となった。
バングラデシュではすでに、問題を抱える5行をサンミリト・イスラミ銀行に統合し、政府が投資を通じて完全所有する形で破綻処理を実施している。パドマの次の段階は、独自の資産査定、資金需要、中央銀行理事会に提出される提案次第となる。
説明責任と追加介入のコスト
予定されている監査と並行して、元会長のサラファト氏をめぐる刑事捜査が進んでいる。2025年11月、刑事捜査局(CID)は同氏と家族、関係者を相手取り、1,613億タカ超を資金洗浄したとして訴訟を起こした。
CIDは、レース・アセット・マネジメントが運用する投資信託の資金がファーマーズ銀行に投資され、被告らが取締役の地位を得る助けとなったと主張した。捜査当局はまた、個人的利益のために資金が複数の法人や投資先を通じて移されたと主張している。これらは刑事事件での आरोपである。
パドマの破綻処理では、資金回収と不可欠な債務の支払いを維持するコストの双方に対処する必要がある。株式の大半はすでに公的機関が保有しており、追加の資本注入を行う場合、誰が資金を拠出するのか、借り手やその他資産からどれだけ回収できるのかを決めなければならない。
次の具体的な段階は、破綻処理局がバングラデシュ銀行理事会に提案を再提出することだ。外部監査と資産査定に裏付けられた提案によって、パドマが形を変えて存続するのか、別の銀行の傘下に入るのか、清算に進むのかが決まる。
要点
- バングラデシュ銀行は2026年11月17日、パドマ銀行を破綻処理の対象とすることを承認した。
- 破綻処理局は次回理事会に向けて提案書を作成する必要がある。
- 再編、新たな資本注入、資産移転、合併、清算が選択肢として残されている。
- 預金約6,100億タカが未払いで、従業員の給与引き出しも段階的に制限されている。
- 不良債権比率は89~92%と報告され、外部による資産査定が予定されている。
- 過去の公的投資とEXIM銀行との合併計画は、持続的な再建につながらなかった。