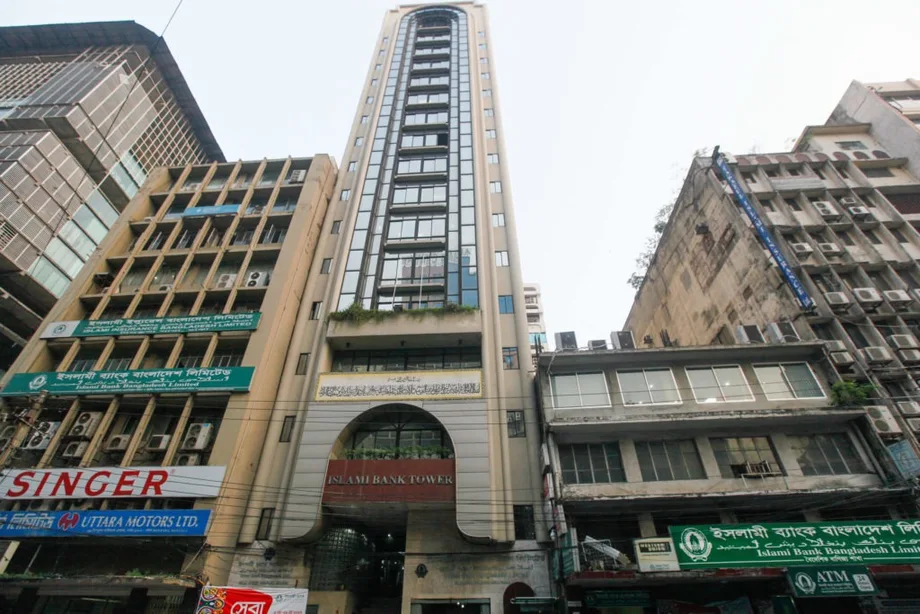
経営救済案に伴う所有権の対価
バングラデシュ最大の民間商業銀行であるイスラミ銀行は、新株発行を通じて政府または国の機関から6,000億タカの出資を受けることを求めている。実現すれば、同行の78.8%が公的所有となる可能性がある。融資の半分超が債務不履行となり、損失に備えた引当金の不足額は8兆5,886億タカに達している。
目次
バングラデシュ銀行の銀行規制・政策局は2026年11月9日、政府が提案された出資を支援するかどうかを尋ねる書簡を金融機関局に送った。同行が4月4日に「資本回復計画2027~2033年」を提出したことを受けたもの。
提案では、イスラミ銀行は1株10タカの普通株を600億株、特定の投資家に売却する私募で発行する。発行済み株式に対して株主が払い込んだ資金を指す払込資本金は、1,609億9,900万タカから7,609億9,900万タカに増える。
この取引は、同行の財務状況と支配権の両方を変えることになる。政府が出資すれば新たな資本を確保できる一方、裁判所命令で株式が凍結されているSアラム・グループと関係する株主の持ち分比率は大幅に低下する可能性がある。
中央銀行は出資の判断を政府に委ねている。金融機関局の職員は、提案を検討中だと認めた。出資する機関、資金源、最終的な評価額、所有権の構成、実施日程はまだ決まっていない。
6,000億タカで支配権を得る仕組み
提案された所有比率は新株発行の規模から算出される。6,000億タカを、増資後の払込資本金7,609億9,900万タカで割ると約78.8%となる。発行分をすべて政府または国の機関が引き受ける場合、既存株主全体の持ち分は約21.2%となる。
株式の希薄化は、総株式数を増やすことで起きる。既存投資家は保有株数を維持したまま、銀行に占める持ち分比率が小さくなることがある。今回の新株は、既に発行済みの全株式を3倍以上上回る。
Sアラム・グループと関連24団体は、既発行株式の81.59~81.92%に相当する131億3,500万~131億8,900万株を取得した。提案された増資後も保有株数が変わらないとすれば、関連団体を含む同グループの持ち分は約17.3%に低下する。その他の既存投資家の持ち分は約3.8~3.9%となる。
イスラミ銀行の幹部は、国の出資を求める狙いの一つは、旧所有者が新株を購入して影響力を取り戻すのを防ぐことだと述べた。同行が立ち直った後、政府が保有株を一般投資家に売却する可能性があるという。売却日程や撤退条件は示されていない。
授権資本の上限引き上げは別の手続き
イスラミ銀行は授権資本を2,000億タカから1兆タカに引き上げることも求めている。取締役会は11月4日にこの案を承認し、決定は11月5日に公表された。バングラデシュ銀行は異議なし証明書を発行している。
授権資本とは、会社の基本文書に基づき発行が認められる株式資本の上限だ。この上限を引き上げれば、将来の株式発行に余地が生まれる。払込資本金は、投資家が実際に発行株式の代金を払い込んだ時点で増加する。
同行は定款を改正し、臨時株主総会での承認を含む必要な認可を得なければならない。会社登記機関とバングラデシュ証券取引委員会も承認手続きに関わる。
カマル・ウディン・ジャシム上級専務理事は、この増額により不良債権に起因する資本不足への対応が進むと述べた。バングラデシュ銀行の職員によると、授権資本を1兆タカに引き上げるには、引受資本を少なくとも5,000億タカ、払込資本金を2,500億タカとする必要がある。
政府が提案どおり株式を購入すれば、払込資本金はこの最低額を上回る。授権資本の上限を広げれば、必要な決定と承認を経て、さらなる株式発行が可能となる。
2026年に損失が拡大
イスラミ銀行の未監査決算によると、2026年1~9月期の連結損失は3,286億タカだった。前年同期は約100億タカの連結利益を計上していた。連結決算は子会社を含み、単体決算は銀行本体のみを対象とする。
単体ベースの9カ月間の損失は3,302億5,700万タカで、2025年の同じ期間は約79億タカの利益だった。財務開示では7~9月期の損失を1,970億1,800万タカとしている一方、資本提案に関する報道では同四半期の損失を1,976億タカとしている。
同行は、投資収益の減少、預金者への利益支払いの増加、多額の不良投資残高が業績悪化の要因だと説明した。イスラム金融では、融資は一般に「投資」と表現され、預金者に支払うリターンは「利益」と呼ばれる。
イスラミ銀行は、関係者が過年度から引き継いだ大口融資枠を利用して資金を横領し、投資資金が返済されないまま、認識できる収益が制限されたと述べた。こうした説明からは、過去の融資の回収が財務再建の中心課題となっていることがうかがえる。
また、報告期間の期末にかけて預金残高が減少する一方、預金コストは上昇したという。融資から得られる収入が減る一方、預金者への支払いは高止まりし、収益を両面から圧迫している。
融資残高の半分超が債務不履行
資本回復計画が引用するバングラデシュ銀行のデータによると、9月末の融資残高は1兆8,186億タカで、このうち1兆60億タカが債務不履行となっていた。授権資本の増額に関する報道では、同月の不良債権総額を1兆600億タカとする、より高い数字が示されている。
資本回復計画が引用する数字では、融資残高の約55.3%が債務不履行に陥っていた。より高い数字を用いれば約58.3%となる。いずれの計算でも、融資残高の半分超が不良債権に分類されていたことになる。
債務不履行融資とは、適用規則に基づく返済が借り手によって行われていない融資を指す。銀行にとっては、見込んでいた資金が入らず、収益の認識が難しくなり、潜在的な損失に備えて資金を確保しなければならないことを意味する。
悪化は急速に進んだ。監査人によると、分類融資は2024年末に6,571億5,000万タカとなり、前年比849%増加した。2026年9月の1兆60億タカという数字は、2024年末からさらに3,488億5,000万タカ、約53%増えた水準だ。
同行によると、2024年に不良債権に分類された融資の多くは、それ以前から問題を抱えていたが、同年8月の政変後、監査人やバングラデシュ銀行の検査官が正式に認定した。したがって、数字には不健全な融資の実態と、以前からあった損失の顕在化の両方が反映されている。
損失への備えは必要額を大幅に下回る
イスラミ銀行が直近で報告した引当金不足額8,588億6,000万タカは、提案された出資額6,000億タカの14倍を超える。引当金は、融資やその他の資産に生じると見込まれる損失を補うため、収益から計上する金額だ。
資本と引当金は関連するが、役割は異なる。株式資本は、損失を吸収できる所有者側の備えとなる。引当金は、問題資産から見込まれる費用を計上するものだ。株式資本を増やせば、損失の認識や未払い融資の回収を進める間も、銀行の耐久力を高められる。
監査法人Mahfel Huq & Co Chartered AccountantsとA. Wahab & Co Chartered Accountantsは、2024年末時点で必要な引当金が7,671億5,000万タカだったのに対し、実際の計上額は694億5,000万タカにとどまっていたと指摘した。不足額は6,977億タカだった。
2025年の年次報告書では、必要な引当金9,253億7,000万タカに対し、計上額は792億2,000万タカで、8,461億5,000万タカが不足していた。直近の不足額8,588億6,000万タカは、2024年末より1,611億6,000万タカ、約23%多い。
監査人は、引当金の計上不足によって資産、利益、自己資本が過大評価され、負債が過小評価されていたと述べた。同行は、十分な引当金を計上していなかったため報告上の利益が実態より高く見えていたと認め、バングラデシュ銀行から不足解消に向け段階的に対応する猶予を得たと説明した。
資本水準も規制要件を下回っていた。2025年の年次報告書によると、リスク加重資産に対する自己資本比率は、同行単体で6.42%、子会社を含めて6.60%だった。要件は12.50%。この比率は、リスクを考慮した資産に対して銀行がどれだけの資本を備えているかを示す。
預金者の信頼維持に再び圧力
イスラミ銀行は2025年に、不良債権の回収が約2,000億タカに達し、最初の8カ月で預金が1,820億タカ増加するなど、進展があったと報告した。また、2025年8月までの1年間に預金者が300万人増えたとしている。
同行は顧客基盤を2,500万人と説明し、預金の90%を個人顧客が、2%未満を法人顧客が占めるとしている。したがって、一般の預金者をつなぎ留められるかどうかは、日々の銀行業務に直結する。
2026年1~9月期の営業キャッシュフローは、1株当たりマイナス36.54タカまで落ち込んだ。同行は主な要因として7~9月期の異例の預金引き出しを挙げ、預金獲得と十分な流動性の維持に取り組んでいると述べた。
流動性とは、顧客の支払い要求に応じる際に使える現金や換金しやすい資産があることを指す。資本は、銀行が損失を吸収できる力に関わる。金融機関には、預金引き出しに対応する十分な資金と、損失を支える財務基盤の両方が必要だ。
連結純資産価値(負債を差し引いた報告上の資産を株式数で割った値)は、2025年12月末の1株当たり44.52タカから、2026年9月末には23.64タカに低下した。約47%の減少で、株主の財務的な備えがいかに急速に縮小したかを示している。
救済策をめぐり所有権の保護策に意見の相違
Sアラム・グループは2017年から2024年8月までイスラミ銀行を支配していた。バングラデシュ金融情報部の調査では、同グループが22の名義人やペーパーカンパニーと疑われる企業を通じ、2016~17年に株式の72%を取得したことが判明した。現在のより大きな所有比率の推計には、直接保有分と関連団体の保有分が含まれる。
その後、同行のガバナンス体制は再び変化した。暫定政権下でジャマート・イスラミと関係する人物が取締役会に復帰したが、2月の選挙後、当時の会長と社長兼マネジングディレクターは辞任を余儀なくされた。現在はバングラデシュ銀行が任命した管理者が取締役会の機能を担っている。
バングラデシュ銀行の元総裁アーサン・H・マンスール氏は、政府出資案に反対した。国有銀行の実績は政府所有の弱点を示しているとし、出資金は数年で使い切られ、銀行がさらなる公的支援を必要とする可能性があると警告した。
マンスール氏は、イスラム開発銀行、ドバイ・イスラム銀行、クウェート・ファイナンス・ハウスを含む旧外国人株主に資金提供を求めるか、新たな外国投資家を呼び込む案を提起した。また、規制当局による監督を強化したうえで、国内の民間投資を受け入れることも支持した。
政策対話センターの特別研究員ファヒミダ・カトゥン氏は、同行の資本状況と資産の質に基づき、慎重に検討すべきだと述べた。財務基盤の回復と維持には、バングラデシュ銀行が積極的な役割を果たす必要があるという。
対立する案は、同じ差し迫った問題に異なる方向から対処しようとしている。政府出資なら、凍結された旧来の持ち分を希薄化しつつ資本を供給できる。民間出資には、元支配者が名義人を通じて復帰するのを防ぐ仕組みとともに、財務リスクを受け入れる投資家が必要となる。
重要な決定と日付
政府が次に判断するのは、株主として出資するかどうかだ。バングラデシュ銀行の書簡はこの政策判断を求めている。一方、授権資本の手続きは、銀行が追加株式を発行する法的能力に関するものだ。
主な動きは数年にわたる。
- 2016~17年:金融情報部の調査で、名義人やペーパーカンパニーと疑われる企業を通じた株式72%の取得が明らかになった。
- 2024年8月:政変を受け、Sアラム・グループによる支配が終了した。
- 2024年末:監査人が引当金不足額6,977億タカを記録した。
- 2026年4月4日:イスラミ銀行が「資本回復計画2027~2033年」を提出した。
- 2026年9月末:大幅な損失、広範な融資の債務不履行、純資産価値のさらなる低下が記録された。
- 2026年11月4~5日:取締役会が授権資本の増額案を承認し、公表した。
- 2026年11月9日:バングラデシュ銀行が金融機関局に、政府が株式出資案を支援するかどうかを尋ねた。
預金者にとって重要なのは、資金に確実にアクセスでき、銀行が営業を続けられることだ。公的財政にとっては、多額の未回収融資を抱える銀行の所有リスクを引き受けるかどうかが問われる。既存株主にとっては、提案された増資により持ち分比率が大幅に低下する。
引当金不足の規模を踏まえると、再建計画は未払い融資の回収、損失の認識、今後の融資管理にも左右される。提案された出資は銀行の所有者を直ちに変えるが、財務再建には回復計画の期間を通じた取り組みが必要となる。
要点
- イスラミ銀行は、新株600億株の発行を通じて政府または国の機関から6,000億タカの出資を求めている。
- 全株を引き受ければ、公的投資家の持ち分は約78.8%となり、既存株主の持ち分は大幅に希薄化する。
- 同行は2026年1~9月期に単体で3,302億5,700万タカの損失を計上した。
- 不良債権は融資残高の半分を超え、報告された引当金不足額は8,588億6,000万タカに達した。
- バングラデシュ銀行は授権資本の上限引き上げを認めたが、追加の承認が必要となる。
- 政府は出資案を検討中で、最終的な資金調達方法と取引条件は未定だ。