電力が増えれば、計算能力を拡大できる
中国は2025年に10兆6,000億キロワット時の電力を発電した。世界全体の約3分の1に当たり、米国の発電量の2.4倍に相当する。この規模は人工知能(AI)をめぐる競争で重要だ。専用チップを大量に集めるには、AIモデルの学習や稼働に膨大な電力が必要で、データセンターもチップの冷却に電力を使う。
目次
中国の電力システムは急速に拡大している。発電設備容量は2025年末までに39億キロワットに達し、中国電力企業連合会は2026年末までに約43億キロワットになると予測している。2026〜2030年を対象とする第15次五カ年計画では、さらに1,500ギガワットの設備容量を増やすことを目指しており、その増加分の3分の2は再生可能エネルギーで賄われる見通しだ。
米国が直面する課題は、部分的に異なる。AIチップメーカーやテクノロジー企業を擁する一方、新たなデータセンターは電力接続や送電線、変圧器などの設備が整うまで何年も待つことがある。中国で電力供給が拡大すれば、大規模な計算クラスターを稼働させる余地が広がる可能性がある。個々のチップの性能が低いため、より多くの電力を使うシステムも含まれる。
これは潜在的な優位性であり、どちらが勝つかを単純に示す指標ではない。中国は依然として先端プロセッサーの供給に制約を抱える一方、米国のチップやソフトウエアは追随が難しい。競争の行方は、各国が電力、チップ、ネットワーク、実用的なAIサービスをどこまで結びつけられるかにかかっている。
「電子の不足」とは何を意味するのか
OpenAIは、米国が十分な速さでエネルギー供給能力を構築できなければ、「電子の不足」が米国のAI優位を脅かしかねないと警告している。この表現が示すのは現実的な問題だ。企業が先端チップを保有し、データセンター建設の資金を確保していても、安定した電力がなければコンピューターを大規模に稼働させられない。
Googleの元最高経営責任者(CEO)、エリック・シュミット氏は2025年、米国には「あらゆる形態の」エネルギーが必要であり、しかも早急に確保する必要があると議会で述べた。イーロン・マスク氏も、電力はAIの成長を左右する重要な制約だと説明している。発電事業や送電網への接続には、データセンターそのものの建設より長い時間がかかることが多いという懸念がある。
国際エネルギー機関(IEA)は、世界のデータセンターが2024年に約415テラワット時の電力を消費したと推計している。世界全体の消費量の約1.5%に当たる。基本シナリオでは、消費量は2030年までに約945テラワット時に増える。IEAは、中国の需要が2024年から約175テラワット時、170%増加する一方、米国では約240テラワット時、130%増えると予測する。両国を合わせると、世界全体の増加予測の約80%を占める。
IEAのAIのエネルギー分析は、予測に幅がある理由も説明している。AIの普及、ハードウエアとソフトウエアの効率改善、電力インフラの整備の遅れは、いずれもデータセンターの電力消費量を変える可能性がある。データセンターの建設には2〜3年かかるが、電力システム全体の計画と建設にはそれ以上の時間が必要となる場合がある。
中国、再生可能エネルギーを過去にない規模で増設
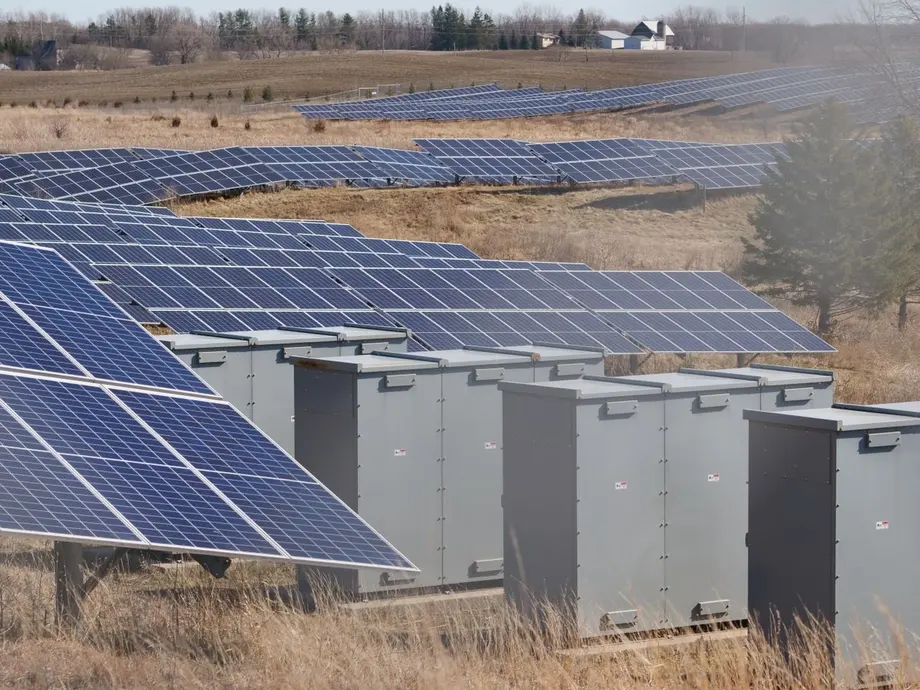
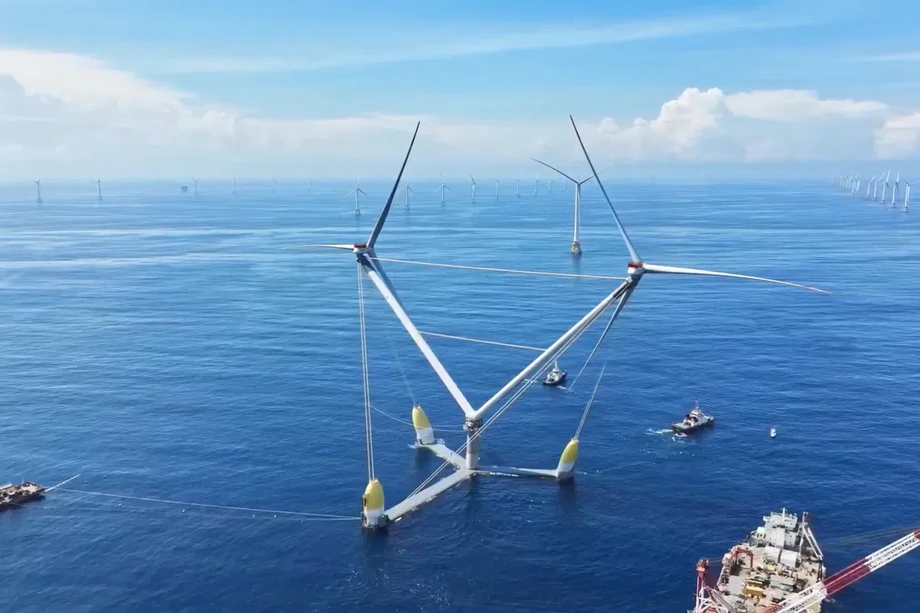
中国政府の再生可能エネルギー報告書によると、2025年の中国の電力需要の増加分はすべて再生可能エネルギーで賄われた。同報告書によれば、再生可能エネルギーの発電量は約4兆キロワット時に達し、欧州連合(EU)27加盟国の消費量の合計、約3兆8,000億キロワット時を上回った。中国は同年、世界の新規再生可能エネルギー発電容量の60%超を増設した。
国家能源局の別の統計によると、2025年の風力・太陽光発電の新規設備容量は4億3,000万キロワットを超え、前年から22%増加した。風力・太陽光発電の系統接続済み設備容量は合計18億4,000万キロワットに達し、中国全体の47.3%を占めた。初めて火力発電の設備容量を上回った。風力・太陽光発電は2025年の総発電量の22%を供給した。
これらの数字は異なるものを示している。設備容量は、適切な条件下で発電所が生み出せる電力の最大量を指す。実際の発電量は日照や風などの要因に左右される。水力発電を含めると、2025年に中国の電力の約38%を再生可能エネルギーが供給した。同年の新規設置容量の82.7%を再生可能エネルギーが占めたが、石炭は依然として昼夜を問わない電力供給の主要な電源だ。
中国の国家能源局の統計によると、中国は2026年にエネルギー貯蔵を拡大する計画だ。蓄電システムは電力を後で使えるように蓄え、風力や太陽光の発電量が需要を上回る時間帯と、発電量が落ち込む時間帯との需給調整に役立つ。2024年末時点で、中国の新型エネルギー貯蔵設備容量は73.76ギガワットに達し、その大半をリチウムイオン電池が占めた。
安価な電力は助けになるが、送電網も重要
雲南、新疆、甘粛、寧夏、内モンゴル西部などの西部地域では、産業用電力の平均価格は1キロワット時当たり約0.39元だ。小さな価格差でも、24時間稼働する施設では大きなコスト差につながる。情報技術(IT)負荷が常時10メガワットの施設では、1キロワット時当たり0.1米セントの差が年間の電力コストを約13万1,000米ドル変動させる。調査で引用された2025年のシュナイダーエレクトリックの報告書によると、電力はデータセンターの運営コストの約57%を占める。
価格が安くても、データセンターが必要な場所と時間に電力を確保できるとは限らない。中国の国家能源局によると、2026年上半期には風力・太陽光の発電可能量の約9%が利用されなかった。これは「出力抑制」と呼ばれる。発電所は電力を生み出せたものの、送電網がそのすべてを受け入れたり送電したりできなかったことを意味する。
中国は、西部のエネルギー生産地域から数千キロ離れた東部の都市へ電力を送るため、超高圧送電線を建設している。送電網の総延長は5万キロを超える。それでも、再生可能エネルギーの発電量が利用されずに余った事実は、発電設備容量だけでは不十分であることを示している。接続、送電、蓄電によって、必要なときにコンピューターへどれだけ電力が届くかが決まる。
中国政府の再生可能エネルギー報告書は、2026年に風力・太陽光発電の設備容量が約300ギガワット増えると予測した。ウッド・マッケンジーの別の予測では、中国のデータセンター需要は年率約17%で増え、2030年には479テラワット時に達する。これらは実測された現在の需要ではなく予測であり、セクターの成長速度について異なる推計を反映している。
計算処理を電力の近くへ移す
2022年に始まった中国の「東数西算」プロジェクトは、一部の計算処理とデータ保存を東部沿岸部から、土地が広く、気候が涼しく、電力を利用しやすい内陸部へ移すことを目指す。プロジェクトには8カ所の国家級計算ハブと10カ所のデータセンタークラスターがある。国家データ局によると、2026年3月までに、これらのハブは中国のAI計算能力の設置容量の80%超を担っていた。
貴州省はその一例だ。華為技術(ファーウェイ)、騰訊(テンセント)、アップル、中国の主要通信会社が同省にデータセンターを建設している。気温が低いため、冷却に必要な電力を減らせる可能性がある。こうした施設は、中国沿岸部の主要都市より大規模テクノロジー企業が少なかった内陸省に、新たな産業をもたらしている。
甘粛省慶陽市では、風力・太陽光発電を組み合わせ、データセンターに直接供給する実証事業が進められている。地元当局によると、クリーンエネルギーは同施設の電力の88%を供給し、利用者の料金は1キロワット時当たり約0.40元だ。上海市の臨港地区近くにある水中データセンターは、電力の95%超を近隣の洋上風力発電所から調達し、冷却には海水を使う。
新しい施設の一部では、専用の再生可能エネルギー電源と蓄電池も計画されている。内モンゴルのある事業は、風力発電200メガワット、太陽光発電100メガワット、蓄電池45メガワットに接続されている。中国はまた、8カ所の国家級計算ハブにある新設データセンターについて、電力の少なくとも80%をクリーンエネルギーから調達する目標を掲げている。
チップの数を増やせば、性能の低さを補えるのか
中国の電力拡大は、先端の米国製チップへの制限が続くなかでも、華為技術など国内企業がより大規模なプロセッサー群を展開する助けとなる可能性がある。ファーウェイの「CloudMatrix 384」システムは、Ascend 910Cプロセッサーを384個接続する。エヌビディアの「GB200 NVL72」システムが搭載するのは、グラフィックス・プロセッシング・ユニット(GPU)と呼ばれる、複数の計算を同時に行う専用チップ72基だ。
CloudMatrixはプロセッサー数が多いため、一部の指標ではエヌビディアのシステムに比べ、理論上の総計算能力が約1.7倍、メモリー容量が3.6倍となる。ファーウェイの接続技術「UnifiedBus」により、プロセッサー間のデータ転送速度は毎秒最大392ギガバイトに達する。ただし、数百個のチップを連携させるのは難しい。計算時間を無駄にするボトルネックを避けるには、情報を十分な速さで共有する必要がある。
その代償は電力だ。CloudMatrixの消費電力は約560キロワットで、同等のエヌビディアのシステムのほぼ4倍に上る。電力が多ければ、より多くのプロセッサーを稼働させられる一方、運営コストが上がり、電力供給と冷却への需要も高まる。調査機関Epoch AIは、エヌビディアのB300が、ファーウェイのAscend 950シリーズの約7倍の理論上の計算性能を持つと推計した。
DeepSeek創業者の梁文鋒氏は、個々のプロセッサーの性能ではファーウェイが依然エヌビディアに後れを取ると認める一方、ファーウェイ製チップを大規模に集めれば、競合他社のより大規模なシステムが担う処理を実行できると主張している。ブルッキングス研究所の研究員、カイル・チャン氏は、中国は先端半導体の生産能力に制約があり、大規模クラスターでは速度や信頼性の問題が生じる可能性があると指摘している。
これまでのファーウェイのCloudMatrixシステムに関する報道では、国内製プロセッサーを多数組み合わせる同じ戦略が紹介された。最近のチップ出荷数の統計では、中国市場でファーウェイが出荷量ベースでエヌビディアとの差を縮めたことが示された。ただし、出荷数だけではプロセッサーの性能が同等であることは分からない。
輸出規制で海外にも競争が広がる
米ワシントンは、海外のデータセンターを通じた先端チップへのアクセスも制限しようとしている。11月16日、商務省産業安全保障局は、シンガポール、マレーシア、タイ、インドネシア、ブラジル向けの先端チップ出荷規制を強化する暫定最終規則を発表した。また、先端チップを使って中国企業に遠隔で大規模な計算能力を提供する一部の海外施設には、ライセンス取得を義務付ける。
東南アジアで大口の中国顧客にすでにサービスを提供している施設には、この規則に基づきライセンスを申請するための90日間の猶予が設けられた。中国企業は最先端プロセッサーへの制限に直面するなか、中国国外で計算能力を確保しようとしており、この地域の重要性が高まっている。Institute for Progressの推計では、2026年末までに中国の海外AI計算能力の約75%が東南アジアに集中する。
この規則は米国に本社を置く企業を適用対象外としており、中国の顧客が米国のクラウド事業者から計算能力を借りる道が残る可能性がある。域内の事業者は追加審査や遅延に直面する恐れがある一方、各国政府はチップの利用が規則に沿うよう米国と協力すると表明している。マレーシアは特に影響を受けやすい。データセンター容量の半分超が共同利用施設にあり、中国企業がその処理負荷のかなりの部分を占めるためだ。
この政策は、米国内の建設を加速させる米国の広範な取り組みに続くものだ。ドナルド・トランプ大統領は2025年7月、大規模データセンターや関連するエネルギーインフラの連邦政府の許認可を迅速化する大統領令に署名した。対象には送電線や、ガス、原子力、地熱発電の設備が含まれる。それでも米国は現実的な制約に直面している。IEAによると、先進国では送電線の建設に4〜8年かかることがあり、主要な送電網設備の待ち時間は過去3年間で2倍になった。
電力は、より大きな競争を構成する一要素
エネルギー競争には、経済面と環境面の利害が伴う。IEAの基本シナリオでは、世界のデータセンターの電力消費量は2030年までにほぼ倍増する。別のシナリオでは、2035年までに約700テラワット時から1,700テラワット時超まで幅がある。効率の向上、AIの普及速度、インフラのボトルネックが、どのシナリオに近づくかを左右する。
再生可能エネルギーの発電量が増えても、すべてのデータセンターが常にクリーンエネルギーで稼働するとは限らない。中国の電力供給では石炭が依然重要で、IEAは2030年までに中国のAIデータセンター向け電力の約半分を石炭が供給し、残りの大部分を再生可能エネルギーが賄うと予測している。電源構成のバランスは、施設の稼働場所や時間、蓄電・送電によって再生可能エネルギーの発電設備とどれだけ接続できるかに左右される。
中国はAIだけでなく、電力消費が増える工場、交通、建物向けにも電力インフラを整備している。電力供給の拡大は、そうした需要に応えると同時に、計算処理を担う企業が利用できる電力も増やす。内陸部の貧しい地域にとって、データセンターはインフラや雇用をもたらす可能性があるが、地元の雇用の数や質は事業によって異なる。
AIの性能を左右するのは、エネルギーだけではない。チップ、それらをつなぐネットワーク、ソフトウエア、モデルのすべてが、データセンターで可能な処理に影響する。米中AI競争を扱った以前の報道では、両国が異なる強みを追求する様子を取り上げた。また、ファーウェイのチップ供給網は、中国政府が国内技術の開発にも並行して取り組んでいることを示している。電力が増えれば中国は計算能力をより大規模に展開できるが、それだけで最先端チップを製造したり、その周辺に構築されたソフトウエアのエコシステムを再現したりすることはできない。
要点
- 中国は2025年に10兆6,000億キロワット時を発電し、米国の発電量の約2.4倍に達した。
- 中国の発電設備容量は2025年末に39億キロワットに達した。
- IEAは基本シナリオで、世界のデータセンターの電力消費量が2030年に約945テラワット時に達すると予測している。
- 中国は計算処理を内陸部へ移し、送電網を建設しているが、2026年初めには風力・太陽光発電の一部が利用されなかった。
- ファーウェイの大規模プロセッサークラスターは、同等のエヌビディア製システムより大幅に多くの電力を消費する。
- 米国の輸出規則により、中国の顧客にサービスを提供する海外施設での先端チップ利用の一部に、ライセンス取得が義務付けられた。