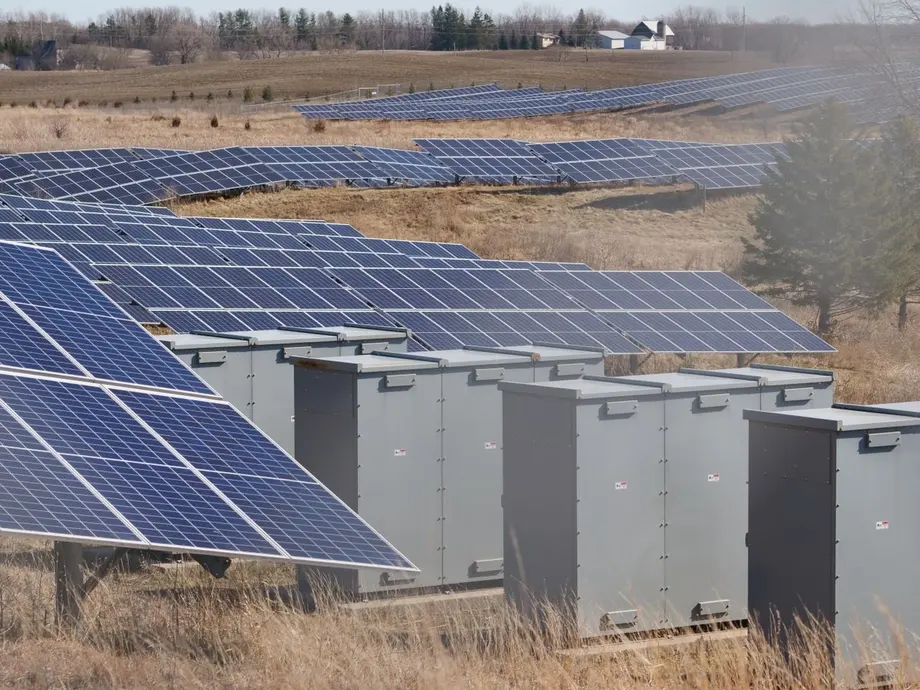
拡大する蓄電設備には収益性も求められる
中国は、2030年までに新型エネルギー貯蔵の容量を300ギガワット(GW)に拡大し、平均放電時間を約3時間とすることを目指している。電力市場での収入、安定供給、運用の安全性を建設と並ぶ柱に据えた計画だ。国家能源局によると、2026年9月時点の容量は167GW。目標達成には、さらに133GW、約80%の増加が必要となる。
目次
国家発展改革委員会と国家能源局は2026年11月13日、第15次五カ年計画期間の新型エネルギー貯蔵実施計画を発表した。通知番号は「発改能源〔2026〕1565号」で、日付は10月29日。計画では、用途や技術から市場ルール、産業管理、国際協力まで、6分野にわたる16の取り組みを掲げている。
大きな転換点は、電力システムの中で蓄電設備がどう価値を生むかという点だ。再生可能エネルギー事業に建設要件を満たすための電池を主に追加するのではなく、実際の需要に応じて稼働し、供給不足の防止に役立ち、提供したサービスへの対価を得られる設備を中国は目指している。
蓄電設備は、電力が利用できるときに蓄え、必要なときに放出する。太陽光や風力が発電容量に占める割合が高まるほど、その価値は大きくなる。日照や風は、家庭や工場の利用時間に合わせて発生するわけではないからだ。中国の風力・太陽光の合計設備容量は9月末に2.01テラワットを超え、発電設備容量全体の約48.7%を占めた。
計画は、日々の需給調整に重点を置く。消費者にとっては、より多くの再生可能エネルギーを電力需要のある時間帯に回し、供給が逼迫する際に送電網運用者が活用できる手段を増やすことが実質的な狙いだ。
300GWと3時間が意味するもの
中国の新型エネルギー貯蔵には、電池や圧縮空気などの新興技術が含まれる一方、従来型の揚水発電は含まれない。揚水発電は、水を高所へくみ上げてエネルギーを蓄え、必要なときに水を放流してタービンを回し、発電する仕組みだ。
ギガワットは、蓄電設備がある時点で供給できる電力の大きさを示す。ギガワット時(GWh)は蓄えられるエネルギー量を表す。定格出力1GW、利用可能なエネルギー量3GWhの設備なら、単純化すれば定格出力を3時間続けて供給できる。
計画が掲げる平均放電時間約3時間を300GWに当てはめると、エネルギー容量は目安として約900GWhとなる。国家能源局が発表した2026年9月末の稼働容量は435GWhで、この計算上の容量はその2倍をわずかに上回る。
国家新型エネルギー貯蔵技術イノベーションセンターの首席科学者兼副総経理、劉石氏は、3時間は全国平均の目標だと説明した。個々の事業は、用途や運転条件に応じた容量と放電時間を備えるべきだという。短時間の送電網の変動に対応する設備と、夕方の需要ピークを通じて電力を供給する設備とでは、必要な性能が異なる。
蓄電設備はどれだけ急速に増えたか
中国の新型エネルギー貯蔵容量は、第13次五カ年計画期間が終了した2020年末時点で約3GWだった。2025年末には約136GW、351GWhに達し、出力容量は当時の40倍以上となった。
国家能源局が10月30日に発表したところによると、9月末の稼働容量は167GW、435GWhで、前年同期比63%増だった。中国科学院工程熱物理研究所の所長で、中国エネルギー貯蔵連盟(CNESA)の会長を務める陳海生氏は、同連盟が集計した2026年6月時点の容量を168GWとしている。両機関の数値には若干の差がある。
主な節目は次の通りだ。
- 2020年末:新型エネルギー貯蔵の導入容量は約3GW。
- 2025年末:稼働容量は約136GW、351GWh。
- 2026年9月末:国家能源局の集計で167GW、435GWh。
- 2026年10月29日:両機関が実施通知に日付を付与。
- 2026年11月13日:実施計画を発表。
- 2030年:300GW、平均放電時間約3時間の目標年。
新たな容量の設置先
計画では、2030年までに、送電網に接続してピーク需要への対応を支援できる独立型蓄電設備を約140GW導入する。こうした設備は、特定の風力発電所や太陽光発電所、需要家だけに供給するのではなく、電力システムの資源として運用される。この目標は全国の300GW目標の約47%に当たる。
再生可能エネルギー基地には、さらに50~60GWの蓄電設備を設ける見通しだ。計画は、甘粛省、新疆ウイグル自治区、内モンゴル自治区の砂漠開発地域に加え、青海省や中国東北部のクリーンエネルギー基地を挙げている。蓄電設備により、こうした大規模発電拠点から他省へ電力を送る送電線を、より有効に活用できるようになる。
水力、風力、太陽光を組み合わせた事業では、運用上の必要性に応じて蓄電設備を追加する。洋上風力発電では、変電所や集電地点、送電ケーブルが陸上に到達する地点に蓄電設備を設置し、複数の風力タービンから送られる電力の管理に役立てる可能性がある。
計画の評価では、各省内の需要に対応する蓄電設備について、五カ年計画期間中に約110GWの追加需要が見込まれ、2030年までにこの区分は240GWを超えると推計している。この地域別の指標には送電網に接続する独立型設備など異なる事業類型が含まれるため、計画上の区分には重複がある。
電力計画・工程研究院の副総工程師、徐東傑氏は、300GWをシステム要件に基づいて慎重に算出した基準値と説明した。この説明は、投資家の信頼を確保しながら、不要な建設ラッシュを防ぐという計画のもう一つの課題にもつながる。
蓄電設備の3つの収益源
最もなじみのある収入源は電力取引だ。蓄電事業者は電力価格が安いときに充電し、価格が高いときに販売する。収益は価格差、充放電時のエネルギー損失、運転コストによって左右される。
実施計画は、長期契約や、電力の受け渡しに近い時点で取引するスポット市場への平等な参加を後押しする。蓄電設備を備えた再生可能エネルギー基地は、省をまたいで一体的に取引できる。地元のルールが認める場合は、発電事業に併設された蓄電設備も独立した事業者として市場に参加できる。
2つ目の収入源は容量への支払いだ。これは、電力システムが必要とするときに確実に供給できる状態を保つ価値を評価するもの。計画は、対象となる送電網接続型の独立設備について、事業リストによる管理を前提に容量価格制度を設けること、またスポット市場の発展に合わせて確実な供給能力への補償を実施することを求めている。
3つ目はアンシラリーサービス(補助サービス)だ。周波数のずれの修正、緊急予備力の確保、需給変化への迅速な対応など、電力システムを安定させるための業務を指す。計画は、出力変化への対応力を高めるランピングや、系統の安定に寄与する慣性力の市場を検討することも盛り込んだ。
中国エネルギー貯蔵連盟の李震副秘書長は、容量への支払い、電力取引、アンシラリーサービスの3つを、持続可能な収益構造の柱として挙げた。また、地域ごとの市場の進展にはばらつきがあり、取引収入だけでは合理的な投資収益に届かない場合もあると指摘した。計画は政策の方向性を示すもので、全国一律の支払い単価や実施時期を定めてはいない。
建設と同じく実際の稼働も重要
国家能源局によると、9月末時点の平均放電時間は2.61時間で、前年より約0.27時間長くなった。2026年1~9月の等価利用時間は約915時間と、約10時間増加した。この指標は定格容量に対する稼働状況を示し、拡大する蓄電設備群がどれだけ活用されているかを追跡するのに役立つ。
内モンゴル西部は、蓄電設備が供給を支える具体例だ。地域送電網の運用者によると、10月時点の稼働容量は20.23GW、70.47GWhだった。緊急時の給電では、蓄電設備が最大12.25GWを供給し、その時点の電力需要の33%に相当した。
実施計画は、運用を市場の状況により密接に結び付けている。スポット市場が通年で運営されている地域では、蓄電設備は約定結果に応じて運用する。約定結果によって、成立する取引と価格が決まる。それ以外の地域では、経済性とシステム上の要件を考慮して給電する。送電網の安全を脅かす緊急時には、給電指令の対象となる設備は連携指示に従わなければならない。
2025年時点で、独立型設備は累計導入容量の51.2%を占めた。出力100メガワット以上の事業が72%を占め、放電時間が4時間以上の設備は27.6%だった。大規模設備と長時間放電がすでに市場で大きな位置を占めていることがうかがえる。
リチウム電池が主流、技術の選択肢も拡大
国家能源局の統計では、新型エネルギー貯蔵の導入容量の約96%をリチウムイオン電池が占めた。李震氏によると、2026年上半期の新規導入分に占める割合は94.1%だった。計画はリチウム電池のさらなる性能向上を後押しするとともに、用途に応じてナトリウムイオン電池などの技術も促進する。
CNESA DataLinkがまとめた不完全な業界統計では、2026年7月までに20の省級地域で、34社が45カ所のナトリウム電池セル生産拠点の開発を進めていた。計画上の年間生産能力は合計293.7GWhで、稼働済みは25.2GWh。発表された製造能力のうち稼働中なのは約8.6%にとどまり、拡張計画の大半は建設中か計画段階にある。
圧縮空気貯蔵システムは、空気を圧縮してエネルギーを蓄え、後に放出して発電する。レドックスフロー電池は、タンク内の液体にエネルギーを蓄える。いずれも、回転するローターにエネルギーを蓄えるフライホイールとともに、商用化の拡大を計画が目指す技術だ。
中国科学院理化技術研究所の上級工程師、張振濤氏は、青海省での液化空気貯蔵の開発や、新疆ウイグル自治区と河北省での圧縮二酸化炭素の実証事業を紹介した。計画には重力蓄電、溶融塩蓄熱、水素や全固体電池の研究も含まれる。
特に重視されているのがグリッドフォーミング技術だ。これは、他の発電設備からの信号に追従するだけでなく、蓄電設備が送電網の電気的状態を形成し、維持するのを可能にする。両機関は、広範な導入に先立ち、信頼性の試験と技術標準の策定を求めている。
用途拡大と投資規律の強化
データセンター、産業団地、仮想発電所は、計画が用途拡大を目指す分野だ。仮想発電所は、蓄電池、小規模発電設備、柔軟に調整できる電力需要などをまとめて制御し、送電網の要請に一体となって対応させる。
計画は、内モンゴル、甘粛、寧夏、貴州などの国家算力ハブにあるコンピューティング施設について、共有型のバックアップ蓄電設備の整備を促す。また、再生可能エネルギーを需要家へ直接供給する事業、充電インフラ、電気自動車と送電網の間で電力をやりとりする実証事業も支援する。
既存のエネルギーインフラにも新たな用途が見込まれる。両機関は、廃止した火力発電所の土地や電力接続設備を活用した蓄電設備の建設、石炭火力発電所への蓄電設備の併設、送電線や変電所への投資の一部を電池で先送りまたは代替できるかどうかの評価を後押しする。
民間企業には、投資や大学・研究機関との連携を支援する。対象事業では、政策金融の手段、製造業向け融資、地方政府の特別債、グリーンファイナンスを利用できる可能性がある。一方で計画は、製品試験の強化、事業の全期間を通じた安全監督、リサイクル研究、工場の秩序ある拡張も求めている。
投資への期待はすでに高い。少なくとも5機関の予測をまとめると、蓄電関連の上場企業23社は、2026年と2027年の両年に純利益が20%超増加する可能性がある。こうした見通しと並行して、追加の工場や完成した設備を、信頼できるサービスと持続的な収入につなげるという業界の実務的な課題も残る。
中国の目標が世界的な拡大をけん引
エネルギー研究機関Emberが10月15日に公表した世界の蓄電目標に関する分析によると、中国の2030年目標は新型エネルギー貯蔵300GWと揚水発電160GWを合わせた460GW。同分析は、中国が従来の2025年目標である30GWを2年前倒しで達成したとしている。
Emberは、2026年8月31日時点の目標を対象に、98カ国と欧州連合(EU)を分析した。蓄電目標の合計は822GWで、COP29気候会議以降190%増加したが、会議で掲げられた2030年までの目標1,500GWには届いていない。中国の460GWとEUの200GWを合わせると、各国・地域の目標合計の80%強を占める。
Emberの電力移行アナリスト、ケイティ・アルティエリ氏は、増加がいかに一部へ集中しているかを次のように述べた。
COP29以降の世界の蓄電目標の引き上げは、ほぼすべて中国とEUの2つの経済圏によるものだ
Emberによると、2025年の世界の蓄電設備の新規導入は118GWで、このうち電池が108GWを占めた。中国はその54%に貢献した。したがって、中国の製造規模や大規模設備の運用経験は、国内の電力システムを超えて重要となる。
中国の計画は、APEC、BRICS、上海協力機構などの枠組みを通じた海外事業、国際研究、技術標準に関する協力を支援する。また企業に対し、海外市場への参入条件や環境規制を把握するよう求めている。国内外を問わず、次の段階では、設備を地域の電力需要に合わせ、その有用な働きに対価を支払うことが鍵となる。
要点
- 中国は2030年までに新型エネルギー貯蔵300GW、平均放電時間約3時間を目指す。
- 国家能源局は2026年9月末時点で、稼働容量を167GW、435GWhと集計した。
- 計画では、ピーク時の供給を支えられる独立型設備を約140GW、再生可能エネルギー基地に50~60GW導入する見通し。
- 電力取引、容量への支払い、アンシラリーサービスを通じて、事業収入の拡大を目指す。
- リチウム電池が主流を維持する一方、ナトリウム電池、圧縮空気、レドックスフロー電池なども政策支援の対象となる。
- 民間投資や新たな用途を支援する一方、安全監督を強化し、不要な設備拡張を抑制する。
- Emberは中国の蓄電・揚水発電の合計目標を460GWとし、分析対象市場の中で最大としている。