中国、2030年までに主要都市へ無人タクシー30万台を導入 世界のロボタクシー競争が加速
UBSや業界アナリストは、中国が自動運転タクシーの普及で世界をリードし、都市の移動手段と配車市場を変えるとして、急成長を予測している。
UBSなどの業界アナリストの予測によると、中国は2030年までに国内最大の4都市で無人タクシー30万台を導入する見通しだ。人工知能(AI)の急速な進歩と、活況を呈する国内の電気自動車(EV)産業に支えられたこの野心的な展開により、中国は世界的なロボタクシー革命の最前線に立つ。都市交通を一変させ、労働力不足に対応するとともに、自動運転モビリティサービスに数十億ドル規模の市場を生み出すと期待されている。
目次
計画の対象は北京、上海、広州、深圳の一線都市で、配車サービスの需要が高く、人口密度も高い。自動運転車を日常生活に組み込む、より広範な国家戦略の一環であり、政府の政策や規制の枠組みに加え、既存の自動車メーカーとテクノロジー系スタートアップの大規模な投資が後押ししている。
中国がロボタクシーに大きく賭ける理由
中国が無人タクシーを推進する背景には、複数の要因がある。タクシーや配車サービスの運転手を中心に人件費が上昇しているほか、効率的で拡張性のある都市交通への需要も高まっている。同時に、中国の消費者は新技術を受け入れる姿勢を強めており、政府もスマートシティー構想やイノベーション政策の重点分野に自動運転車を位置付けている。
UBSで中国自動車調査部門を率いるポール・ゴン氏は、最近の報告書で自動運転車の生産性向上効果について次のように説明した。
技術が急速に進歩し、人件費がますます高くなる中、自動運転車は生産性の向上に大きく貢献するだろう
ゴン氏らアナリストは、自動運転システムを搭載したEVの製造コストが低いことが、ロボタクシー車両の拡大を促す重要な要因だとみている。中国では自動運転タクシーの生産コストが30万元(約4万1,935ドル)を下回ると予想され、大規模導入が事業者にとって採算の合うものになる可能性がある。
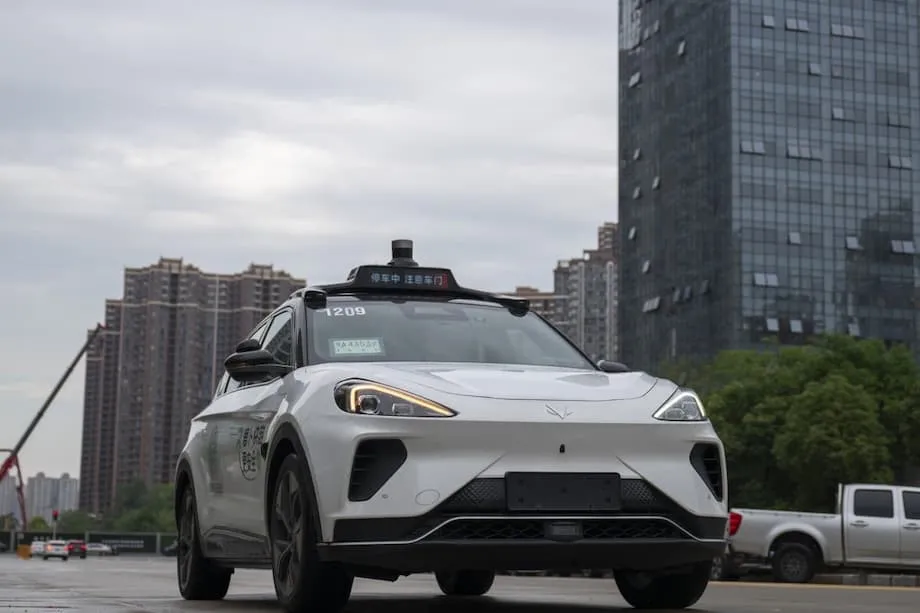
中国の規制環境も普及を後押しする大きな要因だ。当局は自動運転車の試験と商用化を支援するため、基準や実証プログラム、インフラ整備に積極的に取り組んでいる。武漢などではすでに百度(Baidu)の「Apollo Go」が400台を超える無人車両を運行しており、今後の都市部での導入モデルとなっている。
中国のロボタクシー市場はどれほど大きいのか
中国のロボタクシー市場の規模や成長率については推計に幅があるが、いずれも大きな潜在力を示している。UBSは、中国の従来型タクシー200万台と配車サービス車両500万台が最終的にすべて自動運転車に置き換われば、2030年代後半には市場規模が年間1,830億ドルに達する可能性があると予測する。より近い将来についても、HSBCはロボタクシーが国内タクシー市場の6%を占め、初期の市場規模が年間400億ドルを超える可能性があると試算している。
ほかの金融機関はさらに強気の予測を示している。ゴールドマン・サックスは、2030年までに中国の10都市超で最大50万台のロボタクシーが稼働する可能性があると予測。一方、バークレイズとMarketsandMarketsは、同年までに市場が457億ドルに拡大するとみている。ゴールドマン・サックスの分析によると、2035年には中国のロボタクシー車両が200万台近くに達する可能性がある。
自動運転タクシーは旅客輸送に加え、物流や配送サービスでも大きな収益を生み出すと見込まれている。電子商取引(EC)とラストワンマイル配送の需要が伸び続ける中、HSBCはこの分野だけで年間300億ドルの市場になると試算している。
主要企業と競争環境
中国のロボタクシー業界では、大手テクノロジー企業や自動車メーカー、スタートアップが市場シェアを争い、激しい競争が繰り広げられている。主な企業は次の通り。
- 百度(Baidu):配車サービス「Apollo Go」はすでに武漢などの都市で数百台の無人車両を運行しており、香港での試験運行も承認されている。
- Pony AI:高い技術力と「Virtual Driver」プラットフォームを強みに、一線都市で有料の商用運行を開始した。UBSのアナリストは有力企業の一つとみている。
- 滴滴出行(Didi Chuxing):大規模な配車サービス利用者基盤を生かし、自動運転車の研究開発や実証プログラムに多額の投資を行っている。
- Apollo(百度の自動運転部門):Pony AIとともに、UBSから業界の成長を取り込む上で有利な立場にあると評価されている。
海外企業も中国市場に照準を合わせている。テスラは中国でロボタクシー車両を展開する計画を発表したが、「Full Self-Driving(完全自動運転)」機能の規制当局による承認はまだ得られていない。WeRideがアラブ首長国連邦(UAE)でUberと提携するなど、中国のロボタクシー企業は世界展開も視野に入れている。
ロボタクシーが都市や利用者を引き付ける理由
ロボタクシーは、より安価で安全、かつ利用しやすい交通手段を提供し、都市の移動を変えると期待されている。主な利点は次の通り。
- 運行コストの低減:運転手の給与が不要となり、24時間運行も可能になるため、1マイル当たりのコストを0.25~0.50ドルまで抑えられる。従来型タクシーより運賃を40~60%安くできる。
- 安全性の向上:交通事故の大半を占めるヒューマンエラーを減らすよう設計されている。Waymoなどの調査では、人間の運転手と比べ、負傷者を伴う事故が大幅に少ないことが示されている。
- 環境面の利点:ロボタクシーの多くはバッテリー式電気自動車で、排出量の削減と都市の大気環境改善を目指す中国の目標を後押しする。
- 利用しやすさの向上:人間の運転手によるタクシーが少ない地域や時間帯にも対応でき、高齢者や障害者、交通サービスが行き届いていない人々の移動を支援できる。
世論の受容も高まっており、調査では中国の都市住民の最大65%が2030年までにロボタクシーを利用する意向を示している。配車アプリとの連携やリアルタイム予約、デジタル決済により、滴滴出行や美団などのプラットフォームを使い慣れた人にとって、便利でなじみやすいサービスとなる。
課題:規制、安全性、社会の信頼
期待が高まる一方で、ロボタクシーが何百万人もの日常の足となるまでには、いくつもの課題が残っている。規制当局の承認には、安全性の厳格な試験やデータ共有、新たな保険制度の整備が必要で、複雑な手続きとなる。中国当局は社会の信頼を築き、安全な導入を確保するため、監督機関や実証区域を設けている。
中国国内外で発生した自動運転車の事故により、信頼性や責任の所在への懸念が高まっている。企業には、複雑な都市環境や予測困難な人間の行動、悪天候に車両が対応できることを示す必要がある。社会の信頼が普及の鍵を握り、注目を集める事故が起きれば導入が遅れる可能性もある。
中国は世界各国とどう違うのか
ロボタクシー導入を競っているのは中国だけではないが、同国の進展は多くの国を上回る。米国ではWaymoやCruiseなどが一部都市で自動運転車の商用運行を始めているものの、州ごとに規制が異なり、安全性の審査も続いている。2030年までに米国で運行するロボタクシーは約3万5,000台と予想され、中国で見込まれる数十万台を大きく下回る。
欧州では都市交通の施策や排出削減目標に沿った取り組みが進む一方、ロボタクシーの本格導入はまだ初期段階にある。韓国、ドイツ、日本は実証プログラムやスマートシティーとの連携に重点を置き、2025年までの運行開始に向けて準備を進めている。
世界のロボタクシー市場は2030年までに400億~450億ドルに達すると予測され、中国、米国、欧州が全体の80%を占める見通しだ。同年までに世界で約250万台が稼働すると推計され、中国は100万台、米国は50万台超を目指す。200を超える都市で導入が見込まれ、インフラと都市計画の大幅な見直しが必要となる。
経済・社会への影響
ロボタクシーの普及は従来のタクシー・配車業界を揺るがし、個人の自家用車保有を減らすとともに、都市の姿を変えると予想されている。経済モデルによると、ロボタクシーは人間の運転手による配車サービスの30~50%を置き換え、交通事故を最大80%減らし、保険料を50~70%引き下げる可能性がある。車両の稼働率は従来型タクシーの40%に対し70%を超える可能性があり、事業モデルの効率と収益性が高まる。
公共交通やシェアモビリティサービスと連携すれば、道路を走る車両数を30%減らして渋滞を緩和し、CO2排出量を40%削減できる可能性がある。移動をサービスとして提供する「MaaS(Mobility-as-a-Service)」への移行はすでに交通に対する人々の考え方を変えつつあり、多くの都市部で自家用車の保有に代わり、オンデマンドで柔軟な移動手段が広がっている。
ロボタクシー革命を支える技術
ロボタクシーは、都市の道路を安全かつ効率的に走行するため、複数の先端技術を組み合わせている。主な構成技術は次の通り。
- 人工知能(AI)と機械学習:センサーやカメラ、地図から得た膨大なデータを処理し、リアルタイムで運転判断を行う。
- LiDARとレーダーセンサー:LiDAR(光による検知・測距)は周辺環境の詳細な3D地図を作成し、レーダーは視界が悪い状況でも物体を検知して速度を測定する。
- V2X通信:車両とあらゆるものをつなぐV2X技術により、ロボタクシーは信号機や他の車両、インフラと通信し、より安全で連携の取れた走行ができる。
- 電動パワートレイン:ロボタクシーの多くはバッテリー式電気自動車で、運行コストの低減や排出量削減、政府の優遇措置の恩恵を受ける。
AIやセンサー統合、バッテリー技術の継続的な革新により、コストが下がり性能も向上している。企業は自動運転車に伴う新たなリスクに対応するため、サイバーセキュリティーやデータプライバシー、遠隔運行システムにも投資している。
投資機会と業界の見通し
ロボタクシーの急成長を受け、自動車メーカーや大手テクノロジー企業、ベンチャーキャピタル、株式市場から多額の投資が集まっている。UBSのアナリスト、ポール・ゴン氏は、中国の1,830億ドル市場の成長を取り込む上で有利な企業として、Pony AIやApolloの株式を推奨している。両社は高い技術力を示し、主要都市で商用運行を拡大している。
業界関係者は、車両製造だけでなく、センサーやソフトウェア、地図作成、車両群の管理といった周辺技術にも機会があるとみている。ロボタクシーのネットワークが拡大すれば、LiDARやAIチップ、クラウドコンピューティングサービスの供給企業も恩恵を受けると予想される。
ただし、投資家は規制変更や技術的な障壁、社会の受容などのリスクに注意する必要がある。黒字化には、車両の稼働率を高め、コストを削減し、国内外の企業が競う市場環境を乗り越えることが欠かせない。
要点
- 中国は2030年までに国内最大の4都市で無人タクシー30万台の導入を目指し、世界のロボタクシー競争をリードしている。
- 市場予測では、2030年までに中国で最大50万台、2035年までに約200万台のロボタクシーが稼働する可能性があり、2030年代後半には市場規模が年間1,830億ドルに達する可能性がある。
- 主な企業は百度(Baidu)、Pony AI、滴滴出行(Didi Chuxing)、Apolloで、テスラなど海外企業も参入を目指している。
- ロボタクシーは低コストや安全性の向上、環境面の利点が期待される一方、規制や安全性、社会の信頼が課題となっている。
- 中国の支援的な規制環境と消費者の受容姿勢が、米国や欧州と比べて導入を加速させている。
- AIやセンサー、電気自動車の技術進歩により、大規模導入が現実的かつ費用対効果の高いものになっている。
- ロボタクシーの普及は従来型タクシーや配車業界を変え、自家用車の保有を減らし、世界の都市交通を再構築すると予想される。