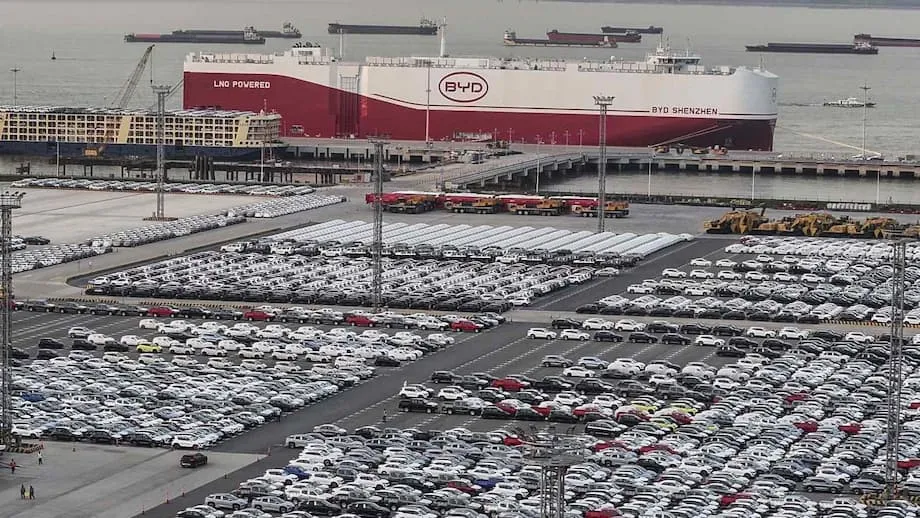
中国のEV戦略、軌道修正へ
世界各地で電気自動車(EV)の生産基盤を築こうとする中国の動きは、より選別的な段階に入りつつある。急拡大が続いた5年間を経て、電気自動車や電池に関連する海外投資は鈍化している。大規模な上流資源への投資や注目を集める買収よりも、アジアに重点を移し、部品や最終組み立てなど、必要資本が比較的少ないサプライチェーン分野に力を入れている。
目次
こうした軌道修正の背景には、新たな圧力と機会がある。欧米市場では保護主義的な姿勢が強まり、補助金や現地調達に関する規則が厳格化している。一方、中国国内では自動車メーカーが激しい価格競争と成長鈍化に直面し、大型プロジェクトよりも慎重な事業拡大が魅力を増している。アジアは市場が近く、貿易枠組みも比較的有利で、製造コスト面の優位性も残ることから、東南アジア、南アジアの一部、東アジアの主要拠点に新規プロジェクトを呼び込んでいる。
発表済みの取引に基づく業界データによると、EVのバリューチェーンに沿った中国の海外投資は2023年に過去最高を記録した後、2024年には環境の変化を受けて減速し始めた。現在のプロジェクトの大半は、電池、正極材や負極材、最終組み立てラインを生産するグリーンフィールド投資だ。地域別の動向は明確で、北米が縮小する一方、欧州や中東、なかでもアジアの比重が高まっている。この転換により、雇用や技術、サプライネットワークの形成場所も変化しており、マレーシア、タイ、ベトナム、インドネシアで特に勢いが目立つ。
世界進出の勢いが鈍った理由
拡大ペースの一服は中国国内から始まっている。中国は長引く景気減速、高水準の債務、消費者信頼感の低下に直面している。自動車メーカーは販売を維持するため、値下げで対応してきた。価格競争は利益を圧迫し、新工場への投資のハードルを引き上げている。中国最大のEVメーカー、比亜迪(BYD)は、第2四半期の利益が前年同期から約3分の1減少したと発表した。四半期ごとの増益が続いた数年間からの反転だ。こうした圧力は、海外設備投資に対する慎重姿勢につながっている。
資本市場も冷え込んだ。アジア全体のベンチャー資金調達額は昨年、過去10年で最低となり、中国はその影響を大きく受けた。リスク資本の供給減少で大型の海外プロジェクトは資金調達が難しくなり、企業は投資回収が早い案件や、規模の小さい案件、進出先政府の優遇措置を利用できる案件を優先するようになっている。
海外の政策面の逆風も減速に拍車をかけている。米国は中国製部品を含むEVに対する税額控除の要件を厳格化し、重要なサプライチェーンへの中国の投資に警戒を強めている。欧州も中国の自動車メーカーに対する支援策の審査を強化し、関税引き上げに動いている。こうした措置は市場を完全に閉ざすものではないが、企業に対し、規則が明確で現地調達目標を達成しやすい場所での生産を促している。この論理は、貿易協定や産業政策がEVサプライチェーンへの投資を歓迎することの多いアジアに有利に働いている。
アジアがより確実な選択肢に
実務的な理由から、新規EVプロジェクトに占めるアジアの割合が高まっている。中国に近く、物流が比較的簡便で、タイやマレーシアなどには成熟した生産エコシステムがある。地域的な包括的経済連携(RCEP)協定により、広域経済圏内で関税上の優遇が受けられる。東南アジア各国の政府もEVを戦略的な成長エンジンと位置づけ、メーカーや電池サプライヤーを誘致するため、用地や税制優遇、補助金を提供している。
生産拠点として存在感を増す東南アジア
マレーシアの存在感が高まっている。BYDは2026年に同国初の工場を開設する計画だ。急成長中の中国EVブランド、零跑汽車(Leapmotor)は、ステランティスと提携し、今年末までに現地組み立てを始める。こうした動きは、マレーシアがサプライヤー集積地を形成し、国内の購入者と域内の輸出市場の双方に対応できるという期待を示している。
タイは、自動車製造の長い歴史と新エネルギー車向けの積極的な優遇策を背景に、EVの組み立てや電池プロジェクトを引き付け続けている。ベトナムは輸出志向の製造業への投資を集め、インドネシアは豊富な資源を生かし、ニッケル精錬や電池材料の拠点を目指している。ただし、どの国でも順調とは限らない。インドネシアでは補助金終了後、今年に入り電動二輪車市場が縮小した。初期段階の需要を維持し、工場ライン増設を正当化するには、消費者向け優遇策と一貫した政策が欠かせないことを示している。
大型買収からグリーンフィールド工場へ
中国企業は買収よりもグリーンフィールド投資を選好している。既存の自動車メーカーや資源関連資産の買収は費用がかさみ、政治的な反発に直面することも多い。新工場の建設は管理しやすく、現地調達規則に合わせやすいうえ、段階的な拡張も可能だ。今回の新たな投資の中心は、正極材や負極材の生産、セル製造、パック組み立てを含む電池の中流工程にある。こうした投資には多額の資本が必要だが、上流の鉱山開発よりリスクが低く、現地雇用を支えながら、受け入れ国がより高度な製造業へ進む助けにもなる。
中国が現在、海外で進める事業
中国の海外EV展開の中心は電池だ。2023年、中国の同分野における対外投資では電池関連プロジェクトが大半を占め、その多くは買収ではなく新設だった。次に多いのは、材料をより付加価値の高い製品へ加工する正極材・負極材工場や、ブランドが現地調達比率の基準を満たすための最終組み立てラインだ。この組み合わせにより、企業は原材料や半製品を輸送して現地で付加価値を加え、完成車や電池パックを近隣市場へ出荷できる。
電池や部品の生産に集中すれば、中国企業は各市場で大規模な完成車工場を丸ごと建設する規模とリスクを避けながら、貿易規則に対応できる。自動車生産に踏み切る場合も、多くはセミノックダウン(SKD)やコンプリートノックダウン(CKD)方式から始め、サプライヤーネットワークの成熟に合わせて本格生産へ移行する。マレーシアやタイにはこの方式を採用するプロジェクトが複数あり、熟練雇用やサプライヤー基盤の形成を目指す政府の目標にも合致している。
電池・素材の中流工程への投資
中流工程の工場が魅力的なのは、既存の産業集積に組み込め、技術の変化にも対応しやすいためだ。負極材や正極材の工場を建設すれば、特定の自社モデル向けだけでなく、複数の自動車メーカーに供給でき、リスクを分散できる。また、現地での付加価値向上を求める受け入れ国の要望にも応えられる。素材供給業者とセルメーカーを含むサプライヤーのエコシステムを一体化するプロジェクトもある。この傾向は東南アジアのほか、生産基準やインフラが整い、迅速な規模拡大が可能な東アジアの一部市場でも見られる。
鉱山投資は前回の投資サイクルに比べて鈍化した。リチウム価格がピークから下落したことに加え、資源開発には長いリードタイムが必要で、政治リスクも伴うためだ。リチウムや銅をめぐっては依然として中南米が重要で、中国企業も同地域の鉱山や精錬事業に出資している。それでも、当面の市場シェア拡大と現地規則への対応という点では、アジアでの中流・下流プロジェクトのほうが早道だ。
受け入れ国の判断、雇用とリスク
アジア各国の政府にとって、投資を呼び込む利点は明確だ。EV投資は工場や人材育成、輸出機会をもたらす。輸入エンジンへの依存を減らし、地元企業を世界的な技術転換につなげることもできる。最も直接的な効果は、建設時の雇用、工場の操業、そして大規模な工業拠点の周辺で拡大するサービス業に表れる。
恩恵の大きさは事業の設計次第だ。現地資源を加工して中国へ送り返すだけのプロジェクトでは、技能の蓄積やサプライヤー基盤の強化は限られる。車両の組み立てや電池セル・パックの製造を行うプロジェクトは、特にサプライヤー育成や人材開発プログラムと組み合わせれば、現地の能力を高められる。東南アジア全体では製造業の生産や雇用に進展が見られる一方、技術水準の向上にはばらつきがある。ベトナムなど一部の国では製品の複雑性が高まっているが、海外投資をより高度な知識集約化につなげられていない国もある。
政策の一貫性は重要な要素だ。優遇策や基準が突然変更されれば、投資家の信頼を損ないかねない。補助金の終了後にインドネシアの電動二輪車販売が落ち込んだことは、初期段階のEV市場が政策変更に敏感であることを示している。優遇策の明確な実施期間、透明性の高い現地調達規則、人材育成への支援は、投資家と国内企業が長期計画を立てるうえで役立つ。
欧州と米国への影響
欧州と米国は依然として大規模市場だが、中国の自動車メーカーにとって参入は難しくなっている。欧州の関税引き上げや支援策をめぐる議論により、中国製自動車の輸出コストは上昇した。米国の新たな規則では、手厚い税額控除の適用条件として、重要鉱物の加工や部品生産の場所が定められており、中国製部品を含む車両は対象になりにくい。こうした措置が新たな投資先を左右している。
その結果の一つが、柔軟な経由地の活用だ。中国のサプライヤーの一部は、欧州連合(EU)や米国と貿易協定を結ぶ国で生産し、そこからさらに輸出している。北米でも、主にサプライヤー段階で散発的な動きがあるものの、政治的な監視を受けてプロジェクトが不安定になることがある。米国やカナダとの結びつきを背景に、メキシコが部品投資をさらに呼び込む可能性はあるが、企業は米国の政策との摩擦を避けるため慎重に動いている。こうした状況では、アジアは手続きが比較的簡単で中国に近く、成長余地のある市場も多い。そのため、新規プロジェクトの発表が同地域に集中している。
市場の冷え込みを受けた企業戦略
自動車メーカーは需要や政策の動向に合わせて、事業拡大計画を調整している。中国ブランドは、関税負担が抑えられ、インフラ整備が進む市場への輸出を増やす一方、選別的に海外組み立てラインを設けている。ブランドの成長と資本規律の両立が狙いだ。競争が激化し、販売の伸びが鈍化しているBYDは、コストを管理しながら現地組み立てを通じて東南アジアや中南米に進出している。投資家からの資金調達に依存する新興ブランドは、好況期に比べて狭まった資金調達の機会に合わせて動いている。
電池大手は、世界の顧客に対応するため、中国国外での展開を深めている。自動車工場の近くにセル工場やパック組み立て拠点を設ければ、輸送コストを削減でき、自動車メーカーは現地調達規則を満たしやすくなる。正極材や負極材のサプライヤーも同じ道をたどっている。こうしたエコシステム型の展開は、受け入れ市場との結びつきを強め、アジアをEV製造の中核地域として定着させる。
新規プロジェクトを支える政策基盤
アジアの貿易枠組みや産業政策は、こうした転換の要となっている。RCEPは域内関税を引き下げ、原産地規則を簡素化する。東南アジアの複数の政府は、戦略的投資に対して免税措置や減価償却の加速、直接支援を提供している。こうした制度は、安定した収益見通しを必要とする中規模プロジェクトにとって重要だ。また、単なる組み立てを超えた事業を求める受け入れ国の姿勢を示し、サプライヤーの集積を促している。
受け入れ国の政府は、企業に求める条件も厳しくしている。現地調達要件は引き上げられ、電池リサイクルや廃棄物に関する環境基準も厳格化している。国家安全保障上の懸念に対応するため、投資審査を拡大する国もある。中国企業は現地企業との提携や合弁事業の受け入れ、現地経済への定着を目指す研究拠点の設置によって対応している。その結果、アジア各地の工場やサプライヤーのネットワークは、より複雑になる一方で、強靱さを増している。
2025~2027年の見通し
今後2年間、中国によるアジアのEVサプライチェーンへの投資は、着実ながらも選別的に進むとみられる。特に優遇策が明確で需要が伸びている地域では、電池の中流工程や最終組み立てラインへの投資が活発化しそうだ。企業は欧州や米国の政策変更を注視しつつも、新規発表の大半はアジアでの迅速な事業化を目指すだろう。支出を段階的に進め、現地規則にも円滑に対応できることから、グリーンフィールド方式が引き続き主流となる見通しだ。
リスクは現実に存在する。国内競争の激化で利益がさらに圧迫され、信用環境が引き締まり、政策の巻き戻しで市場が動揺する可能性もある。それでも、サプライチェーンの集積、急成長する地域の消費者に製品を届ける必要性、関税面で有利な生産拠点を探す動きは、次の中国のEV海外展開の主舞台がアジアになることを示している。
要点
- 中国の海外EV投資は急成長が続いた時期を経て減速し、アジアと資本負担の小さいプロジェクトに軸足を移している。
- 価格競争や成長鈍化など国内の課題を受け、自動車メーカーやサプライヤーは新工場への投資を選別するようになっている。
- 欧州の関税引き上げや、米国の税額控除に結びついた厳格な現地調達規則など、欧米の障壁がプロジェクトの行き先を変えている。
- アジアは中国に近く、RCEPによる貿易上の優遇があり、EV組み立てや電池工場を支える積極的な優遇策もある。
- マレーシアは生産拠点として台頭しており、BYDは2026年の工場開設を計画し、零跑汽車はステランティスと組み立てを始める。
- 正極材、負極材、セル、パック組み立てなど、電池の中流工程が中国企業の海外新規プロジェクトの主な投資先となっている。
- グリーンフィールド投資は現地規則に合わせやすく、段階的に拡張できるため、主流となっている。
- 受け入れ国は雇用や輸出の恩恵を得るが、現地の能力がどこまで深まるかは政策設計と優遇策の安定性に左右される。
- 中南米は資源や一部の組み立てで引き続き重要だが、製造業の短期的な成長はアジアに集中している。
- 2027年にかけて投資は着実ながら選別的に進み、中国EVサプライチェーンの中核製造地域はアジアとなる見通しだ。