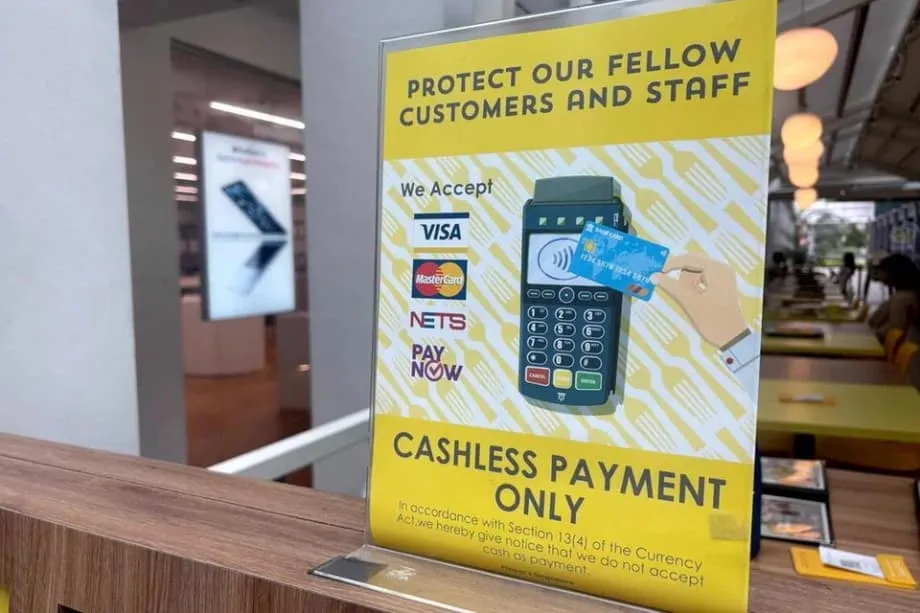
シンガポールで現金不可の会計が広がる理由
シンガポールでは、現金不可を掲げる店舗が増えている。衛生面と会計の速さが重視された新型コロナウイルス禍に変化が加速し、多くの小売店は現金の取り扱いを再開していない。この動きは、PayNowやSGQRから、小規模事業者による決済端末やQRコード読み取り機の導入を支援する補助金に至るまで、国を挙げてデジタル決済基盤に投資してきたことも反映している。多くの店主にとって、現金を扱うよりもキャッシュレス会計のほうが簡単で、速く、運営コストも抑えられるようになった。
目次
硬貨からQRコードへ
パンデミック以前は、コーヒーショップや小さな屋台で現金のみの表示をよく見かけた。現在では、QRコードのステッカー、非接触決済、モバイルウォレットがほとんどのレジで標準となっている。2018年に導入された全国共通のQR規格は、多数のウォレットサービスを一つのコードにまとめ、店舗が異なる表示を並べずに複数のアプリから支払いを受けられるようにした。銀行は携帯電話番号を使った即時送金を展開し、決済事業者は手数料で競争した。こうした変化により、以前はPOSシステムの購入をためらっていた小規模事業者も導入しやすくなった。
複数の中心部の商業施設で最近行われた調査では、現在、約7店舗に1店舗が現金以外の決済のみを受け付けていた。飲食ブランドが目立ち、ティーチェーン、ベーカリー、カジュアルな飲食店の一部は、カード、QRコード、ウォレット決済に全面移行している。シンガポールの大手コーヒーチェーンの一部店舗は現金を受け付けていない一方、観光客や高齢の常連客が多い店舗では現金払いを続けている。小規模チェーンも全面的にデジタル化しているが、カードをまだ持てない学生が多い立地では現金を扱っている。
小売店が見る事業上の利点
店舗運営者は、明確な利点を挙げる。デジタル決済はレジでの対応時間を短縮し、昼食時の行列をさばきやすくし、おつりの計算ミスも減らす。釣り銭の準備、閉店時の現金集計、銀行への入金が不要になる。レジ内に置く現金が減るため、盗難による損失も抑えられる。パンデミック中に重視された衛生面は、その後も飲食業界で訴求点となっている。コスト面では、QRコード決済の加盟店手数料は従来のカード決済ネットワークより低いことが多く、屋台や小規模店舗の利益確保につながる。
取り残される人々とその理由
多くの買い物客にとって、こうした新しい日常は不便ではない。一方で、障壁に直面する人もいる。特に影響が大きいのは、自分名義のデビットカードをまだ持てない10代、電子決済を難しい、または危険だと感じる高齢者、そして現地のカードや銀行口座を持っていないことがある外国人労働者や家事労働者の3つのグループだ。大多数には便利な仕組みでも、一部の人には使いづらさを生むことが、それぞれの経験から分かる。
カードを持たない10代
現金不可の店では、こづかいを頼りにする未成年者が購入を断られることがある。16歳未満の学生は、自分名義のデビットカードを持っていないことが多い。学校と連携した決済サービスや、保護者の承認を得て使える若者向けウォレットで支払える場合もあるが、利用できる範囲にはばらつきがある。方針変更後、行きつけのカフェで飲み物を買えなかったり、友人と映画のチケットを購入できなかったりしたと話す10代もいる。多くは16歳になったらすぐに初めての銀行カードを申し込むつもりだというが、それでも中等教育の低学年の間は利用できない期間が残る。
詐欺や複雑な手順を警戒する高齢者
長年現金を使ってきた高齢者は、現金不可のレジで戸惑うことがある。PayNowの設定や、カードをスマートフォンのウォレットに登録する方法に苦労する人もいる。詐欺を心配し、紙幣や硬貨のほうが確実だと考える人もいる。現金は使えないと言われると、特に行列ができている場合、恥ずかしい思いをすることもある。高齢者からは、現金を受け付ける店に戻りたいという声や、焦らず手順を覚えられるよう、辛抱強く教えてほしいという要望がよく聞かれる。
外国人労働者と家事労働者
外国人労働者の多くは銀行口座で給与を受け取り、QRコード決済を利用できるが、課題は残る。例えば家事労働者は、現地のデビットカードを持っていなかったり、母国への送金を管理するため支出には現金を使いたいと考えたりすることがある。現金不可の列では、見知らぬ人に先に支払ってもらい、現金で返す人もいる。気まずいうえ、必ずしも安全ではない。データ通信の利用が限られる人や古い携帯電話を使う人にとっては、ウォレットアプリや認証手順も障壁になり得る。
数字で見るシンガポール
シンガポールは、東南アジアでキャッシュレス決済の普及率が最も高い国の一つだ。大規模店も小規模店も、少なくとも一つのデジタル決済手段を受け付けるようになった。多くの買い物客にとって、最も一般的な決済方法は依然としてカードだ。PayNowによる即時送金は広く使われ、屋台でのQRコード決済も日常的になっている。調査では、若年層ほどデジタルツールを積極的に利用し、携帯電話だけを持って出かけることも多い。一方で、特に少額の買い物や家計管理の手段として、日常的に現金を使う人もかなりの割合を占める。
供給側にも変化が見られる。多くの小規模事業者が、レジでの現金取り扱いを減らしたり、なくしたりしている。店主は会計の迅速化、照合作業の改善、リスクの低減を理由に挙げる。それでも消費者は、希望する方法で支払えなければ別の店に行くと話している。現金を持ち歩く買い物客と、現金を受け付けなくなった店舗の隔たりは、一部の商業施設やフードコートで目に見える不便になっている。
信頼性と強靱性に課題
完全にデジタル化すると、単一障害点が生まれる。銀行やネットワークに障害が起きれば、現金を受け付けない店は営業が滞る可能性がある。シンガポールでは近年、複数の大規模な銀行システム障害が発生し、QRコード送金、ウォレットへのチャージ、一部のカード決済まで数時間使えなくなった。現金不可の店舗は、売り上げを逃し、行列の客から不満を受けた。特定のアプリに頼る買い物客も、代替手段を急いで探すことになった。
そのため、多くの技術者や事業者は冗長性の確保を訴えている。複数のデジタル決済手段を用意すれば、一つの事業者の障害で決済全体が止まるリスクを抑えられる。オフラインでも使える方法を少なくとも一つ受け付ける、あるいは障害時の例外に対応するため少額の現金を用意しておくことも、強靱性を高める。飲食店では、一時的に手書きの伝票で対応し、昼食時の障害をしのいだ後、システム復旧後に精算することもできる。こうした状況に落ち着いて対処できるよう、最前線のスタッフを訓練することも、顧客の信頼を保つうえで役立つ。
強靱な決済環境とは
- 一つのアプリだけでなく、カードとPayNow QRなど複数の決済手段に対応する。
- 緊急時に使う条件を明確にしたうえで、少額の現金を用意しておく。
- 実用的な場合は、交通系カードなど、少額決済に使えるオフライン対応のプリペイド手段を導入する。
- 短時間の障害に備え、注文を記録してシステム復旧後に精算するなど、手作業の代替手順を準備する。
- 利用できる決済手段や障害時の対応を、分かりやすく掲示する。
- トラブルを避けるため例外分を速やかに照合し、障害記録を見直して手順を改善する。
規則、権利、店舗が選べること
法定通貨とは、中央銀行が債務の弁済に使えると認めた紙幣や硬貨を指す。ただし、あらゆる場合に民間店舗へ購入時の現金受け取りを義務付けるものではない。シンガポールでは、顧客に知らせていれば、小売店は通常、受け付ける決済方法を自ら決められる。そのため、現金のみ、現金不可の両方の表示がある。公共交通機関などの対面サービスには独自の方針があり、運賃やチャージは着実にデジタル化している。観光客の多い地域では、旅行者が現地のウォレットを持っていないこともあるため、現金を受け付ける店が多い。
政府機関は、デジタル化と並行して利用しやすさの向上にも取り組んでいる。補助金は小規模事業者の決済端末やQR決済の導入を支援した。全国共通のQR規格は、店側にも客側にも使いやすい仕組みとなった。デジタル支援員や地域センターは、高齢者が銀行アプリの使い方を学び、詐欺を見分けるための講習を行っている。学校や銀行は若者向け口座や支出管理ツールを提供している。目指しているのは、技術に不慣れな人を取り残すことなく、多数派とともに移行できるよう支援することだ。
各国との比較と教訓
各国の事例には、参考になるものもあれば、注意を促すものもある。スウェーデンはデジタル決済を急速に普及させたが、その後、地方や高齢者が取り残されないよう、銀行に各地域で現金サービスへのアクセスを確保するよう求めた。中国では、日常生活に役立つ機能を備えたスーパーアプリを通じ、幅広い年齢層にQRコード決済が浸透した。日本はデジタル給与払いと全国的なキャッシュレス化を推進してきたが、従来のやり方に慣れた事業者が多く、システム費用への懸念もあるため、普及状況にはばらつきが残る。インドのUPIは、銀行間送金の無料、即時、相互運用可能なネットワークを構築した。シンプルなQRコードと携帯電話を使いやすくしたことで、小規模事業者や一般の人々に広まり、月間取引数は数十億件に達した。
規制の選択肢もある。米国の一部都市では、銀行口座を持たない住民への差別を防ぐため、店舗に現金の受け取りを義務付けている。シンガポールはその方式を採らず、十分な啓発と支援を伴う市場主導のアプローチを選んでいる。成功しているモデルに共通する点は明らかだ。小規模事業者にとって簡単な決済にし、家庭が安全かつ低コストで利用できるようにし、一部に障害が起きてもシステムが動き続けるよう代替手段を維持することだ。
消費者向けの実用的なアドバイス
10代向け
16歳になるとデビットカードが付く若者向け銀行口座について、親や保護者に相談しよう。それまでは、親の口座と連携した学生向けウォレットや、食堂や一部の店舗で非接触決済ができる学校のプログラムを検討しよう。ウォレットアプリが使えない場合や現金のみの店に備えて、バッグに少額の現金を入れておこう。公式の店舗QRコードを見分け、送金前に支払先の名前を確認する方法も覚えておこう。
高齢者向け
信頼できる銀行アプリを一つ選び、携帯電話番号を使うPayNowなど、一つの方法から始めよう。混雑したレジではなく、落ち着いた時間に家族と練習するとよい。強力なパスワードを使い、知らない人から届いた支払いリンクはクリックしないようにしよう。取引通知を有効にして、支払いのたびに確認できるようにする。診療所や市場の屋台、万一に備えて、紙幣を少し手元に置いておこう。店が現金を受け付けず、携帯電話で支払う準備ができていない場合は、店員に丁寧に助けを求めるか、慣れるまでは現金払いができる近くの店を選ぼう。
外国人家事労働者・外国人労働者向け
可能であれば現地の銀行口座を開設し、通知機能を有効にしたモバイルバンキングを設定しよう。クレジットカードを持ちたくない場合は、雇用主がPayNowや銀行振込でチャージできるプリペイド式デビットカードを検討しよう。日常の移動や少額の買い物には、広く使われ、機械でチャージできる交通系プリペイドカードが便利だ。送金サービスは手数料を比較し、送金前に受取人情報を慎重に確認しよう。
観光客向け
現金のみの場所や、カード決済の最低利用額に備えて、少額のシンガポールドルを持ち歩こう。商業施設や観光地では、海外発行のカードも広く使える。多くの屋台はQRコード決済に対応しているが、通常は銀行口座と連携した現地のウォレットが必要だ。交通系プリペイドカードを購入すれば、公共交通機関や一部の日用品の購入にも使える。現金不可の表示があり、対応する決済手段を持っていない場合、店員が最寄りのATMや現金払いができる店舗を案内してくれることも多い。
知っておきたいこと
- 現金不可の方針は、会計の速さ、衛生面、運営コストの削減を背景に、飲食店や小売店で広がっている。
- QRコード決済やSGQR、PayNowなどの全国的な仕組みにより、小規模事業者も簡単かつ低コストでデジタル化できるようになった。
- カードを持たない10代、現金を好む高齢者、一部の外国人労働者は、現金不可のレジの影響を最も受けやすい。
- ほとんどの店舗がデジタル決済を受け付け、多くの消費者が日常的に利用する一方、購入によっては今も多くの人が現金を使う。
- 銀行やネットワークの障害は現金不可の店舗の売り上げを止める恐れがあり、複数の決済手段と簡単な代替策が強靱性を高める。
- シンガポールの店舗は通常、受け付ける決済方法を選べる一方、公共の取り組みは利用機会の確保や研修に重点を置く。
- 海外の事例は、簡便で相互運用可能なデジタル決済を広げると同時に、現金を使える代替手段を維持する重要性を示している。
- 消費者は若者向けカードやウォレット、高齢者向けの講習、プリペイド式デビットカード、少額の現金を備えることで準備できる。