静かに進む備蓄拡大の実態
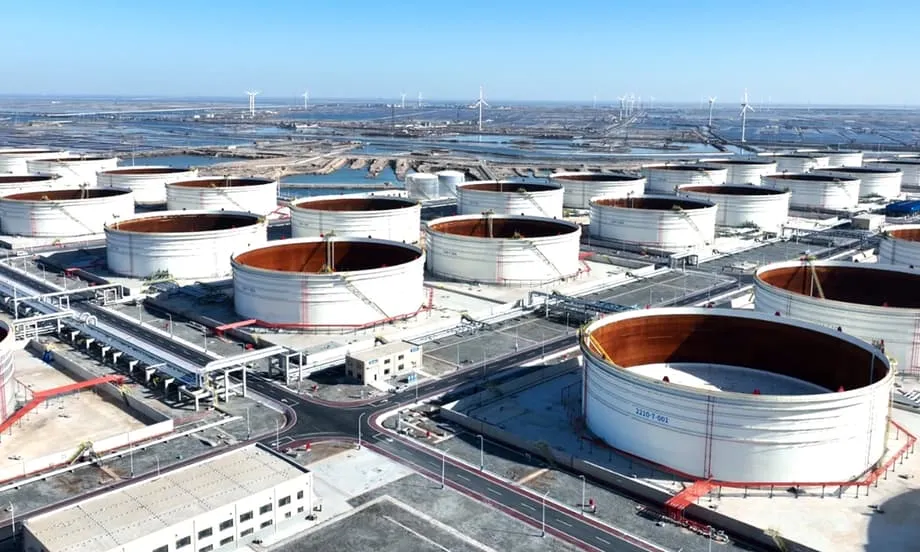
上空から見ると、山東省沿岸の董家口に並ぶ巨大タンク群は、整然と配置された金属製のドラム缶のように見える。これらは浮き屋根式タンクで、液面に合わせて屋根が上下することで、蒸気の損失を抑え、火災リスクを低減する。ここ数カ月、この施設は急速な拡張の象徴となっている。衛星画像や港湾データによると、1月中旬以降、原油が約1,000万バレル積み増され、施設の在庫は約2,400万バレルに達した。稼働開始からわずか2年足らずのこの施設は、すでに容量の半分以上が埋まり、中国沿岸で最大級の石油貯蔵拠点の一つとなっている。
目次
このペースは例外ではない。中国は燃料、金属、食料にわたり、倉庫やタンク、地下貯蔵施設を計画的に満たし、ショックに備える緩衝材を築いている。取り組みは沿岸のタンク基地、内陸の貯蔵施設、地下岩盤貯蔵庫に広がる。少数の政府機関と国有企業が運営し、情報公開を限定したまま進められており、2024年から2025年にかけて加速した。その結果、数年前に海外の多くの専門家が想定していたよりも、広範で厚みのある備蓄体制が形づくられている。
北京が進めること、そして今その理由
中国の経済政策を統括する当局は、戦略物資の年間備蓄を加速させる方針を正式に表明した。対象には燃料、穀物に加え、対象が拡大している重要鉱物が含まれる。また、石油、穀物などの貯蔵施設の建設を急ぐよう求めている。意図は明白だ。北京は備蓄の対象を広げ、より速いペースで積み増す考えだ。
中国国家発展改革委員会(NDRC)は、最新の政策方針でその方向性を示した。同委員会は備蓄構築の年次目標達成を急ぐとともに、重要鉱物の探査、生産、貯蔵に関する計画を見直すと表明した。
備蓄の規模拡大に取り組むなか、戦略物資の備蓄に関する年間任務の達成を急ぐ。
背景にあるのは現実的な事情だ。中国は世界の原材料を大量に消費する一方、自国産の石油や天然ガス、多くの金属鉱石に乏しい。人口は世界の5分の1を占めるが、耕地は10分の1にも満たず、多くの地域で水も不足している。このため、海運の混乱や制裁リスク、貿易紛争の影響を受けやすい。新型コロナのパンデミック、ウクライナ戦争、繰り返される関税摩擦によって、こうした弱点が浮き彫りになった。備蓄は供給ショックを和らげ、国内価格を安定させる助けとなる。
タイミングも関係している。貯蔵能力が拡大し、原油価格が割安な時期もあったうえ、重工業の一部では国内需要が減速している。こうした条件が重なり、安値で調達して保管し、将来の需要に備える余地が生まれている。その間にも建設作業員がタンクや倉庫を増設している。
戦略の中心にある石油
備蓄拡大の中核にあるのは原油だ。中国は世界最大の原油輸入国で、製油所に供給される原油の約70%が海路で運ばれる。マラッカ海峡などのタンカー航路への依存は、危機発生時の戦略的な弱点となる。より大規模で柔軟な石油備蓄は、そのリスクを軽減する。また、価格が下がったときに買い、必要に応じて備蓄原油を放出して価格急騰を抑えることで、当局が国内燃料市場を安定させる手段にもなる。
2026年までに新たな貯蔵施設が稼働
建設は急ピッチで進む。環境認可に関する公的記録、企業の発表、地方当局の発表から、2025年と2026年に少なくとも11カ所の新たな石油貯蔵施設が稼働する見通しだ。合計で約2,680万立方メートル、約1億6,900万バレルの貯蔵能力が加わる。3カ所は陝西省と雲南省の内陸部にあり、残りは輸入ターミナルや製油所と結ぶため、東部と南部の沿岸に分散している。
建設事業は主に中国石油化工(シノペック)と中国海洋石油(CNOOC)などの国有石油会社が担う。多くのタンクは商業用貯蔵施設とされているが、実際には一体的な緊急時対応システムの一部だ。1月に成立した新法は、政府の戦略備蓄基地と企業在庫を一つの国家備蓄の定義に統合した。また、国有企業に対し、当局の監督下で在庫を保有するよう義務付けている。当局はこれを「社会的責任」備蓄と呼ぶ。
現在の備蓄規模は
中国が定期的に情報を公表していないため、推計には幅がある。国有石油備蓄に関する最後の公式集計は2017年に公表された。民間の追跡機関は現在、2025年初秋時点で国有機関が保有する陸上原油と商業タンクの在庫を、約7億3,500万バレルから約8億バレルと幅を持って推計している。約1億1,000万バレルの貯蔵能力を持つ地下貯蔵施設4カ所は含まれていない。
中核となる戦略石油備蓄について、海外のアナリストは2024年半ば時点で約2億9,000万バレルと推計していた。複数の業界関係者によると、政策当局はこれを大幅に拡大したい考えだ。業界で議論されている目標は、純輸入量の3カ月分を賄う貯蔵能力から、意欲的な6カ月分まで幅がある。後者の場合、10億バレルを超える在庫が必要となり、将来的な貯蔵能力は上限に近い20億バレルに達する可能性もある。
月ごとの買い付けも活発だ。エネルギー関連の調査会社は、2025年には1日平均約50万バレルが貯蔵に回ったと推計する。その一部は、最近稼働を始めたタンクが急速に満たされている董家口のような新施設に送られた。世界の原油価格が1バレル70ドルを下回ると、購入ペースは加速した。2026年にはさらに貯蔵施設が稼働し、当局が緩衝材の積み増しを望めば、追加の原油を受け入れる余地が生まれる。
石油にとどまらない重要物資の備蓄
備蓄の対象は燃料だけではない。国家糧食・物資備蓄局は、穀物や、対象が拡大している工業資材の国有備蓄を管理する。同局は2025年、コバルト、銅、ニッケル、リチウムを公的備蓄に加えるため、価格や入札の情報を求めた。これらは電池、モーター、電力網、電子機器に欠かせない素材だ。中国はこれらの多くを大量に精錬しているが、鉱石や精鉱の供給は依然として海外の鉱山に頼っている。
長期戦略の起点は1980年代後半にさかのぼる。備蓄に加え、海外鉱山への投資、生産者との資本関係、供給を確保する長期契約を組み合わせている。2008年の金融危機後に取り組みは拡大し、パンデミックとウクライナ戦争を受けて緊急性が改めて高まった。価格が下がる局面で輸入業者が購入を増やし、2023年から2024年にかけて一部の金属やエネルギー資材の在庫が増えた。
銅は、こうした備蓄が重要な理由を示している。銅は電気自動車、再生可能エネルギー、送電網の近代化に欠かせない。主要生産国の供給拡大は不均一で、新規事業は長い準備期間とコスト上昇に阻まれている。市場が落ち着いている時期に中国が銅の在庫を積み増すのは、将来の供給逼迫や輸送の混乱が工場や電力部門に波及する事態に備えるためだ。
食料にも同じ考え方が当てはまる。中国はコメと小麦を自給している一方、大豆の世界最大の輸入国であり、収穫量が不足すればトウモロコシも輸入する。穀物備蓄は、悪天候や外部ショックの際に価格と食料供給を安定させる。また当局は、冬季の需要変動に備え、天然ガスの貯蔵能力を2030年までに最大850億立方メートルへ拡大する計画も示している。
備蓄システムの仕組み
備蓄システムは中央集権的だが、国有企業のネットワークに支えられている。国家糧食・物資備蓄局が政策を策定し、保有状況を監督する。国有エネルギー企業や商品取引業者が多くの施設を運営し、日々の物流を管理する。1月以降、政府基準を満たす商業在庫は国家備蓄の一部として扱われる。この変更により管理が強化され、緊急時に動員できる原油やその他の物資の量が増える。
貯蔵方法はいくつかある。地上のタンク基地では、港や製油所の近くに原油や石油製品を保管する。地下貯蔵庫は外から見えにくく、内陸の消費地に近い場所で安全な貯蔵能力を加える。大規模な穀物貯蔵施設は、鉄道や河川の輸送拠点の近くに設けられる。管理者は品質を保ち、劣化を防ぐために在庫を入れ替える。国内価格が急騰した際、当局は金属や穀物の備蓄から少量を競売にかけ、市場を冷ますことができる。保有量、施設の場所、放出時期の詳細は厳しく秘匿されており、憶測を招き、市場の見方を混乱させることもある。
浮き屋根式タンクから地下貯蔵庫まで
董家口にあるような浮き屋根式タンクは、現代の石油貯蔵を支える主力設備だ。屋根は液面に直接浮かぶ。液面が上がると屋根も上昇し、蒸気の蓄積を抑えて腐食を防ぎ、引火リスクを低減する。長期貯蔵には、塩洞窟や掘削した岩盤貯蔵庫も使われる。こうした施設は、1バレル当たりのコストを抑えながら大きな貯蔵能力を確保でき、危機時にも妨害を受けにくい。
世界市場への影響
中国の継続的な買い付けは、取引の流れを変えてきた。原油輸入量が製油所の当面の処理量を上回ることで、産油国が供給制限を緩和している時期に、備蓄システムが余剰原油を吸収してきた。市場アナリストは、この傾向が2026年まで続くと見ている。米エネルギー情報局は、中国の備蓄積み増しが来年も世界価格を支えるとの見通しを示した。
影響は石油にとどまらない。精製銅、アルミニウム、ニッケルの大量購入は、先物価格を押し上げ、限月間の価格差を縮める可能性がある。輸入業者が精鉱と精製金属の調達を切り替えると、製錬加工料が変化し、製錬所を通る資材の流れも変わり得る。工場生産が低迷していても、鉄鉱石や石炭の到着が季節的に急増することは、在庫サイクルと備蓄構築が中国の商品貿易でより大きな役割を担っていることを示している。
備蓄の動きは海運運賃、保管コスト、先物価格の期間構造に影響するため、世界各地の取引業者や生産者が注視している。備蓄向けの買い付けが活発になると、足元の供給に対する値引き幅が縮まり、将来受け渡し分の価格が上がる傾向がある。北京が買い付けを休止し、在庫を放出すれば、影響は逆転し得る。システムの不透明さが市場の予測を難しくしている。
この不確実性から、市場のベテラン勢は慎重になっている。オックスフォード・エネルギー研究所の上級研究員で、元石油トレーダーのイリア・ブショエフ氏は、現在の買い付けがどれほど続くのかと問われ、率直にこう述べた。
中国の戦略備蓄向けの買い付けがいつまで続くか、確実に見通せる人はいない。
地政学とリスク評価
戦略担当者は、地政学的な視点から備蓄を捉えている。台湾をめぐる緊張が高まれば、マラッカ海峡のような要衝を通る海上輸送が危険にさらされる可能性がある。金融や海運への制裁で納入が遅れる恐れもある。中国は生産量を大きく上回る石油を輸入しているため、備蓄を増やせば、輸送、産業、軍に波及する燃料の急な不足を避けやすくなる。
政策当局は、米国や欧州との長期的な貿易摩擦のリスクも検討してきた。中国製品への新たな関税は、繰り返し浮上する脅威だ。主要なパートナーからのエネルギー供給にも不確実性がある。ロシアは西側の制裁下にあり、イランも圧力を受け、輸出が妨げられる可能性がある。パイプラインや長期契約による調達先の多様化は有効だが、備蓄システムが最も目に見える保険となっている。
内陸部の貯蔵施設は、沿岸から離れた場所に供給を確保し、さらに安全性を高める。国内の燃料生産、電気自動車の普及、再生可能エネルギーの急拡大も、長期的には原油への依存を抑える。こうした動きは重要だが、航空、海運、重工業、物流にとって石油は今後も長年にわたり不可欠だ。北京の判断が示すのは、貯蔵を縮小するのではなく、さらに拡大する方向だ。
リスク、コスト、限界
備蓄の建設と維持には多額の費用がかかる。タンク、地下貯蔵庫、貯蔵施設には土地、鉄鋼、コンクリート、熟練した人員が必要だ。在庫は資本を拘束し、資金調達コストも生む。品質管理には、特に穀物や一部の金属で継続的な手入れが欠かせない。漏出や汚染、ずさんな入れ替えがあれば、緩衝材のはずの備蓄が無駄になりかねない。
マクロ経済上のトレードオフもある。景気が減速すると、工場生産が低迷するなかでも備蓄が輸入統計を押し上げ、投資家に相反するシグナルを送ることがある。買い付けが急増すれば、世界中の消費者が価格低下を望む時期にも、世界価格を下支えしかねない。政府が相場の流れを読み違えて値上がり局面で大量購入すれば、そのコストは納税者が負う。安全保障のための情報秘匿は、市場の計画立案も難しくする。
こうした限界があるため、中国は価格が弱い時期に買い付けることが多く、備蓄の規模を公表することもほとんどない。目的は実務的だ。貯蔵能力を整備し、価格が下がったときに満たし、ショックに対応できる余地を十分に保つ。過去2年の動きは、この方針が狙いどおり機能してきたことを示している。
要点
- 北京は全国で貯蔵能力を拡大しながら、燃料、食料、重要鉱物の備蓄を加速させている。
- 中核は石油で、2025年と2026年に稼働する11カ所の新施設により、内陸基地を含め約1億6,900万バレルの貯蔵能力が加わる。
- 民間の追跡機関は、国有・商業タンクに現在、陸上原油が7億3,500万~8億バレル保管され、さらに約1億1,000万バレル分の地下貯蔵能力があると推計する。
- 1月の法律により、商業在庫と国有備蓄が単一の国家備蓄に統合され、国有企業には監督下での「社会的責任」備蓄が義務付けられた。
- 当局は銅、ニッケル、コバルト、リチウムなどの金属備蓄を増やす計画で、天然ガスの貯蔵能力も2030年までに最大850億立方メートルへ引き上げる方針だ。
- 中国の備蓄向け買い付けは2026年まで原油価格を支え、金属やバルク商品の流れも変えつつある。
- 戦略の背景には、輸入依存、海運や制裁のリスク、国内市場を安定させたいという狙いがある。
- コストや情報の秘匿、買い付け時期を誤るリスクは現実にあるが、このシステムは近年のショックに対する強靱性を高めてきた。