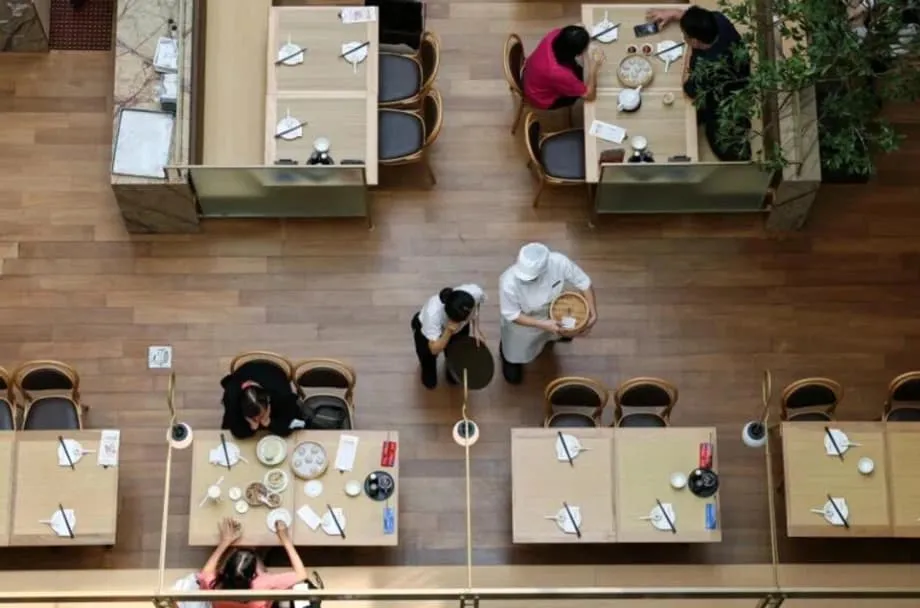
競争の激しい外食市場、新たな局面へ
シンガポールの外食業界は、スピード重視から精度重視へと移りつつある。中国の火鍋チェーンや大衆向けブランドが急速に出店を進めた数年間を経て、同市のレストラン業界は、商品の品質や運営規律、より明確なコンセプトを重視する選別の局面に入っている。老舗の中国ブランドは実行力を高める一方、コーヒーや茶の専門店を含む新たな参入組は、潤沢な支援と緻密に練られた事業計画を携えて進出している。同時に、北米やアジアの世界的ブランドも多文化な消費者を抱えるシンガポールに注目しており、東南アジア全域に展開可能なコンセプトを試す場となっている。
目次
業界関係者は、この局面を成長の限界ではなく、成熟と捉えている。第1段階では、スピードや店舗面積、先行者利益が成功を左右した。次の段階で求められるのは、差別化と持続力だ。事業者にとっては、メニューがリピーターを獲得できるか、店舗を無駄なく迅速に運営できるか、選択肢の多い市場でブランドの注目を維持できるかが問われている。
なぜシンガポールが進出の足がかりなのか
多くの中国系飲食事業者は、国内で厳しい時期を経験した後、海外展開を進めている。パンデミックによる規制が終わって以降、国内需要は低迷している。長期にわたる不動産不況と続く価格競争が利益率を圧迫し、他の消費者心理に影響する業界では関税も重荷となっている。こうした状況が海外進出を後押ししてきた。シンガポールには、文化的な親近感や法の支配、英語を話す従業員、テクノロジーに精通した消費者、そして東南アジアの中心という立地がある。投資家にとって、島内の一等地にあるモールやビジネス街への出店は、有用なアピール材料となる。コンサルティング会社Momentum Worksによると、8月時点でシンガポールでは中国ブランド約85社が約405店舗を運営しており、前年の2倍を超えた。
規模の拡大とともに、緊張も生じている。潤沢な資本と世界展開の野心を持つ新規参入企業は、一等地を確保しやすい。例えば、上海発のミシュラン星付き店、Yong Fuは、シンガポール初の店舗を開くために約1,000万シンガポールドルを投じたと報じられており、ロンドン、ニューヨーク、パリへのさらなる展開を見据えている。小規模な地元事業者が同規模の支出で対抗するのは難しい。それでも、多くの中国ブランドはシンガポールを、より広い地域に進出するための足がかりと位置付けている。7月に出店を始めた茶飲料チェーンChaPandaのシンガポール責任者、ジョアンナ・ジア氏は、近隣市場に進出する前に当地に足場を築く重要性を説明した。
シンガポールでの初出店を統括してきたChaPandaの同国責任者、ジョアンナ・ジア氏は、同ブランドの地域展開の目標を明確に語った。
シンガポールでブランドを確立できれば、マレーシアやベトナム、さらにはインドネシアでも知名度を高められます
この目標は、よく見られる事業展開の手順を反映している。まずシンガポールに進出し、住民や旅行者の間で認知度を高めたうえで、資金面の支援を強化し、運営を検証しながらマレーシア、タイ、ベトナムなどへ広げていく。
コーヒー・茶チェーンがひしめく島
コーヒー業界を見ると、シンガポールが足がかりとしていかに人気を集めているかが分かる。数カ月の間に、中国のLuckin Coffeeは約30店舗を開き、インドネシアのKenangan Coffeeは4店舗、カナダのTim Hortonsは2店舗を出店。台湾のLouisa CoffeeとインドネシアのFore Coffeeもそれぞれ少なくとも1店舗を開いた。各社はチャンギ空港第2ターミナル、Jewel、ラッフルズ・シティ、高島屋など、視認性の高い立地を選ぶことが多い。市内の旗艦的な場所に出店するのは、集客だけが目的ではない。金融拠点を訪れ、そこで働く海外の投資家や提携先にブランドを知ってもらう機会にもなる。
既存勢も依然として強い。スターバックスはシンガポールで140店超を展開し、The Coffee Bean & Tea Leafは70店以上を数える。地元発のHuggsは約20店舗を運営し、街区ごとに数百軒のコーヒーショップがある。価格帯には大きな幅がある。世界的なチェーンではコールドブリューが6シンガポールドルを超える一方、地元のコピティアムで飲むブラックコーヒーは平均約1.20シンガポールドルで、多くの消費者にとって価格の手頃さが重要なポイントとなっている。
価格設定とブランドの位置付け
中国の飲料ブランドは、それぞれ異なる個性で市場を細分化している。Chageeは中国文化に結び付いたコラボレーションや健康志向を打ち出し、現代的で高級感のある茶ブランドとして位置付けている。Luckinはコンパクトな店舗と充実したモバイル注文で利便性を重視し、話題性のある提携を通じて若年層を取り込むことも多い。Mixueは積極的な低価格設定と郊外への幅広い出店で大衆市場を狙う。店舗形態にもその方針が表れている。高級茶ブランドは没入感のある上質な空間を求め、利便性を重視するコーヒーチェーンは小規模なテイクアウト店を選び、大衆向けブランドは住宅街を広く押さえる。
店舗運営の採算性が緻密に設計されているため、こうした戦略は機能する。店舗の広さや人員配置、提供速度、販促カレンダーは地域の需要に合わせて調整される一方、中央集権的なシステムで支えられている。中国全土での拡大を後押ししたのと同じ仕組みを、シンガポールの密集した都市環境に合わせて活用している。
消費者が最も実感するのは、選択肢の幅と販促の頻度だ。コーヒーや茶の新商品は短い間隔で登場し、期間限定のフレーバーがメニューを刷新。アプリ経由の割引が購入を促す。目新しさを好むこの都市には合ったペースだが、顧客のロイヤルティーを長く保つには、より高い水準が求められる。そこで重要になるのがデータと顧客関係管理ツールだ。
競争力の武器となる効率性
多くの中国系チェーンは、厳格な運営体制を導入している。シンガポールのMeow Barbecueでは、人気メニューの準備や提供に厳密な時間基準を設けている。店舗ではデジタルダッシュボードを使って提供状況や在庫をリアルタイムで把握し、スマート機器で反復作業を自動化している。飲料の提供ラインは、店内の機械を使ってスタッフがカスタマイズしたアイスミルクティーを数秒で作れるよう設計されている。中国の本社は、更新したレシピや販促素材を海外店舗に即座に配信でき、展開までの期間を短縮している。
サプライチェーンの強みがこうした効果を高める。大手ブランドは専用工場や独占契約を通じて食材を直接調達し、コストを抑えながら品質を安定させている。この方法により、物価の高い都市でも競争力のある価格を維持しやすい。ただし限界もある。決済システムや労働規制、消費者の期待は市場ごとに異なる。深圳で機能する従業員へのインセンティブが、シンガポールでも通用するとは限らない。最も成果を上げる新規参入企業は、メニューだけでなく運営システムも現地の状況に合わせている。
不動産オーナー、賃料、地元の反発
資金力のある新規参入企業が、一等地をめぐる競争を激化させている。不動産仲介業者によると、投資家の支援を受けるチェーンは人気の高い物件で小規模事業者を上回る賃料を提示でき、繁華街の賃料を押し上げている。その影響で、光熱費や人件費の上昇にすでに直面している個人経営の店や長年続く地元ブランドは、さらに圧力を受ける。議論の焦点は価格だけではなく、似通ったコンセプトの急増が多様性を損なうかどうかにも及ぶ。
6月には、約700人の事業者を代表する団体Singapore Tenants United for Fairnessが、大規模な新規参入企業との交渉で地元の中小企業が直面する課題について、率直な見解を示した。
同じスタジアムにすら立っていない
この思いは、地域の事業者の間で広く共有されている。中国ブランド側は、自信の根拠は資本だけではなく、低コストの運営モデルと規律ある実行力だと反論する。不動産の専門家は、双方に理があると見る。地元テナントが明らかに圧迫されている一方、新たな競争が店舗体験やテクノロジー導入、顧客サービスの向上を促している面もある。
不動産オーナーにとっては、世界的な有力ブランド、台頭する中国ブランド、底堅い地元事業者が混在することでリスクが分散される。消費者には選択肢が増える一方、賃料の上昇により、小規模な飲食店は独創的なメニューや回転率の向上なしには、価格を維持しにくくなる可能性がある。
勝ち組、閉店、入れ替わり
シンガポールの外食業界では常に店舗の入れ替わりがあったが、2024年以降はそのペースが厳しさを増している。大手火鍋チェーンの郊外店舗複数店や、人気の日本式ラーメンブランドなど、知名度の高いブランドも店舗を閉鎖した。飲食店経営者によると、売り上げは前年を下回っている。高い賃料や光熱費、逼迫する労働市場、変化する消費者の習慣が、いずれも利益率を圧迫する。取引条件の厳格化や注文の減少により、サプライヤーも影響を受けている。
それでも新しいコンセプトの店舗は開き続けている。成功する事業者は、優れた価格価値を提供するか、外食するだけの価値がある体験を生み出している。ジョホールバルへの高速輸送システムが開通すれば、週末の外食の動向が変わり、一部のシンガポール人が安価な食事を求めて国境を越える可能性がある。一方で、国境を越えた提携や共同の供給網、双方に利益をもたらす共同販促に商機を見いだす人もいる。
世界の有力ブランドがシンガポールで試験展開
多様な顧客層と地域への発信力を備えるシンガポールには、中国ブランド以外も引き付けられている。チキンやメキシコ料理の業態、韓国の有力チェーンを含む米国や韓国のクイックサービスブランドが、同市での展開を検討したり、試験出店したりしている。狙いは明快だ。要求水準の高い客と激しい競争に直面するシンガポールのモールやビジネス街で業態を成功させられれば、クアラルンプール、バンコク、ジャカルタ、マニラでも成功する可能性が高まる。
中国の大手企業も方針を見直している。国内競争の激化で利益目標を達成できなかった大手火鍋事業者の一社は、米国を含む既存の海外市場に拡大を集中させるとしている。地元側からは、シンガポールのBreadTalk Groupが対照的な例を示す。同社は国際展開が将来に不可欠だとし、自社店舗とフランチャイズを組み合わせて14市場で約700店舗を運営している。ここから得られる教訓は共通している。海外展開は、ブランドの個性を保ちながらコンセプトを現地化することが成功につながる。
世界的なブランドにとって、シンガポールは舞台だ。顧客には住民だけでなく、地域からの旅行者や留学生、ビジネス客も含まれ、彼らは各地に戻ってブランドの印象を伝える。ここで高い認知度を築けば、東南アジアやその先の市場で利益を生む可能性がある。
テクノロジーと顧客ロイヤルティーが標準に
店舗の裏側では、顧客データと再来店をめぐる競争が本格化している。シンガポールを拠点とするソフトウエア企業は、世界最大級のチェーンに匹敵するデジタル機能を飲食事業者に提供しようと競っている。あるプラットフォームは、オンライン注文や決済、カスタマイズ可能なロイヤルティー機能、顧客関係管理を備えたブランド専用アプリを、数日で立ち上げられるサービスを開始した。シンガポールで営業する世界的なメキシカン・ファストカジュアルブランドが、すでにこのシステムを導入している。価値の中心は主導権にある。事業者は顧客との関係を自社で築き、外部の配達アプリへの依存を減らし、来店頻度や購入額を高める対象を絞った販促を行える。
アプリプラットフォームの創業者兼最高経営責任者(CEO)、デービッド・ブルニエ氏は、モバイルを軸にした顧客との関わりが、実店舗での飲食事業のあらゆる側面を支えるようになると指摘する。
次世代の実店舗ビジネスは、モバイルアプリと消費者データを基盤に運営されます
こうした機能は、もはや一部の大手企業だけのものではない。取引件数に応じた料金体系やテンプレートを活用すれば、中堅ブランドも同様のデジタル基盤を構築できる。販促が毎週変わり、近隣に競合店が出店する市場では、顧客と直接つながる手段が差を生む。
文化と地域社会:包摂をめぐる課題
新たな中国系飲食店の流入により、多くの地域の雰囲気が変わった。マーラーや重慶の焼き魚、雲南風米線などは、今や島内各地で一般的な料理となっている。多様な選択肢を楽しむ住民は多い。一方、昔から続く地元事業者の個人経営店で、店主の高齢化や若いシンガポール人が別の職業を選ぶことにより、店ならではの温かさが失われるのではないかと懸念する人もいる。伝統ある事業者を認定する政府の制度は始まったものの、これまでに正式認定された申請者はまだ一部にとどまる。
実際の利用に関する包摂の課題もある。一部の新しい飲食店ではメニューの大半が中国語で表示され、中国語を話さない人には利用の障壁となる。中国系シンガポール人の一部も例外ではない。ハラール食を必要とする人は、豚肉料理が多い店が集まる地域では選択肢が少ない場合がある。いずれの課題も乗り越えられないものではない。メニューの二言語表記や包摂的なマーケティング、地域社会を反映した人材採用に取り組むブランドは、より幅広い支持を得やすい。新規参入者が地域の生活リズムを学び、地元の人々が新しい味を受け入れることで、融合が進む。
消費者への影響
食事をする人にとって、メリットは明らかだ。価格帯や選択肢が広がり、新商品がより頻繁に登場し、店舗の運営水準が上がることで、外食や気軽なコーヒーの時間がより充実する。その一方で、高い賃料や運営コストの上昇が、一部店舗の値上げにつながる可能性もある。ホーカーセンターや地域の店では引き続き手頃な価格を保っており、飲料チェーン間の競争により、入門価格帯の商品も安く抑えられている。今後もアプリを通じた割引やロイヤルティー特典、期間限定フレーバー、ポップカルチャーを取り入れたコラボレーションが続き、客足を呼び込むだろう。
要点
- シンガポールの飲食業界は急速な拡大局面から、コンセプトの明確化と運営力の向上を重視する段階へ移った。
- 中国のチェーンは、国内需要の低迷と激しい価格競争を背景に、世界展開の試験場としてシンガポールを活用している。
- Momentum Worksによると、8月時点で中国ブランド約85社がシンガポールで約405店舗を運営しており、前年の2倍を超えた。
- 最新の出店の波をけん引したのはコーヒー・茶チェーンで、Luckin、Kenangan、Tim Hortons、Louisa、Foreが既存勢に加わった。
- 効率的な運営、自動化、直接調達契約により、中国ブランドは提供速度と価格で競争力を高めている。
- 投資家の支援を受ける新規参入企業が一等地で競り合うなか、地元のテナントは賃料や物件をめぐる圧力に直面し、事業者団体から反発の声が上がっている。
- 2024年以降、目立った閉店が相次ぎ、店舗の入れ替わりが激しい一方、価格価値や体験を重視する新規出店は続いている。
- 米国や韓国の世界的ブランドが、東南アジア進出の試験場としてシンガポールを検討している。
- 事業者が顧客との関係を自ら築こうとするなか、注文やロイヤルティー、顧客関係管理のデジタルツールが標準になりつつある。
- 文化的な包摂は引き続き重要課題であり、二言語メニューや多様な人材採用が、新規参入企業による地域社会への対応を後押しする。