世界の気候パターンにおける歴史的な転換
中国の二酸化炭素排出量は21カ月連続で横ばいまたは減少しており、経済危機が原因ではない排出量の安定化としては観測史上最長の期間となっている。エネルギー・クリーン航空研究センターがCarbon Brief向けに行った分析によると、排出量は2025年10-12月期に1%減少し、年間を通じては0.3%減少した可能性が高い。この高原状態により、世界最大の温室効果ガス排出国である中国は、公式目標である2030年より数年早く排出量のピークを迎える可能性があり、これは世界の気温上昇抑制努力における転換点となる可能性がある。
この傾向の重要性は国家の境界をはるかに超える。世界のCO2排出量の3分の1以上を占める中国の排出量の推移は、世界全体の汚染レベルがパリ協定の目標を達成するのに間に合う形で安定するかどうかを大きく左右する。今回の減少は、金融危機、パンデミックによる行動制限、建設不況が原因だった2009年、2012年、2015年、2022年などの過去の減少とは根本的に異なる。今回は経済活動が拡大を続ける中でも、クリーンエネルギーの拡大が排出減を押し上げている。
電力部門の排出量は2025年に1.5%減少したが、電力需要は520テラワット時増加した。太陽光発電量は前年比43%、風力発電量は14%、原子力発電量は8%それぞれ急増し、合計約530テラワット時の新たなクリーン電力を供給して、需要の増加分をすべて賄った。蓄電容量は過去最大の75ギガワット拡大し、ピーク需要の55ギガワット増加を上回ったことで、高消費期に化石燃料によるバックアップに頼らない選択肢を送電管理者に提供した。
クリーンエネルギーを成長のエンジンに
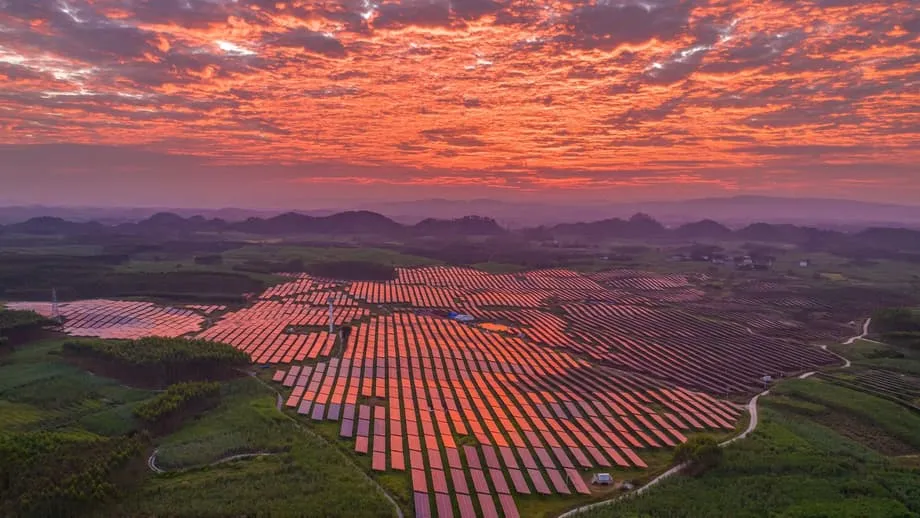
中国の再生可能エネルギー部門は、今この10年の初めに想定された最も楽観的な予測さえ上回る導入ペースを達成した。中国は2025年1-9月のわずか9カ月間で2億4000万キロワットの太陽光発電容量を追加した。これは2024年に世界の他地域の合計を上回る3億3300万キロワットという記録的な導入量を積み上げた上での成果だ。同期間の風力発電の増加容量は6100万キロワットに達し、業界団体は2026年までの年間導入量を1億500万〜1億2000万キロワットと予測している。
この拡大により、経済成長と排出量の関係は根本的に変わった。クリーンエネルギー技術は2025年の中国の経済成長の3分の1以上に貢献し、電気自動車、バッテリー、太陽光発電といういわゆる「新三業種」は1兆1000億ドルの付加価値を生み出した。中国は現在、世界の太陽光パネルの80%以上、風力タービンの60%、電気自動車とそのバッテリーの75%を製造しており、自国の経済を脱炭素化しながら、気候変動対策の主要な供給国としての地位を築いている。
運輸部門はこの変革を明確に示している。電気自動車が新車販売の40%以上を占め、国内で1200万台超の新能源車が生産・販売されたことで、2025年の運輸からの排出量は3%減少した。バッテリー式電気自動車とプラグインハイブリッド車は現在、中国の道路上を走る全車両の8.9%を占め、これまで排出量の増加を押し上げてきた石油需要を代替している。これらの技術の急速な普及は、インフラ投資が単一の市場サイクルの中で部門別の脱炭素化をいかに加速できるかを示している。
産業部門の矛盾と石炭の根強い影
電力と運輸の進展にもかかわらず、中国の産業界全体の排出動向はより複雑な様相を示している。セメント生産の排出量は7%、金属産業の排出量は3%それぞれ減少し、不動産建設の弱さが続いていることを反映したが、化学産業は著しい例外となった。化学製造からの排出量は2025年に12%急増した。プラスチックや合成材料の生産能力を拡大する中で、石炭使用量が15%、石油消費量が10%増加したことが主因である。
この石炭化学の成長は、エネルギー安全保障上の懸念と貿易摩擦への戦略的な対応を表している。中国は、米国との関税紛争が続く中でも特に輸入石油と天然ガスへの依存を減らそうとしており、石炭を直接、化学原料や合成燃料に転換するプラントを急速に建設している。現在の拡張計画が完全に実施されれば、すでに全国のCO2排出量の約13%を占めるこの部門で、さらに数年間にわたる排出増加を固定化する可能性がある。化学産業による排出増がなければ、中国の排出総量は0.3%ではなく推定2%減少していただろう。
長期的な脱炭素の見通しにとって、より憂慮すべきかもしれないのは、中国が2025年に7800万キロワットの新たな石炭火力発電容量を稼働させたことである。石炭による総発電量が減少したにもかかわらず、これは10年間で最高の年間水準だ。さらに2億9100万キロワットが、すでに許可済みまたは建設中という開発パイプラインに残っている。この拡大は座礁資産のリスクを生み、これらの発電所が計画された寿命の最後まで稼働した場合、クリーンエネルギーへの移行を遅らせる恐れがある。中国石炭工業協会は、鉄鋼と建材での石炭使用量の減少を予想する一方、少なくとも2027年までは電力部門と化学産業の石炭消費量が増え続けると予測している。
政策の分岐点:第14次五カ年計画
今後5年間の中国の排出量の方向性は、2026年3月に発表予定の第15次五カ年計画によって大きく左右される。この文書は2030年までのエネルギー効率、再生可能エネルギー容量、産業再編に関する拘束力のある目標を定める。気候問題の分析者らは、中国がすでに2030年のパリ協定での約束の一部を前倒しで達成していると指摘する。風力と太陽光発電の合計容量12億キロワットの設置は、2024年に合計容量が14億キロワットに達して達成された。
しかし、炭素強度目標では遅れを取っている。第14次五カ年計画では2020年から2025年の間にGDP単位当たりCO2排出量を18%削減することが求められたが、実際の削減幅は12%にとどまった。2030年までに2005年比65%削減という目標を達成するには、今後5年間に炭素強度を約23%削減する必要があり、脱炭素化の取り組みを大幅に加速させなければならない。2025年の政府活動計画では炭素強度目標が設定されず、現時点でこの目標の達成は優先事項とは見なされていないことが示唆された。
2025年11月、中国は2035年の国が決定する貢献(NDC)を提出し、経済全体の温室効果ガス純排出量をピークから7〜10%削減すると約束した。分析者らは、楽観的なシナリオでは既存政策により10〜16%の削減を達成できる可能性があるとして、この目標は慎重すぎると見なしているが、この約束は北京が強度ベースの目標ではなく、初めて絶対的な排出削減目標を採用したものとなった。同文書はまた、2035年までに非化石燃料の比率を30%超に、風力と太陽光発電の容量を36億キロワットに引き上げる目標も強化した。
これらの目標を補完するため、中国当局は最近、主要産業部門にわたるゼロカーボン工場を開発する取り組みを開始した。2027年までに自動車、リチウムイオン電池、太陽光発電、電子機器でパイロットプログラムを実施し、2030年までに鉄鋼、石油化学、繊維に拡大する。政策の枠組みは、再生可能エネルギーマイクログリッド、炭素会計システム、インテリジェント管理技術を重視し、産業の脱炭素化を推進する。2025年末時点で、中国は6430の国家级グリーン工場を育成しており、その製造業に占める生産高シェアは20%に達した。
世界的な影響と地政学的な対照
中国の排出量が高原状態に入った時期は、国際的な気候変動対策に重大な影響を与える。国際エネルギー機関によると、世界のエネルギー起源CO2排出量は2024年に378億トンと過去最高を記録したが、中国が早期にピークを迎える可能性は、世界全体の排出量がこの10年中に減少に転じるという希望をもたらす。気候科学者らは、専門家の10人中7人が現在、中国の排出量が2030年までにピークに達すると予想しているとし、CREAと国際エネルギー移行研究会が最近実施した調査では、2028年が最も可能性の高い年として挙げられた。
それでも、重大な不確実性が残る。経済刺激策がクリーン技術よりも炭素集約型の建設を優先したり、化学産業の拡大が止まらなければ、排出量が反発する可能性がある。気候そのものもリスクをもたらす。2024年の記録的な猛暑は、中国が冷房需要に対応するため石炭火力発電を増強せざるを得なくし、約1億トンの追加のCO2排出をもたらした。CREAの主任アナリストであるラウリ・ミルリヴィルタ氏は、現在の高原状態のもろさを次のように指摘した。
排出量が1%以下の範囲で増減しても、客観的な意味では大きな違いはないかもしれない。しかし、中国の政策立案者らが排出量がさらに数年間増加する余地を残し、ピークの時期を未確定のままにしているため、象徴的な意味合いは高まっている。
米国の気候政策との対照は一層鮮明になっている。中国がクリーンエネルギーへの移行を進める中、トランプ政権は温室効果ガス排出を規制する法的根拠となっている2009年の危害認定の撤回に乗り出し、国防総省に石炭火力で生成した電力の購入拡大を指示した。この分裂は、世界の気候変動対策を主導する勢力図の変化を浮き彫りにし、中国は現在、最大の排出国であると同時に、クリーンエネルギー移行技術への最大の投資国という立場にある。
結論
- 中国のCO2排出量は21カ月にわたり横ばいまたは減少を続け、経済危機が原因ではない期間として最長となった。2025年通年では0.3%の減少が見込まれる。
- 太陽光発電43%、風力発電14%の成長を含むクリーンエネルギーの拡大は、2025年の新たな電力需要をすべて満たし、蓄電容量の追加はピーク需要の増加を上回った。
- 化学産業が排出増の主要因となり12%増加した一方、運輸、電力、建材はいずれも減少した。
- 排出量が高原状態にあるにもかかわらず、中国は2025年に7800万キロワットの新たな石炭火力容量を稼働させ、開発パイプラインには2億9100万キロワットが残っている。
- 2026年3月に発表される第15次五カ年計画が、排出量が恒久的にピークを迎えたのか、公式目標年である2030年より前に再び増加するのかを決める。
- 中国は2035年までに温室効果ガス純排出量をピークから7〜10%削減すると約束し、国家気候戦略で初めての絶対的削減目標を掲げた。