減税特例の時代の終焉
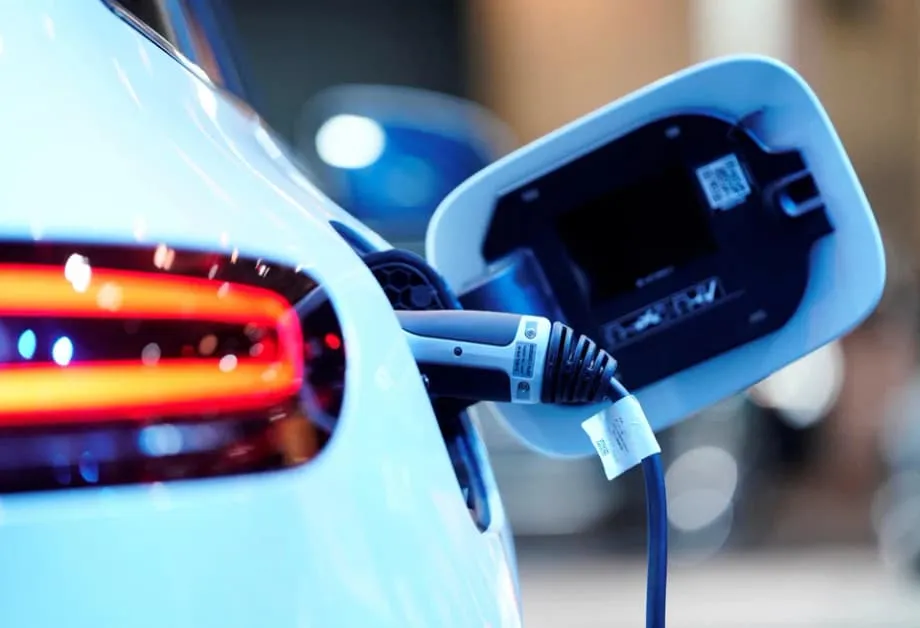
4年前、マレーシアは輸入税を免除して電気自動車(EV)への扉を開き、化石燃料からの転換を加速させようとした。この措置はEV普及の立ち上げには成功したが、意図しない結果も招いた。中国自動車メーカーが市場に殺到し、国内メーカーが自社のEVラインナップを確立する前に、市場シェアの相当部分を獲得したのである。2026年1月1日をもって、その時代は終わった。マレーシア政府は輸入EVに対する厳格な新規制を導入し、完成車(CBU)輸入品の最低販売価格を事実上倍増させるとともに、現地で車両を組み立てようとするメーカーに厳しい条件を課した。
投資・貿易・産業大臣のジョハリ・アブドゥル・ガニ氏は、輸入EVは現在、最低オンロード価格25万リンギット(約5万7000米ドル)でなければならないと発表した。2025年12月31日に終了した免税期間中に適用されていた最低価格10万リンギットから大幅に引き上げられた。この政策転換は、急速に変化する東南アジアの自動車産業において最も強硬な保護主義措置の一つであり、国内自動車メーカーを守り、外国投資家に完成車の輸出だけでなく、マレーシア国内に製造能力を構築させることを明確に狙っている。
新しい輸入制度を読み解く
規制変更により、完成した状態で輸入される完成車(CBU)と、輸入部品を現地で組み立てるノックダウン生産(CKD)車という2層の制度が設けられた。CBU輸入については、政府は25万リンギットの最低価格に加え、出力200キロワット(272馬力)以上という要件を定め、最近の販売成長をけん引したエントリーおよび中価格帯モデルを事実上締め出した。
現地組み立て事業を設立する意思のあるメーカー向けの規則は大きく異なるが、独自の制約も伴う。CKD事業を利用する新たな自動車投資には特有の輸出要件があり、マレーシア国内工場で生産される車両のうち国内販売が許されるのは20%にとどまり、残り80%は輸出市場向けに充てられる。さらに、これらの現地組み立て車は最低価格10万リンギットとされ、低価格重視の国内ブランドを価格で圧倒するのではなく、より付加価値の高いセグメントで競争することを求める。
関税構造はさらに複雑さを増す。多くの国のCBU型EVには現在、輸入関税30%に物品税10%、売上税10%が課される一方、中国原産の車両はASEAN・中国自由貿易地域協定(ACFTA)により輸入関税が5%に軽減される。この特恵税率により、免税期間終了後も中国メーカーはコスト面の優位を維持できるが、新しい最低価格要件によって、低価格モデルではその恩恵はおおむね相殺される。
中国の生産能力過剰という挑戦
マレーシアの政策転換は、前例のない中国の産業的な生産能力過剰という背景の中で行われている。長年にわたる多額の国家支援と投資によって巨大な生産能力を築いた中国EVメーカーは、今や国内市場の飽和と熾烈な価格競争に直面している。稼働率の急落と、中国EV産業の半数超が赤字で操業するなか、メーカーは余剰在庫を新興市場へ積極的に輸出し、地元競合が対抗できない人為的な低価格を提示していることも多い。
2024年、マレーシアのEV市場で最売上の電動ブランドとして市場を支配した中国自動車大手BYDは、この傾向を象徴している。同社は減税特例期間中にAtto 3など何千台もの車両をマレーシアへ出荷し、国内企業ペロドゥアとプロトンが自社のEV製品を投入する前に市場での足がかりを築いた。この急増は東南アジア各地に見られるパターンと重なる。昨年、タイでは電気乗用車販売の85%を、インドネシアではEV市場の3分の2を中国EVが占めた。
企業が国内市場でうまくいっていない場合、無理に海外市場へ進出するのは賢明な選択とは言えず、中国ブランド全体のイメージに潜在的な損害を与える可能性さえある。
ASEAN地域は、中国の余剰生産能力を吸収する主要な受け皿となっている。2023年、中国からASEANへの輸出は米国や欧州連合(EU)への輸出を上回り、2024年にはさらに12%増加した。この貿易の多くは伝統的に地域の製造業を支える中間財だったが、EVを含む完成した消費財の割合が増えており、地元生産を代替し、地域全体の製造業雇用を脅かしている。
地域の対応と世界的な文脈
マレーシアの規制は、東南アジアおよび世界で広がる防御的措置の大きな流れに沿ったものだ。ASEAN最大の自動車生産国タイは、ACFTAに基づき中国EVの関税を撤廃したが、優遇措置を受けるメーカーに対し、輸入数以上を現地で生産するよう義務付けている。この政策は、BYDのレイヨン工場という同社最大の海外工場を含め、15億ドル超の中国投資を呼び込んだが、日本企業との合弁事業にも圧力をかけ、スバルはタイ工場を閉鎖し、スズキと日産も年末までに同様の操業停止を発表した。
インドネシアも流入への対応に苦慮しており、現地組み立てを促すため一時的な輸入税免除を実施する一方、中国の鉱業・製造業投資が現地経済にもたらす付加価値は限られているとの批判に直面している。インドネシアの経済家ファイサル・バスリ氏は、中国の鉱業投資からインドネシアが得る付加価値は10%にとどまり、影響を受ける地域の世帯収入への効果はごく小さいと推計している。
国際的には、米国が通商法301条に基づき中国EVに100%の関税を課し、EUはブランド別で最大45%の関税を導入した。カナダとトルコも同様の障壁を設けている。対照的に、ドイツは最近、中国ブランドを含むすべてのメーカーを対象とする30億ユーロの補助金プログラムを発表したが、フランスや英国など他の欧州諸国は、中国製バッテリー車を事実上排除する環境基準を導入している。
マレーシアのアプローチは、これらのモデルの中間を慎重に切り抜ける試みだ。開かれた貿易関係を維持しながら、補助金による生産能力過剰がもたらす市場の歪みを防ごうとするものである。アンワル・イブラヒム首相は、グローバルな貿易摩擦に対応しながら戦略的な国内産業を守るため、マレーシアが中立かつ非同盟の場であり続けたいとの意向を強調している。
国内勢と外資への影響
新規制は、マレーシアの自動車産業における競争構造を即座に変える。車両市場全体のおよそ3分の2を握る国内雄、プロトンとペロドゥアが最も直接的な恩恵を受ける。ペロドゥアは2億ドルの開発プログラムを経て、初のEVモデルQV-Eを投入した。一方、プロトンのe.MAS 5は今年第1四半期に6701台を売り上げ、BYDのAtto 3を上回った。プロトンは、同社株式の49.9%を保有する中国の浙江吉利控股集団との提携の利点を得ており、技術移転を受けながら国内組み立てを維持できる。
中国メーカーにとっては、状況の見通しが大きく変わった。奇瑞自動車(Chery Automobile)は、クアラルンプール郊外の組み立て工場に取り組んでいるようだ。同社執行副社長のメン・リンボ氏は、建設が進展しており、今年生産を開始すると確認した。当初はハイブリッド車とガソリン車に重点を置く。同社は2027年まで物品税と売上税が免除されるCKD事業の税制優遇を利用する。
BYDの立場は不透明なままである。ペラ州に工場を計画していた同社は、輸出志向型の生産要件について、あらゆる可能性を検討中で社内の調整を進めていると表明した。業界アナリストは、東南アジアの他地域に既存工場を持つメーカーは、地域生産戦略と食い違う場合、マレーシアでの組み立てに踏み切るのをためらう可能性があると指摘する。
他の海外販売代理店は直ちに影響を受けている。マツダ車とXpeng車を取り扱うBermaz Autoは、25万リンギットの最低価格を理由に、Mazda 6eとEZ60の輸入計画を凍結した。BermazグループCEOのダト・セリ・フランシス・リー・コックチュアン氏は、一部モデルではCKD事業を進め、他のモデルについては限定的なCBU輸入を継続すると確認した。
消費者の反応と市場見通し
マレーシアの消費者は政策変更に賛否両方の反応を示している。業界ベテランは、公正な競争条件を回復し、国内製造業の空洞化を防ぐ措置だと評価する一方、オンライン上では、手頃な価格の中国製モデルを引き続き購入できると期待していたEV購入希望者から不満の声が上がっている。新しい価格要件によって、市場から低価格帯と中価格帯のCBU車が事実上排除され、消費者は現地組み立て車か、より高価なプレミアム輸入車へ追いやられる。
業界関係者は、通常12カ月から24カ月の製品投入サイクルで活動する自動車メーカーにとって、急な規則変更が計画上の課題になると警告している。マレーシア自動車工業会会長のモハド・シャムソル・モハド・ザイン氏は、業界が規制の適用範囲について通商産業省(MITI)に説明を求めており、特に既存ブランドの新モデルにも適用されるのか、完全な新規参入企業のみが対象なのかを確認したいと述べた。
こうした不確実性にもかかわらず、マレーシアのEV導入目標は野心的なままである。政府は2030年までに車両販売全体に占めるEVの割合を20%にすることを目指している。この戦略は、現地組み立てにより、現在のCBU輸入品よりも手頃な価格の選択肢がいずれ生まれ、バッテリー、半導体、その他の重要部品を供給する国内サプライチェーンも育成されるとの想定に基づく。ジョハリ大臣は、この枠組みが輸入への過度な依存を避け、メーカーが国内で自動車部品を生産し組み立てることを促すものだと強調した。ただし批評家は、本当の現地化にはサプライチェーン整備に長い年月が必要になると指摘している。
要点
- マレーシアは4年間続いたEV輸入税免除を終了し、2026年1月から輸入CBU型EVに25万リンギットの最低価格を適用
- 新たなCKD組み立て規則では、外国メーカーが国内生産分の80%を輸出することを求め、国内販売には最低10万リンギットの価格を維持
- 中国EVにはACFTAに基づき5%の優遇輸入関税が適用され、他国は30%となるが、最低価格要件によりその優位性は低下
- マレーシアで最大手の中国EVブランドBYDは、輸出要件の検討を理由に、計画中のペラ州組み立て工場の最終投資判断を保留
- 奇瑞自動車はクアラルンプールの組み立て施設の建設を進めており、今年中の生産開始を計画
- 国内メーカーのプロトンとペロドゥアは、低価格帯と中価格帯での競争緩和から恩恵を得ると見られる
- この政策は、中国の産業的な生産能力過剰が地元の製造業と雇用を圧迫するとのASEAN全体の懸念を反映