通貨が過去最安値を更新、物価上昇の圧力も拡大
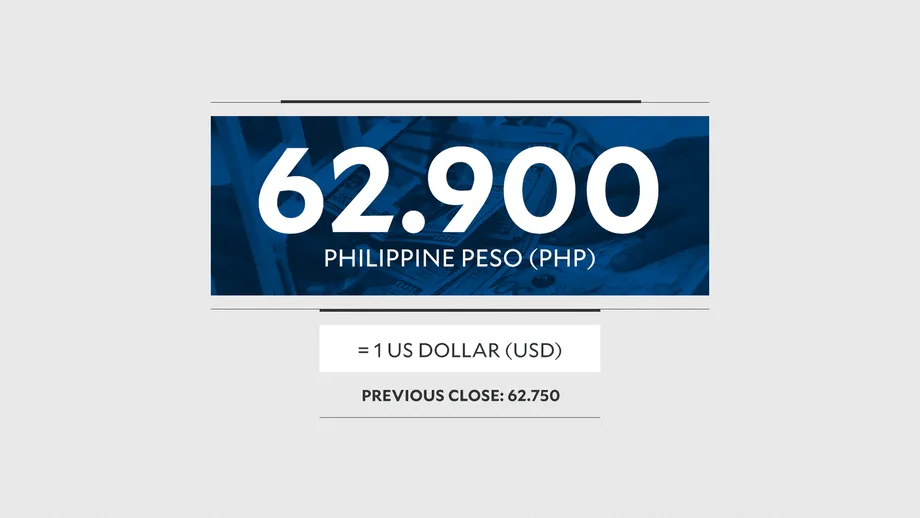
フィリピンペソは2026年10月8日、1米ドル=62.90ペソで取引を終え、過去最安値を更新した。9月のインフレ率は7.2%に達し、最貧困層の物価上昇率はさらに高い9%となった。コメのインフレ率は20.3%、輸送は14.6%に上り、圧力は為替取引にとどまらず、食費や通勤費、企業経費にも及んでいる。
目次
フィリピン統計庁の9月インフレ報告によると、全国のインフレ率は8月の6.1%、2025年9月の1.7%から上昇した。2026年1~9月の平均インフレ率は5.4%。直近の月間値は4月と同じ水準で、インフレ率が7.6%に達した2023年3月以来の高水準だった。
エコノミストのエマニュエル・レイコ氏は10月9日のラジオインタビューで、物価上昇が購買力を損なう一方、ペソ建て投資の魅力を低下させていると警告した。燃料税の軽減措置を拡大し、中小企業に免税期間を設けることを政府に促し、対応をフィリピン中央銀行(BSP)だけに委ねるべきではないと主張した。
中央銀行の政策金利は、今年3回の利上げを経て5%となっている。次回の政策会合は10月22日に予定され、複数の銀行が0.25ポイントの追加利上げを予想している。金利上昇はインフレ抑制や通貨の下支えにつながる一方、すでに低迷している消費や投資をさらに弱めかねないという難しさがある。
為替レートが示す動き
10月8日の終値は、9月14日に記録した従来の最安値、1ドル=62.86ペソを0.04ペソ下回った。ペソは10月8日の取引で0.15ペソ下落し、取引高は前日の12億ドルから14億ドルに増加した。
10月6日の市場動向を伝えた記事には矛盾があり、その日の値動きを確実に判断できない。記事は15センタボのペソ安と記す一方、終値を1ドル=61.771ペソ、前日の終値を62.621ペソとしている。この数字なら、1ドルを買うのに必要なペソが減るため、0.85ペソのペソ高を示す。同じ記事は日中の安値を62.84ペソとしている。
より長期の推移を見ると、今回の最安値更新は通貨安が続く中で起きた。
- 2025年10月30日:ペソは1ドル=59.20ペソを付け、59.13ペソで取引を終えた。
- 2026年9月14日:終値で1ドル=62.86ペソとなり、同年25回目の過去最安値とされた。
- 2026年10月8日:ペソは1ドル=62.90ペソで取引を終え、過去最安値を更新した。
- 2026年10月9日:レイコ氏が消費者と中小企業を守る措置を求めた。
2025年10月の記録以降、1ドルを買うのに必要なペソは59.13ペソから62.90ペソへ約6.4%上昇した。この比較が示すのは為替レートの変化であり、輸入品すべての小売価格が同じ割合で上昇したという意味ではない。
インフレ圧力の大部分は食料品が占める
統計庁は、9月のインフレを押し上げた主な要因として、食品・非アルコール飲料、住宅・光熱費、輸送を挙げた。全国インフレ率7.2%に対する各項目の寄与率は、それぞれ35.8%、24.0%、18.3%だった。これら3項目で総合インフレ率の78.1%を占めた。
食品・非アルコール飲料のインフレ率は8月の4.6%から6.7%に上昇した。食品のみでは6.8%上昇した。コメ価格は前年同月比20.3%上昇し、8月の19.4%から加速した。野菜、イモ類、プランテン、調理用バナナ、豆類は、前年同月比3.4%の下落から10.7%の上昇に転じた。
魚介類のインフレ率は7.4%に、果物・ナッツ類は8.7%に上昇した。肉類と、牛乳・乳製品・卵の価格は前年同月を下回ったものの、下落幅は縮小した。トウモロコシのインフレ率は18.2%から17.3%に鈍化しており、すべての食品で価格上昇が一様に加速したわけではない。
項目別のインフレ率への寄与と、8月からの上昇幅への寄与は区別する必要がある。食品・非アルコール飲料は9月の総合インフレ率の35.8%を占めたが、別の試算では、月間の加速幅に対する寄与は73.4%だった。
INGの内訳はこれと異なり、1.1ポイントの加速の約75%をコメを除く食品に、約10%ずつをコメと輸送に割り当てている。異なる項目に上昇分を割り振っているため、これらの内訳を同じものとして扱うべきではない。いずれも、9月のインフレ加速の主因は食品だとしている。
食品や燃料以外にも広がる物価上昇
9月は統計庁が調査する13品目群のうち11品目群でインフレ率が上昇した。情報・通信だけは0.9%とインフレ率が鈍化し、金融サービスはゼロで変わらなかった。
医療のインフレ率は5.0%から5.6%に、家庭用家具・設備・維持管理は4.1%から4.7%に、娯楽・スポーツ・文化は5.1%から5.3%に上昇した。レストラン・宿泊サービスは7.0%に達した。こうした広がりは、当初の食品・エネルギーショックを超えて、商品やサービスにも圧力が及んでいることを示唆する。
基調的な物価動向を把握するため、特定の食品・エネルギー項目を除いて算出するコアインフレ率は、4.1%から4.7%に上昇した。2023年10月以来の高水準だ。コアインフレ率だけで個々の値上がりの原因が分かるわけではないが、上昇の加速は、経営コストの増加が経済全体に広がるとの懸念を強めている。
アテネオ・デ・マニラ大学のエコノミスト、レオナルド・A・ランソナ・ジュニア氏は、外部ショックが国内で持続的な物価圧力に発展する仕組みを次のように説明した。
「輸入によるショックが火を付け、国内への波及が燃え続けさせる」と同氏は述べた。
アジア・太平洋大学のエコノミスト、マルコ・C・アゴニア氏も、二次的な影響が出始めていると指摘した。燃料や食品の値上がりに続き、企業が輸送費、資材費、人件費を補うために他の価格も引き上げるような動きを指す。フィリピン開発研究所の上級研究員、ジョン・パオロ・R・リベラ氏は、変動の大きい食品やエネルギー以外にも圧力が広がれば、インフレを短期間で抑えるのは難しくなると警告した。
貧困層とマニラ首都圏以外の地域で高いインフレ
家計下位30%のインフレ率は8月の8.2%から、9月には9%に上昇した。全国の総合インフレ率を1.8ポイント上回った。2026年1~9月の平均は6.5%で、2025年の同じ期間に物価が0.4%下落したのとは対照的だった。
この差は、家計別の指標が反映する価格と支出構成の違いによる。全国の7.2%という数字では、最貧困層が直面する物価上昇が実際より小さく見える。アゴニア氏は、貧困ラインをわずかに上回る世帯には、値上がりが続いた場合に吸収できる余地がほとんどないと警告した。
地域による差もある。マニラ首都圏のインフレ率は5.4%だった一方、同地域以外では7.6%に達し、2.2ポイントの開きがあった。首都圏以外では食品・非アルコール飲料が7.0%、輸送が15.2%上昇。首都圏のそれぞれ4.9%、11.5%を上回った。
全国18地域のうち16地域でインフレが加速した。バンサモロ・ムスリム・ミンダナオ自治地域が最も高く9.7%、ミマロパ地域が最も低く5.9%だった。ランソナ氏は一律の支援ではなく、対象を絞った現金給付、コメ供給対策、運賃支援を提唱した。
原油高とドル高が圧力を強める
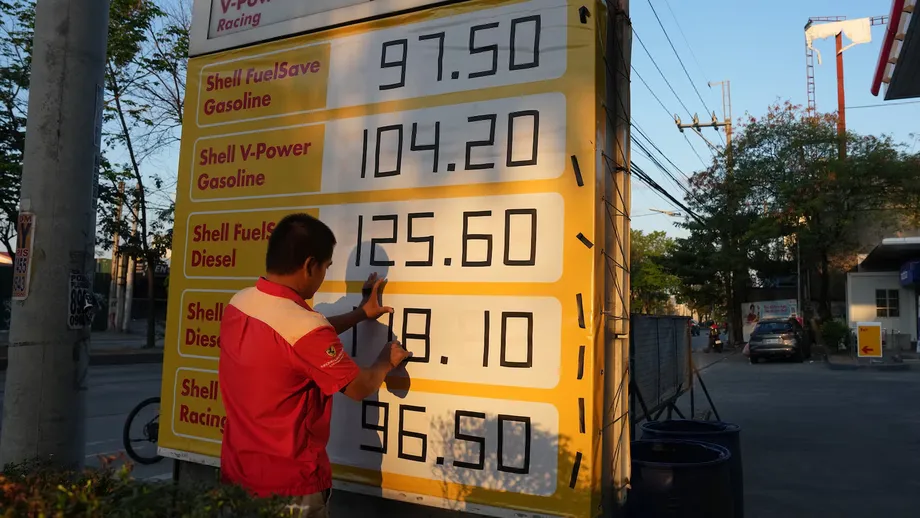
ペソ安は、原油や一部のコメなど、ドル建て輸入品の現地通貨での価格を押し上げる。世界的な価格上昇が加われば、輸入業者は商品そのものの値上がりに加え、支払いに必要なドルの調達コスト増にも直面する可能性がある。
ユニオンバンク・オブ・フィリピンのチーフエコノミスト、ルーベン・カルロ・アスンシオン氏は、ドル高の継続、高水準の米国債利回り、1バレル100ドルを超える原油価格が通貨への圧力になっていると指摘した。RCBCのチーフエコノミスト、マイケル・リカフォート氏は、米国債利回りが5.29%に達し、ドル資産が投資家にとってより魅力的になり得ると述べた。
INGの燃料価格比較によると、フィリピンのガソリン価格上昇率は63%で、インドネシアの35%、タイの33%を上回った。フィリピンの上昇率はインドネシアより28ポイント、タイより30ポイント高い。これはガソリン価格の比較であり、各国の総合インフレ率ではない。
INGのアジア太平洋地域リサーチ責任者、ディパリ・バルガバ氏は、違いについて次のように説明した。
「フィリピンと地域の他国を比べて際立つのは、世界の原油価格が国内燃料価格に波及する度合いがはるかに強いことだ」と同氏は述べた。
ペルシャ湾で敵対行為が再燃する中、ブレント原油は9月初めに1バレル100ドルを超えた。バンク・オブ・アメリカは、BSPのインフレ予測の前提となる原油価格が2026年に1バレル81ドル、2027年に75ドルであることから、予測の見直しが必要になる可能性があると警告した。同行の予測ではインフレ率はそれぞれ6.1%、5.4%。その後数週間でエネルギー価格が落ち着けば、上方修正の必要性は低下する可能性もあるとした。
10月の利上げ判断は成長を犠牲にする可能性
BSPは4月23日、6月18日、8月27日にそれぞれ0.25ポイントずつ利上げし、政策金利を計0.75ポイント引き上げた。1ベーシスポイントは0.01ポイントに当たる。さらに25ベーシスポイント引き上げれば、金利は5%から5.25%となる。
BPI、チャイナバンク・リサーチ、BMI、ING、野村は10月の利上げを予想している。金融委員会が2026年に予定する残り2回の政策会合は、10月22日と12月17日だ。これらは予測であり、決定が発表されたわけではない。
レイコ氏が懸念するのは、政策金利5%が現在のインフレ率7.2%を下回っている点だ。単純に差し引くと2.2ポイントとなり、購買力で測った投資収益にインフレが及ぼす圧力を示す。ただし、これは投資家の実際の収益率ではない。資産ごとに利回りが異なり、投資判断は予想インフレ率や為替変動にも左右されるためだ。
BPIの主任エコノミスト、エミリオ・ネリ・ジュニア氏は、10月と12月の利上げを予想し、2026年末までに金利が5.50%になると見込む。残る会合のいずれかで0.50ポイントの大幅利上げとなる可能性もあるとみている。UOBは2027年第1四半期まで3回連続で0.25ポイントずつ引き上げ、5.75%に達すると予想する。ゴールドマン・サックスは2026年に残る2回の会合でいずれも利上げを見込む。
一方、BMIは成長の弱さが借入コストを引き上げる余地を狭めるとして、10月以降は利上げが停止すると予想する。同社の2026年成長率予測は3.3%で、企業景況感を示す調査指標である購買担当者景気指数が9月に縮小したことを挙げた。バンク・オブ・アメリカは2026年の成長率を3%未満、2027年を3.5%と予測している。
外貨準備が減少、株価も下落
BSPの総外貨準備高は9月、前年同月比8.3%減の999億9000万ドルとなり、2023年9月以来の低水準となった。外貨準備は、輸入代金や対外債務の支払いに充てる外貨資産であり、中央銀行が為替変動に対応するための資金でもある。
9月の準備高は、BSPが修正した2026年末目標の1040億ドルを40億1000万ドル下回った。同目標は米国とイランの戦争を受け、1110億ドルから引き下げられていた。9月の実績が目標を下回ったからといって、12月末の準備高がどうなるかが確定したわけではない。
BSPは、金の評価額低下と外国為替市場での断続的な介入が減少の一因だと説明した。金保有額は前月比7%減の178億ドル、海外投資は765億ドルに減少した。外貨・預金は17%減の10億ドルとなった。
中央銀行によると、準備高は依然として、財の輸入とサービス・第一次所得の支払いの6.3カ月分、残存期間ベースの短期対外債務の約3.2倍に相当する。SMインベストメンツ・グループのエコノミスト、ロバート・ダン・ロセス氏は、対外債務を支払えない状況ではなく、為替変動を管理する局面だと述べた。
10月6日には株価も下落した。フィリピン証券取引所指数は1.15%安の5,677.12、オールシェアーズ指数は0.86%安の3,170.73となった。取引高は5億3616万4000株を超え、売買代金は54億5700万ペソだった。値下がり銘柄は120で、値上がり銘柄の73を上回った。全業種別指数が下落し、鉱業・石油が2.38%安と最大の下落率を記録した。
燃料税の軽減と企業支援が議論に
レイコ氏は石油製品の物品税停止を求め、1リットル当たり6~10ペソの負担軽減が見込めると試算した。世界のエネルギー価格を押し上げる紛争をマニラが制御することはできないが、給油所価格に含まれる国内税額は変更できるという主張だ。
フェルディナンド・マルコス大統領は9月、灯油と液化石油ガスの物品税を停止した。ガソリンと軽油は対象外となった。政府歳入の減少への懸念に加え、より広範な軽減措置は貧困世帯より富裕世帯に多くの恩恵をもたらす可能性があるためだ。
レイコ氏はまた、外国投資家に認めているものに準じた中小企業経営者向けの免税期間を提案した。賃上げを支持する一方、中小企業には経営コスト上昇への支援が必要だと述べた。こうした提案は別の政策判断も迫る。支援策は家計の支出や企業活動を守る一方、税収を他で補わなければ歳入を減らすことになる。
アルセニオ・M・バリサカン社会経済計画長官は、燃料・電力・物流コストの抑制と、食料供給・貯蔵の強化に重点を置く対応策を示した。農業分野では、貯蔵施設の拡充、アフリカ豚熱ワクチンの展開、エルニーニョ現象が悪化した場合への備えを進める計画だ。
こうした対策は、金利とは異なる問題に対処する。利上げは支出を抑え、インフレがさらに進むとの予想を抑制できるが、収穫量や貯蔵能力を直接増やすものではない。供給対策は品不足や流通コストの軽減を目指す。その価格への効果は、実施状況と時期に左右される。
今後の統計と会合で焦点となる点
国家統計官のクレア・デニス・S・マパ氏は、2026年最後の3カ月について、エルニーニョと最近の運賃値上げがリスクになると指摘した。運賃改定の影響は10月のインフレ統計により明確に表れる見通しだ。チャイナバンク・リサーチは11月にインフレ率がピークを迎えると予想する一方、INGは天候の影響が2026年末から2027年初めにかけて顕在化する可能性があると警告している。
インフレがどれほど早く鈍化するかについては予測が分かれている。野村は第4四半期の総合インフレ率を約7%、2026年平均を5.8%と予想し、2027年には3.4%に低下すると見込む。BMIの予測は2026年が5.9%、2027年が5%。UOBは2026年を6%と予測している。
政府の開発予算調整委員会は7月、インフレ目標を6~7%に設定した。これはBSPの目標である2~4%を上回る。9月の7.2%は両方の範囲を超えたが、1~9月平均の5.4%は単月のインフレ率とは異なる指標だ。
直近の予定では、10月22日と12月17日に政策会合が開かれる。それ以降の最大の焦点は、食品供給、原油価格、ペソが改善し、借入や支出へのさらなる圧力を招かずにインフレを減速させられるかどうかだ。レイコ氏は、購買力の低下を受けて家計が消費を減らし、その影響が後の成長率に表れると警告した。これは今後の統計に関する警告であり、成長率が実際に低下したことを示すものではない。
要点
- ペソは2026年10月8日、1ドル=62.90ペソで取引を終え、過去最安値を更新した。
- 9月の総合インフレ率は8月の6.1%から7.2%に上昇した。
- コメのインフレ率は20.3%、輸送は14.6%、コアインフレ率は4.7%だった。
- 最貧困層30%のインフレ率は9%に達した。
- 複数の銀行が10月の利上げで政策金利が5.25%になると予想するが、その後の見通しは分かれている。
- 9月の外貨準備高は999億9000万ドルに減少したが、輸入と関連支払いの6.3カ月分を賄える水準だった。
- レイコ氏は燃料税の軽減拡大と中小企業向け免税を提案した。
- BSPが2026年に予定する残りの政策会合は10月22日と12月17日。