約190億ドルの貯蓄、支出抑制への圧力
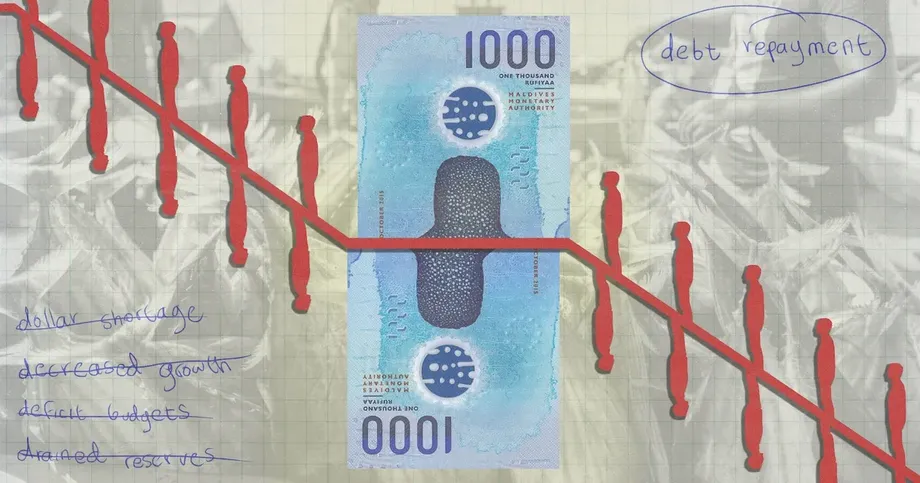
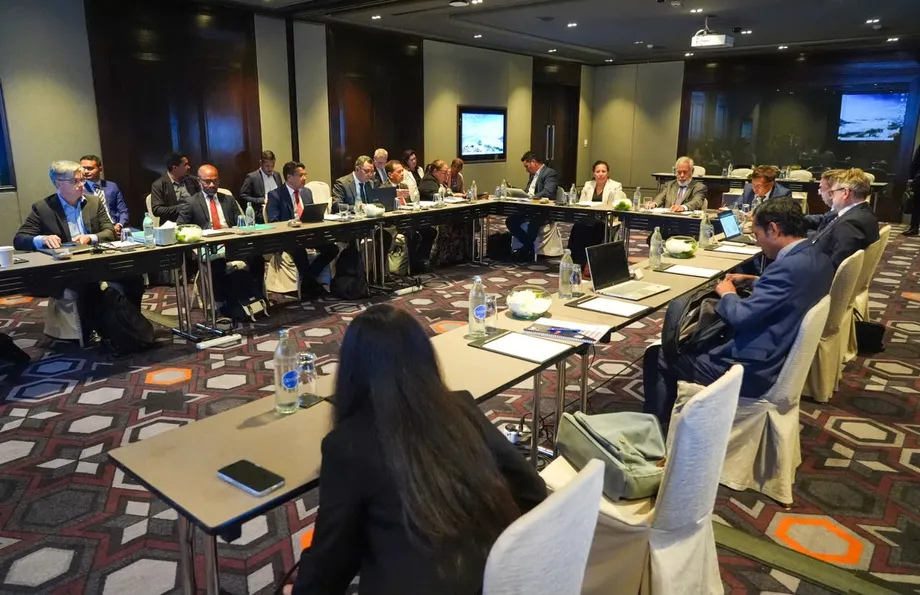
10月6、7日にバンコクで開かれた国際セミナーで財政規律の強化を求める声が改めて上がる中、東ティモールは、約190億米ドルに上る石油基金をどう守るか検討している。サンティナ・カルドーゾ財務相は、基金が国家予算の財源の約80%を賄っており、その存続は投資実績だけでなく、公共支出や経済発展にも関わる問題だと述べた。
目次
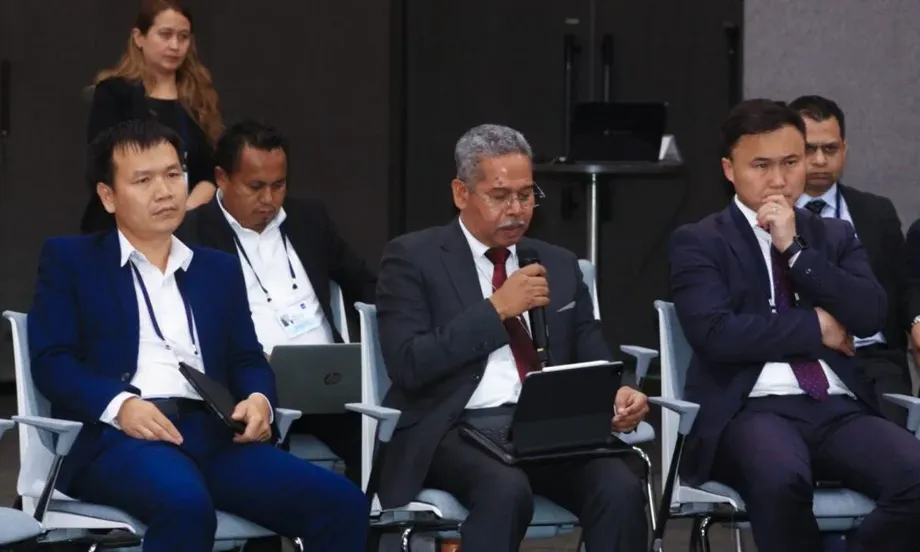
石油基金諮問評議会は、将来世代のために公的財政と資源を守るには、より慎重で規律ある運用が必要だと勧告した。シャナナ・グスマン首相も会合に出席した。この会合は財務省と東ティモール中央銀行(BCTL)が、首相のタイ公式訪問中に開催した。
警告には、具体的な政府の試算がある。国民議会が公表した公的債務改正案(PPL第30/VI(3.ª)号)の説明覚書によると、財務省は、引き出しが同水準で続けば基金は2037年までに完全に枯渇する可能性があると推計している。同案は、公的債務を規定する2011年9月28日付法律第13/2011号を改正するものだ。
一方、カルドーゾ氏は、石油収入と投資収益が予想を上回り、引き出し額は予測を下回ったとして、基金の運用実績は従来の見通しより良好だと述べた。政府が両立させなければならない事実は二つある。金融準備は予想以上に強固だが、支出は持続可能な引き出しの基準を長年上回っている。
バンコクでの協議では、新たな引き出し上限や採用済みの投資配分、財政改革の日程は発表されなかった。政府は代わりに、基金の既存の規則と原則に沿った段階的な移行策を検討していると説明した。
バンコクでの協議の内容
初日は基金の持続可能性、基金資金で賄われる事業、それらが基金の目的に果たす役割、財政戦略が議題となった。2日目は投資運用、リスク、収益に焦点が当てられた。これらの議題は、金融ポートフォリオに関する判断と、国家がどれだけ支出するかという判断を結び付けるものだ。
カルドーゾ氏は、国家一般予算の策定と執行を支えるため、追加調査と経済モデルの更新が必要だと訴えた。諮問評議会は投資実績、年間の公共支出、予算執行が基金収入に及ぼす影響も検討した。評議会はリスクを指摘するだけでなく、運用改善に向けた選択肢も示した。
オーストラリアとノルウェーの専門家は、政府系ファンドの運用と財政の持続可能性に関する経験を共有した。参加者はタイやマレーシア国立銀行の専門家・機関とも知見を交換した。発表では、国内投資の優先分野や、長期的な開発に向けた資本動員策が取り上げられた。
代表団には、マリアーノ・アッサナミ・サビノ副首相、ミレーナ・ランゲルASEAN担当副大臣、駐タイ東ティモール大使、エリザベス・エクスポスト首相首席補佐官が含まれていた。政府の開発や地域連携に関する幅広い意思決定と、専門的な協議が並行して行われた形だ。
持続可能収入ルールの仕組み
国際ソブリン・ウェルス・ファンド・フォーラムが公表した石油基金の概要は、法的枠組みを説明している。基金は2005年8月3日付法律第9/2005号に基づき設立され、後に2011年9月28日付法律第12/2011号で改正された。天然資源を公平に利用し、その開発から得られる資金を準備金として確保するよう定めた憲法第139条を具体化するものだ。
基金は、東ティモール中央銀行(BCTL)に置かれた財務省の口座だ。石油収入は、国家予算に移される前に基金に入る。予算への移転額は、石油資産総額の3%と定められた推定持続可能収入(ESI)を基準とする。
石油資産には、基金残高と将来の石油収入の現在価値の両方が含まれる。現在価値とは、将来得られる収入を現在の価値で表したものだ。したがって、基準は基金に現在ある現金や投資額の3%だけではない。
規模を示す例として、190億ドルの残高の3%は5億7000万ドルとなる。ただし、これは説明のための計算であり、将来収入も含む法定算式による公式のESI推計ではない。基金の規模と予算需要を比べる際には、この違いが重要となる。
基金は国際金融資産だけに投資し、長期的に3%の実質収益率を目指す。実質収益率は、インフレ分を差し引いた利益を測るものだ。投資目標と引き出し基準はいずれも3%だが、目的は異なる。前者はポートフォリオの運用成績に関わり、後者は持続可能な支出の指針となる。
制度の概要は、投資収益を追求するには短期的な変動を受け入れる必要があることも認めている。市場が好調な年には残高が増えることもあるが、それだけで、同じ引き出し水準を相場が低迷する年も維持できるとは限らない。
複数の指標で見ても高い予算依存
公的債務改正案によると、石油基金は過去10年間、国家予算支出の70%超を恒常的に賄ってきた。同案は、ESIを超える引き出しが依存の背景にあると指摘し、予算収入源の多様化が必要だとしている。
カルドーゾ氏が示した約80%という数字は、バンコクのセミナーで議論された財源依存度を指す。2018~2023年に財務相を務めたルイ・A・ゴメス氏は、基金からの移転が2025年予算の約73%を賄ったと推計している。対象期間や算出方法が異なるため、7ポイント上昇を示す連続した数値として扱うべきではない。
ゴメス氏は、持続可能な収入を上回る引き出しが繰り返されるようになったのは2008年だとしている。ディーキン大学の名誉教授ダミアン・キングスベリー氏も、2025年1月の分析で、2008~09年以降、ほぼ毎年、持続可能な引き出し額を超えていたと指摘した。同氏の分析では、2023年の引き出し額は国内総生産(GDP)の88%に相当した。
予算に占める割合とGDPに占める割合は、異なるものを測っている。前者は政府財源がどの程度基金に依存しているかを示し、後者は引き出し額を経済規模と比べる。いずれも大きな依存を示すが、両者の割合を置き換えて比較することはできない。
ゴメス氏によると、2026年当初予算は22億9000万ドルで、2025年の26億ドルから3億1000万ドル、約12%減少した。さらに2026年6月には、国際燃料価格の上昇への対応を主な目的として、1億110万ドルの追加予算が承認された。当初予算の減額後も、年度内の追加財源が必要だった。
枯渇予測が異なる理由
公的債務改正案に記載された財務省の2037年という推計は、引き出し額が同水準で続くことを前提としている。ゴメス氏の見解を別途まとめた資料では、ESIを超える引き出しが続けば、2034年ごろにリスクが顕在化するとされる。キングスベリー氏は2025年1月の分析で、支出が同水準で続く場合、2030年代後半に基金が枯渇すると予測した。
これらは異なる推計であり、合意された枯渇時期ではない。2034年と2037年の予測には3年の差があるが、前提条件の詳細が十分示されておらず、差を説明することはできない。投資収益、支出、インフレ、将来の石油収入はいずれも、準備金が減少する速度に影響する。
ゴメス氏は2026年5月の残高を約187億5000万ドルと報告し、バンコクでの説明では10月時点で約190億ドルとされた。対象日が異なり、丸め方も違うため、5月から10月にかけての正確な増加を示すものではない。
ゴメス氏によると、2024年末の残高は約183億ドルで、同年の投資収益率は6.8%だった。2023年は9.99%だったという。同氏は、予算への移転が投資収益のかなりの部分を吸収したと指摘している。
カルドーゾ氏が運用実績は予測を上回ったと述べたことは、こうした懸念と矛盾しない。基金は予測より好調な成果を上げても、引き出しによって資産が減り続ければ、いずれ枯渇する可能性がある。運用実績の改善は調整の余地を広げるが、現在の支出が持続可能だと示すものではない。
バユ・ウンダン終了後の移行
バユ・ウンダンの商業生産終了により、財源をめぐる状況は変化した。ゴメス氏は終了日を2025年6月4日とし、その後は現在の石油収入から、基金の投資収益や積み上げられた資産への依存に移っていくと説明している。
経緯の説明には違いがある。キングスベリー氏は2025年1月の分析で、ティモール海の油田はすでに収入を生んでいないとした。一方、ゴメス氏はバユ・ウンダンの商業生産が終了したのは2025年6月だとしている。この二つの説明は、すべての石油収入について同じ終了日を示すものと解釈すべきではない。
主な節目は、現在の議論に至る経緯を示している。
- 2005年:東ティモールが石油基金を設立し、石油資産を保全する枠組みを定めた。
- 2008~09年以降:ゴメス氏とキングスベリー氏によると、多くの年で引き出しが持続可能な基準を上回った。
- 2024年:ゴメス氏によると、ティモールGAPがバユ・ウンダン・コンソーシアムの16.74%の権益を取得した。
- 2025年6月4日:ゴメス氏によると、バユ・ウンダンの商業生産が終了した。
- 2026年6月:1億110万ドルの予算増額が承認された。
- 2026年10月6~7日:バンコクでのセミナーで、財政の持続可能性と投資戦略が議論された。
ゴメス氏は、二酸化炭素回収・貯留を通じたバユ・ウンダンの新たな活用案にも触れている。この計画では年間約1000万トンの二酸化炭素を貯留できる可能性があるが、実現には最終投資決定と契約が必要だ。貯留能力が見込まれることと、政府収入が確保されていることは同じではない。
グレーター・サンライズの収入は未確定
グレーター・サンライズは、将来の石油収入への期待を左右する重要な案件であり続けている。キングスベリー氏の分析によると、東ティモールは同プロジェクトの56.6%の権益を保有し、ガスをオーストラリアで処理するか、東ティモール南岸に計画される施設で処理するかをめぐって対立がある。
同分析によると、ガスをオーストラリアで処理する場合、東ティモールの上流収入の取り分は80%、東ティモールで処理する場合は70%となる。この収入配分は、権益比率とは別のものだ。キングスベリー氏はまた、2024年末にオーストラリアが東ティモールの収入取り分を90%に引き上げ、オーストラリア側の取り分を専用の開発基金に充てる案を提示したと説明している。
これらの数字は当時協議された仕組みや提案を示すもので、バンコクのセミナーで合意された結果ではない。キングスベリー氏によると、同プロジェクトは2024年末時点で停滞していた。ゴメス氏も後の評価で、最終決定に至っていないとしている。
ゴメス氏は、グレーター・サンライズから780億ドルを超える税金・ロイヤルティー収入が得られるという政府予測を挙げている。キングスベリー氏の分析では、ガスの価値は330億ドル超とされる。これらは異なるものを測る数字で、直接比較はできない。いずれも年間予算にすでに使える資金と同じではない。
実務上の課題は収入が得られる時期だ。新たな石油プロジェクトが将来収入をもたらす可能性はあるが、その収入が発生する前に、財政移行を進めながら引き出しを管理する必要がある。セミナーに関する説明では、生産開始日も最終投資決定も確認されていない。
支出上限と同様に支出の質も重要
世界銀行が2025年2月13日に公表した公共支出に関する報告書『東ティモール経済報告:高成長に向けた公共支出の転換』は、開発上の課題を示す一つの指標となる。同報告書によると、2013~2023年の公共支出はGDPの平均85%に達する一方、年間GDP成長率は平均1.3%だった。
また、人口の42%が国の貧困線を下回る暮らしをしていたという。キングスベリー氏の学術分析では、別の指標として、4分の1超が絶対的貧困、ほぼ半数が多次元貧困にあり、5歳未満の子どものほぼ半数に発育阻害がみられるとしている。貧困の定義や対象期間が異なるため、これらの数字は同じものとして比較できない。
世界銀行の東ティモール担当カントリーマネジャー、バーナード・ハーボーン氏は、より大きな経済効果を生む支出を求め、次のように述べた。
東ティモールはいま重要な局面にある。雇用を創出し成長を促すため、支出の効率を高め、経済を多角化することが望まれる。
世界銀行は、時間をかけてESIの遵守に近づけること、徴税を改善すること、効果の乏しい事業からインフラ、教育、保健に資源を振り向けることを勧告している。また、調達の改善、公共投資管理の強化、事業の遅延削減も求めている。
これらの勧告は、持続可能性は開発の問題でもあるというカルドーゾ氏の主張を具体化している。引き出しを減らせば準備金を守ることができ、支出の効果を高めれば、経済と石油以外の収入を生み出す力を強化できる。
段階的な財政移行で解決すべき課題
政府は、基金資金を生産性の高い分野の支援や経済の多角化に活用し、石油への依存を減らしたいとしている。ゴメス氏の数字は、その課題の大きさを示している。石油以外の輸出額は約3500万~3600万ドルで、必需品の年間輸入額は約9億ドルだった。これらの数字では、石油以外の輸出額に比べ輸入額は約25~26倍となる。ただし、両者だけでは貿易収支全体を示せない。
公的債務改正案は、財務省債券や財務省短期証券を資金調達手段の候補に挙げ、歴代政権が発行を意図してきたと説明している。いずれも借り入れの手段だ。財源の多様化には役立つが、返済が必要であり、継続的な歳入の強化に代わるものではない。
ガバナンスの詳細にも注意が必要だ。BCTLのエルデル・ロペス総裁は、財務相に助言する投資評議会について、BCTLの専門家3人で構成され、年1回のワークショップを開催すると説明した。一方、カルドーゾ氏は、諮問評議会のセミナーは通常、国内と国外で年1回ずつ、計2回開かれると述べた。説明では評議会の名称や開催頻度が異なり、同一の組織や日程を指すとは確認できない。
今後の主な決定事項は、引き出し削減のペース、優先して維持する支出、国内歳入策、投資リスクに関わる。セミナーに関する説明では、戦略改定の期限、財務省証券の発行時期、新たな持続可能な引き出し水準への移行日程は発表されなかった。
中心的な選択は明確だ。予想を上回る残高を計画的な移行に役立てる一方、市場の値上がりや未確定の石油事業が、予算需要をいつまでも賄えると想定しないことだ。
要点
- 10月6~7日のバンコク・セミナーでは、東ティモールの石油基金の残高は約190億ドルと報告された。
- サンティナ・カルドーゾ財務相によると、基金は国家予算の財源の約80%を賄っている。
- 諮問評議会は規律強化を勧告し、政府は段階的な財政移行を検討している。
- 公的債務改正案は、引き出しが変わらない場合に2037年までに枯渇するという財務省の推計を引用している。別の評価ではリスクは2034年ごろとされる。
- 推定持続可能収入(ESI)は、将来の石油収入を含む石油資産総額の3%とされる。
- 世界銀行は、支出の改善、徴税強化、持続可能収入ルールの段階的な遵守を勧告している。
- セミナーに関する説明では、新たな引き出し上限、改革期限、グレーター・サンライズの確定した生産開始日は発表されていない。