経済は成長、買い物かごは縮小
韓国経済は2026年第3四半期に1.0%成長し、韓国銀行が8月に示した予測の0.3%を3倍以上上回った。半導体輸出、機械設備投資、政府支出が景気を押し上げた一方、その恩恵は家計に均等には行き渡らなかった。
目次
10月27日に発表された韓国銀行の速報値によると、民間消費は前期比0.2%減少した。自動車や家電の購入が減ったほか、金融サービスや外食への支出も落ち込んだ。一方、政府部門は経済成長率1.0%のうち0.8ポイントを押し上げた。
実質国内総生産(GDP)は、物価変動を考慮したうえで、経済が生産する財やサービスを測る指標だ。四半期成長率は4~6月期の0.6%から加速した。しかし前年同期比では、成長率は3.7%から3.4%に鈍化した。
今回の数字は、工場や輸出、政府支出を通じて経済が前進する一方、消費関連企業は需要の弱さに直面していることを示している。半導体企業は海外での販売を伸ばし、生産拡大に向けて設備を購入しているが、そうした収益が家計の消費に回るには時間がかかっている。
韓国銀行経済統計局の李東源(イ・ドンウォン)局長は、説明会で半導体産業の寄与について次のように述べた。
経済成長の約半分は半導体がけん引していると推計される
この推計は、半導体が成長見通しの改善と、その恩恵の偏りの両面で中心的な役割を果たしていることを示す。韓国銀行は配当や従業員賞与が消費回復を後押しすると見込む一方、エコノミストは、恩恵がどこまで広く波及するかを左右する要因として借入コストや雇用情勢を挙げている。
半導体が輸出と工場投資を押し上げる
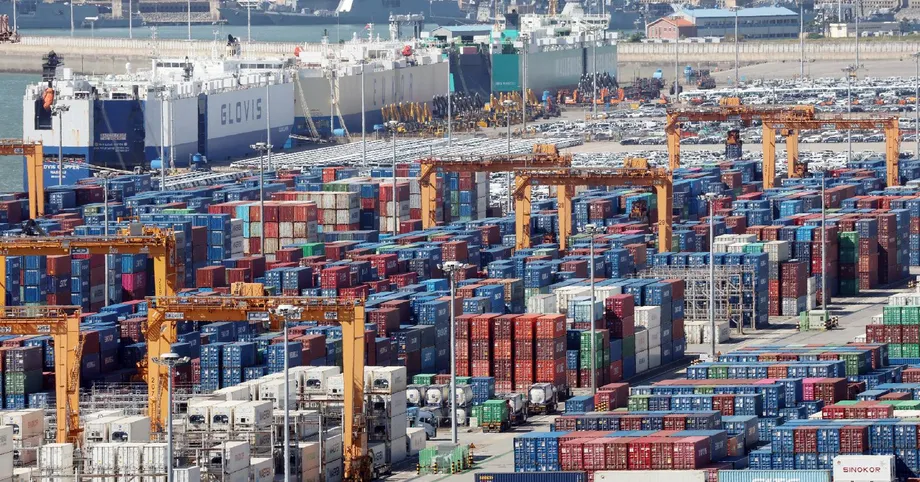
輸出は前期比2.3%増加し、半導体、機械、電気機器が主導した。人工知能(AI)インフラへの世界的な投資が、AIシステムに必要な大量の情報を処理・保存する半導体の需要を支えている。
9月の輸出額は前年同月比83.5%増の1,209億ドルとなり、過去最高を記録した。半導体の出荷額は600億ドルを超え、同月の輸出総額の49.6%以上に相当した。
韓国の1~9月の輸出額は8,000億ドルを超え、すでに前年の年間記録を上回った。韓国銀行の申鉉松(シン・ヒョンソン)総裁は、輸出額が初めて1兆ドルに向かっていると述べた。産業通商資源部は、これを達成すれば米国、中国、ドイツに続き4カ国目になるとしている。
企業は生産拡大を続けるために必要な設備への支出も増やした。設備投資は4.1%増となり、第2四半期の0.2%増から伸びが加速した。半導体製造装置を含む機械類が増加を主導した。研究開発やソフトウエアを含む知的財産生産物への投資は2.3%増加した。
製造業の生産は四半期中に2.0%増え、前年同期比では7.0%増加した。コンピューター、電子・光学機器、機械が前期比の伸びを主導した。李氏は、半導体の生産量は2027年にさらに増加し、価格もペースを緩めながら上昇を続けると予想している。
輸出好調でも純輸出の寄与が小さかった理由
輸出は単独で、四半期GDP成長率を1.1ポイント押し上げた。輸出から輸入を差し引いた純輸出の寄与はわずか0.1ポイントで、第2四半期の0.3ポイントから低下した。
原油や半導体製造装置の購入に支えられ、輸入は2.4%増加した。つまり、韓国の半導体産業を拡大させる同じ投資が、海外からの購入も増やしている。
GDPの計算では、支出総額に海外で生産された財が含まれることがあるため、輸入を差し引く。工場が輸入機械を購入すると投資支出に計上される一方、輸入調整によってその機械が海外で生産された分を反映する。その設備は、その後の四半期に韓国の工場がより多く生産するのに役立つ。
9月の輸出額は出荷品のドル建て価値を測る。四半期GDPの輸出は、物価を考慮した変化を測る。半導体価格の上昇は、輸出収入と生産の計測値が大きく異なるペースで伸びる理由の一つとなっている。
政府部門が四半期の成長分の大半を生み出す
政府消費は1.9%増加し、第2四半期のわずか0.1%増から伸びが加速した。物品購入や健康保険給付への支出が増えた。
政府消費はGDP成長率に0.3ポイント寄与し、政府投資がさらに0.5ポイントを押し上げた。政府部門全体では0.8ポイントの寄与となり、前期のマイナス0.5ポイントから反転した。
民間部門の寄与は1.1ポイントから0.2ポイントに低下した。言い換えれば、民間の製造業者や輸出企業が事業を拡大する一方で、政府部門が四半期の純成長分の5分の4を占めた。
国内需要の寄与は0.3ポイントから0.9ポイントに増加した。国内需要には家計消費や企業投資のほか、政府消費や政府投資も含まれる。民間消費がGDP成長率を0.1ポイント押し下げる中で、国内需要の寄与は改善した。
土木工事の拡大を受けて建設投資は0.7%増加したが、前年同期の水準を0.7%下回った。産業活動を追跡する別の指標である建設業の生産は、四半期中に2.0%増加した。
生産急増にもかかわらず家計は支出を削減
民間消費は2022年第4四半期以来、初めて減少した。0.2%減となり、第2四半期の0.4%増から反転した。2022年第1四半期に記録した1.0%減以来、最大の落ち込みとなった。
韓国銀行は、金融サービス支出を減らした株式市場の調整や、大手自動車メーカーでのストライキによる自動車販売の混乱が、弱さの一因だと説明した。家電や外食への支出も減少し、こうした弱さは両分野にとどまらなかった。
韓国銀行当局者は、金融サービスと自動車をめぐる混乱がなければ、消費は0.4%増加していた可能性があると推計した。この試算は、影響が和らぎ、半導体収益が株主や従業員に届くにつれて、緩やかな回復が見込まれる理由の一端を説明している。
サービス業の生産は0.2%増にとどまり、第2四半期の1.0%増から鈍化した一方、金融・保険業は4.3%減少した。韓国銀行が10月に実施した調査でも、家計所得や支出の見通しが軟化するなど、消費者心理がわずかに悪化した。
野村ホールディングスのエコノミスト、朴正宇(パク・ジョンウ)氏は、見出し上の成長と家計の状況との隔たりについて次のように述べた。
企業と政府は半導体ブームで生まれた資金の恩恵を受け、それを支出に回しているが、家計は取り残されている
国全体の購買力は生産を大幅に上回る伸び
実質国内総所得(GDI)は前期比3.4%増、前年同期比18.8%増となった。年間の伸びは第2四半期の15.7%から加速し、19.0%を記録した1977年第4四半期以来の高水準となった。
GDIは、生産によって生み出された所得の購買力を測る指標だ。輸出で得る価格と輸入に支払う価格の変動、すなわち交易条件を考慮する。
半導体価格の上昇は韓国の交易条件を改善した。輸出業者が輸入品の価格に比べて自国製品を高く売れると、韓国は得た所得でより多くのものを買える。そのため、実質所得が実質生産を大幅に上回る伸びとなった。
家計支出は、その所得がどのように、いつ人々に届くかに左右される。企業収益、政府歳入、株主配当、従業員給与は、それぞれ異なる時期に支払われる。李氏は、第4四半期の半導体企業の配当と2027年第1四半期の従業員賞与が家計所得を支えると予想している。
iM証券のエコノミスト、朴相鉉(パク・サンヒョン)氏は、支出への波及について、より慎重な見方を示した。
短期的な押し上げ効果はあり得るが、労働市場の状況や金融引き締めを踏まえると、力強い勢いを期待するのは難しい
税収増が支出計画の拡大を支える
政府は2026年の国税収入が過去最高の478兆6,000億ウォンに達すると見込んでおり、2025年から28%増加する。半導体企業の好業績、異例の配当、活発な株式取引が税収を押し上げている。
ソウルは2027年の政府支出を12.8%増やすことを提案しており、人工知能や半導体インフラに多額の予算を充てる方針だ。この案により、すでに輸出や設備購入をけん引している産業への公的支援が続くことになる。
第3四半期の結果は、家計が支出を抑える中でも、政府支出が総需要を支えられることを示している。計画されている予算増額はその支援を続けるものだが、最終的な規模や内訳は承認次第となる。
韓国の回復は、台湾が技術輸出を通じて存在感を高めた時期の後に続いている。2025年の台湾の1人当たりGDP逆転に続き、韓国の最新統計は半導体輸出と投資の急伸を示した。韓国の今回の四半期データは、強まった生産がどれほど早く家計支出の拡大につながるかという別の課題を浮き彫りにしている。
インフレが消費者支援の余地を狭める
韓国銀行は直近の会合で、政策金利を3%に据え置いた。年初に2回利上げした後の判断となる。申総裁は、インフレ率が2%の目標に収束すると確信できるまで、金融政策を引き締め的な水準に保つと述べている。
9月の消費者物価上昇率は前年同月比2.9%だった。物価の基調をみるために食品とエネルギーを除いたコアインフレ率は2.8%だった。いずれも8月から鈍化したものの、韓国銀行の目標を上回った。
金利上昇は借入コストを高めて需要を抑え、インフレを抑制する効果がある。一方で、ローン返済後に家計の手元に残るお金を減らし、高額商品の購入資金を借りにくくする可能性もある。
朴正宇氏は、金融環境の引き締まり、株式市場の損失、雇用の弱さが消費の重荷になっていると指摘した。GDP発表前には、シティグループと野村が11月と2月にそれぞれ0.25ポイントの利上げを予想し、政策金利は3.5%になるとの見方を示していた。
韓国銀行は、好調な輸出収入や投資と、弱い家計需要とのバランスを考慮しなければならない。賃金と支出が回復すれば景気拡大の裾野は広がる一方、インフレが続けば高い借入コストを維持するよう政策当局への圧力が強まる。
11月の予測で年間見通しが明らかに
韓国銀行が8月に示した年間成長率予測は3.3%だった。第3四半期の成長率が予想を上回ったことで、上方修正への期待が高まっている。最新の予測は11月26日に公表される予定だ。GDP速報値は今後改定される可能性もある。
李氏は、第4四半期も第3四半期並みのペースを保てば、年間成長率は3.6%になる可能性が高く、四半期成長率が1.4%なら年間成長率は4%に達する可能性があると述べた。別の暫定試算では、第4四半期の生産が第3四半期の水準を維持すれば、年間成長率は約3.7%になるとされた。11月の予測で韓国銀行の最新評価が示される。
主な動向と今後の節目は以下の通り。
- 2026年第1四半期:GDPは前期比1.8%増。
- 第2四半期:成長率は0.6%に鈍化し、民間消費は0.4%増加。
- 第3四半期:GDPは1.0%増加した一方、民間消費は0.2%減少。
- 10月27日:韓国銀行が第3四半期の速報値を発表。
- 11月26日:最新の経済見通しを公表予定。
- 2026年第4四半期~2027年第1四半期:半導体企業の配当と従業員賞与が家計所得を支える見通し。
第4四半期も輸出と投資は堅調に推移すると予想される。回復の次の段階は、半導体で生まれた所得が小売店や飲食店など消費関連企業での支出増につながるかどうかにも左右される。
要点
- 韓国のGDPは第3四半期に1.0%成長し、韓国銀行が8月に示した予測の0.3%を上回った。
- 韓国銀行の李東源氏によると、成長の約半分を半導体がけん引した。
- 政府部門は四半期の成長率に0.8ポイント寄与した。
- 民間消費は0.2%減少し、2022年第4四半期以来初めてのマイナスとなった。
- 半導体価格の上昇で購買力が改善し、実質国内総所得は前年同期比18.8%増加した。
- 政策金利は3%で、9月のインフレ率は2%の目標を上回った。
- 韓国銀行は11月26日に次の経済見通しを公表する予定。