信用制度改革の進展に伴い、多額の現金取引を厳しく確認
タイは、多額の現金取引に対する確認を強化するとともに、「後払い(BNPL)」サービス向けの新たなライセンス制度、バーツに連動するデジタルトークンの規則を導入する計画だ。タイ中央銀行は、借り手への支援と金融監督の強化に向けた取り組みを拡大している。
目次
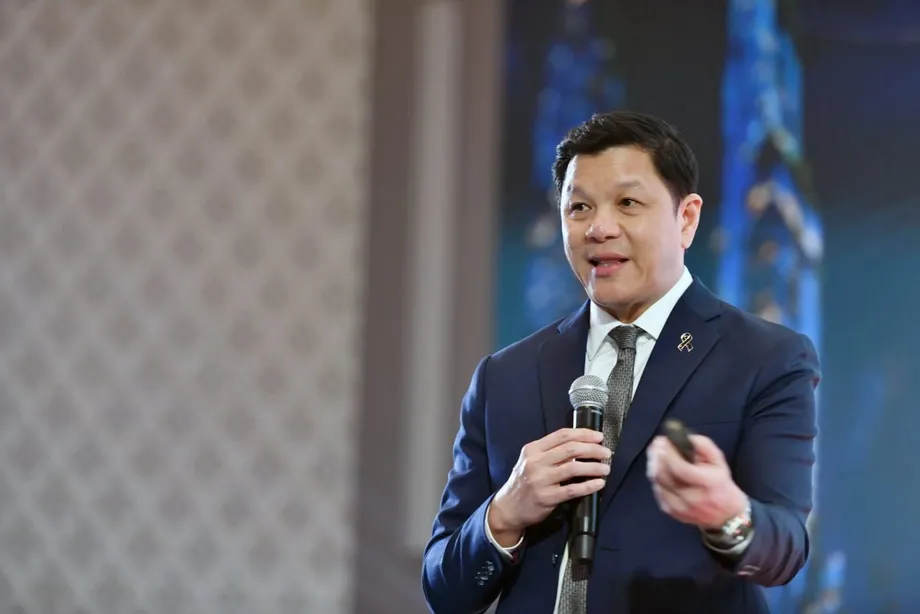
ウィタイ・ラタナコーン総裁は2026年10月29日、「Governor Connect」イベントで計画を明らかにした。2026年11月から2027年3月にかけて予定される措置には、1,000万バーツを超える金の現金売買の監督、上限2万バーツとする分割払い信用の案、小規模企業と貸し手を結ぶ中央プラットフォームが含まれる。
中央銀行のより広範な工程表は、9つの施策と作業計画で構成される。2027年の優先課題は、家計債務、中小企業(SME)の信用へのアクセス、銀行部門以外の金融事業者に対する監督強化だ。
より早く実施される変更は2026年11月1日に始まる。タイ中央銀行告示第57/2569号は、銀行支店で1日に合計500万バーツ以上となる現金預金など、対象取引の確認を強化する。銀行は資金の出所と使途を尋ね、顧客のリスクに応じて裏付け書類を求める。
この計画には、正規の金融サービスを利用しやすくする一方で、不審な資金移動を隠しにくくするという、相反する方向に働きうる二つの課題が盛り込まれている。家計に直接関わる主な変更は、債務返済、分割払いでの購入、信用情報に関するものだ。企業に関わるのは、融資申請、金融サービスの手数料、多額の現金を扱う際に必要な書類などだ。
11月1日、銀行支店で何が変わるのか
告示第57/2569号は、金融機関に対し、一定の取引について「顧客管理の強化(EDD)」と呼ばれる確認を義務づける。簡単に言えば、顧客が誰なのか、資金の出所はどこか、なぜ資金を移動するのかを、より詳しく確認することだ。
500万バーツの基準は、同じ日に積み上がった現金預金に適用される。規則の対象は支店で行われる取引で、電子バンキング経由の取引は、この支店取引に関する枠組みの対象外となる。
対象範囲の拡大により、小切手または手形の預け入れ、バーツ紙幣の両替、小切手や手形の発行に伴う現金の受け入れ、外貨取引、保険料・投資商品・金融デリバティブの支払いも対象となる。デリバティブとは、別の資産や価格、金融指標に価値が連動する契約だ。
銀行は顧客ごとのリスクに応じて確認を調整しなければならない。そのため、多額の正当な支払いを扱う顧客でも、取引の目的を説明したり、裏付けとなる記録を提示したりする必要が生じる場合がある。ウィタイ総裁は、金融機関は異常な取引を中央銀行に報告するとともに、確認の影響を受ける顧客に迅速かつ公正に対応しなければならないと述べた。
この規則は、金融機関が違法資金の経路となるのを防ぐタイの取り組みの一環だ。中央銀行は、国際通貨基金(IMF)および世界銀行グループと推進してきた「詐欺に強い金融サービスのためのバンコク・ブループリント」と、この取り組みを結びつけている。
金の支払いと両替業者への監督を強化
タイ中央銀行は、2026年11月に多額の現金による金の売買を規制する措置を発表する見通しだ。提案では、1,000万バーツを超える取引について振り込みまたは小切手での支払いを義務づける。紙幣の手渡しよりも確認しやすい支払い記録を残すことが狙いだ。
金に関する提案と並行して、両替業者の基準を引き上げる計画も進められている。顧客確認、情報報告、マネーロンダリング対策の管理に関する要件が強化される。マネーロンダリングとは、違法に得た資金を合法的なものに見せかける行為だ。
中央銀行によると、500万バーツ以上の現金取引に対する従来の規制導入後、現金引き出し額は2026年1月との比較で57%超減少した。1日あたり2キログラム以上の金の引き出しを伴う取引は、同月の比較水準から85%超減った。
これらの数字は引き出しの動きを示す一方、11月1日に施行される規則は預け入れと、より幅広い支店取引を対象とする。両措置により、多額の資金や金が金融システムを通じて移動する複数の方法に対する確認が強化される。
BNPLをライセンス制の信用事業に
「後払い(BNPL)」は、商品やサービスをすぐに受け取り、その代金を分割で返済できる仕組みだ。タイで提案されている枠組みでは、デジタルプラットフォームを通じて商品やサービスを購入するための信用を対象に、新たなライセンス制度を設ける。
提案では、信用枠の上限を2万バーツ、返済期間を最長6カ月、金利の上限を15%とする。中央銀行は約7社がライセンスを申請すると見込んでいる。
ウィタイ総裁が計画を説明した時点では、枠組みについて一般から意見を募っており、2026年12月の発表が見込まれていた。意見募集は、規制当局が規則を確定する前に、企業や関係者が見解を述べる機会となる。
買い物客にとって実際上のポイントは、購入代金を複数回に分けて支払っても、債務が生じることに変わりはないという点だ。提案されている上限は、借入額、返済期間、金利に制限を設ける。事業者にとっては、専用のライセンスにより、より明確な監督枠組みの下に置かれることになる。
ノンバンク監督を一元化
中央銀行は、ノンバンク金融事業者の監督を単一の管理体制に集約する計画だ。これまでは監督が複数の部門に分散し、検査の範囲も限られていた。
対象事業者には、個人向けローンやクレジットカードの提供会社、ナノファイナンス業者、決済受け付けサービス、電子ウォレット、外貨両替・国際送金業者、資産管理会社などが含まれる。ナノファイナンスは少額融資を指す。資産管理会社は、貸し手から買い取った不良債権などの資産を扱う。
まず信用・決済事業が重点対象となる。ウィタイ総裁は、この分野では事業規模、融資額、事業の複雑さが増しており、より厳格な監督が必要になっていると述べた。
タイ中央銀行は、数千社に上る事業者の検査の優先順位づけにデータと人工知能(AI)を活用し、各社の規模や潜在的な影響を考慮する方針だ。消費者保護では、法定上限を超える金利や手数料、未払い利息への利息請求を重点課題とする。
借り手にとって後者の慣行は、当初の借入額だけでなく過去の未払い利息にも新たな費用が加算されるため、残高がより速く膨らむ原因となる。計画中の監督体制は、より幅広い事業者を対象に、不公正な請求慣行を特定することを目指す。
家計債務対策、すでに数十万口座に対応
タイ中央銀行によると、債務解決プログラム「クローズ・デット・クイックリー、ムーブ・フォワード」は、目標の20万口座に対し、18万2,000を超える個人向け口座の不良債務を支援してきた。不良債務とは一般に、返済が大幅に滞った借入を指す。
報告された口座数は目標の91%超に相当し、達成まで残るのは1万8,000口座未満だ。この数字は口座数を数えたものであり、プログラムの対応規模は、個人の借り手の人数ではなく処理した債務の件数で示されている。
中央銀行はまた、クレジットカードの最低返済額を8%に据え置き、約200万口座の流動性を確保するとしている。ここでいう流動性とは、借り手が目先の支出に充てられる現金を指す。
必要な返済額を引き下げれば、当月の家計への圧力を和らげられる一方、残額は適用される条件に従って返済する必要がある。債務整理と最低返済額の軽減は、異なる問題に対応する。一方は深刻な返済難に陥った借入への対処を支援し、もう一方は当面の返済負担を軽くする。
ウィタイ総裁は、家計所得の低迷、返済の遅れ、消費の減少のつながりを挙げ、中央銀行が経済で果たすより広い役割に言及した。家計の資金が減れば、債務返済や商品購入が難しくなり、企業や雇用への圧力も強まる可能性がある。
中小企業向けの融資窓口を計画
計画中の「SMEs Credit Portal」は、事業者と貸し手をつなぐ中央プラットフォームとなる。中央銀行は2026年12月から2027年1月ごろの導入を見込んでおり、全体の工程表では発表時期を1月としている。
このポータルは、融資申請者と貸し手を結びつける手続きの課題に対応する。他のプログラムは、融資余力や企業の財務状況の評価方法を扱う。
タイ中央銀行によると、「SMEs Credit Boost」による融資額は800億バーツを超えた。「SMEs Secure Plus」は、貸し手が企業を審査する際、キャッシュフローに加えて他の担保も考慮できるようにし、流動性を支援する。
キャッシュフローとは、企業に入る資金と出ていく資金の流れだ。担保とあわせて考慮することで、貸し手は、企業がどのように収益を上げ、経費を賄っているかに加え、融資の裏付けとして提示できる資産も検討できる。
中央銀行はまた、金融サービス手数料19項目の引き下げにより、個人顧客と中小企業の負担が年間約80億バーツ軽減されるとしている。利益率が低い企業にとって、このプログラムは資金調達の促進と金融サービス利用コストの削減を組み合わせたものとなる。
バーツ連動型ステーブルコインの規則を3月に予定
タイ中央銀行は、2027年3月にバーツ連動型ステーブルコインの枠組みを導入する見通しだ。ステーブルコインとは、参照資産に連動する価値の維持を目指すデジタルトークンで、この場合の参照資産はタイの通貨だ。
提案されている交換比率は、トークン1枚につき1バーツだ。枠組みでは、トークンを発行する事業者と、保有や送金に使うデジタルウォレットを提供する事業者を区別する。
中央銀行は当初、発行事業者を2社に制限する可能性がある。発行事業者とウォレット提供事業者を別の区分にすることで、トークンの発行か、顧客がトークンを利用するためのサービス提供かという各社の役割に応じた監督が可能になる。
最終的なライセンス要件や実施の詳細は、まだ明らかにされていない。枠組みの目標時期は2027年3月で、発行事業者を当初2社に限る案は検討中の選択肢にとどまる。
総裁が政策金利1%の維持を支持する理由
ウィタイ総裁は、景気回復の遅れと比較的低いインフレを踏まえると、政策金利を1%に維持することがタイにとって適切だと述べた。タイ中央銀行によると、過去1年間に金利を2回引き下げ、1.50%から1.00%へと0.50ポイント下げた。
政策金利は、経済全体の借入金利や預金金利に影響を与える。金利が下がれば資金調達コストを抑えられる可能性があるが、その効果は貸し手が融資に応じるか、家計や企業が追加債務を負担できるかにも左右される。
総裁は、金利を長期間低く保つことによるコストも認めた。構造的な金融リスクの蓄積、預金者の利回り低下、信用へのアクセスの不平等を挙げた。
ウィタイ総裁はまた、タイと他国との金利差は金融政策の決定における考慮事項の一つにすぎないと述べた。タイは変動相場制を採用しており、経済状況の変化に応じてバーツが調整される一方、中央銀行は過度な通貨変動の抑制を目指している。
景気が十分に力強く回復してインフレ圧力が生じた場合、または2027年半ばごろのインフレ率が予想どおり低下しなかった場合には、政策の見直しがあり得る。総裁は、世界的な原油価格の上昇や政府による燃料補助金の縮小が、物価圧力が予想以上に長引く要因となる可能性を指摘した。
導入は5カ月にわたる
計画はいくつかの段階に分かれ、一部の措置は発表や意見募集の結果を待っている。中央銀行が示した日程では、支店での現金取引確認が最初に始まり、ステーブルコインの監督は予定される導入期間の終盤に位置する。
- 2026年10月29日:ウィタイ総裁が金融改革計画と2027年の中央銀行の優先課題を発表。
- 2026年11月1日:告示第57/2569号が対象となる支店取引に適用開始。
- 2026年11月:多額の現金による金の売買に関する発表を予定。
- 2026年12月:BNPLの監督と信用情報機関への照会費用引き下げに関する発表を予定。
- 2026年12月から2027年1月:中小企業向け信用ポータルの導入を予定。
- 2027年3月:バーツ連動型ステーブルコインの枠組みを予定。
信用情報に関する措置では、個人が自身の信用記録を無料で2回確認できるようになる。信用記録には借入と返済の履歴が記載され、貸し手は融資申請の審査に役立てられる。借り手は、融資判断に使われる情報を確認できる。
一連の計画は、政策金利の変更にとどまらない。実務面では、債務の管理、小規模企業の資金調達、金融会社の顧客対応、多額の資金移動に対する金融機関の確認方法に重点を置く。
要点
- タイ中央銀行は、家計の借り手や中小企業への支援策と、金融監督の強化を組み合わせている。
- 2026年11月1日から、1日に合計500万バーツ以上となる現金預金を含む、対象の支店取引で顧客確認が強化される。
- 提案中のBNPLライセンス制度では、信用枠の上限を2万バーツ、返済期間を6カ月以内、金利の上限を15%とする。
- ノンバンクの監督を一元化し、まず融資・決済サービスを対象とする。
- 債務支援は18万2,000口座を超え、中小企業向け「SMEs Credit Boost」による融資額は800億バーツを超えた。
- 信用ポータルは2026年12月から2027年1月ごろ、バーツ連動型ステーブルコインの枠組みは3月に導入される見通し。
- ウィタイ総裁は政策金利1%の維持を支持しており、景気やインフレの状況が変われば見直しもあり得る。