高齢化が進む国のための退職後資金計画
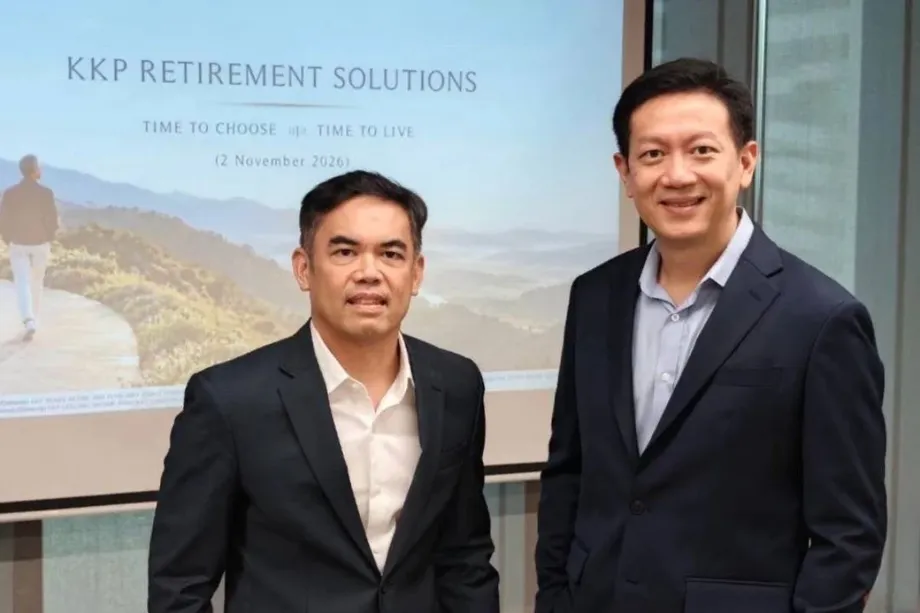
キアットナーキン・パトラ・フィナンシャル・グループはキャピタル・グループと連携し、退職後向けファンド6本を投入する。タイで長寿化と不十分な貯蓄の隔たりが広がる中、3年以内に運用資産残高300億バーツを目指す。KKP Retirement Solutionsの第1段階は2026年11月に開始予定で、現役世代向けの資産運用と、退職後の収入を確保するためのファンドを組み合わせる。
目次
KKPのチーフエコノミスト、ピパット・ルアンナルムイットチャイ博士によると、タイではすでに60歳以上が人口の約24%を占める。国連のデータをもとにしたKKPの資料では、この割合は2049年までに36%に達すると予測されている。また、2060年までに高齢者1人を支える現役世代の人数は5.5人から1.8人に減る見通しだ。
家庭にとって、これらの数字は現実的な負担の増加を意味する。より多くの高齢の親族を支える現役世代が減る一方、退職後の貯蓄で数十年間を賄う必要が生じる可能性がある。KKPによると、タイ人の86%は退職後に向けた貯蓄計画を持っていないか、計画どおりに実行できていない。
6本のファンドは、異なる2つの課題に対応する。KKP Ready Retireファンド4本は、退職前の資産形成を目指し、投資リスクを段階的に引き下げる。インカムファンド2本は退職が近い人やすでに退職した人を対象に、積み立てた資産を定期的な支払いに充てる設計だ。
キアットナーキン・パトラ証券で個人向け投資アドバイザリー部門を率いるナリット・コーサラーティップ氏は、このサービス全体の目的は90歳までの退職後の資金繰りを管理することだと述べた。その成否は退職年齢の設定だけでなく、拠出額、支出、運用成績、医療費によって、各人の貯蓄がどこまで持つかが左右される。
高齢化するタイで家計の負担が増す理由
ピパット氏は、タイは豊かになる前に高齢化が進んでいると指摘した。同国の年齢中央値は約41歳で、1人当たり経済生産は約7,200米ドルにとどまる。比較的高齢化が進んだ人口を抱えながら、同程度の年齢構成を持つ多くの富裕国よりも少ない所得で退職後の生活を支えなければならない。
KKPは、豊かさが広く行き渡る前の高齢化、限られた公的福祉、金融計画の不備、医療費の上昇という4つの圧力を挙げる。同グループが引用した数値によると、タイの労働者の54%超は社会保障制度の対象外だ。高齢者手当で賄えるのは支出の約7%にすぎないと推計している。
職場での貯蓄制度を利用できる人も、労働人口の一部に限られる。ピパット氏によると、従業員積立基金の加入者は約310万人で、労働力人口約5,000万人に対して約6.2%だ。従業員積立基金は、従業員と雇用主が退職後に向けて拠出する職場の制度である。
ピパット氏によると、就労期間を通じて保険料を納めた人が受け取る社会保障年金は、月額約5,000~7,000バーツだ。KKPが引用したタイ開発研究所のデータでは、高齢者の約70%が子どもに頼るか働き続けており、退職後の貯蓄に頼る人は約7%にとどまる。
労働者の減少により、子どもに頼ることも難しくなる。高齢者1人当たりの労働者数が5.5人から1.8人へ減るとの予測は、2060年までに支援の負担を分かち合う労働者が現在の約3分の1になることを意味する。
退職後の見通しに自信があっても準備は不十分
米保険数理士会研究所が民間企業の従業員750人を対象に実施した調査は、期待と実際の結果の隔たりを示している。ピパット氏が引用した調査結果によると、計画どおりに退職できると考える人は86%だが、実際にそうできる人は5%にとどまる。また、退職時に必要額の60%未満しか用意できない人が73%に上る。
調査の86%という数字は、計画どおりに退職できるという自信を示す。KKPが別途示した86%という数字は、貯蓄計画を持たないか、計画を実行できていない人の割合だ。合わせて見ると、準備が不十分である一方、実現が難しいかもしれない期待を抱いている人が多いことが分かる。
KKPによると、貯蓄の80%超は預金など投資リスクの低い資産に置かれている。こうした資産は安定性と現金への換えやすさを確保できるが、運用収益がインフレ率を下回り続ければ購買力は低下する。今日なら1カ月分の食料品を買える金額でも、物価上昇後には買える量が減る可能性がある。
ナリット氏は、収入が増えるにつれて支出も増え、退職後に向けた資金がほとんど残らないことも障害だと指摘した。そのためKKPの当初の取り組みでは、既存の投資家にファンドの乗り換えを促すだけでなく、貯蓄を始めるよう呼びかけることにも重点を置く。
貯蓄目標を日々の金額に置き換えると
KKPの試算では、月収3万バーツの人が退職後もその70%の収入を維持したい場合、30年間に約600万バーツが必要となる。70%は月2万1,000バーツ、年25万2,000バーツに相当する。
KKPが引用した数値によると、退職時の従業員積立基金の残高中央値はわずか200万バーツだ。中央値とは、口座残高を少ない順に並べたときに中央に位置する額を指す。この金額は同社の試算例である600万バーツの3分の1に当たる。
KKPはまた、支出の想定に基づけば、200万バーツの中央値は約5年分の費用に相当するとしている。実際に何年分を賄えるかは各世帯の予算による。月2万1,000バーツを一定額として支出する場合、運用収益や物価上昇を考慮しなければ、200万バーツで約8年間を賄える。
ピパット氏は、米国の退職後資金に関する研究に基づく「4%ルール」も出発点として示した。初年度に当初の運用資産の4%を取り崩し、その後はインフレに応じて調整することで、約30年間の支出を賄うことを目指す考え方だ。
このルールでは、年間支出の約25倍の貯蓄が必要になる。月6万バーツを使う人の年間支出は72万バーツとなり、当初の貯蓄目標は1,800万バーツとなる。遺産を残したい人や個人の支出がより速いペースで増える人には、さらに多くの資金が必要だとピパット氏は述べた。市場の運用成績や取り崩しの時期も、資金がどれだけ持つかに影響する。
長寿化に伴い医療費も増加
KKPが示した数値によると、タイでは60歳を迎えた人の平均余命は23.5年だ。また、85歳まで生きる確率は約47%、60歳を迎えた女性が90歳まで生きる確率は35%とされる。
こうした数字が、同社が退職後の収入を数十年間にわたって確保する計画を作る理由だ。平均余命は参考になるが、それを大幅に上回って長生きし、その分の資金が必要になる人も多い。
KKPはタイの医療費上昇率を2026年に14.8%とする数値を引用した一方、ピパット氏の資料では医療費が年約11%上昇するとの想定も示された。両者は定義が一致しないまま提示された。いずれも、資料で一般インフレの例として示された3%を大きく上回る。また、高齢者介護費は年6%上昇するとされた。
年3%のインフレが続けば、現在72万バーツの支出は30年後に年約175万バーツに増える。医療や介護の必要性が大きい世帯では、支出の推移が異なる可能性がある。
ピパット氏は、予期せぬ支出に備える手段として医療保険と傷害保険を勧めた。患者が医療費の一部を負担する健康保険制度への移行が検討される可能性もあり、退職後の費用が増えることも考えられる。そうした変更は、確定した給付内容の変更ではなく、計画上の懸念事項にとどまる。
4本のReady Retireファンドの仕組み
KKPの資産形成段階では、KKP Ready Retire 2035、KKP Ready Retire 2045、KKP Ready Retire 2035 RMF、KKP Ready Retire 2045 RMFの4本から選べる。RMFはRetirement Mutual Fund(退職投資信託)の略で、拠出額や保有期間などの条件に応じて税制優遇を受けられるタイの退職後向け投資カテゴリーだ。
投資家は目標とする退職年を選ぶ。その年が近づくにつれて、ポートフォリオはリスクの高い成長資産の比率を徐々に下げる一方、長期的な成長に向けた株式投資は維持する。目標年には、Ready RetireファンドからKKP Lifelong Incomeへ移行する設計となっている。
この仕組みは、退職直前に市場が急落するという特有のリスクに対応する。退職が近い貯蓄者は、ポートフォリオが大きく目減りした場合、新たな拠出によって資産を回復させる時間が少なく、とりわけ取り崩しが始まった後は立て直しが難しい。
KKPは、世界金融危機の最中に市場が底を打った2009年2月までの15年間の指数データを用いて、そのリスクを説明した。リスクを段階的に引き下げたポートフォリオは、引き下げなかったポートフォリオを25.1%上回る結果となった。この試算は指数を用いたもので、実際のファンド運用成績ではない。
発表された計画と投資上の節目は以下のとおり。
- 2026年11月2日:ピパット氏が記者説明会でタイの退職後資金をめぐる課題について説明。
- 2026年11月:KKPが中核となる投資商品をそろえ、Retirement Solutionsの第1段階を開始する計画。
- 2035年および2045年:Ready Retireファンドがそれぞれの目標退職年を迎える。
- 後続段階:KKPは保険と追加のアプリ機能を統合する計画だが、詳しい日程は発表されていない。
2本のインカムファンド、貯蓄の使い方はそれぞれ
KKP Lifelong Incomeは、元本の維持を目指しながら年率約4%の支払いを行う設計だと、ナリット氏は述べた。定期的な現金収入が必要である一方、後半の人生や次世代に向けて資産を残したい退職者を想定している。
KKP Advanced Incomeは、元本を取り崩しながら年率約5~7%のより高い支払いを目指す。元本とは投資した資金のことであり、これを使えば将来の取り崩しに充てられる資金は減る。ナリット氏によると、最低投資額は1,000バーツだ。
どちらのファンドも、債券や配当を支払う優良株に分散投資する。支払いは自動解約を通じて行われ、投資口を売却して投資家に現金を渡す。そのため、受け取る金額には積み立てた投資資産から取り崩した資金が含まれる場合がある。
どちらを選ぶかで、退職者は具体的なトレードオフに直面する。今の支出を増やせば、後に残る資本は少なくなる可能性がある。ナリット氏は、元本は保証されず、投資額を下回る金額しか受け取れないこともあると述べた。
KKPは、当初募集時に投資する人の期待平均運用収益率を年約6~7%としている。これはあくまで期待値であり、実際の収益率は変動する。ポートフォリオは株式と債券を組み合わせ、KKPの説明では、よりリスクの高い成長資産の割合は半分未満となっている。
提携でキャピタル・グループがもたらすもの
提携発表によると、キャピタル・グループは90年以上の投資経験を持ち、退職後向け資産の運用残高は2兆2,000億米ドルを超える。KKPは、同社の世界的なポートフォリオ運用経験と、タイの投資家や家計の事情に関する自社の知見を組み合わせるとしている。
キャピタル・グループで東南アジアの顧客グループを率いるジェイク・ソン氏は、提携の目的について次のように述べた。
KKPとともに、世界の退職後資金運用に関する専門知識と現地市場の知見を組み合わせたソリューションを通じて、その経験をタイの投資家に提供してきました。退職後に関する重要な判断をより簡単にし、投資家の変化するニーズに応えながら、より大きな安心感を持って退職後の生活に臨めるよう支援することを目指しています。
グローバル分散投資はKKPの主張の大きな柱だ。同社の資料によると、タイの従業員積立基金の資産の97%は国内に投資されている。2026年8月までの10年間の年率換算リターンは、SET指数が3.7%、世界株式が13.0%、S&P 500が15.4%だった。年率換算リターンとは、期間中の成長率を年間の率に換算したものだ。
海外投資は、より多くの経済や企業に投資先を分散する一方、為替リスクを伴う。バーツの変動によって、海外投資をタイ通貨に換算したときの価値は増減する。
KKPは、ファンドを生命保険や医療保険、KKP Betterを通じたポートフォリオのモニタリングと連携させる計画だ。相談はキアットナーキン・パトラ銀行の支店、個人向けファイナンシャルアドバイザー、または02-165-5555で受け付ける。
不均衡な経済の中で考える長期の退職後資金計画
KKPは2026年のタイ経済成長率を2.5%と予測するが、その恩恵は一様ではない。ピパット氏は、輸出企業や人工知能(AI)関連投資は好調な一方、自動車、石油化学、電気機器、建設、不動産、観光の各業種は圧力に直面する回復局面だと説明した。国内消費も減速し始めている。
同グループは2026年のタイ株価指数目標を1,680ポイントに据え置き、2026年と2027年の予測を見直している。上場企業全体の利益は改善すると予想する一方、石油化学は例外となる見通しだ。
ピパット氏は、米中間選挙、欧州での抗議活動、金利上昇、成長鈍化、株式市場の変動を海外のリスクとして挙げた。こうした動きは投資家の信頼を損ない、新興国市場から資金を引き揚げる動きを促す可能性がある。
KKPは比較的ディフェンシブな業種として銀行を、長期的な成長分野として医療や食品・飲料を選好する。また、AI投資が減速する可能性も指摘した。
ナリット氏が伝えた中心的なメッセージは、運用収益と同じく、継続的な貯蓄が重要だということだ。投資家が拠出を続ければ、年率5~7%の収益で多くの資金目標には十分な可能性があると述べた。危機時に売却し、回復局面で再投資できなければ、その進展が妨げられかねない。90歳まで続く計画では、貯蓄額と投資を続ける力が引き続き重要となる。
要点
- KKPとキャピタル・グループは退職後向けファンド6本を投入する。第1段階は2026年11月に開始予定。
- Ready Retireファンド4本は2035年または2045年を目標年とし、退職後の収入を得るファンドに移行する前にポートフォリオのリスクを段階的に引き下げる。
- Lifelong Incomeは約4%の支払いを目指す。Advanced Incomeは元本を取り崩しながら5~7%を目指す。
- KKPによると、タイ人の86%は退職後に向けた貯蓄計画がないか、計画を実行できていない。
- KKPが示した従業員積立基金の残高中央値は200万バーツ。月収3万バーツの人に必要な退職後資金として同社が試算した600万バーツを大きく下回る。
- 同グループは3年以内に退職後向けファンドの運用資産残高300億バーツを目指す。元本と運用収益は保証されない。