全会一致で歳出と節約の優先事項を決定
ベトナム国会は2026年11月9日、2027年の国家予算歳出として4,073兆9,350億ドン(約1,590億4,000万ドル)を承認した。採決に参加した議員471人全員が賛成した。予算には給与改革向けの804億ドンが含まれ、省庁と地方当局には節約分を緊急の投資事業や社会福祉に振り向けるよう求めている。
目次
決議では歳入を3,334兆3,380億ドン(約1,301億7,000万ドル)とし、国内総生産(GDP)比4.5%に相当する739兆5,970億ドンの財政赤字を認めた。GDPは、経済で生産された財やサービスの価値を示す。
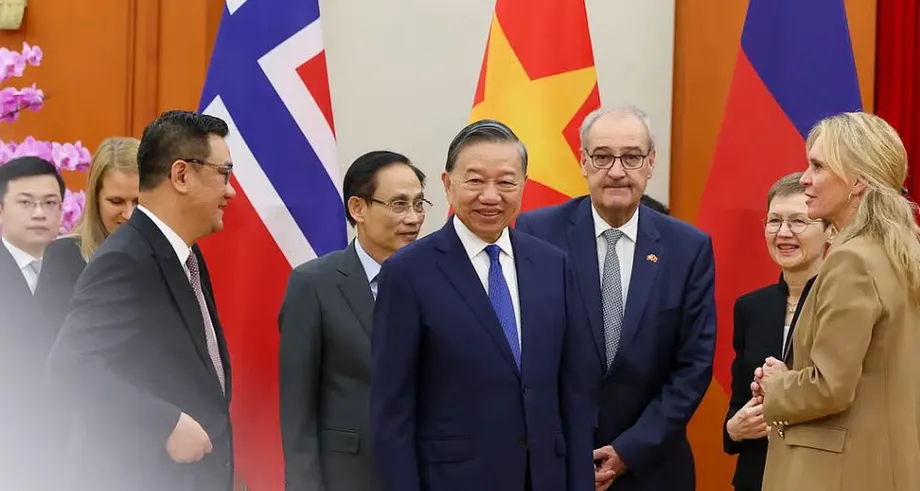
国会議長のチャン・タイン・マン氏が会議を主宰し、副議長のグエン・ティ・ホン氏が議事を進行した。電子投票に先立ち、ホアン・タイン・トゥン法相が政府による修正内容の説明を行った。賛成した471票は国会議員全体の94.20%に当たる。
全6条からなる決議は、2027年予算、中央と地方の間の財政措置、給与・社会政策、2026年からの繰越金の管理を定める。公務員や年金受給者から建設事業、ベトナムの陸上国境沿いのコミューンにある寄宿学校まで、幅広く影響する。
歳出計画では歳入目標を引き上げる一方、資金配分の段階から支出管理を徹底するよう求めている。公的投資支出の5%を主要事業や緊急事業に充てるために節約し、社会福祉向けに対象となる経常支出の10%を確保しなければならない。後者の計算からは給与など所定の人件費を除く。
承認された総額に基づくと、歳入で賄われるのは計画歳出の約81.8%。残る18.2%が財政赤字となるため、歳出計画の実行には借り入れと債務管理が重要となる。
中央予算と地方予算の仕組み
中央政府の歳入は1,775兆5,930億ドン、歳出は2,364兆4,110億ドンとされた。地方予算の歳入は1,558兆7,450億ドン、歳出は1,709兆5,240億ドンとなる。
中央の歳出には、地方予算への一般財源としての均衡移転4,087億4,700万ドンと、使途を定めた特定目的移転3,113億6,300万ドンが含まれる。一般財源の均衡移転は地方当局が歳出責任を果たすための支援で、特定目的移転は指定された用途に充てる資金だ。
移転額は合計7,201億1,000万ドンで、中央歳出の約30.5%に当たる。地方歳出の総額にはこれらの移転財源を使う支出を含めず、国全体の歳出で同じ資金が二重計上されないようにしている。
中央予算と地方予算の歳入配分率は、国会が変更を決めるまで2027会計年度から適用される。配分ルールに基づいて算出した地方の歳入見込みが歳出見込みを上回る場合、その差額は法定の予備費を確保したうえで、開発投資に充てなければならない。
追加の地方投資の優先先には、主要事業や、地域間、国内各地、さらには国際的な連結を担う事業が含まれる。これにより、歳入基盤の強い地方は、余剰分を裁量的な日常支出ではなくインフラ整備に振り向ける明確な道筋を得る。
借入額が財政赤字を上回る理由
国会は2027年の国家予算借入総額を1,279兆7,170億ドンと承認した。中央の財政赤字はGDP比3.6%に当たる588兆8,180億ドン、地方の財政赤字はGDP比0.9%に当たる150兆7,790億ドンとなる。
借入額は年間の財政赤字を540兆1,200億ドン上回る。財政赤字は、1年間の歳入と歳出の差を示す。借入総額には、返済期限を迎える債務の借り換えなど、資金調達の必要額も含まれる。
政府は国家全体の財政赤字、地方の借り入れ、債務返済義務を厳格に管理しなければならない。借り入れの方法、借入金の使途、返済状況を検査する必要がある。こうした責務は、予算による当面の支出約束と、後年に発生する債務返済費用を結びつける。
給与改革に804億ドンを確保
予算の経常支出見込みは2.06兆ドンを上回り、そのうち804億ドンを給与改革に充てる。経常支出は、主要資産の建設・取得ではなく、政府の継続的な運営やサービスの費用を賄うものだ。
中央の経常支出は980兆9,700億ドン、地方分は1.08兆ドンを超える。国全体の概算額に基づくと、経常支出は歳出計画全体の約半分を占め、給与改革への配分は経常支出の約3.9%に相当する。
給与改革向けの配分は、2026年10月16日付の政府提案書第129/BC-CP号に基づく。積み立てられた給与改革準備金は、給与制度、手当、所得政策のほか、年金、社会保険給付、月額手当、革命への貢献が認められた人々への優遇給付の調整にも充てられる。
決議は、準備金を人員合理化の財源に充てることも認めている。地方の給与改革準備金に余剰がある場合、中央政府が導入した社会福祉政策や人員合理化にも使えるため、給与改革のために積み立てた資金の用途が広がる。
中央の給与改革向け配分の未使用分には、厳格な返納ルールが設けられた。各機関と地方当局は、2026年からの未使用分を含め、年度末に残った資金を他の目的に使わず、中央の給与改革準備金に戻さなければならない。決議は個別の賃上げ額、年金の調整内容、支給日を定めていない。
節約分は当初から振り向け
省庁と地方当局は2027年予算の配分時に、必要な節約額を特定しなければならない。公的投資支出の5%の節約分は主要事業や緊急事業に振り向ける。地方当局は投資予算の節約分を使う際、それぞれの地域内の緊急事業を優先できる。
経常支出の10%節約要件では、給与改革資金の確保に充てる資金、給与、給与関連の支払い、その他の人件費を除外する。したがって、この割合は対象となる経常支出に適用され、そこで生じた節約分は社会福祉に充てられる。
地方当局は、中央政府が導入した社会福祉政策について、地方が負担すべき分の支払いを経常支出の節約分で支援しなければならない。実施指針は政府が発行し、各機関が予算配分に節約要件をどう適用するかを定める。
歳入目標9.1%、徴税強化に重点
国会は政府に対し、2027年の歳入を2026年の実績比で約9.1%増やすよう求めた。比較対象は前年の当初予算見込みではなく、実際の徴収額となる。
税務当局には、滞納税の徴収、脱税対策、移転価格に関連した歳入損失の防止が課されている。移転価格とは、関連企業間の取引価格を指す。課税対象の利益が稼得地から移されるよう価格が操作されれば、政府は税収を失う可能性がある。
歳入基盤を広げる分野として、電子商取引、デジタルプラットフォームを通じて事業を行う企業、天然資源や鉱物資源の開発が特に挙げられた。これらの分野の企業について、課税対象となる活動が漏れなく把握され、納税が行われているかが重視される。
政府は税法や歳入政策の透明性と実効性も高めなければならない。所管当局の承認がない限り、法律で認められた範囲を超える税優遇措置を導入することはできない。
徴収目標と並び、歳出規律も求められる。決議は財源のない歳出増につながる新政策を禁じ、財務管理を各機関の長の責任と結びつけるほか、特定分野に固定の支出割合を割り当てる政策の見直しを求めている。
実施可能な事業に投資資金を配分
政府は、2026~2030年の公的投資計画の実施に注力し、事業準備の改善と投資手続きの迅速化を進めなければならない。主要事業や周辺地域への波及効果が見込まれる事業が特に重視される。
建設中の事業は、早期完成と供用開始を目指し、資本配分で優先される。新規事業に資金を承認する前に、特に土地利用収入に建設が依存する場合、資金を継続して確保できるかを当局が検討しなければならない。
遅延している事業に割り当てられた資本は、実施と資金執行が可能でありながら資金が不足している事業に移す。資金執行とは、事業の進行に応じて割り当て済み資金を支出することだ。この指示は、限られた資本を実際に進められる事業に振り向けることを狙う。
政府開発援助を利用する事業についても、準備と承認を改善し、各段階の具体的な実施計画を策定する必要がある。政府開発援助は開発パートナーを通じて提供される資金で、多くの場合、贈与や有利な条件の融資となる。
前年度からの資金を学校や福祉に活用
決議は2026年の残りの期間についても定めている。省庁と地方当局は歳入実績を可能な限り高め、経済的な支出を徹底するとともに、借り入れと財政赤字を認められた範囲内に保ちつつ、公的投資計画の資本を100%執行するよう努める。
2026年の中央機関による経常支出の節約分は、2026年5月22日付の政府決議第135/NQ-CP号に基づき、中央の給与改革準備金に追加される。地方の経常支出の節約分は、中央政府が2026年に導入した社会福祉政策の地方負担分に充て、残額は主要インフラ事業に振り向けることができる。
これらの目的に割り当てられた地方の節約分の未使用分は、2027年に繰り越せる。関連する福祉上の義務やインフラ事業が年度をまたいでも、資金を引き続き利用できるようにする。
2025年の中央歳入増加分のうち、陸上国境沿いのコミューンにおける小中一貫の寄宿学校向けに指定された資金も、2027年に繰り越せる。この措置は、すでに配分されたが全額使われていない資金と、配分を待っている資金の両方に適用される。
準備金のルールと新予算に関する主な日程は次の通り。
- 2025年:中央歳入の増加分から、陸上国境沿いのコミューンにある寄宿学校向けの指定資金を確保。
- 2026年5月22日:政府決議第135/NQ-CP号が、経常支出の節約分を給与改革に充てるための規定を定める。
- 2026年10月16日:政府提案書第129/BC-CP号で、予算に盛り込まれた給与改革の財源案を提示。
- 2026年11月9日:採決に参加した議員471人全員が2027年予算決議を承認。
- 2027年:新たな歳入配分制度が適用され、認められた繰越資金は指定された目的に引き続き利用可能となる。
予算の使途は誰が確認するのか
国会は、常務委員会、民族評議会、各委員会、議員団、個々の議員に監督責任を割り当てた。ベトナム祖国戦線とその加盟組織も、権限の範囲内で監視を担う。
国家監査院には、法律に基づき予算執行を監査する任務がある。その役割は、借り入れ、借入金の使途、債務返済を政府が検査する責務と並行する。
政府は、税制と歳出に関する決定である財政政策を金融政策やその他の経済政策と調整しなければならない。目的として、成長の下支え、経済の安定維持、国内外の予期せぬ動きへの対応を掲げている。
経済状況が変化したり、新政策が歳入に影響を及ぼしたりした場合、2027年の財政・予算上の課題の達成状況は修正後の見積もりに基づいて評価される。省庁や地方当局の実務には、歳入の徴収、節約ルールの適用、使途が限定された未使用資金の返納、投資資金の実施可能な事業への振り向けが含まれる。
要点
- 2026年11月9日、採決に参加した議員471人全員が2027年予算を承認した。
- 歳出は4,073兆9,350億ドン(約1,590億4,000万ドル)、歳入は3,334兆3,380億ドンに設定された。
- 財政赤字は739兆5,970億ドン(GDP比4.5%)、借入総額は1,279兆7,170億ドンで承認された。
- 2.06兆ドンを超える経常支出のうち、給与改革に804億ドンを充てる。
- 当局は公的投資支出の5%と対象となる経常支出の10%を節約し、優先事業や社会福祉に振り向けなければならない。
- 投資資金は進行中の事業を優先し、他の事業を進められる場合は遅延事業から移す。
- 国境地域の寄宿学校、福祉、インフラ向けの認められた資金は、所定のルールに従って2027年に繰り越せる。