契約、広告、見えにくい債務に焦点
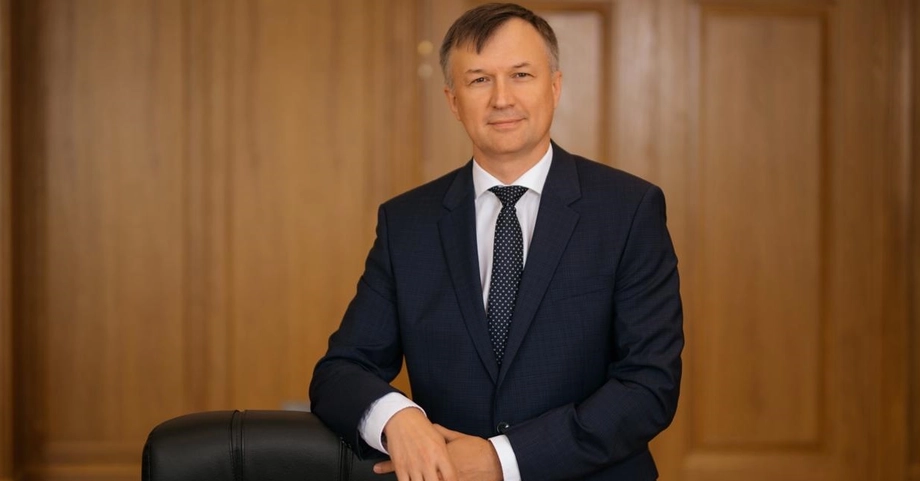
カザフスタン国立銀行は、銀行以外の事業者が提供する分割払いについて、契約条件や違約金の明確な開示、誤解を招く広告の規制、支払い義務を信用情報機関に報告する可能性という3つの変更を検討している。ヴィタリー・トゥトゥシキン副総裁は、分割払いを利用できる環境を維持しながら、購入者を保護することが狙いだと述べた。
目次
提案は、2026年9月に公表された討議文書と、11月3日を期限とするパブリックコメント募集を受けたものだ。国立銀行は期限後も意見の検討を続けるとしている。小売業者、オンライン市場、業界団体、研究者、消費者から、すでに意見が寄せられている。
中心的な懸念は、ほかの貸し手には把握できない債務だ。国立銀行によると、非金融会社が提供する分割払いの大半は信用情報に記録されていない。そのため顧客は複数の販売業者に返済義務を負っていても、新たな融資を審査する銀行には、毎月の支払額の一部しか見えない可能性がある。
国立銀行のトゥトゥシキン副総裁は、変更案の目的を次のように説明した。
主な目的は、市場の透明性を高め、消費者保護の最低要件を定めることです。提案する措置は、分割払いの価格や利用規模を規制するものではなく、主に契約条件の開示に関するものです。
国立銀行は、購入者、販売業者、サービス提供者の利益を考慮し、変更によって商品が値上がりしたり、入手しにくくなったりする事態を避けたいとしている。検討対象は日常の買い物にとどまらず、自動車や不動産の分割払い、顧客が資産を借りた後に購入する契約にも及ぶ。
どのような支払いプランが検討対象か
BNPLは「Buy Now, Pay Later(今買って、後で支払う)」の略だ。顧客は商品やサービスをすぐに受け取り、通常は4回の均等払いで支払う。トゥトゥシキンは、一般に少額から中程度の買い物に使われる、短期間の借り入れの一形態だと説明している。
従来型の分割払いは、より広いカテゴリーだ。明示的な利息を設けず、合意した期間にわたって支払う仕組みである。9月の討議文書では、一般的なBNPLの期間を4カ月から1年と説明し、返済期間に上限を設けるべきかについて意見を求めた。
国立銀行は、非金融機関が提供する正式な契約に焦点を当てている。こうした契約には支払いスケジュールや期日が定められ、遅延時の違約金が設けられている。トゥトゥシキンは、こうした契約と、近所の店に後払いを頼むような非公式な取り決めを区別した。
銀行やマイクロファイナンス機関は、すでに標準的な金融規制の下で業務を行っている。今回の検討は、その規制枠組みの外にあるBNPL事業者や販売業者、その他の企業が提供する類似の支払い商品を対象とする。中央銀行によると、後者の取引の大半は、金融サービスの消費者を保護する既存要件の対象外だ。
債務記録の欠落が問題となる理由
信用情報機関は、借り入れや返済に関する情報を収集する。銀行はその情報を、個人が新たな融資を返済できるかどうかの審査に役立てる。分割払いの債務が記録されていなければ、その人が毎月いくら確保しなければならないかを、信用情報から正確に把握できない。
購入者は、銀行ローンを返済しながら、複数の店で分割払いを続けていることがある。それぞれの支払いは単独では無理のない額に見えても、合計すると家賃や食費など生活必需品に回す資金が不足しかねない。国立銀行は、情報が欠けていることで、消費者も貸し手も債務全体の負担を把握しにくくなるとしている。
トゥトゥシキンによると、この情報格差は市場規模の測定や、債務が危険な水準まで積み上がっている兆候の把握も難しくしている。意見募集には、規則の設計に役立てることと、規模がまだ不明確な市場セグメントを規制当局が把握することの、2つの目的がある。
国立銀行と金融市場規制・開発庁は、BNPL情報を信用情報機関に送るべきか検討している。導入されれば、貸し手が既存の返済義務をより完全に把握できるため、新たな融資を受けられるかどうかの審査に影響する可能性がある。
債務救済も論点の一つだ。銀行以外の事業者が提供する分割払いやBNPLの債務は、裁判を経ない個人破産手続きによる免責の対象となる債務の区分に、現在含まれていない。経済的に困窮した人が救済を求める際には、分割払いを提供した事業者の種類が影響する可能性がある。
3つの優先課題、さらに幅広い選択肢も議論
トゥトゥシキンが最初の優先課題に挙げたのは、契約内容の開示だ。顧客が署名する前に、支払いを逃した場合の罰金やその他の違約金を含む、重要な条件をすべて説明するよう事業者に義務付ける案がある。
2つ目は広告だ。国立銀行は、広告によって、購入者が引き受ける契約の内容を正確に理解できるようにしたいとしている。画面上で目立つ少額の支払いが注目を集める一方で、総額や期日に遅れた場合の影響はほとんど目立たないことがある。
3つ目の優先課題は、信用情報機関への報告だ。この3つの措置は、購入の異なる段階、つまり顧客を引きつける情報、顧客が同意する契約、そして発生した債務がほかの貸し手に把握される仕組みにそれぞれ対応する。
より広範な意見募集では、返済能力の審査、取引総額の開示、罰金や延滞違約金の上限設定の可能性も議論に上っている。これらは、トゥトゥシキンが挙げた当面の3つの優先課題を超える論点だ。討議文書では、分割払い契約の期間についても意見を求めた。
具体的な規則、対象となる組織、変更の準備日程は、政府機関間の調整やその他の必要な手続きを経て決まる。実施時期は発表されていない。
消費者の借り入れをめぐる世界銀行の指摘
世界銀行グループの消費者向け融資に関する技術ノートは、今回の議論の背景にあるリスクを幅広く評価している。2023年7月と8月に実施されたIMF・世界銀行合同の金融セクター評価プログラムのミッションに関連して作成された同ノートによると、銀行と銀行以外の金融機関による消費者向け融資は、2019年から2023年にかけて2倍以上に増えた。
同ノートは、借り手が生活に困窮せず返済できるかを評価する要件が不十分だと指摘した。また、積極的な融資勧誘、迅速なデジタル審査のプロセス、借り入れに同意する前に消費者が受け取る情報の不足も問題として挙げた。
世界銀行は、カザフスタンでBNPLが急速に普及したと述べた。当初は直接的な費用がかからない商品でも、支払いが遅れると多額の利息や手数料が発生する場合がある。また、時間の経過とともに価格が変わる商品もあるという。
同文書は、販売前に重要な融資情報を短く標準化して提示し、モバイル端末でも理解しやすくするよう提言した。また、適切な段階で重要情報を表示するデジタル画面、勧誘を望んでいない人への融資提案に対する保護策、商品設計の対象となる消費者のニーズを考慮する要件も求めた。
返済能力に関する世界銀行の提言は、返済後も生活に必要な資金が残るかという、家計の基本的な問題に関わるものだ。同機関の指摘は、国立銀行の情報開示方針を、購入後も顧客が返済を続けられるかという実務的な問題につなげている。
カザフスタンの分割払い市場はどのくらいの規模か
金融市場規制・開発庁の統計によると、カザフスタンの貸し手が保有するBNPL債権は2024年9月時点で2兆3,000億テンゲに達し、同年初めから17%増加した。この数値は、オンラインショッピングの拡大とともに成長した決済手段の、融資側の状況を示している。
デジタル市場での販売額は60%増の1兆7,700億テンゲとなり、市場全体の75%超をKaspi.kzが占めた。分割払いを利用できないと売り上げが最大30%落ち込んだとする販売業者もあり、分割払いへのアクセスが買い物客だけでなく販売側にとっても重要であることを示している。
カザフスタン国立決済公社の「Fintech Report 2024」は、事例に基づく推定として、BNPLが消費者向け融資の約半分を占める可能性があるとした。同報告書はまた、消費者向け融資が2022年と2023年に年率34%から42%増加したと記録している。
分割払いをめぐる意見募集の期間中、金融規制当局の統計では、消費者向け融資は17兆テンゲを超え、そのうち分割払いに関連する割合は19%とされた。この19%という数値と、公社による約半分という推定は、異なる指標と根拠に基づく。市場の実態を一貫して把握することも、今回の検討の一環だ。
国立銀行にとって特に難しいのは、規制対象の金融機関の外にある債務を測定することだ。販売業者、事業者、消費者からの情報は、新たな要件の適用範囲を当局が決める前に、この情報格差を埋めるために役立てられる。
「無利息」商品の背後にある価格の問題
経済学者のベクヌル・キシコフは、現金で支払う場合の価格と、分割払いの総額を比べるよう消費者に勧めている。例として、10万テンゲの商品を2年間の分割払いで購入すると、支払総額は12万テンゲになるという。広告で無利息と説明されていても、上乗せされる2万テンゲは元の価格の20%に当たる。
経済学者のアレクサンドル・ユリンは、購入時に分割払いの実際の費用を知らせるべきだと主張している。分割払いに組み込まれた費用によって、商品の最終価格が当初の1.5倍以上に達することもあるという。
金融市場規制当局のマディナ・アビルカシモワ長官は、現金価格と融資を利用した価格が同じ水準に保たれる仕組みへの懸念を示している。融資費用が共通の小売価格に組み込まれていれば、現金で支払う顧客もその費用の一部を負担する可能性がある。
銀行業界の専門家ガリム・フサイノフも、分割払いの価格に含まれる利息費用を開示するよう求めている。すぐに支払える購入者にとっては、現金割引を受けるか、費用が明示された融資を利用するかを選べることが望ましいと主張する。
オルジャス・ベクテノフ首相は、銀行と商業会社に対し、2025年10月までに分割払いの費用と融資の上乗せ分を開示するよう求めていた。AFC分析センターは、規則が明確になれば商品の価格そのものに注目が集まると予測した。この過去の議論は、トゥトゥシキンが現在の優先課題は価格規制ではなく透明性だと述べる一方で、契約内容の開示が提案の中心にある理由を示している。
自動車や不動産では負担が大きくなる
自動車と不動産は、日常的な買い物に比べて金銭的な負担がはるかに大きくなる可能性があるため、国立銀行の検討で特に重視されている。トゥトゥシキンは、非金融機関による分割払いのリスクを説明する際に、これらの取引を取り上げた。
意見募集の対象には、不動産開発業者への直接払いと、車を借りた後に購入できる契約が含まれる。また、商品購入のための契約として提示されていても、経済的な効果が融資に似ているほかの契約も対象となる。
契約が家計に長期的な負担をかける場合、支払いスケジュールを明確にすることがとりわけ重要だ。購入者は、支払総額、支払いの遅延や不履行による影響、購入を完了するための条件を理解する必要がある。
国立銀行は、消費者、権利擁護団体、企業から、実際に起きた問題について情報を求めている。トゥトゥシキンによると、こうした経験は、法制度の不足、共通基準のない分野、規制当局がまだ把握していない問題を明らかにする可能性がある。
今後の予定と、購入者が今確認できること
今回の意見募集は、家計の借り入れと分割払い債務の把握をめぐる長期的な議論の一環だ。主な動きは次の通り。
- 2023年7月・8月:IMFと世界銀行の合同評価ミッションが、消費者保護や融資を含むカザフスタンの金融セクターを調査。
- 2024年9月:金融規制当局の統計によると、貸し手のBNPL債権が2兆3,000億テンゲに到達。
- 2025年10月24日:ベクテノフ首相が情報開示を求めたことを受け、分割払いの価格を明確にする方針が議論された。
- 2026年9月:国立銀行が討議文書を公表し、8週間の意見募集を開始。
- 2026年11月3日:正式な意見提出期限を迎えたが、国立銀行は期限後も受け付けを継続。
国立銀行は、提出された意見を検討した後、内容をまとめて公表する予定だ。意見は[email protected]宛てに送ることができる。消費者保護の専門家、権利擁護団体、分割払い事業者、業界団体、商社などから、さらに意見を募っている。
新たな規則が導入される前でも、購入者ができることはある。トゥトゥシキンは、支払総額、すべての罰金や違約金、支払いが遅れたり行われなかったりした場合の影響を確認するよう勧めている。また、既存のローンや分割払い契約すべての月々の支払額を合計し、その総額を家計で負担できるか検討すべきだという。
契約書と支払いスケジュールの控えを保管しておけば、合意した金額や期日を記録に残せる。購入時の価格と分割払いの総額を比較することも、支払いを先延ばしにする費用を把握するのに役立つ。
トゥトゥシキンは、利用しやすさと保護の両立について、次のようにまとめた。
分割払いは、消費者にとって理解しやすく安全な決済方法でありながら、引き続き利用しやすいものであるべきです。
要点
- カザフスタン国立銀行は、分割払いの利用を制限する計画はないとしている。
- 主な提案は、契約内容の開示、広告、信用情報機関への報告の可能性に関するものだ。
- 検討の焦点は、銀行やマイクロファイナンス機関以外が提供する正式な分割払い契約にある。
- 自動車、不動産、後から購入できる賃貸契約も議論の対象だ。
- 世界銀行は、消費者が借り入れる前に、返済能力の審査強化と情報の明確化を勧告している。
- 2026年11月3日の意見募集期限は過ぎたが、[email protected]で引き続き意見を受け付けている。
- 最終的な規則、対象となる組織、実施日程はまだ決まっていない。