事業拡大も利益はほぼ横ばい
Kaspi.kzの2026年1~9月期の売上高は3兆3,100億テンゲとなり、前年同期比14.2%増加した。一方、純利益は7,918億テンゲとほぼ横ばいだった。融資、ショッピング、決済の利用拡大で収入が増えたものの、預金コストの上昇や新サービスへの投資が増益分の大半を吸収した。
目次
カザフスタン企業のKaspi.kzは11月9日、9月30日までの期間の未監査連結決算を公表した。国際財務報告基準(IFRS)に基づく決算発表資料では、近隣型食料品店の拡大、人工知能(AI)アシスタント「Kasper」の開発、トルコでの融資サービス構築計画も示した。
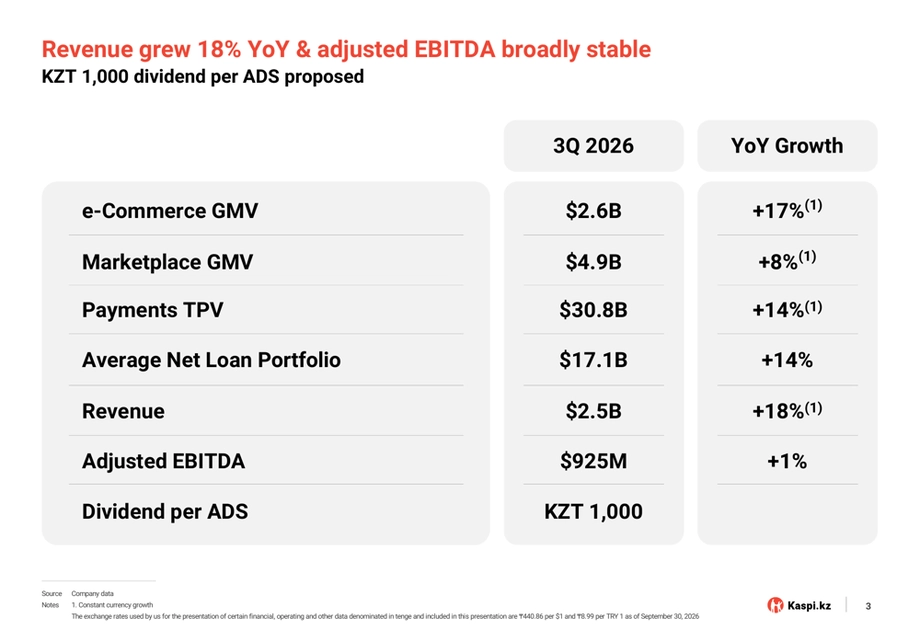
第3四半期の売上高は1兆1,200億テンゲで、前年同期比約1%増だった。純利益は1.1%増の2,810億テンゲとなった。為替変動の影響を除いた固定為替レートベースでは、売上高の伸びは18%と大幅に高かった。
調整後EBITDAは第3四半期に1%増の4,080億テンゲ、1~9月期には5%増の1兆1,700億テンゲだった。EBITDAは利払い、税引き、減価償却、償却前利益を指す。調整後EBITDAには、さらに会社独自の調整が反映される。純利益は費用を差し引いた最終的な利益だ。
株主にとって焦点となるのは、事業活動の拡大がいつ利益の一段の伸びにつながるかだ。同じ決算は顧客にとって、買い物の頻度上昇、輸入品の値下がり、食料品サービス網の拡大を示す一方、一部預金の金利低下も意味する。
為替変動が重要な理由
Kaspi.kzは、Hepsiburadaを通じてトルコで展開する事業を含め、連結決算をテンゲ建てで公表している。トルコリラがテンゲに対して下落すると、リラ建ての売上高をテンゲに換算した額は小さくなる。報告ベースの第3四半期売上高の伸びが約1%にとどまった一方、固定為替レートベースでは18%だった理由の一端はここにある。
同社によると、9月までの1年間で米ドルとトルコリラはテンゲに対し、それぞれ20%、32%下落した。テンゲ高はカザフスタンで輸入品を現地通貨建てで安くし、販売業者が価格を引き下げる余地を生んだ。
カザフスタンの消費者が第3四半期に同社のコマース事業を通じて購入した商品の点数は24%増加した一方、1点当たりの平均価格は8%下落した。購入が増えたものの、支出総額の伸びは抑えられた。
流通取引総額(GMV)は、プラットフォームを通じて販売された商品やサービスの総額を指す。Kaspi.kzの売上高とは異なり、売上高にはこうした取引から同社が得る手数料などが含まれる。顧客の購入頻度が上がっても、価格が下がればGMVの伸びは鈍化する可能性がある。
預金コストが融資収益を圧迫
フィンテック部門の第3四半期売上高は19%増の4,890億テンゲだった。平均純融資残高が14%増の7兆5,000億テンゲとなったことが寄与した。それでも調整後EBITDAは1%減の1,790億テンゲだった。
カザフスタンの経済学者トゥラル・アブディ氏は、預金者から資金を集めるコストの上昇が圧迫要因の一つだと指摘した。Kaspi.kzの平均預金コストは13.4%から14.9%に上昇し、預金残高は21%増の8兆3,000億テンゲとなった。
その結果、第3四半期の預金利息費用は2,460億テンゲから3,038億テンゲに増加した。増加額は578億テンゲ、率にして約23.5%となる。Kaspi.kzは、より大きな預金残高に対してより高い金利を支払っていた。
Kaspi.kzは、8月に3カ月物預金の金利を1ポイント引き下げ、10月にもさらに1ポイント引き下げた。同社は第4四半期から資金調達コストの圧力が和らぎ、2027年には利益への効果が一段と大きくなると見込む。引き下げ後の金利で預金を更新する預金者の受取利息は減る一方、同社の資金調達費用も減少する。
信用の質も悪化した。9カ月経過時点の不良債権比率は6.9%で、2025年末の6.1%から0.8ポイント上昇した。不良債権は返済が難しくなっている借り手のローンを指すため、融資拡大と併せて注視すべき指標だ。
コマース売上高、取扱高を上回る伸び
Kaspi.kzのマーケットプレイス部門には、ショッピングプラットフォーム、販売業者向けサービス、旅行、配送、広告などのコマース事業が含まれる。第3四半期の売上高は固定為替レートベースで20%増の4,660億テンゲ、調整後EBITDAは8%増の1,240億テンゲだった。
マーケットプレイスのGMVは固定為替レートベースで8%増の2兆2,000億テンゲと、より緩やかな伸びにとどまった。広告と配送の売上高は42%増加し、プラットフォーム上の取引から得る収入の拡大に寄与した。
より狭義の電子商取引事業では、売上高が固定為替レートベースで23%増の3,430億テンゲとなり、GMVの伸び率17%を上回った。同事業のサードパーティー・テイクレートは2.1ポイント上昇し、16.3%となった。テイクレートは、対象事業の取引額に対してプラットフォームが得る売上高の割合を示す。
顧客の利用頻度も高まった。1~9月期の電子商取引の注文数は29%増の2億3,110万件。消費者1人当たりの年換算購入回数は12.8回から16.3回に増え、約27%上昇した。年換算値は購入頻度を年間ペースで示したものだ。
Kaspi.kzの共同創業者で最高経営責任者(CEO)のミハイル・ロムタゼ氏は、購入頻度の上昇と価格低下を同社の顧客戦略に結び付け、次のように述べた。
購入頻度の上昇と価格競争力の強化は、当社がお客様に提供する価値を高め、長期的な成長を支えると考えています。平均販売価格の低下とインフレの鈍化により、足元ではGMVの伸びが抑えられています
これらの数字は、2つの変化が同時に進んでいることを示す。買い物客が購入する商品点数を増やす一方、広告や配送などのサービスによって、Kaspi.kzは販売商品の総額に対してより多くの売上高を得ている。
決済は拡大、投資が増益分を吸収
Kaspi.kzが第3四半期に処理した決済額は、固定為替レートベースで14%増の13兆6,000億テンゲだった。決済部門の売上高は6%増の1,820億テンゲとなったが、調整後EBITDAは約1%減の1,050億テンゲだった。
同社は決済事業の収益性はおおむね安定していたと説明し、「Kaspi Alaqan」への投資が業績に影響したと述べた。決済額はサービスを通じて動いた資金の総額を指し、売上高は決済処理や関連事業からKaspi.kzが得る収入を示す。
1~9月期の決済サービス取扱額は前年同期比14%増の37兆6,000億テンゲで、売上高は5,090億テンゲだった。同事業は大きな利益を生み続けたものの、売上高の伸びは処理した決済額の伸びを下回った。
食料品店を近隣地域へ拡大
Kaspi.kzのオンライン食料品事業は170万人の消費者にサービスを提供し、1~9月期のGMVは39%増の約4億4,700万ドルとなった。第3四半期のGMVは40%増加し、食料品は同社で最も成長の速い分野となった。
次の拡大の柱は、近隣型食料品店「Magnum Daily」だ。アルマトイの提携店舗42店で試験展開している。Kaspi.kzによると、試験事業のEBITDAマージンは約15%で、2027年末までに約300店、中期的には約3,000店を目指す。
店舗は「ダークストア」と呼ばれる施設を含む既存のオンライン食料品供給網を活用する。ダークストアは来店客を受け入れるのではなく、配送注文の準備に使われる拠点だ。近隣店舗は地元のパートナーが運営するため、Kaspi.kzは新たな供給網を構築せず、既存網を活用できる。
店舗モデルでは、1店当たり約1億テンゲの設備投資と、18カ月の投資回収期間を見込む。Kaspi.kzが店舗の設備投資を負担し、品ぞろえと価格を管理する一方、パートナーには売上高の7%を支払い、パートナーは顧客サービスを担う。
42店から300店への拡大は、試験店舗数の7倍超に当たる。同社はカザフスタンの近隣型食料品市場を年間約90億ドルと推計し、将来的には店舗から電子商取引の注文品を30分以内に届ける役割も担わせる可能性があるとしている。
15%のマージンは初期の試験展開で達成したものだ。数百店規模への拡大には、同社とパートナーがその運営実績をより大きなネットワーク全体で再現する必要がある。
Kasper、買い物にAIを導入
同社のAIアシスタント「Kasper」は、7月の提供開始以来、140万人の消費者に利用されている。Kaspi.kzによると、購入転換率は従来型のテキスト検索の1.5倍で、注文当たりの平均GMVは2倍だった。
購入転換率は、買い物中のやり取りが実際の購入につながる頻度を示す。同社の初期データは、Kasperを利用する消費者は通常のテキスト検索を使う消費者より購入に至る可能性が高く、注文額も大きいことを示唆している。
ロムタゼ氏は、2026年後半に次世代のKasperを導入する計画だと述べた。写真から商品を探す機能、日常的な言葉で書かれた依頼を理解する機能、過去のやり取りから好みを記憶する機能などを予定している。
同社は、Kaspi Super App内でKasperに日常的な作業をより多く担わせたい考えだ。これまでに報告された利用実績はショッピングサービスに関するもので、商品検索や推薦は購入頻度と注文額の双方に影響する可能性がある。
トルコでコマースと消費者向け融資を連携
トルコのHepsiburadaでは、第3四半期に顧客の注文頻度が11%上昇した。Kaspi.kzは、このコマースプラットフォームと、消費者や販売業者向けの融資商品を組み合わせる戦略を進めている。
10月には、同社のショッピングローン「Hepsicredit」を通じて、HepsiburadaのスマートフォンGMVの約8%が融資された。この数字は、新たな信用サービスが特定の商品カテゴリーでの購入をどの程度支えたかを示す初期指標だ。
ロムタゼ氏は、消費者向けショッピングローンの提供開始後、フィンテックのプラットフォームを構築していると述べた。Kaspi.kzは2027年にトルコへの投資を大幅に抑える見通しで、連結利益を圧迫する要因の一つが軽減される可能性がある。
トルコ事業は、利益見通しの2つの要素を結び付ける。為替換算が報告ベースの成長を抑える一方、新サービスの開発費用が足元の収益性に影響している。経営陣は、来年の投資支出の減少が利益を押し上げると見込む。
売上高見通しは引き下げ、利益目標は維持
Kaspi.kzは、固定為替レートベースの2026年マーケットプレイスGMV成長率見通しを、約20%から約12%に引き下げた。テンゲ高とインフレ鈍化を背景に、カザフスタンでの商品1点当たりの平均価格が下がったことを理由に挙げた。
一方、連結調整後EBITDAの伸び率見通しは約5%に据え置いた。GMVの伸び悩みは、フィンテック部門の資金調達コスト低下によって、利益ベースではおおむね相殺されると説明した。決済額と平均融資残高の伸び率見通しも維持した。
この見通しは、販売商品の総額だけでなく、コストや取引当たりの収入を重視する。預金金利の引き下げは融資事業に寄与する見込みで、広告や配送はマーケットプレイスの売上高を支えている。
株主は普通株1株当たり1,000テンゲの配当案も検討する。決算発表資料では、ナスダック上場に使われる証券である米国預託株式(ADS)1株当たり1,000テンゲの提案と記載されている。株主総会招集通知には普通株に関する提案と承認手続きが記されている。配当の支払日は発表されていない。
総会の議題には、カザフスタンの法的要件に基づく定款および取締役会規則の改定が含まれる。決算発表と株主総会の日程は以下の通り。
- 2026年9月30日:四半期および9カ月間の報告期間末。
- 2026年11月6日:臨時株主総会への参加資格を決める株主名簿の基準日。
- 2026年11月9日:決算および総会招集通知を公表。
- 2026年12月8日:配当の基準日(提案)。
- 2026年12月9日:アスタナ時間午前10時、アルマトイ市ナウルズバイ・バトゥル通り154A番地で株主総会。
- 2026年12月10日:初回総会が定足数に達しなかった場合、同時刻、同じ住所で再度開催。
要点
- 1~9月期の売上高は14.2%増の3兆3,100億テンゲ、純利益は7,918億テンゲとほぼ横ばいだった。
- 売上高と融資残高が拡大する一方、預金コストの上昇が融資収益を圧迫した。
- 買い物客の購入頻度は上昇したが、商品価格の下落で流通取引総額の伸びは鈍化した。
- Kaspi.kzはマーケットプレイスGMVの成長率見通しを約12%に引き下げた一方、調整後EBITDAの約5%成長目標を維持した。
- Kaspi.kzはアルマトイで42店の試験展開を経て、Magnum Dailyを2027年末までに約300店とする目標を掲げた。
- 株主は12月9日に普通株1株当たり1,000テンゲの配当案を審議する予定だ。