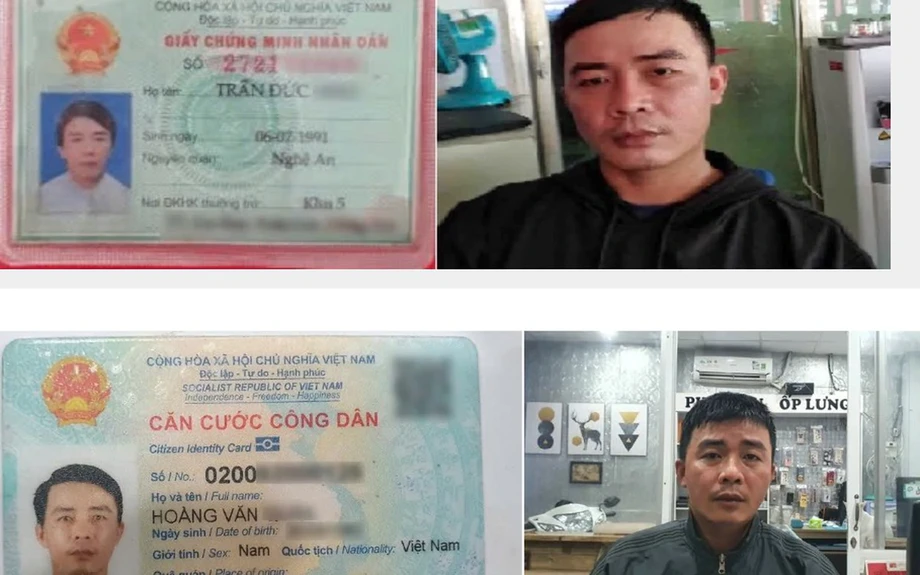
容疑者の写真、別人の身元情報
ベトナム南部ドンナイ省の警察は、他人の個人情報を記載した偽造身分証明書に自分の写真を貼り付け、分割払いで商品を購入する契約を結ぶために使った疑いで容疑者を逮捕した。この事件は、盗まれた身元情報によって、本人が一度も借り入れを申し込んでいないのに返済を求められたり、信用履歴を損なわれたりする可能性を浮き彫りにしている。
目次
ドンナイ省警察のサイバーセキュリティ部門は、タンアン社の警察と連携して容疑者を逮捕した。警察はこの手口への警告の中で、消費者金融会社のFE Credit、Mcredit、Home Creditを挙げた。捜査当局によると、偽造書類は申請書類の作成や、詐欺によって資産を得る目的の購入契約に使われた。
捜査は続いている。警察は容疑者の身元、なりすまされた人数、取引額、逮捕日を公表していない。
被害者が最初に異変に気づくのは、取引からかなり時間がたってからかもしれない。支払いの督促、債権回収の電話、借り入れ申請の却下などがそのきっかけとなる。書類に記載された本人に圧力をかけようと、親族や同僚に電話がかかってくることもある。
実務上の問題は二つある。本人は、同意していないと主張する取引に異議を申し立てると同時に、不正確な信用情報の訂正も求めなければならない。ベトナムの法的保護、貸し手による本人確認、新しい信用照会アラートは、それぞれ問題の異なる側面に対応する。
偽の身元情報が金融契約に使われる仕組み
ドンナイ省の手口では、本物の個人情報と偽造書類が組み合わされていた。CMNDとCCCDはベトナムの身分証明書で、その番号やその他の識別情報を使い、金融機関は申請者を特定の人物と結び付ける。
なりすまし犯は、自分の写真を他人の情報と組み合わせることで、申請者本人に見える書類を提示しながら、金融記録を身元情報を盗まれた被害者に結び付けることができる。分割払いで商品を購入する場合、申請者は商品を入手し、代金を後から分割して支払う。
個人情報は、公開された身分証明書の写真、オンラインで売買された画像、偽のリンク、あるいは銀行、金融会社、政府機関の職員を装う人物などを通じて犯罪者の手に渡ることがある。ドンナイ省の事件で容疑者が使った情報を、どの経路で入手したのかは捜査当局から明らかにされていない。
ベトナムのサイバー緊急対応チームVNCERTとサイバーセキュリティ当局は、識別情報の違法な流通を摘発してきた。地下フォーラムで数億件の信用情報が売りに出されていた事例も含まれる。こうした件数はデータセット内の記録数を示し、同一人物の情報が重複している場合もある。
盗まれた身分証の画像は、オンラインローンの申請、SIMカードの登録、偽アカウントの作成にも使われる可能性がある。そのため、流出した書類は一度の購入や一社の貸し手に限らず悪用され得る。
本人確認が難しかった理由
ISEASユソフ・イシャク研究所は、2021年8月24日公表の消費者金融に関する調査で、こうした弱点を検証した。研究者はハノイとホーチミン市で36人に聞き取りを行い、銀行・金融業界の専門家14人と借り手22人が参加した。
調査では、本物と偽造の身分証明書を扱う闇市場、識別番号が9桁から12桁へ移行したことに伴う混乱、詐欺的な申請者に関する情報を貸し手間で共有する仕組みの不足が指摘された。
ベトナム国家銀行傘下の国内信用情報機関である信用情報センターの幹部は、異なる書類を使って複数の融資を申し込む手口について、次のように説明した。
借り手は、異なる書類を使って別々の融資を申し込み、自分の情報を隠そうとすることがある
研究者らは、特に現金で賃金を受け取る人や、正式な雇用記録のない人について、収入の確認が難しいことも記録した。つまり貸し手には、申請者が誰なのかを確かめることと、その人物に返済能力があるかを評価することという、別々の課題があった。
調査によると、FE Creditはすでに、偽造身分証明書を使ったものを含む不審な申請を検知するため、不正スコアを利用していた。また、返済リスクを評価する別のスコアも使用していた。不正チェックは欺瞞を見抜くもので、信用スコアは借り手が返済する可能性を推定するものだ。どちらもシステムに入力される情報の質に左右される。
その後の変化
ベトナムでは、本人確認基盤、一般向けの警告、デジタル認証、個人情報保護規則を通じて対応が進んできた。2021年の調査では、公安省が12桁の番号、ICチップ、QRコードを備えた身分証明書と連動する統一人口データベースの構築に取り組んでいると説明されていた。
以下の主な日付から、対応の広がりが分かる。
- 2021年8月24日:ISEASが本人確認、信用スコア、消費者向け融資に関する調査を公表。
- 2024年1月17日:ハティン省警察が、信用取引や虚偽の納税登録における身元情報の悪用について警告。
- 2024年7月1日:銀行が生体認証照合を導入する前後の詐欺に関する公表数値で、比較の基準日として採用された。
- 2025年7月22日:TrueMoneyが他人の身分証カードを使った借り入れに関する案内を公表。その後、2025年10月2日に更新。
- 2026年1月1日:ベトナム個人データ保護法(第91/2025/QH15号)が施行。
- 2026年10月24日:カマウ省警察が、メッセージアプリで機微な写真を共有するのを控えるよう住民に助言。
ドンナイ省の捜査は、消費者金融契約を通じて商品を得るために偽造書類が使われたという具体的な事例を示している。警察は、債権回収によって問題が明らかになるのを待たず、借り入れや取引に関する通知を確認するよう住民に呼びかけた。
身に覚えのない債務を返済する義務はあるのか
ホーチミン市弁護士会のダン・ティ・トゥイ・フエン弁護士は、ローン申請書に本人の身元情報が記載されているだけで、返済義務が自動的に生じるわけではないと述べた。重要なのは、本人が取引を行ったか、誰かに代理権を与えたか、あるいは他の法的な義務があるかどうかだ。
フエン弁護士は、有効な民事取引の条件に自発的な参加を含むベトナム民法2015年第117条を挙げた。ローン契約を結んでおらず、他人に権限を与えてもおらず、借り入れる意思もなかった人には、なりすまし犯の申請に基づく請求に異議を申し立てる根拠がある。
それでも、不正確な債務記録はすぐに実務上の支障を引き起こす可能性がある。貸し手は新たな申請を審査する際、借り入れや返済の履歴を確認する。延滞中と記録されたローンに異議が申し立てられても、調査と記録の訂正が終わるまで、住宅ローンや自動車購入のための融資、その他の金融サービスの利用が難しくなる場合がある。
ドンナイ省弁護士会のグエン・ミン・ダン弁護士は、他人の情報や書類を使って欺き、ローンや商品を得た場合、その行為、重大性、結果に応じて刑事責任を問われる可能性があると述べた。
TrueMoneyの身元情報の悪用に関する案内には、4000万~6000万ドンの行政罰や刑事手続きに発展する可能性についても記載されている。この金額は一般的な案内として示されたものだ。ドンナイ省の事件は捜査中であり、法的な結論は立証される犯罪によって異なる。
貸し手に求めること
身に覚えのないローンや分割払い契約に気付いた人は、金融機関が公表している連絡先を通じて速やかに連絡するとともに、最寄りの警察署に身元詐称の疑いを届け出るべきだ。ドンナイ省警察は、取引と疑われる犯罪の両方について調べてもらうため、この二つの手続きを取るよう勧めている。
TrueMoneyは、異議のある借り入れの詳細、メッセージ、メール、債権回収の通知、関連する通話記録を保管するよう助言している。また、届け出が受理されたことを示す書面を警察に求め、貸し手とのやり取りも記録しておくよう勧めている。
金融機関に求める書類は、取引に至った経緯を明らかにするのに役立つ。
- ローン申請書と署名済み契約書。
- 審査に使われた本人確認書類と認証記録。
- eKYC(電子本人確認)で収集された写真や動画。
- 資金が振り込まれた場合の受取口座を示す融資実行記録。
- 商品が関わる取引の場合は、配送記録や引き渡し記録。
電子本人確認とは、支店や販売窓口での対面確認だけに頼らず、顧客を遠隔で確認する手続きだ。記録を調べれば、申請した人物と、身元情報を使われた人物を捜査当局が照合する助けになる。
TrueMoneyは、調査中、異議のあるローンと追加の利息や手数料を一時停止するよう貸し手に求めることも勧めている。被害者はこの要請と金融機関の回答を保管し、連絡した担当者の名前と日付も記録しておくべきだ。
信用情報の訂正には別途申請が必要
一般にCICと呼ばれるベトナム信用情報センターは、貸し手が借り入れ履歴を審査する際に使う情報を保有している。自身の信用情報を確認すれば、身に覚えのない貸し手、未返済残高、延滞記録が自分の身元情報に結び付けられていないかを調べられる。
フエン弁護士は、信用情報が不正確な場合に顧客が訂正を求める権利を定めた、通達15/2023/TT-NHNN第19条第4項を挙げた。理由と裏付け書類を添えて、CIC、該当する金融機関、または参加組織に申請できる。
有効な訂正申請には、問題となっている記録、警察への届け出が受理されたことを示す確認書、貸し手から入手した証拠をまとめるとよい。契約の調査は金融機関と管轄当局が担い、CICは顧客について記録された信用情報を扱う。
TrueMoneyは、やり取りの記録、債権回収の通知、契約書、電話での会話記録をまとめて保管するよう勧めている。貸し手が協力しない場合や紛争が複雑になった場合は、弁護士または消費者保護団体に支援を求めるよう案内している。
早めの通知が対応を前倒しする
PCBとして知られるベトナム信用情報株式会社は、提携金融機関がローンに関連して顧客の信用情報を照会した際に通知するID365を開発した。システムからメールが届くため、身に覚えのない照会に気付き、金融機関に連絡できる。
通知のタイミングが重要だ。信用照会は申請手続き中に行われるため、資金が融資される前に警告を出せる可能性がある。一方、債権回収の通知が届くのは通常、契約が成立し、支払い期限を迎えた後だ。
ID365の説明によると、通知の対象となるのはPCBに加盟する金融機関による照会だ。ドンナイ省警察が勧めるように、アラートを利用する人も取引通知や自身の信用情報を確認する必要がある。
銀行が生体認証照合を導入した後の公表数値からも、本人確認の強化に伴う変化の規模がうかがえる。詐欺に遭って金銭を失った個人顧客数は59%、不正資金を受け取った個人口座数は52%減少した。いずれも2024年7月1日より前との比較だ。この二つの数字は、金銭を失った人と、不正資金を受け取った口座という異なる結果を測っている。
生体認証照合では、顔などの身体的特徴を本人確認に役立てる。信用照会アラートは別の目的を持ち、申請手続きが始まったことを本人に知らせる。消費者にとって、早期に通知を受け取れば、延滞残高が発生してからではなく、不審な申請の段階で対応できる可能性がある。
書類の複製を防ぐ
ハティン省警察が2024年1月17日に公表した身元情報の盗難に関する警告は、金融機関からの予期しない電話、メッセージ、メールについて、公式に公表された電話番号やメールアドレスを使って確認するよう住民に助言した。警告では、虚偽の納税登録における身元情報の悪用や、ソーシャルメディアを通じて手配された借り入れも取り上げた。
その後、カマウ省警察は、ZaloやMessengerなどのアプリで、機微な情報を含む6種類の画像を共有しないよう助言した。対象には、身分証明書、銀行カードや口座の情報、認証画面、航空券の予約情報、財務・不動産関係の書類、取引や残高のスクリーンショットが含まれる。
正当な依頼であっても、まず書類を必要とする相手が誰なのか、どの情報が必要なのかを確かめるべきだ。助言には、不要な識別番号、QRコード、バーコード、カード番号を隠し、必要な部分だけを送ることも含まれている。文字が透けて見えるマーカーより、不透明なもので覆う方が望ましい。
カマウ省警察は、写真に保存された位置情報を削除し、過去のチャットにある書類画像を確認し、不要になったコピーを削除することも勧めた。メッセージアカウントがどちらか一方でも乗っ取られれば、機微なファイルが流出する可能性がある。
なりすましは、一見ありふれた事務手続きの依頼から始まることもある。ザーライ省ダクポ社では、土地管理当局の職員を装った人物が、書類の手続きを口実に身分証カードや土地所有権書類の写真を求めた。
ドンナイ省警察は、他人の取引のために身分証明書を貸したり、銀行のパスワードやワンタイムパスワード(OTP)を開示したりしないよう住民に呼びかけている。また、見知らぬ人から提供されたクラウドアカウントに、個人端末からログインしないよう警告している。すでに身に覚えのない債務に直面している人は、まず貸し手に連絡し、証拠を保全して、詐欺の疑いを届け出る必要がある。
要点
- ドンナイ省警察は、自分の写真と他人の情報を組み合わせた偽造身分証明書を使い、分割払い契約で商品を得た疑いのある容疑者を逮捕した。
- 捜査は続いており、警察は被害者の人数や関係する金額を公表していない。
- ダン・ティ・トゥイ・フエン弁護士によると、返済義務は、書類に身元情報が記載されているかではなく、本人の参加、代理権の付与、または別の法的根拠によって決まる。
- 被害者は契約書、本人確認記録、支払いや商品の引き渡しを示す証拠を求め、身元詐称の疑いを警察に届け出るべきだ。
- 不正確な信用情報は、書類を添えて訂正を申請できる。
- 信用照会アラート、確認済みの連絡先の利用、身分証写真の厳重な管理は、身元情報の悪用を早期に発見または防止する助けとなる。