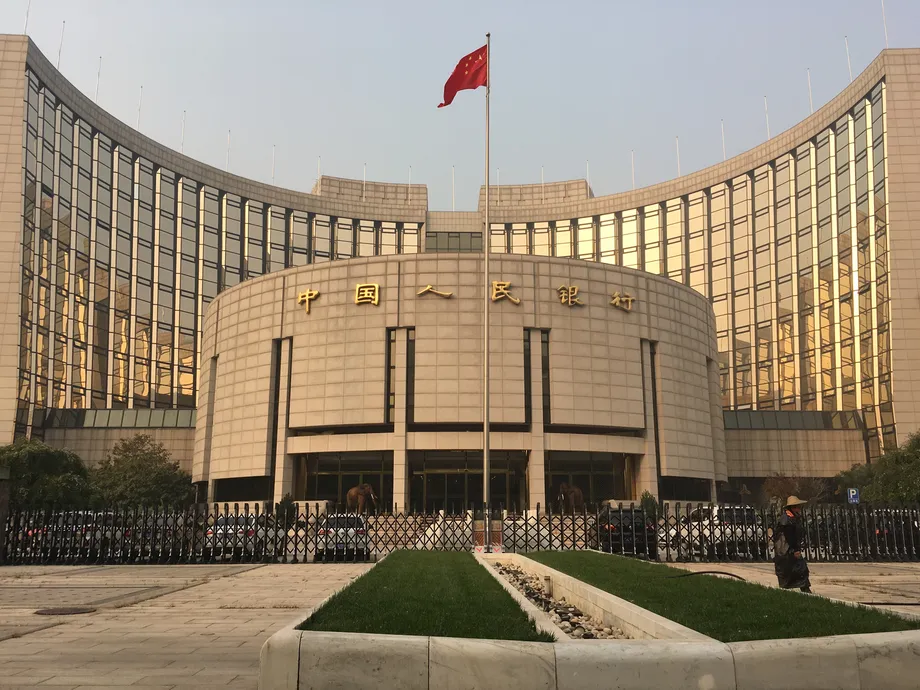
需要の弱さを受け、幅広い政策を推進
中国人民銀行(中央銀行)は2026年11月11日に発表した第3四半期の金融政策報告で、経済成長への支援を強化すると表明した。資金調達の円滑化に加え、重点分野への融資、貸出金利の仕組みの変更、金融市場の混乱に対する保護強化を組み合わせる。
目次
中国人民銀行(PBOC)は、供給が強い一方で需要が弱く、構造的な不均衡や外部からのショックに直面する経済状況を説明した。2026年最初の9カ月の国内総生産(GDP)成長率は4.6%だった。四半期ごとの成長率は第1四半期の5.0%から第2四半期に4.3%へ低下し、第3四半期には4.5%に上昇した。年初の減速後、緩やかに持ち直したことを示している。
中央銀行は、適度に緩和的な金融政策を維持し、流動性を十分に確保して、資金調達環境を比較的緩和的にすると述べた。実務上の重点分野には、技術革新、中小企業、内需、主要なインフラ網が含まれる。
反循環的な調整とは、景気減速を和らげるために政策を活用することだ。中国人民銀行の場合、資金を利用しやすくすることや、資金調達コストを引き下げること、投資や支出の支援が必要な分野に低コストの資金を振り向けることなどが考えられる。
報告は、新たな一律の利下げや銀行の預金準備率引き下げを明確に約束しなかった。その代わり、既存策と追加策の連携を重視しつつ、今後の措置の規模、時期、ペースについて柔軟性を保つ姿勢を示した。
家計や企業にとって重要なのは、支援が日々の経済活動に届くかどうかだ。具体的には、中小企業向け融資、サービス業への資金供給、インフラ投資、借入コストの軽減などが焦点となる。
成長は安定したが、需要にはなお懸念
2026年最初の9カ月の成長率4.6%は、年間目標として示された4.5~5%の範囲内だった。第3四半期の成長率は4.5%で、第2四半期を0.2ポイント上回った一方、第1四半期を0.5ポイント下回った。
中国人民銀行が示した「供給は強く、需要は弱い」という見方は、財やサービスを生産する経済の能力と、家計、企業などの顧客がそれらを購入する意欲との間に不均衡があることを表している。信用供与の拡大は購入や投資の資金調達を助けるが、その効果は借り手に支出する意思があるかどうかにも左右される。
興業証券のチーフエコノミスト、劉郁氏は、この不均衡に関する表現が強まったことについて、内需不足への懸念が高まっている表れだと解釈した。中国銀行国際(BOC International China)のチーフマクロアナリスト、朱啓兵氏は、電子機器や人工知能(AI)サプライチェーンの支援を含め、業種間で業績にばらつきがあると指摘した。
中央銀行は国際環境への警戒も強めた。世界経済の成長耐性の低下、金融市場の変動拡大、政府財政への懸念に議論の重点を移した。中国の輸出企業にとって、海外需要の鈍化は売上高や入金、事業運営に使える資金に影響しかねない。
2025年の基準から見る支援策の変化
中国人民銀行が2025年11月11日に公表した2025年金融政策報告は、比較の参考になる。同報告によると、2025年最初の9カ月の成長率は5.2%で、2026年の同期間の4.6%と比べて0.6ポイント鈍化した。
2025年の報告は、多額の資金調達支援についても記録している。2025年9月末時点で、実体経済への社会融資総量は前年同期比8.7%増、広義通貨供給量は8.4%増となり、人民元建て貸出残高は270兆4,000億元に達した。社会融資総量には銀行融資のほか、債券など他の資金調達手段も含まれる。
中央銀行は同報告で、目指す資金調達環境について次のように述べた。
複数の政策手段を組み合わせ、社会融資環境を比較的緩和的に保つとともに、金融政策の枠組みを引き続き改善し、その実施と波及効果を強化する。
中国人民銀行金融政策分析グループの中国語版報告によると、2025年最初の9カ月の社会融資総量の増加額は30兆1,000億元で、前年同期を4兆4,000億元上回った。既存策と新たな政策の連携を重視する2026年の方針は、支援を継続しながら、資金が借り手にどう届くかにより重点を置いている。
重点分野への資金供給を優先
中国人民銀行は、構造的金融政策手段を対応策の中心に据えている。これらの手段は、経済全体の借入環境を一律に変えるのではなく、中央銀行の資金を特定の分野に振り向けるものだ。
2026年9月末、中央銀行は担保補完貸出(PSL)の金利を0.25ポイント引き下げた。また、6つの主要インフラ網の建設に同制度の支援対象を広げ、技術革新、農業、中小企業向けの再貸出枠を拡大した。
再貸出は、対象となる融資を促すため、中央銀行が金融機関に資金を供給する仕組みだ。経済への効果は、銀行が実際に融資を行い、借り手が投資、生産、サービスなどに資金を使うかどうかに左右される。
この政策は、2025年にすでに実施されていた制度を土台としている。同年9月末時点で、技術、グリーン開発、包摂的金融、高齢者介護、デジタル金融を支援する構造的政策手段の残高は3兆9,000億元だった。サービス消費と高齢者介護向けには、別途5,000億元の融資枠が設けられていた。
2025年の制度では、宿泊、飲食、文化、スポーツ、教育、家事サービス、観光を融資支援の対象分野としていた。こうした具体策は、内需を軸とした政策が、製造業やインフラ事業に加え、消費者向けの企業にもどう届くかを示している。
物価上昇で政策のバランスに変化
2026年最初の9カ月の消費者物価上昇率は0.9%だった。食品とエネルギーを除くコア消費者物価の上昇率は1.1%となった。総合指数の上昇率は2025年の同期間を1ポイント、コア指数は0.5ポイント上回った。
中国人民銀行は、直前の四半期報告にあった、安定成長と物価の合理的な回復を金融政策の重要な考慮事項とする表現を削除した。一方、経済・金融情勢に応じて政策手段を調整する方針は維持した。
中信証券のチーフエコノミスト、明明氏は、この表現変更について、物価情勢の改善を受け、当面の政策判断における物価の比重がやや低下したことを示すと説明した。中央銀行は引き続き、通貨供給量と社会融資総量の伸びが経済成長および予想される物価目標に見合うべきだとしている。
借り手にとって、資金調達コストの低下は引き続き政策目標だ。一方、銀行には安全な経営を続けられる余地も必要となる。中国人民銀行の2025年報告によると、同年9月の新規企業向け融資金利は年間で約40ベーシスポイント、新規住宅ローン金利は25ベーシスポイント低下した。1ベーシスポイントは0.01ポイントに相当するため、低下幅はそれぞれ約0.40ポイント、0.25ポイントとなる。
一部企業融資は翌日物金利に連動も
2026年の報告は、貸出金利の多様化に向けたより具体的な道筋として、DR001に連動する変動金利融資の導入検討を示した。DR001は、銀行間で担保を用いて資金を借り入れる市場の翌日物金利だ。2026年最初の9カ月の平均は1.34%だった。
中国の貸出金利は主に、最優遇貸出金利(LPR)に大きく依存してきた。DR001は実際の短期資金取引をより直接的に反映するため、銀行の資金調達環境の変化が一部の企業融資により迅速に波及する可能性がある。
中国人民銀行の潘功勝総裁は、金融街フォーラムで、財務管理能力の高い企業は銀行との交渉を通じ、変動金利融資の指標としてDR001またはLPRを選べると述べた。LPRは引き続き、中小企業や個人の借り手向けに使われる。
試行は7月に始まった。10月20日までに、不完全な集計ながら、24の省級地域でDR指標を使った融資が100件を超えた。
中山大学嶺南学院の副院長、戴雲氏は、銀行は引き続き、企業の信用力や融資期間、その他のリスクを反映した上乗せ金利を設定すると説明した。そのため、企業の最終的な借入金利は指標金利と合意した上乗せ幅の合計となる。市場金利の変動に伴い、契約の調整規則に従って返済負担が軽くなることも重くなることもある。
株式市場支援が制度として定着
中国人民銀行は、資本市場向けの2つの政策手段、すなわち「証券・基金・保険会社スワップ制度」(SFISF)と、自社株買い・株式保有比率引き上げ向け再貸出の活用強化を呼びかけた。前者は対象となる金融機関の資金調達を支援し、後者は対象となる株式購入の銀行融資を支える。
11月2日、中央銀行は、スワップ制度の第3弾に申請した機関が20から31に増えたと発表した。11月上旬には1,000億元規模のオペレーションを実施した。
株式購入向け再貸出制度は、暫定的な仕組みから恒常的な制度へ移行した。中央銀行の貸出金利は1.25%から1%に引き下げられ、銀行が申請した制度利用額は2,000億元を超えた。この制度による銀行融資の利用を想定しているのは企業と大株主だ。
11月6日の国務院常務会議も、資本市場を安定させる仕組みを改善し、株式市場の内部安定性を強化するよう求めた。これらの措置により、金融機関、上場企業、株主それぞれに対応する異なる手段を備えた、より持続的な市場支援の枠組みが整う。
債券の投げ売りに備える新制度
中国人民銀行は10月26日、「債券市場のノンバンク向け大口償還スワップ制度」(BNSF)を設立した。これは、多数の投資家が一斉に資金の払い戻しを求めた結果、ファンドや資産運用商品が債券の急売を迫られるという特定の問題に対応する制度だ。
大規模な売りは債券価格を押し下げるおそれがある。商品価値の下落がさらに解約を招けば、売りが再び広がる可能性がある。この制度は、異例の市場圧力がかかる局面で、そうした連鎖を断ち切ることを目指す。
対象となる機関は中央銀行手形を借り入れ、それを担保として市場で資金を調達できる。その資金を使い、自ら、または資産運用子会社が運用する公募商品から、償還に直面している適格な債券や商品持ち分を購入できる。制度の下で、適格資産は中央銀行に担保として差し入れられる。
利用には制限がある。参加機関は健全性規制を満たし、市場で一定の重要性を持ち、適格な担保を提供しなければならない。返済と損益の責任は各機関が負う。購入には公正な価格設定が求められ、不公正な取引や利益移転を防ぐ措置も設けられる。
この制度は、債券市場の流動性が回復した段階で終了することを想定している。制度上の規律は、機関が公的支援を期待して過度なリスクを取るモラルハザードに対処する。中国人民銀行は、経営が不適切な機関は利用対象外とし、制度を利用する機関が責任を負う仕組みを維持すると述べた。
中小銀行と預金の移動にも注目
報告は、地方の中小金融機関の資本を補充するため、法的手続きを経た中央政府資金の投入を含む、より幅広い枠組みも提案した。資本は損失を吸収し、銀行の融資継続能力を支える。一方、流動性は当面の支払いに必要な現金を確保する。
天府金融研究院の曽剛院長は、この提案を資金調達経路の拡大と解釈し、介入には明確な手続きと責任が伴うと述べた。招商聯合消費金融のチーフエコノミスト、董希淼氏は、内部留保、市場投資家、地方の国有資本、再編、必要に応じた公的資金を組み合わせる枠組みだと説明した。
報告は中央政府による資金投入の総額や時期を示さなかった。モラルハザード防止策と支援の可能性を並べて示し、介入に当たっては金融機関や株主の責任が重要だとした。
預金の動きの変化は、中央銀行が従来型の銀行以外の金融機関にも注目している理由の一端を示している。2026年第3四半期末の人民元建て預金残高は349兆4,500億元で、前年同期比7.5%増だった。M2は7.2%増加した。
報告によると、企業や家計は預金の一部を株式、債券、資産運用商品などに移している。そうした商品を通じて資金が銀行預金や譲渡性預金証書として銀行に戻ることもある。貯蓄者が異なる投資先を選ぶことで、資金の保有者や流通経路が変わり、市場全体の資金調達圧力を把握する重要性が高まっている。
人民元と政策の実施順序
中国人民銀行は、市場の需給を基本とし、通貨バスケットを参考にする管理変動相場制を改めて確認した。人民元を合理的な水準でおおむね安定させ、過度な変動を防ぐ方針を示した。
2026年9月末時点の人民元相場は1ドル=6.7053元で、2025年末から4.1%上昇した。為替の柔軟性によって経済情勢を反映させる一方、中央銀行は市場を混乱させる急変を防ごうとしている。
報告に至るまでの経緯から、政策パッケージがどのように形成されたかが分かる。
- 2026年7月:一部機関がDR001連動型融資の試行を開始。
- 9月下旬:中国人民銀行がPSL金利を0.25ポイント引き下げ、重点支援を拡大。
- 10月20日:DR指標連動型融資の試行が24の省級地域に拡大。
- 10月26日:中国人民銀行が、債券市場で異例の償還圧力が生じた場合に備えBNSFを設立。
- 11月2日:当局が株式市場向けスワップ制度の参加機関を拡大し、株式購入向け再貸出を恒常的な制度に移行。
- 11月6日:国務院が資本市場の安定化策強化を要請。
- 11月11日:四半期報告で、成長支援、金利設定の改革、金融安定化策を一つの政策枠組みにまとめた。
この政策パッケージは、信用を生産的な経済活動に振り向けること、資金調達環境をより適切に反映する借入コストの実現、市場の混乱による資金調達の阻害を防ぐことという3つの実務的な目標を結び付けている。当面は、より広範な政策を調整する余地を残しつつ、重点策の実施を進める方針だ。
要点
- 中国人民銀行は2026年11月11日の報告で成長支援の強化を表明し、内需の弱さを主要な懸念とした。
- 2026年最初の9カ月のGDP成長率は4.6%で、2025年の同期間の5.2%を下回った。
- 重点的な資金供給で技術、中小企業、消費、インフラを支援する。
- 一部の企業融資では、既存のLPRに加えてDR001が金利指標として使われる可能性がある。
- 拡充された株式市場向け制度と新たな債券市場向け制度により、資金調達の混乱を抑えることを目指す。
- 中小金融機関への中央政府資金の投入は、法的手続きとリスク防止策を条件とする。