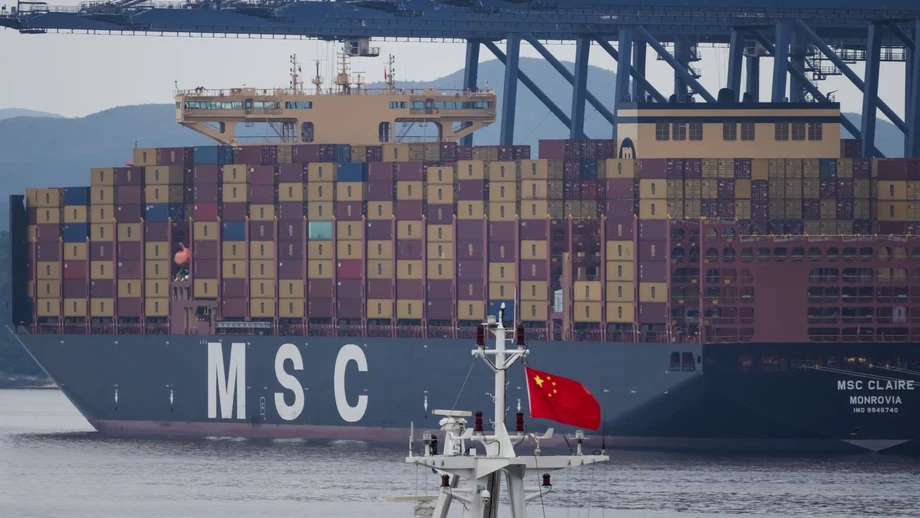
貿易額44兆8100億元に、輸入が加速
中国の2026年1~10月の貿易総額は44兆8100億元となり、前年同期比20%増加した。中国のハイテク製品に対する海外需要が堅調ななか、輸入も加速した。税関総署が11月10日に発表した統計によると、伸び率は1~9月の18.8%から上昇した。
目次
輸出は17.6%増の25兆9900億元、輸入はそれを上回る23.6%増の18兆8200億元だった。税関によると、輸出入ともに10月まで6カ月連続で2桁成長を記録した。
中国の1~10月の貿易黒字は1兆400億ドルに達し、2025年より1カ月早く1兆ドルを超えた。貿易黒字とは、輸出額が輸入額を上回る分を指す。2025年の年間黒字は過去最高の1兆2000億ドルだった。
10月には2つの動きが同時に起きた。累計黒字が大台を突破する一方、輸入の加速で月間黒字は縮小した。月間の黒字額は9月の1335億ドルから1053億ドルへと282億ドル、約21%減少した。
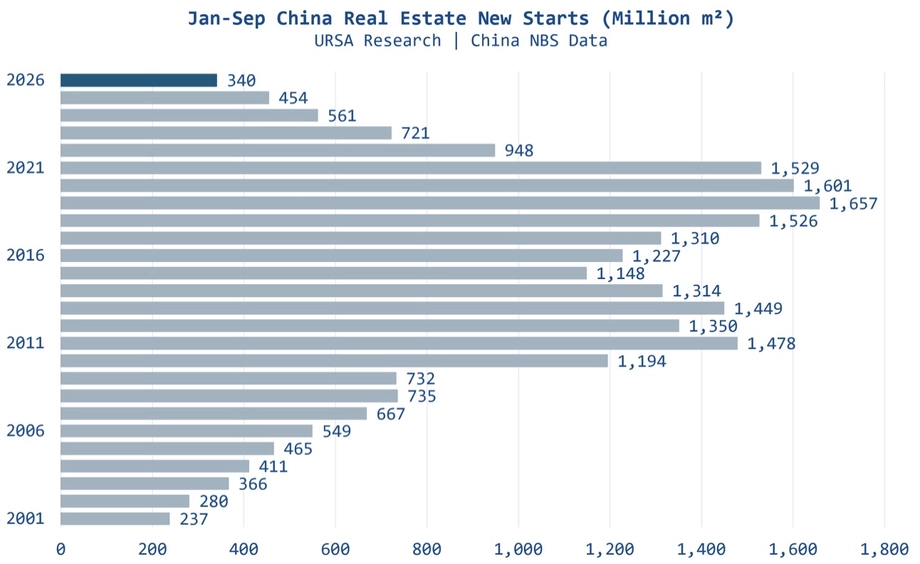
人工知能(AI)に使われるコンピューターチップ、サーバー、ネットワーク機器への需要が輸出を下支えした。国内では、家計消費の低迷と不動産不況の長期化が引き続き経済の重荷となっている。海外からの注文は工場を支える一方、中国製品との競争を懸念する各国政府の関心も高めている。
10月に何が変わったのか
10月の貿易総額は4兆8700億元で、前年同月比31.2%増加した。輸出は28.7%増の2兆7900億元、輸入は34.7%増の2兆800億元だった。
米ドル換算では、10月の輸出は35.2%増の4123億ドル、輸入は41.6%増の3071億ドルとなった。人民元とドルで伸び率が異なるのは、取引額を評価する通貨が異なるためで、為替変動も比較に影響する。
ドル建て輸出の伸び率は9月の36.3%から鈍化したものの、エコノミスト予想の33.5%を上回った。輸入の伸び率は9月の31%から大幅に加速し、予想の32%も超えた。輸入の増加が輸出を上回ったことで、10月の黒字は縮小した。
中国の1~10月の貿易黒字は、2025年通年の1兆2000億ドルの約87%にすでに達している。年間の過去最高記録に並ぶには、11月と12月にさらに1600億ドルの黒字が必要となる。両月も10月と同水準の月間黒字を維持すれば年間総額は過去最高を上回るが、月ごとの貿易額は変動する可能性がある。
輸出入をつなぐテクノロジー需要
AI投資が、中国製の半導体、データセンター用サーバー、ネットワーク機器への需要を支えている。データセンターとは、情報を処理・保存するコンピューターが集約された施設だ。規模の拡大には、プロセッサーや、それらを接続する機器、そして大量の電力が必要となる。
中国のテクノロジー貿易では、海外からの大規模な調達も行われている。ハイテク製品に分類される輸入品の金額は、10月に前年同月比72%増加した。エコノミスト・インテリジェンス・ユニットのシニアエコノミスト、シュー・ティエンチェン氏は、テクノロジー製品、銅、エネルギー供給を輸入増加の主な要因に挙げた。
輸入部品や設備は、中国の工場で加工された後、完成品として国内販売または輸出されることがある。そのため、家計消費が低迷していても、製造業の活動が活発になれば貿易収支の輸出入双方が押し上げられる可能性がある。
最新の統計は、中国の輸出が過去最高を記録した四半期に見られたテクノロジー分野の急伸を引き継ぐものだ。第3四半期の輸出額は初めて8兆元を超え、集積回路の輸出は1~9月に99.1%増、電気自動車(EV)の輸出は72.3%増となった。
先端外国製プロセッサーの入手は、各国政府の判断に左右される。11月初旬には、NvidiaのH200チップ約60万個が香港で中国本土への輸入許可を待っていると報じられた一方、少量の出荷分はすでに本土に入っていた。計算能力の拡充を進める企業にとって、特定のチップを入手する許可は、需要や資金調達と並ぶ現実的な制約となっている。
エネルギー調達が複雑な兆候に
エネルギー輸入も10月の輸入額を押し上げる大きな要因だった。原油の輸入額は前年同月比約41%増、液化天然ガスは約50%増、石炭は約60%増となった。
一方、原油輸入では、出荷量が3月以来の高水準に達したものの、前年同月比では13.3%減となったという統計もあった。この減少が何を基準にした数値なのかは明らかにされておらず、原油輸入額の増加との間に説明されていない差が残る。
輸入額は、購入量と価格の両方に左右される。燃料価格が上がれば、実際の購入量が減っていても輸入額は増えることがある。また、出荷量が直近の月間低水準から回復しても、前年の水準を下回る場合がある。
米国とイスラエルによるイランとの戦争で中東のエネルギー供給が混乱した後、中国の買い手は調達先を探していた。工場や運輸事業者にとって、エネルギーの購入は生産コストだけでなく、輸入総額にも影響する。
年間の力強い伸びと製造業の弱い兆候
中国の輸出統計は、2025年10月からの大幅な増加を示しているが、より直近の事業活動を示す指標には弱さも見られた。キャピタル・エコノミクスの中国担当エコノミスト、グエン・ホアン・ナム氏は、季節要因を調整すると、輸出は9月比で2%減少したと推計した。
ナム氏は勢いの変化について、次のように述べた。
勢いは鈍化したようだ
季節調整では、祝日の時期など繰り返し起きる影響を取り除き、隣り合う月を比較しやすくする。一方、前年同月比は1年前の同じ月との差を測る。比較の起点が異なれば、2つの指標が逆方向に動くこともある。
チャイナ・ベージュブックによると、10月の国内向けと輸出向けの新規受注は前年同月より鈍化した。政府発表の購買担当者景気指数(PMI)も、海外受注が冷え込むなか、同月の製造業活動が縮小したことを示した。この指数は製造業者への調査を基に、事業環境の変化を追跡する。
9月の小売売上高の伸びはわずか1.1%だった。10月には国内自動車販売が12カ月連続で減少した一方、輸出は伸び続けた。家計消費が国内で低迷するなか、製造業者が海外に顧客を求めている背景が、こうした数字に表れている。
輸出の成功が企業に圧力も
中国政府が掲げる2026年の経済成長率目標は4.5~5%だ。不動産不況が家計の資産と景況感を圧迫するなか、輸出が目標達成を支えてきた。インフレ率も政府目標の約2%を下回る状態が続いている。
ピンポイント・アセット・マネジメントの社長兼チーフエコノミスト、チャン・ジーウェイ氏は、海外に販売する製造業者の貢献について次のように述べた。
輸出企業は今年、中国経済をけん引する主役となっている
チャン氏は輸出企業が好調を維持すると予想し、年内は中国の経済政策全般に大きな変化はないと見込んだ。ムーディーズ・アナリティクスのエコノミスト、デイブ・チア氏も、2026年末まで電子機器と自動車が輸出を支えると予想した。
企業は依然として価格面の圧力に直面している。浙江省臨海市のメーカーの眼鏡を販売するシンダース・ジョウ氏は、類似製品を扱う企業間の競争が激しいと述べた。同社は中国国内と海外の顧客向けにフレームとレンズを製造している。
ナティクシスのアジア太平洋地域チーフエコノミスト、アリシア・ガルシア・エレロ氏は、過剰な生産能力、高い国内貯蓄、弱い内需が、中国製品を海外市場へ押し出す要因だと指摘した。製造業者にとって、海外受注の増加は生産を維持する助けとなる一方、価格競争によって販売ごとの利益が圧迫される可能性がある。
欧州との貿易黒字拡大、自動車の上限導入迫る
中国の対欧州連合(EU)貿易黒字は1~10月に3107億ドルに達し、2025年同期の2416億ドルから拡大した。増加額は691億ドル、約28.6%となる。
10月の対EU輸出は24.4%増加した一方、EUからの輸入は4%超減少し、月間黒字は334億ドルとなった。欧州各国政府は中国製品と競合する産業から圧力を受けており、中国政府には貿易相手国からの購入を増やすよう求める声が上がっている。
EUのマロシュ・シェフチョビッチ通商担当委員と中国の王文濤商務相は10月、北京で、中国製ハイブリッド車の欧州向け出荷を制限することで合意した。制限は12月1日に発効する予定で、メーカーには出荷を前倒しする動機となる。
外交問題評議会のシニアフェローで、米財務省の元高官でもあるブラッド・セッツァー氏は、提案された年間上限と最近の貿易実績を比較した。上限の35万台は、昨年欧州に輸出された中国製ハイブリッド車約30万台を上回るが、直近3カ月の出荷から算出される年率換算の80万台を大きく下回る。
つまり、上限は昨年の輸出台数を約17%上回る一方、最近のペースが示す台数の半分にも満たない。需要と出荷がその速いペースで続いた場合と比べて、どの程度の影響が出るかが焦点となる。
深セン協議を前に米国との貿易が回復
中国の対米輸出は10月に前年同月比32.9%増加し、輸入も約35%増えた。対米貿易の月間黒字は9月の340億1000万ドルから327億1000万ドルに縮小した。
対米輸出は1~10月に前年同期比12.1%増加した。回復の一部は、関税が大幅に引き上げられ、出荷が20%減少した2025年との比較によるものだ。比較の起点が低ければ、その後の前年比成長率は大きく見える。
北京は11月9日、11月10日に期限を迎える予定だった米国との貿易休戦を2カ月延長し、1月まで継続すると発表した。中国は、合意された相互関税引き下げの枠組みが実施されることを条件に、米国産農産物の購入拡大を結び付けている。
9月にワシントンで行われた協議を受け、両国は相互関税を総額600億ドル引き下げる案を提示した。これには米国産農産物約170億ドル分が含まれる。合意の実施は、受注を求める農家や太平洋を越える商品のコストを算出する企業に直接影響する。
今後の予定では、貿易交渉と新たな制限の導入が相次ぐ。
- 11月9日:北京が米国との貿易休戦の延長を発表。
- 11月10日:税関総署が1~10月の貿易統計を発表。
- 11月18~19日:深センでAPEC首脳会議を開催予定。習近平国家主席とドナルド・トランプ氏の会談が見込まれる。
- 12月1日:中国製ハイブリッド車の対欧州輸出に関する合意済みの制限が発効予定。
- 2027年1月:延長された米国との貿易休戦が次の期限を迎える。
AI投資と貿易障壁が見通しを左右
中国の輸出見通しは、AIインフラへの投資継続と海外市場へのアクセスに大きく左右される。マッコーリーのアナリストは、2026年第4四半期に輸出が加速した後、2027年第1四半期に減速し始めると予想している。
トリビウム・チャイナの主席マクロエコノミスト、ジョー・パイセル氏は、海外販売の拡大がさらなる制限を招く可能性があると警告した。
中国の製造業者が海外市場での存在感を広げ続けるなか、追加関税やその他の貿易障壁が設けられるリスクは、2027年も高い水準にとどまるだろう
チア氏は別のリスクとして、AI投資の減速が半導体や電子機器の価格と出荷量の両方を押し下げる可能性を挙げた。そうなれば、輸出企業は受注の減少と製品当たりの収入低下に直面する。
中国政府は、北京が目指しているのは貿易黒字の拡大ではなく、世界貿易の均衡改善だと主張している。10月の輸入の伸びが輸出を上回ったことで、累計黒字が1兆ドルを超える一方、月間の貿易額はその方向へ動いた。
工場にとって目先の恩恵は、テクノロジー製品や自動車に対する海外需要が続いていることだ。家計をめぐる国内指標は引き続き弱い。貿易相手国にとっては、巨額の黒字と中国の工業製品販売の急拡大が重なり、市場アクセス、関税、競争が交渉の中心課題となっている。
要点
- 中国の2026年1~10月の貿易総額は20%増の44兆8100億元。
- 人民元換算で輸入は23.6%増となり、輸出の17.6%増を上回った。
- 累計貿易黒字は1兆400億ドルに達し、2025年より1カ月早く1兆ドルを突破。
- 輸入の加速を受け、10月の月間黒字は1053億ドルに縮小。
- AI関連機器と電子機器が貿易を支えた一方、家計消費と国内自動車販売は低迷した。
- 習近平国家主席とドナルド・トランプ氏は、11月18~19日に深センで開かれるAPEC首脳会議に合わせて会談する見通し。
- 中国製ハイブリッド車の対欧州輸出制限は12月1日に始まる予定。