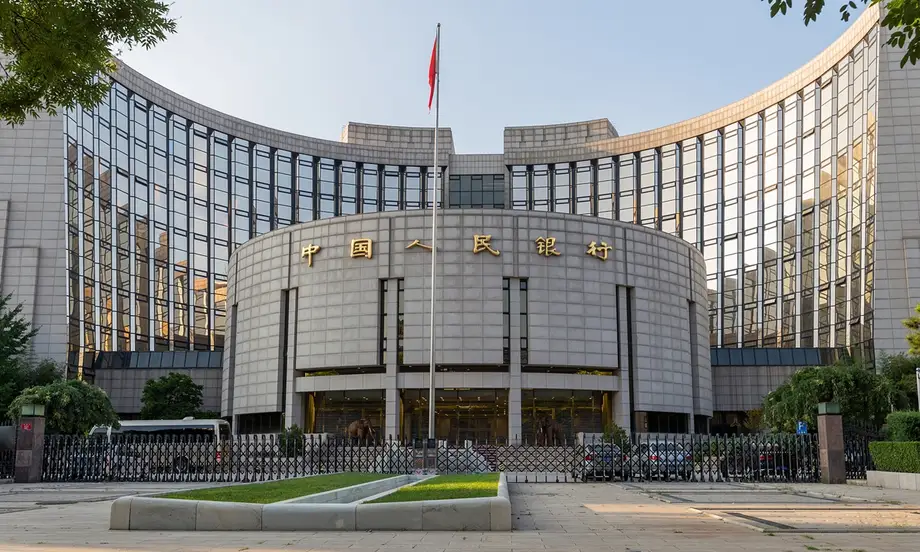
信用コストの低下、市場支援の強化、監督の厳格化
国務院が2026年11月3日に立法機関に提出した報告書によると、中国では2025年10月から2026年9月までに実体経済向けの新規融資が33兆元に達した。株式市場や不動産プロジェクトへの追加支援、支払いが滞っている企業への対応も準備している。
目次
中国人民銀行の潘功勝総裁は国務院を代表し、第14期全国人民代表大会常務委員会第25回会議に報告書を提出した。11月5日に公表された報告書は、金融活動を振り返るとともに、次の段階の重点として、金融政策による支援、規制強化、企業や家計向けサービスの改善、金融改革と対外開放、リスク抑制の5項目を掲げた。
報告は11月3日午前、北京の人民大会堂で開かれた会議の第2回全体会議で行われた。全国人民代表大会のウェブサイトは11月5日に報告書を掲載した。
報告の数値からは、これらの目標が並行して進められている様子がうかがえる。9月の新規企業向け融資の平均金利は2.96%だった。不動産プロジェクト向け融資を支援する制度を通じ、銀行が累計で8兆4000億元超の融資を承認した。政府系投資会社の中央匯金投資有限責任公司に、資本市場の安定化に向けた役割を一段と果たすことも求めている。
家計や企業にとって、実際に関わる問題は明確だ。借り入れにいくらかかるのか、建設プロジェクトが融資を受けられるのか、取引先から代金を受け取れるのか、預貯金や投資が十分に保護されるのか。報告書は、経営難に陥った金融機関や地方政府融資平台の処理と並んで、こうした問題を取り上げている。
主な日付と対象期間は次の通り。
- 2025年5月:債券市場にテクノロジー分野の専用市場が設立された。
- 2025年10月~2026年9月:社会融資総量の新規増加額は33兆元に達した。
- 2026年1月、9月:当局が重点分野を対象とする金融政策措置を相次いで導入した。
- 2026年11月3日:潘総裁が立法機関の常務委員会に金融業務報告を提出した。
- 2026年11月5日:報告書が公表された。
金利低下が借り手にもたらすもの
国務院は、中国が適度に緩和的な金融政策を続けるとしている。日常的な言葉で言えば、中央銀行は単一の金利に頼るのではなく、複数の手段を使い、融資や経済活動を支えるために金融システムに十分な資金を供給する方針だ。
手段には、リバースレポ、中期貸出ファシリティー、国債取引などがある。これらは銀行が利用できる資金を管理し、資金調達環境に影響を与える。テクノロジー投資や中小企業向け融資など、特定の活動に支援を振り向ける重点的な手段もある。
2026年9月末時点で、社会融資総量の残高は前年同期比7.1%増加し、広義のマネーサプライは7.2%増加した。社会融資総量は、融資や債券などを通じて経済に供給される資金を示す。33兆元は報告期間中の新規融資額であり、7.1%は残高の伸び率を示している。
9月の新規企業向け融資の加重平均金利は2.96%、個人向け住宅ローンの新規貸出金利は平均3.05%だった。格付けAAAで償還期間が5年の企業債の利回りは1.7%。報告書は、主要な金利が歴史的な低水準にあるとしている。
借入コストが下がれば、企業の利払い負担が軽くなり、住宅購入もしやすくなる可能性がある。一方、信用へのアクセスは借り手の財務状況や金融機関の審査にも左右される。次の政策では、仲介に伴う資金調達手数料の引き下げや、マネーと融資の伸びを経済成長および物価目標の見通しに沿わせることが目指されている。
テクノロジーと中小企業向け資金の行き先
中国の金融政策は、テクノロジー、グリーン開発、包摂的金融、年金、デジタル金融の5分野に特に重点を置いている。包摂的金融は、中小企業を含め、金融サービスを受けにくい人々や企業にも有用なサービスを提供することを目指す。
9月末時点で、これら5分野向けの融資は前年同期比10.1%増加した。社会融資総量残高の伸び率7.1%を3ポイント上回っており、指定分野でより速い拡大が見られた。ただし、両者は対象とする資金の範囲が異なる。
債券市場のテクノロジー分野専用市場では、2025年5月の設立以来、テクノロジー・イノベーション債の発行累計額が3兆3000億元に達した。テクノロジー関連活動向け保険のリスク保障額は9兆9000億元だった。保険の保障額は保険契約で提供される補償の規模であり、企業にすでに支払われた金額ではない。
当局は、テクノロジー・イノベーション、産業高度化、農業、中小企業向けの再貸出枠を拡大し、民間企業専用の再貸出制度を設けた。再貸出では、中央銀行が金融機関に資金を供給し、指定された種類の融資を支援する。テクノロジー・イノベーションや民間企業が発行する債券を支える、リスク分担の仕組みも導入した。
報告書は、5重点分野を対象とする統計や実績評価の改善を求めている。また、財政・産業政策との連携に加え、6大インフラ網の整備、テクノロジー関連のリースや保険への金融支援拡大を提案している。
取引先への支払いと地域の復興を支援
支払いの遅延には、独自の政策対応が設けられている。報告書によると、当局は企業への未払いを解消するための流動性支援手段を設け、資金がありながら仕入れ先への支払いを怠っていた有力大企業を呼び出し、問題を是正するよう指示した。
小規模な仕入れ先は、注文を納品した後に顧客からの支払いが遅れると、資金不足に陥ることがある。それにより賃金や仕入れ、自社借入金の返済に影響が及ぶ。未払い金の解消は新たな融資と並行して機能する。前者はすでに支払われるべき資金を動かし、後者は追加の資金を供給する。
当局は中小企業向け融資の連携体制を継続し、全国規模の融資信用サービスプラットフォーム網を構築した。こうしたプラットフォームは、借り手の情報と融資サービスを結び付ける。信用記録に傷が付いた対象者については、1回限りの信用修復制度を導入した。
災害対応では、農業と中小企業向けに1000億元の再貸出枠を追加した。保険会社は、災害予防、復旧、再建を支える保険金として160億元を支払った。この2つの数値は異なる支援形態を示しており、前者は融資可能額、後者は保険金の支払額を表す。
中央匯金に提案された市場安定化の役割
中央匯金は、資本市場の安定を目指す報告書の計画で重要な位置を占める。国務院は同社を準安定化基金のような役割を果たす機関として支援するよう求めている。これは投資活動を通じて市場の安定に寄与できる機関を指す。また、より長期の投資資金について、調達先と流入経路を広げることも目指す。
この提案は、報告書の今後の取り組みの第5項目「重点分野のリスク解消」に盛り込まれた。報告書は次のように述べている。「資本市場を支える金融政策手段を効果的に実施し、中央匯金が準安定化基金の役割を果たすよう支援する。中長期資金の調達先、流入経路、市場参入方法を広げ、資本市場の安定化メカニズムを強化、改善する。株式、債券、外国為替を含む金融市場の安定的な運営を維持する。」
対外経済貿易大学公共管理学院の李長安教授は、提案された役割により、中央匯金の市場安定化能力が拡大し、バリュー重視の投資戦略に資金を誘導する助けになる可能性があると述べた。
報告書はこの提案を、資本市場を支える既存の金融政策手段、社会保障基金や保険会社の市場参加促進、ファンド商品の登録・届出の迅速化と並べている。当局は、ノンバンク金融機関で大量の解約が発生した場合に備える流動性支援手段も設けた。多くの投資家が一斉に資金の引き出しを求める状況への対応に役立つ。
報告期間中も株式による資金調達は続いた。上海・深圳証券取引所では88社が新規株式公開(IPO)を実施し、2472億元を調達した。その約90%がハイテク企業だった。上場企業はその後の追加調達で7769億元を集めた。IPOによる調達額の約3.1倍に当たる。
予定されている改革には、創業板(ChiNext)、科創板、借り換え制度の見直しに加え、公募ファンドの運用実績を評価する制度の強化が含まれる。報告書は市場の安定と企業の資金調達能力を結び付け、投資需要と資本へのアクセスの双方を同じ政策課題として位置付けている。
不動産プロジェクトと地方債務も重点課題
商業銀行は、不動産分野のホワイトリスト制度を通じて累計8兆4000億元超の融資を承認した。この制度では、市単位の調整を通じて融資支援の対象となるプロジェクトを特定する。報告書は、妥当な資金需要を満たし続けられるよう、同制度を恒常的に運用するよう求めている。
工事の完成を待つ住宅購入者にとって、個々のプロジェクトへの融資は身近な問題だ。政策には、商業施設の購入に使う融資の最低頭金比率引き下げ、住宅ローン金利の補助、基本的な不動産融資規則の変更も含まれる。
地方政府融資平台も、リスク管理の重要分野だ。これらは地方プロジェクトの資金調達に使われる事業体である。報告書によると、2026年9月末時点で全国に残る融資平台の数は、2023年3月末比で92%減少した。営業性金融債務の残高は2026年6月末時点で、2023年3月末比79%減少した。
対象となる時点の違いには注意が必要だ。融資平台の数は9月まで、債務の比較は6月までの数値である。次の課題は、融資平台の区分から外れる事業体が、事業に見合った資金調達を行い、商業ベースで運営できるよう支援することだ。
当局は、小規模金融機関のリスク解消に向け、各省の事情に応じた計画も進めた。報告書によると、中邦銀行は法に基づいて管理下に置かれた。証券・ファンド事業の個別リスク案件にも対応している。
金融機関の損失吸収力はどの程度か
中国の金融機関の総資産は、2026年6月末時点で560兆元を超えた。9月末までに、商業銀行の自己資本比率は15.4%、不良債権比率は1.5%となった。資本は損失に対する緩衝材となり、不良債権は返済が深刻な問題に陥った融資を指す。
保険会社の総合ソルベンシー比率は177.7%だった。証券会社と先物会社の平均リスクカバー率はそれぞれ294.9%、201.6%だった。これらの指標は、リスクを吸収するための金融資源を規制上の要件と比較したものだ。報告書は、金融機関の損失に耐える能力は総じて十分だとしている。
当局は、関係する中央金融企業の資本を補充するため、3000億元の特別国債発行も進めていた。資本の強化は、金融機関が損失を吸収し、サービス提供を続ける能力を支える。
規制面では、システム上重要な銀行のリストを更新し、関連当事者取引、大口投資、融資エクスポージャーへの監視を強化した。価格競争や無許可の販売手数料払い戻しなど、無秩序な競争への対策も実施した。消費者保護や金融商品が顧客に適合しているかの確認も重点課題となった。
AI、法執行、金融法制
報告書は、金融管理やサービスにおいて人工知能(AI)の活用を検討する方針を示した。国務院はこの提案と併せて、モデル利用に伴うリスクへの警戒を求めている。提案されたAI活用策について、実施時期や詳細な運用規則は示していない。
法執行の数値は、幅広い機関と違反行為を対象としている。2025年10月以降、中国人民銀行は規制対象機関に対する処分を874件、責任者に対する処分を578件記録した。国家金融監督管理総局は、銀行・保険機関に対する処分を4469件記録した。
中国証券監督管理委員会は、責任者や事業体に対する処分を1304件実施した。国家外為管理局は、外国為替関連の違反を1058件調査した。これらは処分や調査の件数であり、同じ機関や人物が複数回含まれる場合がある。
報告書は、市場操作、虚偽情報、金融詐欺、違法な資金調達、犯罪的な金融ネットワークへの対策も説明している。民間ファンド、仮想通貨関連活動、実物資産のトークン化に対する監督強化を求めた。トークン化とは、不動産や金融商品などの資産に関連する権利を表すデジタルトークンを作ることだ。
法執行と並行して、金融関連法の整備も進んでいる。金融法草案と中国人民銀行法改正案が、立法機関の常務委員会に提出された。銀行業監督管理法の改正案は、常務委員会での2回目の審議を終えた。金融安定法や、商業銀行、保険、外国為替、証券事業に関わる法令の整備も進められていた。
市場開放と人民元決済の拡大
報告書によると、人民元は2025年10月から2026年9月にかけて、米ドルに対して約5.8%上昇した。9月末の外貨準備高は3兆4000億ドルだった。当局は、為替レートの基本的な安定を維持しつつ、レート決定で市場が決定的な役割を果たすようにする方針だ。
金融開放策では、外国の銀行・保険機関5社に営業開始を認可し、シティグループ証券(中国)の設立を承認した。当局はVisaの銀行カード決済清算機関設立準備申請も承認した。これは、参加機関間の決済を処理する業務を構築する過程の一段階だ。
中国は、有効な二国間の自国通貨スワップ協定を32件締結し、人民元清算銀行を42行認可していた。スワップ協定により、参加する金融当局は合意された条件の下で通貨を交換できる。清算銀行は人民元建て取引の決済を支える。
報告書は、中国が独自に管理する人民元決済システムのさらなる発展、人民元の国際利用拡大、国境を越えた貿易・投資向け融資の円滑化を求めている。アラブ首長国連邦(UAE)との決済接続の開始、越境QR決済の統一ゲートウェイ構築、デジタル人民元の位置付けを現金から預金通貨へ移行したことも記載した。
次の段階では、香港と上海が重要な位置を占める。香港の国際金融センターとしての役割と第1次5カ年計画を支援し、債券通の南向き取引を改善するほか、香港での国債先物導入、上海のオフショア金融の発展を目指す。これらの措置は、国内の資金調達需要をより幅広い投資家や決済経路につなげることを目指している。
金融業務報告の全文
報告書の全文を英語から翻訳して以下に掲載する。
国務院金融業務報告
2026年11月3日、第14期全国人民代表大会常務委員会第25回会議に提出
中国人民銀行総裁 潘功勝
全国人民代表大会常務委員会各位:
国務院を代表し、2025年10月以降の金融業務について、全国人民代表大会常務委員会に報告し、ご審議をお願いする。
習近平総書記は金融業務を極めて重視し、深い関心を寄せている。金融発展に関わる重要課題について一連の重要な発言を行い、重要な指示を出し、質の高い金融発展の推進と金融強国の建設加速に根本的な指針を示してきた。国務院は、習近平同志を核心とする党中央の決定と方針を断固として実行している。李強首相が金融業務の手配を行い、丁薛祥氏や何立峰氏ら指導幹部も明確な要求を示した。
全国人民代表大会常務委員会は金融業務を極めて重視し、強力に支援している。2022年以降、常務委員会が国務院の金融業務報告を聴取・審議するのは今回で5回目となる。立法や改正、議員の提案処理に対する監督、特別調査などを通じ、中国の金融改革と発展を力強く推進してきた。
金融システムは習近平総書記の金融業務に関する重要な発言と指示を徹底して学び、実行してきた。中国共産党第20回全国代表大会と第20期中央委員会の各全体会議の指導原則を全面的に実践し、中央経済工作会議と中央金融工作会議の方針に従った。政府活動報告、第14期全国人民代表大会第4回会議で承認された2026年の国民経済・社会発展計画と第15次5カ年計画綱要を着実に実行し、金融システムにおける党の建設を強化した。業績に対する正しい認識を確立・実践し、金融改革、発展、安定化に向けた取り組みを着実に進め、経済の安定成長と質の高い発展を強力に支えてきた。
一、金融業務の主な進展と成果
2025年10月以降、金融システムは安定を維持しながら進歩を追求する基本方針を堅持し、実体経済向けサービスの質と効果を高め、金融監督を全面的に強化し、金融改革と高度な対外開放を深化させ、金融の安定と国家の金融安全を守り、党の自己管理を全面的かつ厳格に進め、各業務で新たな成果を上げた。
(一)金融政策の実施。適度に緩和的な金融政策を実施し、リバースレポ、中期貸出ファシリティー、国債の売買などの金融政策手段を用いて、流動性を十分に維持した。金融政策の枠組みを改善し、金利政策の実施と監督を強化した。構造的な金融政策手段による誘導を行い、2026年1月と9月に一連の構造的な金融政策措置を導入した。2026年9月末時点で、社会融資総量残高と広義のマネーサプライは前年同期比でそれぞれ7.1%、7.2%増加した。2026年9月の新規企業向け融資の加重平均金利は2.96%、個人向け住宅ローンの新規貸出金利は3.05%だった。5年物AAA企業債の利回りは1.7%だった。主要金利はいずれも歴史的な低水準にあり、経済の安定成長、質の高い発展、金融市場の安定的な運営に有利な金融環境を整えた。
(二)金融業界の運営と監督。第一に、金融機関の経営・規制指標は合理的な範囲内にとどまった。2026年6月末時点で、金融機関の総資産は560兆元を超えた。2026年9月末時点で、商業銀行の自己資本比率は15.4%、不良債権比率は1.5%だった。保険会社の総合ソルベンシー比率は177.7%。証券会社と先物会社の平均リスクカバー率はそれぞれ294.9%、201.6%で、損失に耐える能力は総じて十分だった。
第二に、金融市場は全般に安定を保った。社会保障基金、証券・ファンド機関、保険機関の市場参加を促し、ファンド商品の登録・届出を加速させ、資本市場を支える2つの金融政策手段を実施した。ノンバンク金融機関での大量解約に対応する流動性支援手段を設けた。10年物国債利回りは1.65%前後で推移した。為替レート決定における市場の決定的な役割を堅持し、マクロプルーデンス管理の手段を用いて外国為替市場の安定的な運営を維持した。2025年10月から2026年9月にかけて、人民元は米ドルに対して約5.8%上昇した。発展が続くにつれて外国為替市場は成熟し、輸出の為替変動に対する感応度は低下した。
第三に、金融監督をさらに強化した。システム上重要な銀行のリストを更新・公表し、対象銀行のマクロプルーデンス管理体制を改善した。金融機関のコーポレートガバナンス改善に関する実施指針を公表し、関連当事者取引、大口投資、与信エクスポージャーへの透視的な監督を強化した。価格競争や無許可の販売手数料払い戻しといった顕著な問題に焦点を当て、無秩序な競争に対する集中的な取り締まりを行った。金融消費者保護と金融商品の適合性管理を強化した。資本市場での中小投資家保護と短期売買の監督を強化し、金融詐欺やコーポレートガバナンスを対象とする特別活動を実施した。民間ファンド業界の全チェーンにわたる監督を改善し、海外の証券・先物・ファンド機関による違法な越境業務を全面的に停止させた。国際的なマネーロンダリング対策の第5回審査における中間段階の課題を完了した。
第四に、金融規制の法執行を一段と標準化した。市場操作、虚偽情報の捏造・拡散などの違反を厳しく調査・処分し、上場廃止制度を厳格に運用した。詐欺や賭博の資金経路を対象とする取り締まりを強化した。金融機関への行政処分を標準化して実施した。2025年10月以降、中国人民銀行は規制対象機関に対する処分を874件、責任者に対する処分を578件実施した。国家金融監督管理総局は銀行・保険機関に対する処分を4469件、中国証券監督管理委員会は責任者や事業体に対する処分を1304件実施した。国家外為管理局は外国為替関連の違反1058件を調査・処理した。
第五に、金融関連法の整備を秩序立てて進めた。金融法草案と中国人民銀行法改正案を全国人民代表大会常務委員会に提出し、審議を求めた。銀行業監督管理法改正案は常務委員会での2回目の審議を終えた。金融安定法、商業銀行法、保険法、外国為替管理条例、社債管理条例、証券会社監督管理条例、上場会社監督管理条例、地方金融監督管理条例の起草・改正作業も加速させた。
(三)実体経済への金融支援。第一に、総融資は合理的なペースで増加した。2025年10月から2026年9月までの社会融資総量の新規増加額は33兆元に達した。上海・深圳証券取引所では88社がA株のIPOを実施し、2472億元を調達した。その約90%をハイテク企業が占めた。上場企業は追加調達で7769億元を集めた。
第二に、重点分野や脆弱な部分に適合した金融サービスを拡充した。金融の5重点分野に関する連携と政策実施を強化した。テクノロジー・イノベーションと産業高度化、農業と中小企業向けの再貸出枠を拡大し、民間企業専用の再貸出制度を設けた。複数の手段を組み合わせ、テクノロジー・イノベーションや民間企業向け債券のリスク分担制度を構築した。テクノロジー保険は、テクノロジー関連活動に99兆元のリスク保障を提供した。担保付補完貸出金利を引き下げ、支援対象を拡大して、政策銀行が6大インフラ網の整備への支援を増やすよう促した。財政当局が利子補給やリスク分担などを用いて金融政策の効果を高めることを支援した。中小企業向け融資の連携体制を深化させ、全国統合型の融資信用サービスプラットフォーム網を構築した。信用記録に傷が付いた対象者がより迅速に信用を回復できるよう、1回限りの信用修復制度を実施した。対外貿易の安定を支える一連の政策を導入した。2026年9月末時点で、金融の5重点分野向け融資は前年同期比10.1%増加した。債券市場のテクノロジー分野専用市場では、2025年5月の設立以来、テクノロジー・イノベーション債の発行累計額が3兆3000億元に達した。
第三に、災害の予防・軽減と復興・再建を支援した。農業と中小企業向けの専用再貸出枠を1000億元追加し、保険金の累計支払額は160億元に達した。
第四に、企業への未払い解消を金融面から支援した。未払い金解消のための流動性支援手段を設け、大企業の支払い遅延に対応した。資金がありながら支払っていなかった有力企業を呼び出し、問題を是正するよう促した。
(四)金融改革と対外開放。第一に、金融強国の建設が加速した。金融強国建設の第15次5カ年計画を策定し、中国人民銀行、金融監督、資本市場、外国為替の各分野について、第15次5カ年計画期の改革・発展計画を策定・実施した。
第二に、金融機関改革をさらに深化させた。関係する中央金融企業の資本補充を支援するため、3000億元の特別国債発行を進めた。認可を受けた農村相互扶助型資金協同組合はすべて市場から退出した。
第三に、多層的な金融市場の発展を加速させた。金融サブ市場の規則を強化し、金融市場のマクロプルーデンス監視指標体系を改善した。銀行間債券市場への参入管理を強化し、発行価格決定の仕組みを改善した。取引所債券市場における社債登録制度改革を引き続き深化させた。銀行間市場と取引所債券市場の相互接続を進めた。新質の生産力により良く貢献するため、創業板改革の深化に関する指針を公表した。科創板の複数の改革措置の実施を進め、借り換え制度を改善し、公募ファンドの運用実績ベンチマークと評価制度を強化した。
第四に、高度な金融開放を着実に進めた。法に基づき、Visaの銀行カード決済清算機関設立準備申請を承認した。外国の銀行・保険機関5社に順次営業開始を認可し、シティグループ証券(中国)の設立を承認した。市場の需要に応じ、内外通貨に関する越境政策の調整を進め、企業の海外貸付、銀行の海外貸付、越境銀行間融資の政策を改善した。海外中央銀行機関向けの投資代理サービスを改善し、同機関向けの買い戻し手段を設けた。香港、トルコなどで人民元スワップ資金を定期的に利用する仕組みを推進した。現在、有効な二国間の自国通貨スワップ協定は32件、認可された人民元清算銀行は42行ある。人民元の国際利用は好調に推移している。上海国際金融センターにおけるオフショア金融の発展に向けた行動計画を公表した。香港が統合型金融取引プラットフォームを構築することを支援し、債券通の南向き取引の改善と香港での国債先物導入を進め、質の高い海外事業体による中国でのパンダ債発行を促した。多国籍企業の国内外通貨一体型キャッシュプールと国内外通貨資金の集中越境運営に関する政策を全国に拡大した。デジタル人民元の位置付けを現金から預金通貨へ円滑に移行した。UAEとの越境決済接続を開始し、越境QR決済の統一ゲートウェイを改善した。
第五に、世界の金融ガバナンスに関する協力を深化させた。首脳外交の指針に基づき、重要な金融成果の実施を進めた。グローバル・ガバナンス・イニシアチブを積極的に実践し、重点分野における二国間・多国間の通貨・金融協力を推進した。独自に管理する人民元越境決済システムの構築と発展を続けた。国際通貨基金(IMF)上海センターが積極的な役割を果たすよう導き、チェンマイ・イニシアティブのマルチ化契約を含む地域金融協力を推進した。国家の金融安全を守る能力を強化し、中国の外貨準備と海外金融資産の安全を効果的に保護した。2026年9月末時点の外貨準備高は3兆4000億ドルだった。中国人民銀行の人民元為替レートに関する政策見解を公表し、国内外の懸念に専門的かつ客観的に応えた。
(五)金融リスクの予防と解消。第一に、中小金融機関のリスク解消を着実に進めた。各省の事情に応じた対応を行い、重点地域が中小金融機関の改革・リスク解消計画を策定・実施するよう促した。中邦銀行を法に基づいて管理下に置き、証券・ファンドなどの各業界における個別リスク案件の処理を着実に進めた。
第二に、融資平台の債務リスク解消で大きな成果を上げた。地方当局に包括的な債務解消計画の実施を引き続き促し、融資平台の債務リスクを秩序立てて解消するとともに、融資平台の退出、改革、転換を加速させた。2026年9月末時点で、全国に残る融資平台の数は2023年3月末比92%減少した。2026年6月末時点で、営業性金融債務残高は2023年3月末比79%減少した。
第三に、不動産市場の転換と安定的で健全な発展を支援した。商業施設購入向け融資の最低頭金比率を引き下げ、住宅ローンの金利補助政策を実施し、基本的な不動産信用ルールを改善した。都市不動産融資調整メカニズムを活用し、商業銀行はホワイトリスト制度を通じて累計8兆4000億元超の融資を承認した。不動産開発の新たなモデル構築を支援する資本市場の規則を改善した。
第四に、違法な金融活動の予防・取り締まりに向けた能力と仕組みを強化した。金融分野の違法・グレー産業における違法・犯罪活動を取り締まる新たな協調行動を実施し、全国規模の違法な資金調達に対する特別活動を完了した。仮想通貨の規制政策枠組みを改善し、仮想通貨に関わる地下銀行の手掛かりの分析を強化するとともに、仮想通貨マイニングに対する定期的かつ全過程を対象とした対策の仕組みを改善した。実物資産のトークン化に対する規制を強化した。
(六)金融業務に対する党中央の集中的・統一的指導を堅持した。「第一議題」制度を厳格に実施し、習近平の党建設思想を徹底的に学び、実践した。業績に対する正しい認識を確立・実践するための教育を着実に行い、中央の党指導部による業務姿勢改善のための八項目規定を徹底して実施する教育の成果を強化・拡大した。中央巡視で指摘された問題の是正を、定期的かつ長期的に進めた。金融システムの幹部・専門人材の体制を引き続き強化した。業務姿勢の改善、規律の徹底、腐敗対策に揺るぎなく取り組み、警鐘を鳴らす教育を定期的に実施し、職務怠慢や責任不履行を厳しく追及した。
二、今後の業務に関する検討事項
(一)適度に緩和的な金融政策を引き続き実施し、革新、質、改善に向けた経済の持続的発展に適した金融環境を整える。複数の手段を用いて流動性を十分に維持し、社会融資総量とマネーサプライの伸びを経済成長および物価全体の予想目標に沿わせる。金利管理の仕組みを改善し、金利政策の実施と監督を続け、仲介に伴う資金調達手数料を引き下げる。合理的で均衡の取れた水準で人民元相場の基本的な安定を維持する。金融政策の枠組みの評価と改善を続ける。
(二)金融監督をさらに強化・改善し、質と効果を継続的に高める。5つの主要な監督手段を全面的に強化し、監督手段を拡充し、監督能力を高め、規制の空白をなくし、公正で公平な市場秩序を維持する。中央と地方の連携、部門間の協力を強化し、違法な金融活動を厳しく取り締まる。モデル利用に伴うリスクに警戒しながら、金融管理やサービスへの人工知能の活用を検討する。金融消費者保護を強化する。国際的なマネーロンダリング対策の第5回審査報告に関する協議、審議などを行う。金融分野の重要な法整備と改正を進める。
(三)実体経済に適合した金融サービスを改善し、経済構造の調整・高度化と質の高い発展を支える。金融の5重点分野を対象とする統計・評価制度を改善し、構造的な金融政策手段を効果的に活用し、財政・産業などの政策との連携を強化して、政策効果を高める。6大インフラ網の整備、テクノロジー・イノベーション、中小企業への金融支援を拡大する。多層的で現代的な金融市場システムの発展を加速し、金融市場の強靱性を高め、資源配分における金融市場の役割を一層発揮する。債券市場のテクノロジー分野専用市場を高い水準で発展させる。創業板、科創板、借り換え制度の改革を深化させる。テクノロジー保険とテクノロジー・リースの発展を加速する。中小企業向け融資の連携体制を引き続き活用し、民間中小企業の信用補完制度を改善する。企業への未払い解消を金融面から支援する。資本市場の投資・資金調達に関する総合改革を引き続き深化させ、市場の規則をより包摂的で適応性の高いものにする。債券発行価格の決定に関する監視・管理を強化する。
(四)金融改革と高度な対外開放を着実に深化させ、国家の金融安全を守る。人民元の国際利用を拡大し、価格決定、決済、投資、資金調達、準備資産における国際通貨としての機能を高めるとともに、オフショア人民元市場を発展させる。外国為替分野の高度な開放を進め、越境貿易、投資、資金調達を円滑化する。より多くの外国機関や長期資本が中国で事業を行い、発展させるよう促す。上海国際金融センターの発展を着実に進める。香港の第1次5カ年計画の実施を支援し、国際金融センターとしての地位を固め、強化する。金融インフラの規則とガバナンスを改善し、国内外の金融インフラの相互接続と協力を秩序立てて進める。独自に管理する人民元越境決済システムの構築・発展をさらに加速させる。世界の金融ガバナンス改革に積極的に参加し、推進する。中国の海外金融資産と外貨準備資産の安全を断固として守る。
(五)重点分野のリスク解消を着実に進め、システミックな金融リスクを防ぐ最後の一線を守る。重点地域と金融機関のリスク解消を着実に進める。資本市場を支える金融政策手段を効果的に実施し、中央匯金が準安定化基金の役割を果たすよう支援する。中長期資金の調達先、流入経路、市場参入方法を広げ、資本市場の安定化メカニズムを強化・改善する。株式、債券、外国為替を含む金融市場の安定的な運営を維持する。融資平台の区分から退出した後の市場志向型への転換を金融面から支援する。不動産のホワイトリスト制度を常態的に運用し、妥当な資金需要に応える。
次の段階では、新時代の中国の特色ある社会主義に関する習近平思想を指針とし、中国共産党第20回全国代表大会と第20期中央委員会の各全体会議の指導原則を徹底して学び、実行する。金融業務に対する党中央の集中的・統一的指導を堅持し、その決定と方針に従い、全国人民代表大会常務委員会の審議意見を着実に実行する。金融監督の全面的な強化、金融リスクの予防・解消、質の高い発展への貢献にあらゆる面から取り組み、金融強国の建設を加速し、第15次5カ年計画の良好なスタートに金融の力で貢献する。
要点
- 2025年10月から2026年9月までの社会融資総量の新規増加額は33兆元に達した。
- 9月の新規企業向け融資の平均金利は2.96%、個人向け住宅ローンは3.05%だった。
- 国務院は中央匯金に、資本市場で準安定化基金の役割を果たすよう求めている。
- 銀行は不動産ホワイトリスト制度を通じて累計8兆4000億元超の融資を承認した。
- 地方融資平台の残存数は2023年3月比92%減少した。営業性金融債務は2026年6月までに79%減少した。
- 今後の重点には、対象を絞った資金供給、AI活用、消費者保護の強化、人民元の国際利用拡大が含まれる。