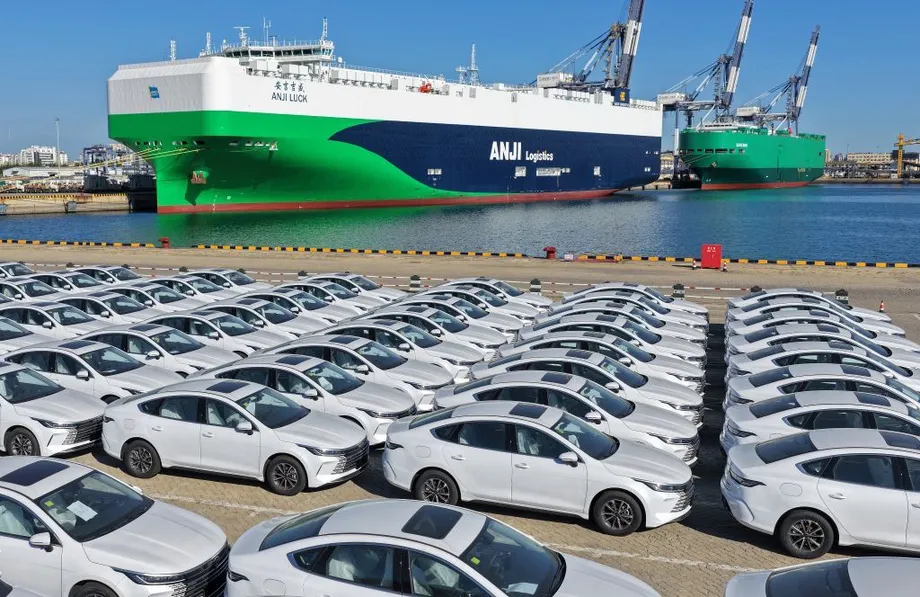
技術輸出が四半期の過去最高を押し上げる
中国の第3四半期の輸出額は8兆元を超え、初めてこの水準に達した。機械、電子機器、クリーンエネルギー設備、コンピューティング能力を支える製品が海外売上を押し上げた。四半期の輸出額は前年同期比22%増となり、低価格の製造業だけでなく、技術にますます結びついた成長が続いている。
目次
税関総署が10月14日に発表した統計によると、1~9月の輸出額は16.4%増の23兆2,000億元だった。輸入額はこれを上回る伸びとなり、22.3%増の16兆7,400億元に達した。輸出入総額は39兆9,400億元で、18.8%増と、この時期としては5年ぶりの高い伸びを記録した。
主な品目の伸びは際立っている。集積回路の輸出額は99.1%増とほぼ倍増し、電気自動車(EV)は72.3%増加した。機械・電気製品の輸出額は23.7%増となり、全輸出の伸び率を7.3ポイント上回った。
中国の貿易関係も広がった。ASEANとの貿易は、欧州連合(EU)や米国との貿易を大きく上回るペースで拡大した。関税をめぐる対立や世界的な生産ネットワークの変化、海外需要の不透明感に直面する中、輸出企業はより幅広い顧客基盤を得た。
一方、国内経済の状況は一様ではなかった。最初の9カ月の経済成長率は4.6%だったが、民間投資の減少を懸念する経済学者もいる。輸出の好調は工場に受注をもたらしているものの、その受注を持続的な利益や企業投資、家計所得につなげることが、経済の重要課題となっている。
年初から加速した貿易
税関統計によると、貿易は3四半期連続で勢いを増した。9月には月間の輸出入総額が初めて5兆元を超え、新たな節目を迎えた。
- 2026年第1四半期:貨物貿易総額は前年同期比15.3%増。
- 第2四半期:貿易の伸び率は18.3%に加速。
- 第3四半期:貿易総額は22.3%増。輸出額も前年同期比22%増の8兆元超。
- 9月:貿易総額は27.5%増の5兆1,600億元となり、2桁成長が6カ月連続。
- 10月14日:税関当局が最初の9カ月の統計を発表。
9月の輸出額は前年同月比29.6%増の3兆300億元、輸入額は24.6%増の2兆1,300億元だった。貿易の加速は輸出入の双方に及び、中国は海外への販売を増やすと同時に、国外からの購入も増やした。
統計は人民元建てで、取引された商品の価値を示す。出荷された製品の数量だけでなく、価格も金額に影響する。価格上昇が輸出増加の一因と指摘された半導体では、特に重要な点だ。
半導体と産業設備が変化をけん引
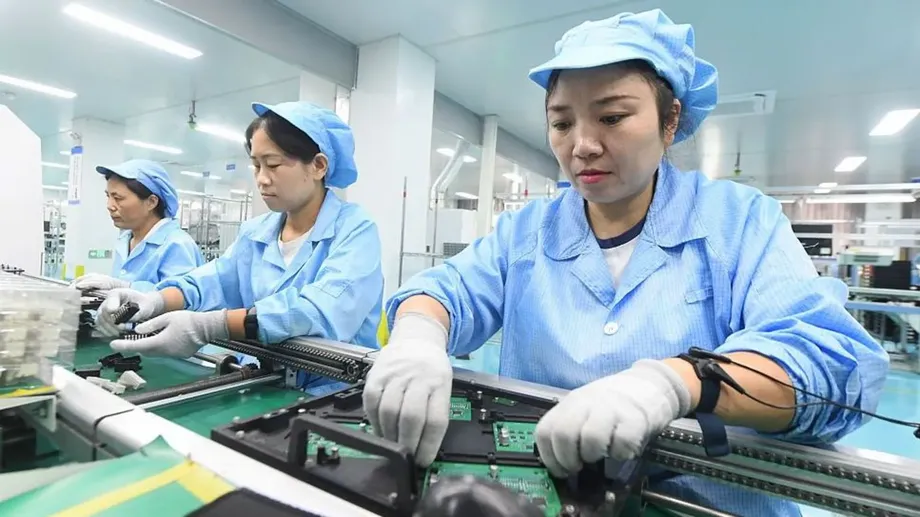
産業用ロボット、電子部品、コンピューター部品、電気設備を合わせた輸出入額は、最初の9カ月で10兆元を超えた。この分野の貿易額は58.9%増となり、貨物貿易総額の18.8%増に対して11.3ポイント分を押し上げた。
この分野が貿易全体の伸びの約6割を占めたことになる。現代の製造業、通信、コンピューティングに使われる設備や部品が、貿易拡大を大きく支えたことが分かる。
一般に半導体と呼ばれる小型の電子部品、集積回路も輸出を大きく押し上げた。コンピューターから自動車まで、幅広い製品の情報処理や機能制御を担う。輸出額は99.1%増加した。
ゴールデン・クレジット・レーティングのチーフマクロアナリスト、王青氏は、半導体輸出の急増を人工知能(AI)関連の国際的な支出や価格上昇と結びつけ、需要を支える要因について次のように述べた。
世界的なAI投資ブームによって海外需要は堅調に保たれており、価格上昇も今後、半導体輸出の急速な伸びを後押しする。これは現在、中国の輸出拡大をけん引する主な要因だ
税関によると、設備製造業は輸出増加分のほぼ90%を占めた。企業がほかの製品を製造するために使う部品や材料などの中間財は、輸出の半分以上を占めた。中国の工場は、海外の生産現場に大量の投入財を供給している。
EVとバッテリーが勢いを加える
EVも輸出増加の大きな原動力となった。輸出額は72.3%増と、輸出全体の16.4%増を大きく上回った。リチウム電池の輸出額は36.4%増、風力発電設備と部品は22.4%増だった。
これらの品目は、中国の製造業を輸送・電力設備の需要につなげている。バッテリーはエネルギーを蓄え、EVはそのエネルギーで走行し、風力タービンは風を電力に変える。それぞれの製品の製造には、部品メーカーや機械供給業者、技術サービスのネットワークも必要となる。
上海社会科学院経済研究所の副所長、占宇波氏は、中国の産業構造の変化が輸出の底堅さにつながっていると指摘した。同氏によると、新興産業が固定資産投資や工業生産、輸出を支えている。固定資産投資とは、工場や設備など、企業が長期にわたって使用する資産への支出を指す。
占氏の見方は、輸出統計を中国国内の意思決定と結びつけている。生産能力や技術への投資は、海外の顧客が求める製品の開発につながる。より高度な技術を必要とする製品への転換によって、メーカーは価格だけでなく製品性能でも競争できるようになっている。
ロボットに見る輸出品の変化
安徽省に本社を置く埃夫特智能機器(EFORT)は、こうした変化を具体的に示す企業だ。2026年上半期の海外売上高は50%超増加した。自動車ボディーへの塗装を模擬するテストを経て、塗装ロボットの一群がイタリア向けに出荷準備中だった。
同社の董事長兼最高経営責任者(CEO)、尤煒氏は、自動車メーカー向けの事業について次のように述べた。
マセラティやフォルクスワーゲンなどの有名自動車メーカーに、塗装、溶接、精密組み立て、材料搬送を網羅するスマート生産向けの統合ロボットソリューションを提供している
尤氏によると、EFORTの海外ロボット事業は過去3年間、年平均成長率でほぼ100%の伸びを続けた。年平均成長率とは、各年の成長が前年の事業規模に積み重なるとして、一定のペースで成長した場合に同じ変化をもたらす年間の伸び率を指す。
EFORTの事例は、設備の販売が機械の出荷だけにとどまらない理由も示している。ロボットは顧客の生産工程の中で、特定の作業を実行できなければならない。連携したシステムを提供すれば、顧客の業務にどれだけ適合するかを競争力にできる。
ASEAN、欧米市場を上回る伸び
中国とASEANの貿易額は最初の9カ月で22.7%増の6兆8,400億元だった。EUとの貿易額は8.4%増の4兆7,800億元、米国との貿易額は4.1%増の3兆1,800億元だった。
ASEANとの貿易額は米国との貿易額の2倍を超えた。伸び率も、中国の貨物貿易総額の増加率である18.8%を上回った。これらの統計は輸出入の双方を含み、双方向の商取引を示している。
貿易は180を超える国・地域との間で拡大した。自由貿易協定(FTA)パートナーとの貿易額は30%増の19兆5,500億元に達し、貿易総額の増加分の70%超を占めた。中国の貨物貿易総額39兆9,400億元の約49%に相当する。
輸出企業は一帯一路構想の参加国や中東、ラテンアメリカにも販路を広げている。顧客基盤を広げれば、需要の変化に対するリスクを分散できる。ある市場で受注が落ち込んでも、別の市場での事業で補うことが可能になる。
外資系企業も中国の貿易ネットワークで重要な役割を保った。輸出入額は19%増の11兆6,900億元で、貿易総額の約29%を占めた。中間財貿易は27.4%増の7兆9,000億元、高技術製品の輸出は42.1%増となった。
技術とともにブランドやサービスも重要に
同済大学経済・管理学院の阮青松教授は、輸出企業の主な対応として、付加価値の高い製品づくりと市場の拡大の2点を挙げた。付加価値とは、設計や技術、製造ノウハウ、サービスを通じて生み出される価値を指す。
阮氏は、製品の技術力を高めるとともに、付帯サービスを含む設備一式を販売すべきだと主張した。現地倉庫や現地事業拠点があれば、海外の顧客への納品やサービス提供が容易になる。
ブランド認知も商業面での課題だ。阮氏によると、中国製品は技術力で欧米の競合製品に匹敵しても、中国の高級ブランドは海外顧客への認知度が低いため、安く販売される場合がある。同氏は、技術力の強化と並行して国際ブランドを築くよう提言した。
メーカーにとって、成功は出荷量の増加だけでは決まらない。顧客に信頼され、サポートを受けられ、製品の性能に対価を払う意思を持ってもらうことも必要だ。企業が投資を続けられるかどうかを判断するうえでは、売上高の伸びと一件ごとの販売で得られる利益の両方が重要となる。
輸出好調の一方で国内経済には濃淡
国家統計局によると、中国の1~9月の国内総生産(GDP)は107兆1,000億元となり、前年同期比4.6%増加した。GDPは、国内経済で生産された財・サービスの価値を示す。
四半期ごとの経済成長率は、第1四半期が5.0%、第2四半期が4.3%、第3四半期が4.5%だった。第3四半期は0.2ポイント小幅に改善した一方、貿易の伸びはより大きく加速した。
国内経済の成長を大きく支えたのはサービス業だ。同部門は5.2%成長し、GDPの58.7%を占め、経済成長への寄与度は66.3%に達した。リース・ビジネスサービスは12.3%増、情報伝送・ソフトウエア・情報技術サービスは10.4%増だった。
消費の伸びも分野によって異なった。サービスの小売売上高は5.0%増だったのに対し、商品小売売上高は1.0%増にとどまった。宿泊・飲食サービスは5.5%増加した。家計の支出は、モノよりサービスで速いペースで増えていた。
阮氏は民間投資の減少を特に懸念していると指摘した。減少幅が縮小し、その後回復に転じれば、企業心理の改善を示すという。企業が事業拡大を決断するには顧客と収益の両方が必要なため、受注と利益の改善が重要となる。
2027年の需要変化に備える
阮氏は、2026年の輸出の好調が2027年も途切れず続くと想定すべきではないと企業に警告した。海外需要が変動する可能性に備えるよう促した。来年の輸出について、数値を伴う予測は示されなかった。
王青氏の見方は、目先の支援材料として、AI関連の海外投資と半導体需要を挙げている。阮氏の提言は、需要環境が悪化した場合にも顧客をつなぎとめられる製品やブランド、サービス網を築くという、より長期的な経営課題に向けられている。
占氏は、技術へのアクセスが制約されている重要分野での技術革新に加え、技術進歩の恩恵を社会全体に広げる政策を求めた。所得のより均衡の取れた伸びや、医療・介護支援の充実、社会福祉への投資も提案した。
こうした優先課題は、輸出ブームと国内の景況感を結びつける。受注の増加は企業収益を改善し、収益の改善は投資や雇用を支える。家計所得や将来の医療・介護費用への安心感も、消費意欲を左右する。成長を持続させるには、海外で競争力を持つ工場と、国内での堅調な需要の双方が必要だ。
要点
- 中国の2026年第3四半期の輸出額は前年同期比22%増となり、8兆元を超えた。
- 1~9月の輸出額は16.4%増の23兆2,000億元、輸入額は22.3%増の16兆7,400億元だった。
- 集積回路の輸出額は99.1%増、EVは72.3%増、リチウム電池は36.4%増となった。
- 税関によると、設備製造業が輸出増加分のほぼ90%を占めた。
- ASEANとの貿易は22.7%増となり、EUや米国との貿易を上回る伸びを記録した。
- 経済学者はブランド力やサービス、民間投資の強化を求める一方、輸出企業に2027年の需要変動への備えを促した。