建設不況と海運の回復が交錯
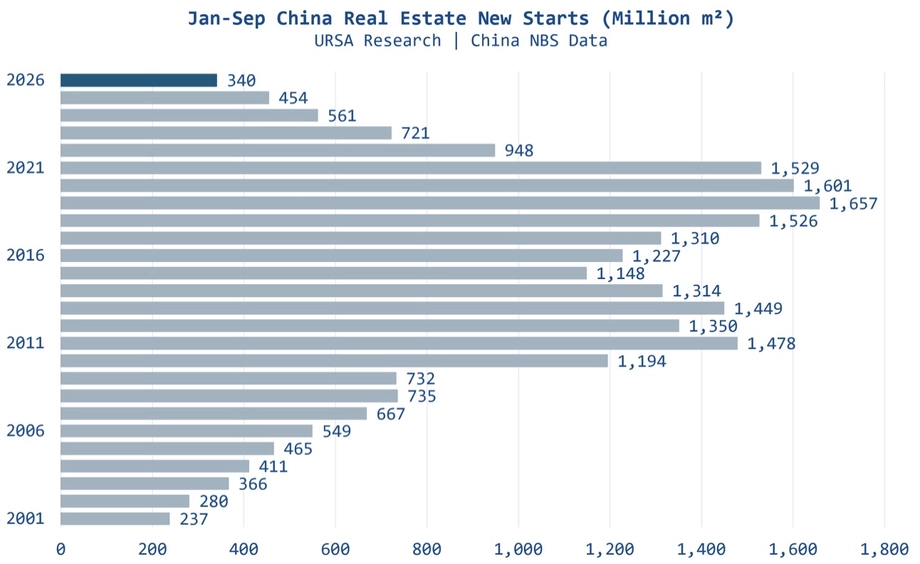
中国国家統計局が10月19日に発表したデータによると、2026年1~9月の不動産着工面積は3億4,031万平方メートルで、前年同期比24.9%減少した。住宅着工面積はさらに大きく落ち込み、25.4%減の2億4,774万平方メートルとなった。
目次
最新の統計は、年間着工面積が2002年以来の水準まで後退したことを示している。Ursa Shipbrokersの調査によると、2019年以降の減少率は74%で、着工面積は2兆2,700億平方メートルから2025年には5億8,800万平方メートルに縮小した。2026年1~9月の着工面積は、2019年の同じ期間を約80%下回った。
鉄鋼原料を運ぶ企業にとって意外な動きは、不動産投資や建設、新築物件の販売がいずれも縮小するなか、中国の鉄鉱石輸入がなお増加していることだ。輸入量は2026年1~9月に4.1%増加した。
貨物需要は重量だけでなく輸送距離にも左右されるため、海運業界の幹部らの見方は次第に楽観的になっている。ギニアからの鉱物輸送や調達先の変化により、船舶の稼働期間が長くなり、中国の従来の建設需要が弱まるなかでも運賃市場を支える可能性がある。
建設統計が示すもの
国家統計局は、基礎の掘削、地盤改良、または恒久的な杭打ち工事が始まった時点を建設着工と定義している。数値には各階を含む建物全体の計画床面積が計上される。建設パイプラインに入ったプロジェクトを測る指標だ。
同局の1~9月の発表には、指標の定義、地域区分、前年同期比の比較に用いる統計基準の説明が含まれている。不動産開発調査は、不動産開発と事業運営に携わる法人を対象とし、1月を除く毎月、全数調査を実施する。投資、新築物件販売面積などの前年の数値は、統計報告制度と統計執行検査に基づき改定され、増減率は比較可能な基準で算出される。
8月18日に公表された同局の1~7月の発表では、新規着工面積は2億6,700万平方メートルで、24%減だった。9月までには累計の減少率が24.9%に拡大した。住宅着工は、両期間とも全体の約73%を占めた。
1~9月の施工中物件の床面積は56億5,221万平方メートルで、12.8%減少した。この区分には、過去に着工したプロジェクト、工事中断後に再開したプロジェクト、報告期間中に工事が行われ、その後中断したプロジェクトが含まれる。規模が大きいのは、長年にわたり建設活動が積み重なってきたためだ。
竣工面積は2億3,271万平方メートルで、25.1%減少した。竣工は、建物が使用・引き渡しの条件を満たしたことを示す。完成住宅を待つ世帯にとって、この指標は新規プロジェクトの着工とは異なる不動産サイクルの段階を捉えている。
建設ブームからの長期的な後退
Ursaの過去との比較からは、開発の複数の段階にわたる縮小が見て取れる。施工中の床面積は2021年以降32%減少し、竣工面積は2023年の水準から約40%落ち込んだ。
中国の建設量が2002年に相当する水準に戻った背景は、当時とは大きく異なる。2002年の中国は、世界貿易機関(WTO)加盟後の大規模な建設拡大期に入ろうとしていた。現在の市場では、着工件数が6年連続で減少している。
主な節目をたどると、減速が建設パイプラインをどのように進んできたかが分かる。
- 2002年:Ursaによると、建設着工面積は最近の急減後と同程度の水準だった。
- 2019年:年間着工面積は2兆2,700億平方メートルで、Ursaが示す74%減の基準となる。
- 2021年:その後、施工中の床面積が32%減少する際の比較基準となる年。
- 2023年:竣工面積が約40%減少する際の比較基準となる年。
- 2025年:年間着工面積は5億8,800万平方メートルに減少。
- 2026年1~9月:着工面積は3億4,031万平方メートルで、2025年の同じ期間から24.9%減少。
新規プロジェクトの減少は、今後の建設段階に入る仕事の量を減らす。一方、竣工の減少は、建物が入居可能になるというパイプラインの最終段階にも低迷が及んでいることを示している。
投資と開発業者の資金調達も縮小
2026年1~9月の不動産開発投資は5兆3,364億元で、20.6%減少した。うち住宅投資は4兆1,125億元で、20.5%減だった。同局の投資指標には、建物、土地開発、土地取得など関連事業への支出が含まれる。
減少ペースは7月以降に加速した。1~7月の投資は19.2%減、開発業者の調達資金は20.3%減だった。9月までには資金調達の減少率が21.6%に拡大し、調達額は5兆6,813億元となった。
2026年1~9月の開発業者向け国内融資は33.1%減の7,624億元だった。開発業者の自己調達資金は21.4%減の2兆572億元。購入者からの預り金・前受金は14.8%減の1兆7,982億元、個人住宅ローンによる資金は22.1%減の7,678億元だった。
このように開発業者は、複数の方面から同時に収入が縮小した。販売低迷で顧客からの資金が減る一方、借り入れの減少も建設資金の調達を難しくする。新規プロジェクトの減少と投資縮小が並行している背景を、こうした数値が示している。
購入者は中古物件へシフト
2026年1~9月の新築商業用不動産の販売面積は5億6,483万平方メートルで、13.2%減少した。契約販売額は13.9%減の5兆3,799億元。住宅の販売面積は13.8%減、販売額は13.7%減だった。
中古物件は逆の動きを示した。住宅・都市農村建設省の統計によると、中古物件のオンライン契約面積は6億1,746万平方メートルで、10.7%増加した。新築商業用不動産の販売面積を5,263万平方メートル、率にして約9.3%上回った。
中古物件の数値は同局の1~9月発表に掲載されている。注6では同省をデータの出典とし、報告期間中に都市部で中古物件のオンライン取引契約の対象となった面積の合計と定義している。
この2つの指標は、市場の異なる部分を測っている。中古物件の売買は既存の建物の所有者を変える一方、新築物件の販売は開発業者の収入になる。そのため、中古住宅の取引が増える一方で、新築物件を建設する企業の資金が減ることは両立しうる。
9月末時点の完成済み商業用不動産の在庫は7億4,825万平方メートルで、前年同月比1.5%減少した。このうち、完成から3年未満で販売用として保有されている物件は5億4,197万平方メートルで、5%減だった。同局は在庫を、販売または賃貸が可能な完成済み床面積と定義している。
主要地域すべてに広がる減速
同局の1~7月の地域別統計では、中国東部、中部、西部、東北部のすべてで不動産開発投資が減少した。北京、上海、広東省や複数の沿海省を含む東部地域は2兆5,485億元で、全国の不動産投資の約59%を占めた。
東部の投資は19.7%減少した。中部は20%減の8,409億元、西部は15.9%減の8,355億元だった。東北部は投資額が760億元で、減少率は最も大きい29.7%に達した。
新築商業用不動産の販売も4地域すべてで減少した。販売面積は東部で11.2%、中部で11.5%、西部で12%減少した。東北部では販売額が23.8%減るとともに、販売面積も21.5%減と大きく落ち込んだ。
地域別の数値は、全国的な減速の広がりを示している。最大の沿海投資市場から、規模がはるかに小さい東北部の市場まで低迷が及ぶ。4地域のうち西部の投資減少率は最も小さかったものの、支出はなお約6分の1減少した。
鉄鉱石輸送がなお伸びる理由
不動産建設は歴史的に、中国の鉄鋼需要の大きな源泉だった。鉄鉱石は一般的な製鉄に使う鉄の原料となる。一方、原料炭はコークスに加工され、鉄鉱石から酸素を取り除く働きや、高炉の熱源として使われる。
建設活動の縮小は、この需要の連鎖に下押し圧力をかける。それでもUrsaは、海外産鉱石への依存拡大、在庫の積み増し、貿易パターンの変化を、中国の鉄鉱石輸入が2026年1~9月に4.1%増加した理由として挙げている。
輸入貨物は消費される前に貯蔵されることがあり、海外供給の比率が高まれば、大口の鉄鋼需要先が縮小していても海上貿易を支える可能性がある。そのため海運需要は、建設現場の活動だけでなく、購入や調達先の決定にも左右される。
Ursa Shipbrokersの研究員、ディオニシオス・ツィリオリス氏は、中国の不動産着工とケープサイズ船の収益との歴史的な結び付きは大幅に弱まったと述べた。同氏は不動産不況を、より広範な経済変化の一部と位置付けた。
「不動産建設の減少は、中国経済の変化をより広く映し出す症状だ。特に新型コロナ後、中国経済は財政刺激策とインフラに大きく依存するモデルから、消費とサービスを重視するモデルへ移行している」とツィリオリス氏は述べた。
ケープサイズ船は、鉄鉱石や石炭の輸送に一般的に使われる大型ばら積み船だ。収益は輸送貨物の量、航海にかかる時間、輸送に使える船舶数によって変わる。
ギニアが輸送距離の計算を変える
モナコで開かれたMaritime CEO Forumで、Star Bulkのミレナ・パパス氏は、ギニアからのボーキサイト輸出の拡大とシマンドゥの鉄鉱石生産を、航海距離が長くなる要因として挙げた。ボーキサイトはアルミニウム生産の主要な鉱石であり、鉄鋼の供給網以外にも海運市場に鉱物貿易をもたらす。
重要な指標はトンマイル、つまり貨物重量に輸送距離を掛けた値だ。同じ重量の鉱石でも、より長い航路で運べば輸送量が増え、船舶はより長い期間拘束される。消費される資材の量が同じだけ増えなくても、船舶需要を支える可能性がある。
Himalaya ShippingとBrutonの最高経営責任者、ラース・クリスチャン・スヴェンセン氏は、市場の見通しについてこの仕組みに言及した。
「これはトンマイルの物語だ。まだ始まったばかりだ」とスヴェンセン氏は述べた。
CTM会長のジョン・マイケル・ラジウィル氏は同フォーラムで、ドライバルク市場は「世代に一度の運賃上昇」に近づいているとの見方を示した。鉱物の輸送ルートの変化が運賃収入を支えると期待する船主らの楽観論を反映した発言だ。
市場を引き離す2つの力
中国の不動産統計と海運業界の楽観論は、同じ供給網の異なる部分を表している。開発業者は着工を減らし、支出を抑え、資金調達も減らしている。一方、中国の買い手が輸入鉱石の比率を高めたり、より遠方の供給元から貨物を調達したりすれば、船主は引き続き恩恵を受ける可能性がある。
それぞれの圧力が作用する時間軸も異なる。着工した建設プロジェクトは、完成まで数年かかる場合がある。輸入貨物は、荷揚げ後に鉱石が保管されるとしても、すぐに輸送需要を生む。そのため不動産活動が落ち込むなかで、運賃収入が改善することもありうる。
長距離航路や供給パターンの変化が、建設需要の弱さをどこまで補えるかはまだ分からない。統計からは不動産着工がいつ回復するか見通せず、海運業界幹部の発言も、持続的な運賃上昇がいつ始まるかを明確には示していない。
鉄鋼供給業者にとって、中心的な動きは中国の建設パイプラインが急速に縮小していることだ。ケープサイズ船の船主にとっては、貨物の発地や輸送にかかる時間にも関心が広がっている。着工が減る一方で鉄鉱石輸入が増加したことは、この隔たりを端的に示している。
要点
- 中国の不動産着工面積は2026年1~9月に24.9%減少し、3億4,031万平方メートルとなった。
- Ursaによると、年間着工面積は2019年以降74%減少し、活動水準は2002年に相当する水準に戻った。
- 1~9月の不動産投資は20.6%減少し、開発業者の調達可能資金は21.6%減少した。
- 新築物件の販売面積は13.2%減少する一方、中古物件の契約面積は10.7%増加した。
- 建設不況にもかかわらず、中国の鉄鉱石輸入は4.1%増加した。
- 海運業界幹部は、ギニアからの貿易を含む鉱物の長距離輸送が、ばら積み船の需要を支えると見込んでいる。