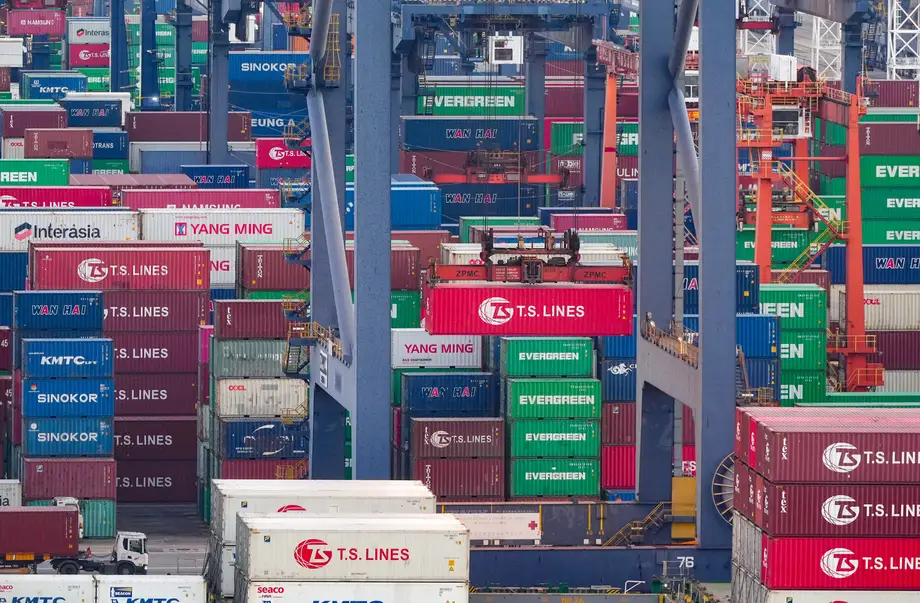
輸出が景気見通しを押し上げ
香港政府は11月13日、2026年の経済成長率見通しを4.8%に引き上げた。第3四半期にモノの輸出が30.3%急増し、年初から9カ月間の経済成長率が5年ぶりの高水準となったことを受けた。政府はインフレ見通しも引き下げ、従来の予想より力強い成長と緩やかな物価上昇が見込まれるとした。
目次
新たな成長率見通しは、8月に設定した3.5~4.5%の範囲に代わるもので、従来の上限を0.3ポイント上回る。ファン・イリーナ政府経済顧問は、人工知能(AI)関連の世界的な投資の強さ、関連貿易、香港域内の堅調な消費が見通し改善につながったと述べた。
政府の第3四半期経済報告によると、実質国内総生産(GDP)は前年同期比5.2%増となり、第2四半期の4.2%増から伸びが加速した。1~9月の成長率は5.1%だった。
「国内総生産(GDP)と主要構成項目」と題した詳細な表は、政府の経済発展ページでPDFおよびExcel形式で公開されている。
GDPは、経済圏内で生産されたモノとサービスの価値を測る指標だ。実質成長率は物価変動を調整するため、単に価格が上がったのではなく、経済活動そのものが拡大したかどうかを把握できる。
香港の成長は輸出にとどまらなかった。第3四半期は個人消費が2.9%増、投資が7.5%増、サービス輸出が4.3%増となった。成長を支える要因が複数ある一方、モノの貿易は家計消費を大きく上回るペースで拡大した。住民にとっては、雇用所得が増え、インフレが緩やかに推移する一方、失業率は小幅に上昇する状況となった。
8月から11月に何が変わったのか
政府は、最初の3四半期の経済実績が予想を上回り、第4四半期に入っても勢いが続いている兆しが見られたことから、見通しを引き上げた。ファン氏は、10月も輸出が堅調で、速報値では訪問客数が前年同月比で約11%増加したと述べた。
11月13日の発表では、11月のGDP速報推計で示された前年同期比5.2%増が確定した。季節要因を調整した前期比では1.9%増となり、第2四半期の0.7%減からプラスに転じた。
見通しの更新に至る主な経緯は次の通り。
- 2026年8月:政府は年間成長率見通しを3.5~4.5%に設定。
- 7~9月:GDPは前年同期比5.2%増、季節調整後の前期比で1.9%増。
- 11月3日:速報推計で年初から9カ月間の成長率を5.1%と発表。
- 11月13日:第3四半期のGDP成長率を確定し、年間見通しを4.8%に引き上げ。
新たな年間見通しは、年初から9カ月間の成長率5.1%を下回る。このため、第4四半期の成長率が鈍化しても、8月時点の予想を上回る年間成長を確保できると政府は見込んでいる。
香港経済にとってAIが重要な理由
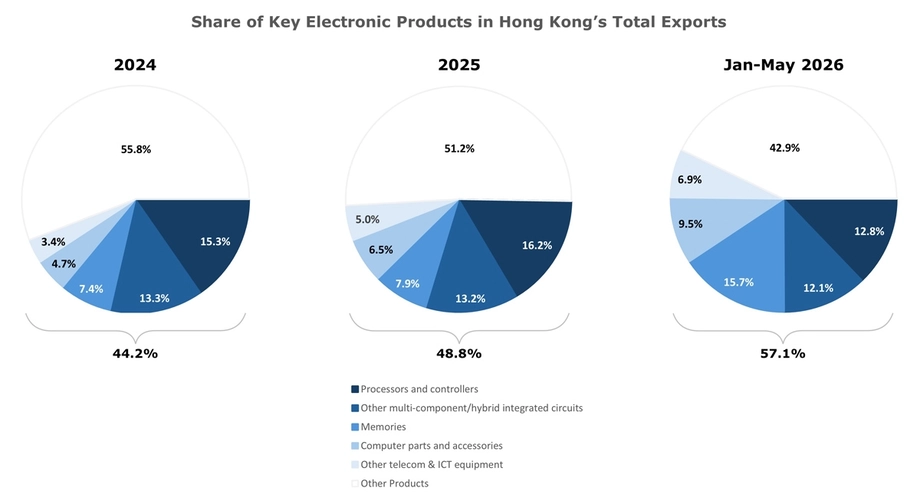
ファン氏によると、AI関連の電子製品は香港の輸出の約75%を占める。輸出全体のおよそ4分の3に当たり、この分野への需要が香港の貿易実績を大きく左右している。
AIインフラや業務用テクノロジーへの世界的な支出が、半導体などの電子機器需要を生んでいる。香港は国際的なサプライチェーンや市場間の物流における役割を通じて恩恵を受ける。第3四半期の実質ベースのモノの輸出は30.3%増で、個人消費の伸び率2.9%を大きく上回った。
ファン氏は、半導体を製造する近隣経済圏で10月の輸出が好調だったと指摘。また、半導体工業会の会員企業の売上高データでは、2027年の世界半導体売上高が2桁台後半の伸びとなっていると述べた。来年の最初の2四半期を含め、需要が続き香港の輸出を支えると予想した。
一方、AI投資への集中は、その変化に対するリスクにもなる。ファン氏は、AI支出を巡る最近の市場変動は、現時点では生産や貿易、企業活動など実体経済に影響していないと述べた。過度に楽観的な期待が市場の調整につながる可能性について、政府は注視している。
家計消費は緩やかな伸び
第3四半期の個人消費は前年同期比2.9%増となり、6四半期連続で拡大した。政府は雇用所得の増加や消費者心理の安定を、消費を支える要因に挙げた。
伸び率はモノの輸出を大きく下回った。海外の電子機器需要と、地元での食事や商品、サービスの購入が異なるペースで動いているため、GDPが力強く伸びても日々の消費の変化は比較的小幅にとどまることがある。
大新金融集団のチーフエコノミスト兼ストラテジストは、消費財への支出が2四半期連続で鈍化した一方、サービスへの支出は安定し、消費の伸びを支えたと指摘した。地元経済の一部で需要が改善しても、別の分野では弱い状態が続く可能性があるため、この違いは企業にとって重要だ。
訪問客も消費を支える。速報値では、10月の訪問客数は前年同月比で約11%増加した。政府は、第4四半期も観光客の増加が続き、国際金融・ビジネスサービスへの需要も安定すれば、サービス輸出を支えると予想した。
投資とサービスが成長の裾野を広げる
第3四半期の投資支出は7.5%増となり、政府は民間部門の旺盛な投資が主な押し上げ要因だとした。企業の投資には、モノやサービスの生産に使う資産への支出が含まれるため、足元の経済活動と将来の生産能力の両方を支え得る。
大新金融集団の分析では、貿易の好調とともに在庫も大幅に増加した。在庫とは、企業が販売または使用する前に保有する商品を指す。貿易を通じて動く商品の量が増えれば、企業がより多くの在庫を持つこともある。
建築・建設部門の勢いは依然として弱かった。大新金融集団によると、公共・民間の建築・建設活動の減少幅は上半期に比べて縮小したものの、民間デベロッパーはプロジェクトの推進に慎重な姿勢を保った。
政府によると、サービス輸出は4.3%増となり、主要分野はいずれも拡大を続けた。モノの貿易や観光の好調は輸送サービスを支える一方、金融・ビジネスサービスへの需要は、海外顧客から収入を得るもう一つの経路となる。
求職者が増える中、雇用はおおむね安定
香港の季節調整済み失業率は、第3四半期に3.9%へ小幅に上昇した。卒業生や中途退学者が労働市場に加わったことで、労働力人口と雇用者数はいずれも前四半期から増加した。
労働力人口の伸びが雇用者数の伸びを上回ったため、失業率はわずかに上昇した。簡単に言えば、就職した人は増えたものの、働いている人や仕事を探している人の増加がそれを上回った。政府は労働市場の状況をおおむね安定していると評価した。
雇用所得は前年同期比で増加を続け、家計の購買力を支えた。スタンダードチャータード銀行も、中小企業の採用意欲が、失業率の小幅上昇にもかかわらず安定していることを示す調査結果を挙げた。
住宅価格は四半期を通じておおむね安定していた。取引件数は比較的堅調で、5年間の平均に近い水準を維持した。ハンセン指数は変動を伴いながらも、6月末の水準を7.6%上回って四半期を終えた。株価が上昇する一方、住宅市場は安定して推移したことが各指標に表れた。
インフレ見通しを引き下げた理由
政府は2026年の基調インフレ率見通しを2.5%から1.9%に、0.6ポイント引き下げた。総合インフレ率の見通しも2.6%から2.0%へ、同じく0.6ポイント引き下げた。
総合インフレ率は、公表される消費者物価指数の変化を測る。基調インフレ率は政府の一時的な負担軽減策の影響を除き、そうした措置を除いた場合に家計が直面する物価圧力を示す。
実際のインフレ率は予想を下回っていた。国際原油価格の上昇が燃料関連の消費者物価に反映されるまで、予想以上に時間がかかっていたことなどが一因だ。政府の燃料補助金などの措置も負担を軽減した。
それでも基調インフレ率は第2四半期の1.7%から第3四半期の2.0%へ上昇した。燃料関連価格が上昇圧力となる一方、その他の品目の値上がりは総じて小幅にとどまった。ファン氏は第4四半期のインフレ率を約2%と予想した。
原油高の遅行的な影響は、2027年の第1、第2四半期を含めて続く見通しだ。年間インフレ率が政府の従来予測を下回っても、家計は燃料関連の値上がりに直面する可能性がある。インフレ率の低下は、物価上昇のペースが鈍ることを意味し、生活費が以前の水準に戻ることを意味するわけではない。
金利、原油、貿易が引き続きリスクに
ファン氏は、地政学的緊張、貿易制限、米国の金融政策を景気見通しのリスクとして挙げた。中東で緊張が長引けば、世界的なインフレ圧力が強まり、主要中央銀行の金利判断に影響する可能性がある。
見通しの更新時点では、市場は米連邦準備制度理事会(FRB)が2026年末までに25ベーシスポイント利上げし、2027年半ばごろにも追加利上げを行う可能性を織り込んでいた。25ベーシスポイントは0.25ポイントに相当する。これは市場の予想であり、利上げの判断はこれからだった。
ファン氏は、急速な利上げサイクルになるとは予想していないと述べた。また、香港域内の市場には潤沢な資金があり、銀行システムの流動性も高いと指摘。地元銀行が米国の利上げに毎回追随するとは限らず、予想される経済への影響は比較的小さいとの見方を示した。
政府は、公的債務の大きい主要先進国で国債利回りが上昇していることも注視している。債券利回りは、投資家が資金を貸し出す際に求めるリターンを指す。利回りの上昇は借り入れコストを押し上げ、株式などの資産に対する投資家の評価にも影響を及ぼす可能性がある。
貿易摩擦が再燃すれば、国境を越えるモノの流れに大きく依存する経済に影響が及ぶ可能性がある。ファン氏は、香港の輸出業者は好調を維持し、新市場の開拓を進めていると述べた。一方、電子製品に対する輸出規制に変化がないか、政府は注視している。
銀行は2027年の成長鈍化を予想
大新金融集団は2026年の成長率見通しを3.9%から4.9%に引き上げ、政府の新たな見通し4.8%をわずかに上回る水準とした。2027年の見通しは2.2%に据え置き、中国と米国の貿易関係や中東情勢を巡る不確実性を理由に挙げた。
同行は、今年の輸出急増による比較対象の高さも指摘した。輸出がすでに大幅に増えていると、需要が堅調でも翌年の伸び率は小さくなることがある。テクノロジー需要が強くてもGDP成長率の鈍化が予想される理由の一つだ。
スタンダードチャータード銀行の基本シナリオでは、成長率見通しは2026年が4.3%、第4四半期が3.2%、2027年が2.7%。同行の中国大陸・北アジア担当シニアエコノミストは、消費の安定、訪問客による支出、AI関連貿易を挙げ、3つの見通しはいずれも上方修正される可能性があると述べた。
スタンダードチャータード銀行は、世界的なAI投資を2027年のリスクとなる可能性がある要因に挙げた一方、すでに決定されたプロジェクトや関連する発注は継続すると予想した。今後の投資のペースは不透明だ。また、同行の分析では、域内消費も来年の成長を支えるとされた。
各社の予測は、2026年に力強く成長した後、2027年に拡大が鈍化するとの見方でおおむね一致するが、減速のペースは異なる。香港にとっての実務的な課題は、今年の例外的な輸出増との比較が厳しくなる中、域内所得の増加、訪問客の支出、民間投資が経済活動を支え続けられるかどうかだ。
要点
- 香港は2026年の実質GDP成長率見通しを、3.5~4.5%から4.8%に引き上げた。
- 第3四半期のGDPは前年同期比5.2%増、年初から9カ月間の成長率は5.1%だった。
- AI関連電子製品への需要に支えられ、モノの輸出は30.3%増加した。AI関連電子製品は輸出の約75%を占める。
- 個人消費は2.9%増、投資は7.5%増、サービス輸出は4.3%増となった。
- 労働力人口の伸びが雇用者数を上回り、失業率は3.9%へ小幅に上昇した。
- 政府は基調インフレ率見通しを1.9%、総合インフレ率見通しを2.0%に引き下げた。
- 原油価格、貿易制限、金利、AI投資の変化が主な対外リスクとして残る。