クリーン電力を送るための1兆8,600億ルピー計画
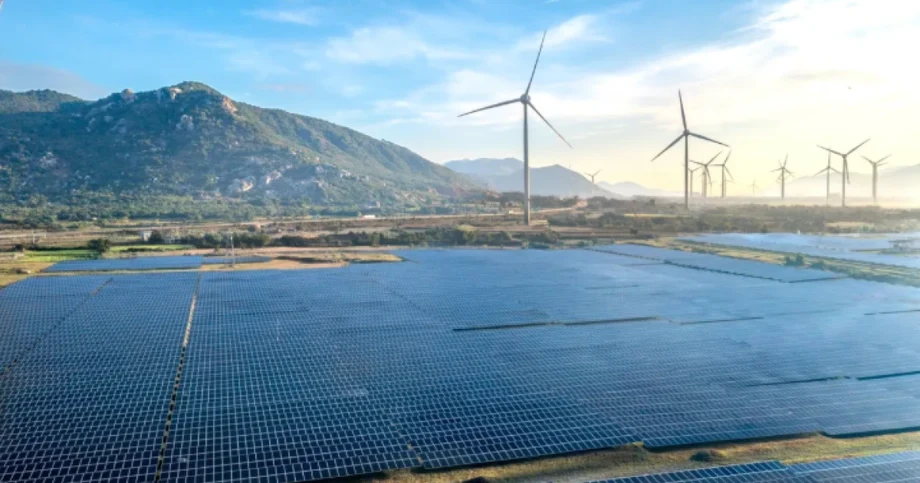
インドは、2035年までにクリーン電力の設備容量を900ギガワットにする目標を、電力を届けるために必要な送電網や蓄電池への大規模投資と結び付けた。2026年9月30日、連邦内閣は「グリーン・エネルギー回廊フェーズIII」を承認した。2032~33年度までに、最大135GWの再生可能エネルギー発電設備を送電網に接続し、50ギガワット時の蓄電池を導入する計画だ。
目次
内閣によるグリーン・エネルギー回廊の承認では、事業総額を1,86,405億ルピー(約1兆8,600億ルピー)と定めた。政府は5万4,082億ルピーを財政支援に充て、この支援によって送電料金を引き下げ、消費者の負担を抑えられるとしている。
新・再生可能エネルギー省の統計によると、インドの非化石燃料による発電設備容量は2026年8月31日時点で304.33GWだった。900GWの達成には約596GWの増強が必要で、現在の約3倍となる。目標には太陽光、風力、水力、原子力が含まれる。
電力網はすでに拡大のペースに追い付けずにいる。発電事業と関連する送電網の完成時期が異なるため、2025~26年度には約6,900ギガワット時の再生可能電力が送電制限を受けた。
カリフォルニア大学バークレー校のインド・エネルギー・気候センターで教員ディレクターを務めるニキット・アビヤンカル氏は、送電網が目標達成に不可欠だと述べた。
送電網が追い付かなければ、インドがこの目標を達成する方法はありません
家庭や企業にとって実際の課題は、日没後も含め、必要なときに手頃な価格で電力を得ることだ。設備容量の目標を安定した電力供給につなげるには、発電、送電網、蓄電を一体で拡大する必要がある。
900GW目標が示すもの
ギガワットは、発電所が特定の時点で生み出せる電力の大きさを表す。設備容量は発電所の定格出力を合計したものだ。実際の発電量は、発電所の稼働時間や供給電力量によって変わる。
太陽光パネルは日中に発電し、風力タービンの発電量は風況に左右される。原子力発電所や水力発電所は、これらとは異なる運転特性を持つ。こうした技術を合わせた国全体の目標を達成するには、1日の時間帯や季節ごとに異なる貢献を見込んだ計画が必要だ。
政府統計によると、9月時点でクリーン電力は設備容量の55%を占めた一方、直近3カ月の電力供給量に占める割合は約3分の1だった。石炭火力発電所の稼働時間が長かったため、電力供給の大半は石炭が担った。
インドが現在掲げる目標は、2030年までに非化石燃料による設備容量を500GWにすることだ。900GW目標はこれに400GWを上積みし、80%増とするもので、達成までの期間はさらに5年ある。2026年8月の設備容量には、太陽光168.04GW、風力58.52GWが含まれていた。
主な計画上の節目は以下の通り。
- 2022年1月:グリーン・エネルギー回廊フェーズIIを承認。当初の完了目標は2025~26年度。
- 2026年3月:中央電力庁が、2035~36年度までに非化石燃料による900GW超の設備容量を送電網に統合する送電計画を公表。
- 2026年9月30日:内閣がグリーン・エネルギー回廊フェーズIIIを承認。
- 2030年:インドが掲げる既存の500GW目標の期限。
- 2032~33年度:フェーズIIIの完了予定。
- 2035年:インドが900GW達成を目指す。
送電網投資の使途
グリーン・エネルギー回廊フェーズIIIは、州および連邦直轄領内の送電に重点を置く。発電所から電力を送り出し、消費者まで運べるネットワークに流すことが目的だ。電力業界ではこの過程を「送電」と呼ぶ。
内閣は送電に1,36,378億ルピー、蓄電池に5万億ルピーを割り当てた。公表された内訳の合計は1,86,378億ルピーとなり、事業総額として示された1,86,405億ルピーを27億ルピー下回るが、発表ではこの小さな差について説明していない。
内閣が明記した支援対象は、2032~33年度までに最大135GWの再生可能エネルギー発電設備を整備する計画で、当初の発表を伝えた報道で示された「2032年までに180GW」とは異なる。公式の対象範囲は900GW目標の15%に相当し、フェーズIIIは、より広範な送電網拡張の一部となる。
州送電事業体が実施を監督する。新たな送電事業を競う企業は、請求する料金を入札で提示し、設備の建設、保有、運用、保守を担う。既存ネットワークの増強には別の方式を採用し、承認された費用を支払いの基準とする。
中央政府の財政支援は、事業総額の約29%に当たる。政府は、この支援によって送電料金の一部を補填するとしている。事業総額と中央政府の拠出額は異なり、計画はより広い資金調達の枠組みに依存する。
太陽光発電が制限される理由
インドの再生可能エネルギー拡大は、物理的な送電網の混雑と、整備時期のずれという問題に直面している。太陽光発電所が稼働できる状態になっても、電力を送る送電線や変電所が整っていなければ、一部の発電分を需要家に届けられない。
電力担当閣外相のシュリパド・イェッソ・ナイク氏は7月29日の書面による議会答弁で、問題を示す数値を明らかにした。7月25日時点で、変動型再生可能エネルギーの設備容量約21GWが暫定的な送電網アクセスを利用しており、そのうち約12GWは太陽光発電のピーク時に送電制限を受けていた。
科学・環境センターの再生可能エネルギー担当プログラムマネジャー、ビニット・ダス氏は、用地取得、通行権、森林関連の許認可、訴訟が送電事業の遅れにつながると指摘した。太陽光発電事業はおよそ12~18カ月で稼働できる一方、送電網の整備には12~24カ月、あるいはそれ以上かかる場合があるという。
フェーズIIは建設規模の大きさを示している。7州で約1万750キロメートルの送電線と、2万7,500メガボルトアンペアの変電所容量を増強し、約20GWの再生可能エネルギー発電を支える計画だった。当初の完了目標を過ぎても、事業は実施中だった。
政府のデータとエンバーの推計によると、16カ月間に制限された太陽光発電量は、約1,000万世帯が必要とする電力量に相当する。当初の数値では、同じ世帯数との比較に12カ月を用いていた。2025~26年度の6,900GWhという制限の実測値は、送電網の混雑を把握するための期間と電力量をより具体的に示している。
蓄電池は出力と時間の両面で見る必要
内閣が掲げる50GWhの蓄電池目標は、蓄えられるエネルギー量を示す。1ギガワット時は、1ギガワットの電力を1時間供給できる量に当たる。蓄電池のGW定格は電力を放出する速さを示し、GWh定格は蓄えられる量を示す。
例えば50GWhなら、運用上の制約やエネルギー損失を考慮しない場合、理論上は10GWを5時間供給できる。内閣の発表は計画の蓄電容量目標を示しているが、合計の放電出力は明記していない。
インドのより広範な需要についてバークレーの研究者が示した推計は、当初の140GWから、今後10年間で最大250GWの蓄電設備に上方修正された。アビヤンカル氏と同じくバークレー校の教員ディレクターを務めるアモル・ファドケ氏は、11月12日の分析で必要量を約200GWとし、送電網の拡充と柔軟な電力需要も必要だと述べた。これらは蓄電設備の出力に関する推計であり、フェーズIIIが定めるエネルギー容量の単位GWhとは異なる。
2026年半ば時点で、稼働中のインドの蓄電池容量は8.5~9.3GWhと推定されていた。入札済み案件の累計容量は281GWhだった。フェーズIIIが計画する50GWhは稼働中の容量の5倍を超え、必要な建設規模を示している。
容量だけでなく立地も重要になる。送電網が混雑する太陽光発電所の近くに蓄電池を設置すれば、昼間に電力を蓄え、送電線に空きができたときに放出できる。送電網が一日中混雑したままなら、追加の送電線も必要になる。
アバーダ・グループの会長兼創業者、ビニート・ミッタル氏は、この計画が安定したクリーン電力に必要な3つの課題を結び付けていると述べた。
送電と蓄電を一つの計画にまとめたことで、発電、送電、電力の供給可能性を同時に前進させる必要性が認識されています
別の蓄電計画も取り組みを拡大
内閣は2026年11月初旬、92GWhの蓄電を支援する1兆4,500億ルピーの資金計画も承認した。財政支援は2026~27年度から2030~31年度に実施され、対象事業の投資必要額は合計9兆7,600億ルピーと推定される。
計画の対象は、蓄電池30GWh、揚水発電60GWh、新興技術2GWh。揚水発電では、電力を使って水を上方の貯水池にくみ上げ、電力が必要なときに水を放流してタービンを回す。
事業は料金を基準とする競争入札で選定され、公共部門と民間部門の電力配電会社が財政支援の対象となる。蓄電池の開発事業者には、部品の少なくとも40%をインド国内のメーカーから調達することが求められる。
この資金は「採算性ギャップ支援」と位置付けられる。事業費と、採算を確保するために必要な収入との差を公的資金で補う仕組みだ。蓄電方法も、蓄電池だけに頼るのではなく、蓄電池、貯水池、新興技術に投資を分散させる。
石炭の計画は異なる方向を指す
エネルギー調査機関エンバーの数値によると、2025年にインドの電力の約71%は石炭火力で賄われた。当初のエンバー推計では約75%だった。どちらの数値も、クリーン発電設備が拡大する一方で、日々の電力供給が依然として石炭に大きく依存していることを示す。
中央電力庁のガンシャム・プラサド長官は、インドでは2035年までに最大150GWの石炭火力発電設備を追加する必要があるとの見方を示した。当初の発言報道では240GWとされていた。電力計画担当者は、需要増加への対応と、太陽光や風力の発電量が落ち込む際の供給維持を懸念している。
バークレーの研究者は、経済性について異なる結論を示している。建設中の約35GW(当初は約30GWとされていた)を超えて石炭火力発電所を追加する必要は、クリーン電力目標の下ではないと推計する。この主張は、需要を安定して満たすために必要なクリーン発電、蓄電、送電網への投資が実現することを前提としている。
既存の石炭火力発電所にも運用上の難しさがある。再生可能電力が豊富なときに、出力をすばやく下げられない発電所が多い。その結果、発電コストが安い時間帯でも、太陽光や風力を送電網に受け入れる余地が狭まる。
アビヤンカル氏は、インドがクリーンエネルギー目標を達成すれば、新設の石炭火力発電所が座礁資産になる恐れがあると警告した。高額な設備が投資を回収できるほど稼働しない可能性があるという。電力会社は再生可能電力や蓄電への投資と並行しながら、新設石炭火力発電所からどれだけ電力を調達するかを決める必要がある。
安い昼間、高い夕方、買い手のいない電力
インドの電力市場は、太陽光発電設備を増やすだけでは供給不足を解決できない理由をすでに示している。アビヤンカル氏とファドケ氏は、入札で落札された太陽光発電事業のうち約40GW分に買い手が付いていない一方、送電網に直接接続して需要家に電力を供給する太陽光発電約8GW分が2025年に稼働を始めたと推計している。
太陽光発電の増加により、日中の電力取引所価格はほぼゼロまで下がることがある。日没後には、インド電力取引所の価格が1単位当たり10ルピーに達することが繰り返しあり、タミル・ナドゥ州では最大37ルピーを支払った。電力の1単位は1キロワット時だ。
インド太陽エネルギー公社が実施した、再生可能電力1,000メガワットと蓄電の入札は、異なる調達モデルを示す。太陽光が発電しない時間帯も高い供給可能性を確保し、従来型火力発電に似た供給パターンを実現する契約を、1単位当たり5.25~5.26ルピーで確保した。価格は25年間固定される。
アビヤンカル氏とファドケ氏は、総コストが最も低くなるよう設計したクリーン電力への移行によって、インフレ調整後の平均電力調達コストを約15%削減でき、2035年までに年間2兆ルピーを超える節約につながると推計する。これは両氏の分析に基づく試算であり、実現には蓄電、送電網、需要の変化が必要だ。
水のくみ上げ、電気自動車の充電、冷房、一部の工場の操業を太陽光発電の時間帯に移せば、消費者は安価な昼間の電力を活用できる。昼間の料金が下がれば、こうした移行の経済的な動機になる。
ムンバイを拠点とするXKDRフォーラムのエコノミスト、アジェイ・シャー氏は、電力の直接販売に対する規制や、他の顧客への補助に使われる産業向け料金の引き上げが、投資を妨げる可能性があると指摘する。民間の買い手や外国投資家が参入しやすくなる制度変更を提案している。家庭の電気料金には、発電コストに加え、送電網料金などの電力会社の費用も引き続き反映される。
エネルギー安全保障は蓄電池セルだけにとどまらない
インドは蓄電池セルの多くを輸入に頼り、主な調達先は中国だ。蓄電設備の拡大は、国内で生産した電力によって輸入化石燃料への支出を減らす機会であると同時に、サプライチェーン上の課題ももたらす。
アバーダ・エナジーの最高経営責任者兼取締役、キショル・ナイル氏によると、インドは原油需要の約90%を輸入している。同氏は、再生可能エネルギーによる発電と蓄電を支えに、運輸、建物、農業、工業の電化を広げるよう訴えている。
アビヤンカル氏とファドケ氏は、蓄電池事業の生涯にわたる経済価値の70%超が、セルを輸入してもインド国内に残る可能性があると推計する。パックの組み立て、電力制御機器、ソフトウエア、建設、運用、資金調達、所有を通じて国内に収益を生み出せる。両氏は、価値の高い材料を回収するリサイクル施設の整備と、国内製造の拡大も求めている。
インドの課題は、十分な数の太陽光パネルや風力タービンを設置することにとどまらない。事業には買い手が必要で、送電線は発電設備に合わせて整備されなければならず、蓄電設備は有効な場所に設置する必要がある。電力会社は手頃な価格で安定供給を確保しなければならない。2030年の設備容量目標と、2032~33年度を期限とするフェーズIIIの進捗は、900GW目標の期限を迎える前に、これらの取り組みが一体で進んでいるかを示すことになる。
要点
- インドは2035年までに非化石燃料による設備容量900GWを目指す。2026年8月時点の容量は304.33GWだった。
- グリーン・エネルギー回廊フェーズIIIの事業総額は1,86,405億ルピーで、2032~33年度までの完了を目指す。
- 同計画は、最大135GWの再生可能エネルギー発電設備向けの送電網整備と、50GWhの蓄電池導入を支援する。
- 発電設備と送電網の完成時期が一致しなかったため、2025~26年度には約6,900GWhの再生可能電力が送電制限を受けた。
- 別の資金計画は、蓄電池、揚水発電、新興技術による92GWhの蓄電を支援する。
- 石炭火力の拡大、電力の調達ルール、蓄電設備の建設、輸入蓄電池セルへの依存が、引き続き主要な計画上の課題となる。