家族の保険適用ルールを見直しへ
厚生労働省は11月17日、被扶養家族が公的医療保険の保険料の一部を負担すべきかどうかについて議論を開始した。現在、要件を満たす親族は別途保険料を負担せずに保障を受けられる制度の見直しに着手した。
目次
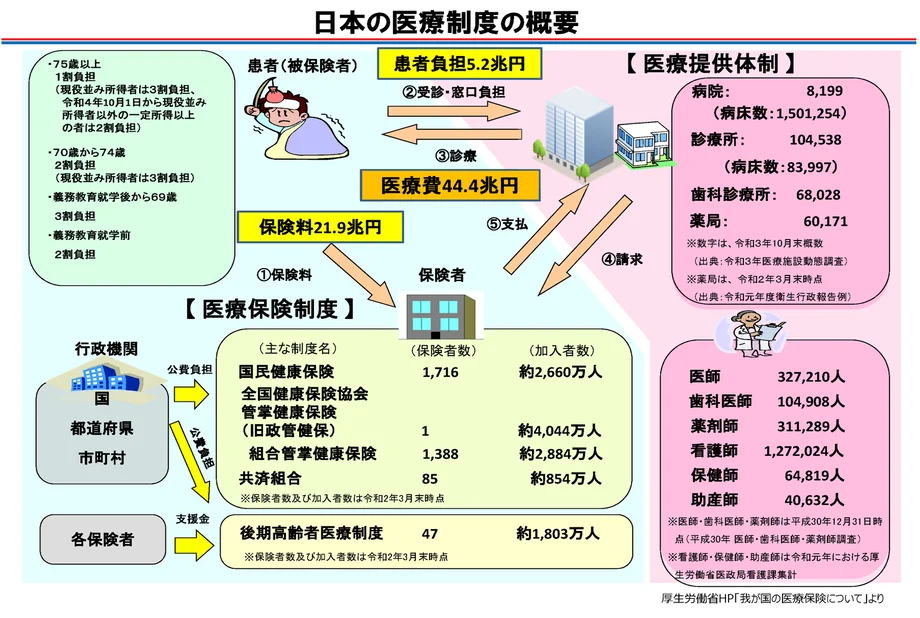
保険料を払う共働き世帯が増えるなか、同省は社会保障審議会の部会にこの問題を提示した。会社員向けの健康保険では、被保険者の保険料は給与に基づいて決まり、その人を通じて保障を受ける対象親族の人数には左右されない。
議論の対象は、短時間勤務の配偶者だけではない。被扶養者には、子どもや親、その他、生活費の大半を被保険者である会社員に支えられている親族も含まれる。60歳未満の配偶者の多くは、ほかの要件とともに、通常は年間収入が130万円未満であることが求められる。
同省は、さまざまな働き方や家族構成の間で、現行の費用負担のあり方が公平かどうかを検討している。審議会の委員からは、既婚女性の就労拡大を妨げるルールの撤廃を支持する意見が出た一方、子育てや親族の介護など、無償の労働を適切に評価するよう求める声も上がった。
負担を導入するかどうか、導入する場合の金額や対象となる被扶養者について、決定は発表されていない。同省は健康保険の問題について結論を出す期限も示していない。
現在の家族の保険適用の仕組み
EY Japan健康保険組合の保険料の案内によると、現行制度では被保険者本人が保険料を負担し、要件を満たす被扶養親族も健康保険の給付を受ける。
同組合は次のように説明している。
被扶養者の人数によって保険料は変わりません。
会社員の保険料は、標準報酬月額と標準賞与額を基に算出される。これらは保険料の計算に使われる給与額だ。要件を満たす配偶者や子どもを追加しても、それだけで会社員の保険料が上がることはない。
例えば、同じ保険料ルールが適用され、給与と賞与が同じ2人の会社員は、一方に被扶養者がいなくても、もう一方が数人を扶養していても、同額の保険料を払うことがある。双方が会社員として被保険者である夫婦は、それぞれ自分の給与に応じて保険料を負担する。
これが審議会の議論の核心にある比較だ。現行制度は、会社員の収入に頼る親族を保障する。今回の見直しでは、稼ぎ手や被扶養者の人数が異なる世帯にも、負担の分担方法が適合しているかが問われている。
EYの健康保険組合は、この会社員向け保険と、負担ルールが異なる国民健康保険を区別している。また、同組合のFAQによると、被扶養者の人数は被保険者本人の介護保険料にも影響しない。
被扶養者の認定要件
健康保険の被扶養者となるには、認定を受ける必要がある。被保険者の親族であることや、税法上の扶養親族として扱われていることだけでは、要件を満たさない。
EY Japan健康保険組合の被扶養者の認定基準では、親族関係、収入、居住状況、生計維持について審査基準が定められている。配偶者、子ども、孫、兄弟姉妹、親、祖父母は、被保険者と同居していなくても認定される場合がある。その他の親族の一部は、同居が必要となる。
通常の年間収入の上限は130万円未満だ。60歳以上の人と、一定の障害がある人は180万円未満となる。新たな例外により、19歳から22歳までの人は150万円未満となる。ただし、被保険者の配偶者は対象外だ。
生計の維持状況も審査対象となる。EYの案内では、原則として親族の収入が被保険者の収入の半分未満であることを求めている。別居している親族については、その人の収入が被保険者からの仕送り額を下回らなければならない。
収入には給与以外も含まれる。年金、事業収入、一定の給付金、家賃収入、利息など、継続的に得られる収入も計算対象となることがある。そのため、家族は本人の給与だけで判断せず、加入する保険者のルールを確認する必要がある。
議論の焦点となる就労と無償の介護
同省は、さまざまな働き方や家族構成を中立的に扱う社会保障制度の構築を念頭に議論を始めた。簡単に言えば、世帯が特定の働き方を選ぶよう経済的に促されることのない仕組みをどう整えるかが問われている。
被扶養者の収入上限に近づく配偶者は、収入を増やすことと、自分名義で保険に加入する費用とを比較検討することがある。見直しを支持する審議会委員は、既婚女性の就労を妨げる制度上の要因や、配偶者の状況によって生じる不合理な格差をなくすべきだと主張した。
一方、ほかの委員からは、無償の育児や親族の介護を適切に評価する、より広い視点での検討を求める意見が出た。被扶養者である配偶者は、無給の家事労働に時間を費やすため、有償の仕事を限られた範囲にとどめている場合がある。
保険料が追加されれば家計が変わるため、誰の保障に負担が生じるのか、金額はどう算定するのか、収入が限られる世帯や介護負担の大きい家族をどう扱うのかなど、詳細が重要となる。こうした制度設計も引き続き議論の対象だ。
この議論は、すでに自らの就労を通じて保険料を払っている人にも関わる。労働時間が短ければ自動的に被扶養者になれるわけではない。11月の議論時点では、従業員数が50人を超える企業で週20時間以上働く従業員は、該当する加入要件を満たす場合、原則として被扶養者の対象外だった。
そうした労働者にとって実務上の問題は、年間収入が130万円未満かどうかだけでなく、自分自身が保険に加入するかどうかだ。収入上限と職場での加入要件の両方が、家族の状況に影響する。
収入要件はすでに変更
保険料の全般的な見直しと並行して、被扶養者認定の具体的な要件も変更されている。2025年10月1日以降、19歳以上23歳未満の要件を満たす親族の年間収入は、通常の130万円未満ではなく、150万円未満まで認められる。
上限の引き上げ幅は20万円で、130万円と比べ約15.4%の増加となる。EYの健康保険組合によると、この年齢区分は配偶者を除き、親族が学生であることも要件としない。年齢は、認定を受ける年の12月31日時点で判断される。
EYの案内によると、2026年4月1日から、年間収入の審査では、時給や労働時間、勤務日数など、雇用関係の書類を基に算出した推定収入が用いられる。雇用条件を確認できる書類がない場合は、引き続き給与明細や雇用主による収入見込みなどを使う。
契約を更新したり、労働条件が変わったりした場合、家族は更新後の書類を提出しなければならない。また、実際の年間収入が適用される上限を大幅に超え、契約書に記載された賃金が不合理に低く見積もられていた場合は、認定を見直すことがある。
一時的な収入増には別の取り扱いがある。人手不足を背景とする労働時間の増加で収入が増えた被扶養者は、雇用主が必要な証明を提出すれば、資格を維持できる場合がある。
EYの健康保険組合によると、通常、同じ人について連続する最長2年間適用できる。3年連続で収入が上限を超えた場合は、被扶養者資格を外す手続きが必要となる。フリーランスや自営業者は、原則としてこの措置を利用できない。
保険者はすでに認定対象を確認
武田健康保険組合の被扶養者の認定基準では、資格確認が会社員向け保険の財政にとって重要な理由を説明している。資格のない親族を保障すれば、保険料を医療費に充てることになり、事業主やほかの被保険者に負担がかかる。
武田健康保険組合は、健康保険法令や通達に基づいて被扶養者を認定し、従業員が親族の主な生計維持者であり、今後もその役割を担えるかを確認するとしている。また、被扶養者資格を毎年審査している。
居住地も要件の一つだ。2020年4月1日以降、健康保険の被扶養者は原則として日本国内に居住している必要がある。例外として、海外に一時留学している人や、海外赴任する被保険者に同行する家族については、生計の基盤が日本にあるとみなされる場合がある。
別居する親族については、継続的な経済的支援を証明する書類が必要になることがある。EYの健康保険組合は、確認可能な送金記録を求めており、対面で手渡した現金、共有口座、申告だけでは証明として不十分としている。原則として、月に1回程度の継続的な支援を求める。
家族には変更を届け出る義務もある。就職、経済的支援の変更、別の保険への加入などがあった場合、被扶養者資格を外す必要が生じることがある。両組合は、原則として5日以内の速やかな届出を求めており、認定日の取り扱いはそれぞれの詳細な手続きに従う。
資格の更新を怠ると、直接的な金銭的影響が生じることがある。両組合は、被扶養者認定が遡って取り消される場合があり、資格のない期間に支払われた医療費の返還を求めることがあると警告している。
並行する年金制度の見直しは別日程
政府は、公的年金制度の第3号被保険者制度も検討している。この制度では、会社員に扶養される要件を満たした配偶者は、自ら保険料を納めずに年金の適用を受けられる。
同省は9月、第3号被保険者の対象を縮小する案の検討を始めた。政府は、その検討結果を2030年に予定する年金改革に反映させる方針だ。
健康保険の被扶養者には、配偶者だけでなく、要件を満たす親や子どもも含まれる。そのため、負担の分担方法をめぐる議論では共通点があるものの、健康保険の議論が対象とする家族関係はより幅広い。
主な日程から、今回の議論とすでに実施された認定要件の変更との関係が分かる。
- 2020年4月1日:例外を設けたうえで、健康保険の被扶養者に日本国内居住を原則として求める要件が施行。
- 9月:同省が年金の第3号被保険者の対象縮小に向けた検討を開始。
- 2025年10月1日:配偶者を除く19歳から22歳までの要件を満たす被扶養者について、収入上限を150万円未満に引き上げ。
- 11月17日:社会保障審議会の部会が、健康保険の被扶養者に保険料負担を求めるべきかどうかの議論を開始。
- 2026年4月1日:EYの健康保険組合が示す収入審査の方法を変更し、雇用契約の条件をより重視。
- 2030年:政府が第3号被保険者の見直しを年金改革に反映する計画。
家族が注視すべき点
審議会が保険料の問題を検討する間も、親族を扶養する従業員は、加入する保険者の現行の認定ルールに従う必要がある。直ちに確認すべき実務上の項目は、収入、職場での保険加入、継続的な経済的支援、そして届け出が必要な変更だ。
審議会が担う課題はより広い。被扶養者が別途保険料を負担せずに保障を受けられる制度を、現行の形で続けるべきかどうかを決めることだ。議論では、双方が働く世帯の保険料負担と、家族が無償の介護を担う世帯や、他の人の収入に頼る家族の家計という、具体的な二つの課題が取り上げられている。
実効性のある結論を出すには、誰が負担するのかと、要件を満たす親族がどのように医療保障を維持できるのか、その両方に対応する必要がある。こうした詳細が、家族の毎月の支出や有償の仕事をめぐる選択に影響する。
要点
- 厚生労働省は11月17日、被扶養家族の保険料負担をめぐる議論を開始した。
- 要件を満たす被扶養者は現在、別途保険料を払わずに会社員向け健康保険の給付を受ける。
- 被保険者である会社員の保険料は給与に基づき、被扶養者の人数には左右されない。
- 通常の被扶養者の収入上限は130万円未満で、年齢や障害に応じた例外がある。
- 審議会委員からは、有償の仕事を妨げる要因と、無償の育児・親族の介護を評価する必要性の双方が指摘された。
- 健康保険について、決定も結論を出す期限も発表されていない。
- 並行する年金制度の見直しは、2030年に予定される改革に反映される方針だ。