貿易が収支を黒字に押し上げる一方、資本流入は勢いを失う
インドネシアの2026年第3四半期の国際収支は1億ドルの黒字となり、第2四半期の9億ドルの赤字から黒字に転じた。経常収支の赤字が大幅に縮小した一方、資本・金融取引の黒字は119億ドルから21億ドルに減少した。
目次
インドネシア銀行が11月20日(金)に発表した数値は、異なる2つの動きを示している。貿易やその他の経常収支項目は改善し、特に石油・ガスを除く輸出の収入が増加した。同時に、世界の金融市場や国内政治をめぐる不透明感を背景に、海外からの投資資金の流入は弱まった。
経常収支は、モノやサービス、所得、経常移転を通じてインドネシアと世界の他の国々との間を動く資金を記録する。金融収支は投資などの金融資金の流れを記録する。簡単に言えば、インドネシアは経常取引で支出した額に比べて収入を増やしたものの、海外資本による支えは前四半期より小さかった。
今回の黒字は、その内訳となる収支の大きな変動に比べればわずかだ。経常収支の赤字は106億ドル縮小し、第2四半期の126億ドル(国内総生産の3.4%)から、第3四半期には20億ドル(GDPの0.5%)となった。この改善が、金融収支の黒字幅が大きく縮小したことを補った。
経常収支の赤字縮小をもたらした要因は?
インドネシア産商品の輸出と価格の上昇により、石油・ガスを除く貿易の黒字が拡大した。これらの輸出による収入の増加で、国内に流入する資金が増えた。石油・ガスの輸入が減少し、同分野の貿易赤字が縮小したことも改善につながった。
サービスと所得も改善に寄与した。海外からの旅行者が増え、旅行関連の支出を含むサービス収支の赤字が縮小した。外国人投資家への収益支払いが第2四半期より減少したため、第1次所得収支の赤字も縮小した。海外にいる人々との間の送金などを含む第2次所得収支は、ほぼ同水準の黒字を維持した。
こうした変化が重要なのは、経常収支がモノの輸出入だけでなく、より幅広い項目を合算しているためだ。国外へのモノの販売が増えても、サービスや投資収益の支払いが受け取りを上回れば、国は赤字に陥る可能性がある。インドネシアの第3四半期は、経常収支がなお赤字だったものの、複数の項目で改善を示した。
金融収支の黒字幅が縮小した理由は?
資本・金融取引の21億ドルの黒字は、直接投資とその他投資に支えられた。インドネシア銀行によると、直接投資は引き続き黒字で、同国の経済見通しや投資環境に対する投資家の信頼が保たれていることを反映している。
その他投資も、第2四半期の赤字から黒字に転じた。その一因は、インドネシア居住者が海外に保有する現金や預金を差し引きで引き揚げたことだ。この動きで資金が国内に戻ったが、新たな工場建設など長期的な事業投資と同じ性質の資金ではない。
株式や債券などを含む証券投資は、引き続き赤字だった。世界の金融市場をめぐる不透明感が強まるなか、国内国債への海外からの資金流入が減少したと、インドネシア銀行は指摘した。この違いから、重要なカテゴリーの外国投資が弱まっても、金融収支全体が黒字を維持する理由が分かる。
変化の幅は大きく、金融収支の黒字は前四半期から約98億ドル減少した。主な比較で示された第2四半期の数値は119億ドルだが、一部の報告では120億ドルに丸められている。ある報告では第2四半期の国際収支赤字を900万ドルとしているが、ここで説明する中央銀行の発表では比較対象として9億ドルが用いられている。
株式市場の数値は全体像にどう関わるのか?
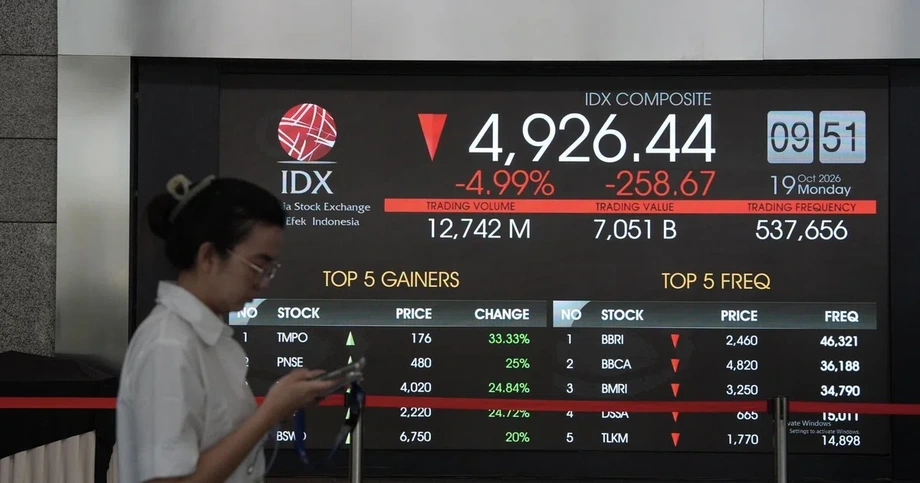
11月16日から20日の週の取引データによると、海外投資家はインドネシア株を差し引きで売り越した。インドネシア証券取引所での2026年の累計売越額は100兆2,350億ルピアに達し、11月20日だけで9,474億1,000万ルピアの売り越しとなった。
同週、ジャカルタ総合指数(IHSG)は3.71%下落し、5,146.326となった。取引所の時価総額は前週の9,047兆ルピアから3.56%減少し、8,725兆ルピアとなった。平均売買代金は47.90%減の12兆3,470億ルピアだった一方、平均取引件数は3.60%増え、139万件となった。
株式の売買は金融収支全体と同じではない。金融収支には債券、直接投資、その他の資金の流れも含まれる。それでも、株式の売り越し傾向は、国内債券への海外からの資金流入が減少したという中央銀行の説明と重なる。市場の緊張は、インドネシアが通貨と金融市場の両面で圧力に直面するなかでの11月の利上げ(政策金利を6%に引き上げ)や、過去のルピア相場への介入に続くものだ。
外貨準備高は国の備えについて何を示しているか?
インドネシアの外貨準備高は9月末時点で1,463億ドルだった。この額は輸入の5.4カ月分、または輸入と政府の対外債務返済を合わせた5.2カ月分を賄える。いずれも、輸入の約3カ月分とされる一般的な国際基準を上回っている。
外貨準備は、海外への支払いに充てたり、市場が不安定なときに安定を支えたりするための外貨の蓄えとなる。この数値は利用可能な備えの目安である一方、国際収支は一定期間に出入りした資金の流れを示す。したがって、第3四半期の小幅な黒字と外貨準備高は、インドネシアの対外状況の異なる側面を表している。
インドネシア銀行は、2026年末まで国際収支は支えられるとの見通しを示した。貿易相手国からの需要や主要輸出品の価格に支えられ、経常収支の赤字は低水準にとどまると予想している。また、国内金融資産の収益率や経済見通しが引き続き海外資本を呼び込むとして、金融収支も黒字を維持するとの見方を示した。
今後、何に注目すべきか?
中央銀行の予測は、輸出需要と国内金融資産への関心という2つの条件がインドネシアに有利に働くことを前提としている。商品価格の下落や貿易相手国からの需要の減少は、輸出収入を押し下げる可能性がある。世界の金融市場の不透明感が続けば、特に債券への外国投資が限られる恐れもある。
こうした圧力は、貿易の実績と金融の安定性を結び付けている。モノの輸出が伸びれば外貨が流入する一方、投資家の判断はルピア建て資産への需要や国境を越える資金の流れに影響する。第3四半期は、証券投資の流れが弱まっても貿易の改善が国全体の収支を押し上げ得ることを示したが、全体の黒字はわずかで、いずれかの傾向が反転すれば余裕はほとんどない。
インドネシア銀行は、国際収支と対外的な強靱性を支えるため、政府との政策調整を強化すると述べた。11月20日に発表された数値では、今後の会合や政策期限について具体的な説明はなかった。
要点
- インドネシアの第3四半期の国際収支は1億ドルの黒字となり、第2四半期の9億ドルの赤字から転じた。
- 経常収支の赤字は126億ドルから20億ドルに縮小した。モノの輸出、石油・ガスの輸入減少、観光、所得支払いの減少が寄与した。
- 金融収支の黒字は119億ドルから21億ドルに減少した。海外からの債券投資の流入が弱まるなか、証券投資は引き続き赤字だった。
- 海外投資家は2026年の11月20日までに、株式を累計100兆2,350億ルピア分、差し引きで売り越した。
- 9月末の外貨準備高は1,463億ドルに達し、輸入の5.4カ月分、または輸入と政府の対外債務返済の5.2カ月分を賄える水準だった。