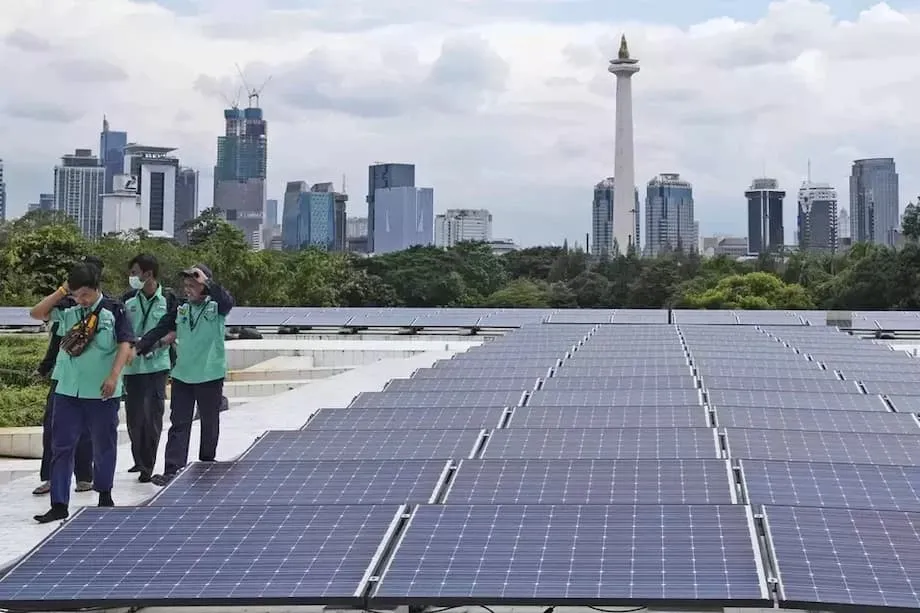
世界のクリーンエネルギー競争の中心に立つインドネシア
世界最大の石炭輸出国であるインドネシアは、石炭をよりクリーンな電力に置き換える激しい競争の焦点となっている。競争を繰り広げるのは米国と中国で、その行方はインドネシアのエネルギーシステムだけでなく、多くの発展途上国が採用する可能性のあるルールや供給先も左右する。中国企業は2023年、国営電力会社PLNとの間で総額540億ドルを超える契約を締結した。2024年のプラボウォ・スビアント大統領の訪中では、さらに100億ドルの投資約束が加わった。これらの金額は、2022年に先進国グループと合意した200億ドルの「公正なエネルギー移行パートナーシップ(JETP)」を大きく上回る。同パートナーシップは資金拠出が遅れており、米国は3月に正式に離脱した。拠出されたのは約12億ドルで、約束額のわずか6%にとどまる。インドネシア政府は、移行全体に970億ドル超が必要と見積もっている。インドネシアに示された選択肢は鮮明だ。ワシントンは、信頼性の高い移行燃料として、また中国の技術への依存を減らす手段として、液化天然ガス(LNG)を推進する。北京は、再生可能エネルギーや、雇用を迅速に生み出せる工場への巨額投資を提示する一方、労働や環境に関する条件は少ない。結末は、今後数十年にわたるインドネシアの電気料金、大気の質、産業成長の方向を決める。
目次
インドネシアが重要な理由
人口増加と産業拡大に伴い、インドネシアの電力需要は増加している。石炭は依然として経済の重要な柱で、国内総生産(GDP)の推定3.6%を占める。一方、太陽光と風力の割合はエネルギー全体の約0.24%と、依然ごくわずかだ。近隣諸国は先行しており、フィリピンでは約3.8%、ベトナムでは13%に達している。今後数年間のインドネシアの選択がとりわけ重要なのは、発電所の稼働期間が長く、政治のサイクルが5年であるためだ。今の決定次第で、化石燃料インフラがさらに固定化されるか、再生可能エネルギーと蓄電設備の導入が加速するかが決まる。
提示される2つの道:ガスか、再エネ産業の推進か
検討の俎上にあるのは2つのモデルだ。1つはガス輸入を軸とする、より従来型のエネルギー安全保障への取り組み。もう1つは、再生可能エネルギーと、電池、電気自動車(EV)、太陽光パネルの大規模な製造基盤を中心に据えるものだ。それぞれの道には、インドネシアの経済、環境、政策を自ら決める自由にとって、コストと利点がある。
米国の提案:ガスと地政学
米国は世界最大の石油・ガス生産国であり、関税や貿易をめぐる幅広い協議の一環として、インドネシアにLNG購入の拡大を促してきた。インドネシアは米国からのLNG輸入を約100億ドル増やす計画だ。推進派は、ガスは短期的に石炭を代替し、地域の大気汚染を軽減するとともに、日照がない時や風が吹かない時に電力網を安定させられると主張する。批判派は、新たなLNG基地、パイプライン、ガス火力発電所が化石燃料の使用を固定化し、再生可能エネルギーのコストが下がり導入が速まるなか、インドネシアに時代遅れの資産を抱えさせる恐れがあると懸念する。産業面の要素もある。ワシントンは、より高い基準を満たすパートナーとの重要鉱物やクリーン技術のサプライチェーン確保を目指している。中国企業がインドネシアの鉱業・加工部門の一部を支配するなか、これが協力を複雑にしかねない。
中国の提案:再エネのスピードと規模
中国の取り組みは、大規模な再生可能エネルギーと産業サプライチェーンに重点を置く。その提案は明快だ。輸入化石燃料を、数十年にわたり電力を生み出す太陽光パネルなどの設備に置き換える。ニッケルなどの鉱物を電池や自動車に加工する工場を建設する。労働者を育成し、迅速に進める。5年の任期中に目に見える成果を求める指導者にとって魅力的な選択肢だ。一方で、代償も伴う。中国の事業は迅速で資本集約型である傾向があるが、労働者の権利や地域環境を守る措置は比較的少なく、製錬団地の自家発電により新たな石炭依存を招く可能性もある。
公正なエネルギー移行パートナーシップに今なおできること
公正なエネルギー移行パートナーシップは、インドネシアの必要資金全額を賄うことを想定したものではない。助成金、譲許的融資、保証を組み合わせ、より多くの資金を呼び込むための出発点だ。拠出約束額は200億ドルで、米国の分は約20億ドル。その約半分は融資保証を通じて、今も利用可能だ。これまでに動いた資金は12億ドルにとどまり、3月の米国離脱は政治面での機運を損ねた。それでも同パートナーシップは、石炭使用を減らし、電力網を近代化し、米国や欧州以外の新たな資金提供者を呼び込む事業の調整に役立つ可能性がある。
高い期待から実行可能な事業へ
初期の協議で掲げられた期待は、実現が難しいものだった。現在は、具体的で融資可能な事業に軸足を移す見直しが進んでいる。優先事項には、最も汚染度の高い石炭火力発電所の早期閉鎖、太陽光・風力発電の接続を可能にする送電線の改修、料金と調達の明確なルールに基づく大規模太陽光発電や屋根置き太陽光発電の迅速な導入が含まれる。同パートナーシップは調整拠点としても機能し、インドネシアが湾岸諸国の新たなパートナーに接触するのを後押しした。アラブ首長国連邦やサウジアラビアとの合意は、より長期で低コストの資金を得る道の一つだ。インドネシアが同パートナーシップを許認可のボトルネック解消や契約条件の改善に活用すれば、同じ枠組みで今も相当規模の民間投資を呼び込める。
鉱山からギガファクトリーまで広がる中国の存在感
インドネシアのクリーンエネルギー経済における中国の存在感は、資源採掘から最終組み立てまで広がっている。電池大手CATLによる60億ドルのサプライチェーン事業は、採掘、加工、電池生産の一体化を目指す。BYDは、年間15万台の生産能力と約1万8000人の雇用を見込む10億ドルのEV工場を建設中だ。BTRニュー・マテリアル・グループは電池材料に4億7800万ドルを投資している。太陽光大手LONGiは、年間約1.6ギガワットの生産能力を持つ工場を設立している。発電分野では、供給開始までの速さが売りだ。2024年には、中国のエンジニアリング企業が建設した出力100メガワットの太陽光発電所が、着工から約7カ月で稼働した。このペースはインドネシアの政治日程に合うが、多くの欧米投資家は労働や環境に関してより強い保護措置を提示している。
製造や調達における中国の厚みは、価格の低さと工期の短さにつながることが多い。インドネシアでは、国内含有率規則を活用すれば、この規模を生かして国内サプライチェーンと技能を育てられる。重要なのは、どれだけの付加価値が国内で生み出されるか、また工業団地内の環境基準が国内法に見合っているかだ。インドネシア企業への明確な目標、労働者の訓練、汚染データの公開によって、迅速な供給を持続的な開発成果につなげられる。
石炭、ニッケル、自家発電のコスト
インドネシアのニッケル鉱山や製錬所の大半は、需要家側に設置された専用の石炭火力発電所で稼働している。こうした自家発電設備はエネルギーを大量に使う加工工程に安定した電力を供給する一方、排出と地域の汚染を固定化する。2024年の調査は、製錬所と石炭火力発電所による汚染がインドネシア経済にもたらす損失は、2025年に約26億ドル、2030年には34億ドルに増え、数千人の早期死亡につながると推計した。企業の貸借対照表には表れないこうした外部コストは、地域社会と公衆衛生予算が負担する。
インドネシアは今も、石炭火力発電設備の容量が世界で3番目に大きく、新たな発電所の計画も残っている。最近追加された約1.9ギガワットの大部分は製錬所群向けで、その容量の約80%が鉱物加工の自家需要に使われている。工業団地向けであっても石炭火力を増やせば、金融機関や顧客が炭素集約度に関する規則を厳格化するなか、座礁資産となるリスクがある。政府が製錬所の開発と再生可能エネルギーの電力購入契約、蓄電設備を組み合わせれば、生産量を犠牲にせず、こうした産業集積地の脱石炭に着手できる。
LNG取引、関税、エネルギー安全保障
インドネシアが米国からのLNG輸入を約100億ドル増やす計画は、貿易や関税をめぐるより広範な交渉の一環だ。LNGは電力網の安定化に役立ち、石炭に比べて地域の汚染物質を減らせる。一方で温室効果ガスを排出し、高額なインフラと長期の購入契約も必要になる。世界のガス価格が急騰したり、太陽光、風力、蓄電のコストがガスを下回ったりすれば、インドネシアは高コストを抱え込む恐れがある。競争力を失った後も残る化石燃料資産に縛られるリスクだ。
貿易をめぐる政治も、こうしたエネルギー選択を左右する。米国のEV税額控除の規則は、同盟国から調達した、より高い環境・労働基準を満たす素材を優遇する。インドネシアのニッケル精錬能力の大きな割合、推定約4分の3を中国企業が握る。ワシントンは、これが米国の優遇措置を受けるサプライチェーンへのアクセスにどう影響するか懸念を示している。協議中の案の一つは、より厳しい基準と所有形態を満たす専用の投資区域を整備することだ。インドネシアは新たな米国関税の適用除外を求めるとともに、米国産のエネルギーや農産物の輸入拡大を含む取引条件を探っている。バランスを取るのは容易ではないが、ジャカルタには両国に、より良い資金調達、技術移転、市場アクセスを求める交渉力がある。
自主性を保ち、資金を呼び込むインドネシアの戦略
インドネシアは長年、特定の大国に肩入れせず、幅広い投資ルートを開いておく方針を取ってきた。「千の友人を持ち、敵はゼロ」という政策と形容されるこの姿勢は、今やエネルギー移行にも適用されている。政府は未加工のニッケル鉱石の輸出を禁止し、投資家に国内での加工施設建設を促す産業の下流化を進めてきた。国内含有率規則を拡大し、最大市場への道を開く貿易協定も模索している。狙いは、国内の現実に合った速度で脱炭素化を進めながら、バリューチェーンを上がり、戦略的自立性を保つことだ。
短期的な優先事項
いくつかの施策により、インドネシアの交渉力とクリーンエネルギーの成果を最大化できる。第1に、特に太陽光と風力の資源に恵まれた地域で送電網の改修を加速し、送電事業の計画を透明性のある形で公表する。第2に、明確な料金、標準化された契約、予測可能な許認可手続きの下で、大規模太陽光、風力、蓄電の競争入札を実施する。第3に、製錬所の自家石炭火力を、蓄電設備と柔軟な電力網サービスに支えられた専用の再生可能エネルギー電力購入契約に置き換える。第4に、工業団地でより厳しい汚染基準と継続的な監視を徹底し、データを公開する。第5に、石炭産地で労働者の移行支援策を整え、新産業で尊厳ある雇用を生み出す。第6に、JETPや新開発銀行の資金を含む公的資金を、石炭火力の早期閉鎖、送電網の近代化、離島での分散型エネルギーに充てる。
政策の予見可能性も資金と同じくらい重要だ。投資家は契約の履行、規制当局の独立性、PLNが電力購入契約を順守できるかを注視する。用地、環境影響評価、国内含有率に関する明確なルールがあれば、事業の遅延を減らせる。系統接続の待ち行列、資源の質、出力抑制に関する日程やデータを公表すれば、開発事業者はリスクを評価しやすくなる。政府は太陽光モジュール、電池、送電網設備の国内製造目標を定める一方、不足や価格急騰を避けるため、海外の供給業者にも門戸を開いておける。
地域の動きと新たなパートナー
インドネシアは単独でこの道を進んでいるわけではない。東南アジアは世界で最も急速に成長するエネルギー市場の一つで、再生可能エネルギーや送電網への投資を集めている。中国は、東南アジア大陸部の余剰水力発電を移送する連系線など、主要な送電網の連結事業に資金を提供してきた。オーストラリアは、インドネシアとシンガポールに太陽光発電を送る構想を含め、クリーン電力を域内に輸出する事業を後押ししている。地域の電力取引や送電網計画の改善と組み合わせれば、こうした取り組みはコストを下げ、供給の変動を緩和できる。
貿易や金融面でも多角化が進む。インドネシアは日本、韓国、インド、欧州連合(EU)、湾岸諸国との関係を深めている。BRICSへの加盟により新開発銀行へのアクセスが開かれ、一部の従来型融資機関より柔軟な条件でグリーンインフラを支援する可能性がある。安全保障、投資、デジタル貿易の面で米国との関係も重要だ。同時にジャカルタは、北京との複雑な関係を管理しながら、海洋における国際法の順守を引き続き表明している。パートナーの多様化により、単一の資金源や技術への過度な依存を避けられる。
2030年までに実現し得る成果
2030年までに、よりクリーンで運転コストが低く、信頼性の高い電力システムが実現すれば、成功の姿が見えてくる。太陽光、風力、蓄電の発電全体に占める割合は、現在のごく一部から数%へと拡大し、今日の水準から何倍にも増える。最も汚染度の高い石炭火力発電所は早期に閉鎖されるか稼働を減らし、新たな自家石炭火力の計画は工業団地内の再生可能エネルギー契約に置き換わる。良質な太陽光・風力資源の地域を開発できる新たな送電線が整備され、系統接続のルールも明確になる。インドネシアでは少なくとも数カ所の大規模電池工場と、1カ所以上のEV工場がほぼフル稼働し、部品の国内製造比率も上昇する。継続的な監視と厳格な基準が定着するにつれ、製錬所や石炭火力発電所周辺の大気汚染に関連する健康被害も減る。何より、投資家が、労働者や地域社会を守りながら国の目標達成を促す、予測可能な政策環境を実感できるようになる。
要点
- インドネシアにおける中国のエネルギー・製造業投資は欧米の拠出約束を上回り、事業完了までの進展も速い。
- 公正なエネルギー移行パートナーシップが拠出したのは約束額のごく一部にすぎないが、実行可能な事業の基盤として今も活用できる。
- インドネシアは、電力部門をよりクリーンな方向へ転換するには970億ドル超が必要と見積もっている。
- 米国の取り組みはLNGと、より高い環境・労働基準に沿ったサプライチェーン規則を重視する。
- インドネシアは幅広い貿易協議の一環として、米国からのLNG輸入を約100億ドル増やす計画だ。
- 中国企業はニッケルからEVまでサプライチェーン全体に深く入り込み、インドネシアの精錬能力の大部分を握っている。
- 製錬所に電力を供給する自家石炭火力は、経済・健康コストが増大しており、クリーン電力のコスト低下に伴って座礁資産となるリスクがある。
- 中国が支援する主な事業には、CATL、BYD、BTRニュー・マテリアル・グループの投資や、LONGiの太陽光発電所が含まれる。
- 今の電力部門の選択が、今後数十年のエネルギー価格、大気の質、産業競争力を左右する。
- 明確なルール、送電網の迅速な整備、競争的な調達、より強い保護措置により、インドネシアは自主性を保ちながら、すべてのパートナーから資金を呼び込める。