2025年、不動産市場の二極化が鮮明に
マレーシアの不動産市場は、地域によってばらつきが広がる局面に入った。ジョホール州とペナン州では、国境を越えた需要や工場、データセンターへの投資を追い風に勢いが増している。一方、クアラルンプールは、この10年で積み上がった高層住宅の供給過剰に重しをかけられ、動きが鈍い。全国統計もこの二極化を裏付けている。2025年上半期の不動産取引は19万6,232件と前年同期比1.3%減少した一方、取引額は1.9%増の1,076億8,000万リンギとなった。販売が減速する中でも価格は安定している。公式統計が示すのは低迷局面であり、急落ではない。ただし、地域間の差は大きい。
目次
その土台は前年に形作られた。2024年の住宅取引は26万516件、取引額は1,069億2,000万リンギだった。全国住宅価格指数は1.4%上昇したが、インフレを考慮すると実質的な上昇幅は縮小した。2024年末の平均住宅価格は約48万3,879リンギで、テラスハウスは小幅に上昇し、高層住宅も平均では値上がりしたものの、2024年終盤には前期比で下落した。住宅ローン残高は拡大を続け、建設活動も活発化した。2025年初めには、急成長する工業拠点と、依然として高層住宅の在庫を抱える都市部のサブマーケットとの格差が広がった。
全国的には、買い手は引き続き手頃な価格帯と既存住宅を選好した。2025年上半期の取引の約6割は住宅だった。取引が最も多いのはテラスハウスだ。住宅販売の半数強を、価格が30万リンギ以下の物件が占めた。市場では中古物件が中心となり、取引の約5件中4件は新規発売物件ではなく、既存所有者からの購入だった。開発業者は新規発売を大幅に減らしており、時間の経過とともに売れ残り在庫の解消につながるとみられる。
勢いが最も強い地域
新たな需要の多くを取り込んだのはジョホール州とペナン州だ。両州はマレーシアの生産・物流網の中心に位置する。また、移動時間を短縮し、国境を越えた通勤を容易にする交通網の整備も追い風となっている。
ジョホール州:国境を越えた需要と産業成長が追い風
ジョホール州は2025年の成長エンジンとなった。ジョホール・シンガポール経済特区には、製造業やデジタルインフラ企業、サービス企業が集まっている。工業用不動産の取引件数と取引額が増加し、新規住宅供給は全国最多となった。物流施設や工場にも資金が流入した。ジョホールバル周辺の主要回廊では、オフィスと小売も低水準から持ち直した。2025年第1四半期、ジョホール州の住宅取引額は約14%急増した。需要は、自己居住向けの戸建て住宅から、シンガポールへ通勤する賃借人向けの交通拠点近くのアパートまで幅広い。
データセンターや先端製造業の計画も、こうした勢いを後押ししている。世界的なテクノロジー企業は、土地の確保しやすさや電力へのアクセス、シンガポールへの近さを生かし、マレーシア南部で事業拠点を拡大してきた。不動産市場の調査会社によると、クランバレーやペナン州と並び、ジョホール州全域で工場や倉庫へのテナント需要が強い。近代的な工業用不動産の空室率は低く、事前契約が増加している。高速道路近くで工業団地の開発も進んでおり、活発な需要が続くことを示している。
ペナン州:電子産業の集積が不動産需要を支える
ペナン州の電子・電機産業のエコシステムは、島部とセベラン・プライの双方で安定した不動産需要を支えている。バトゥ・カワンの産業基盤には多国籍企業のサプライヤーが集まり、従業員向け住宅や物流施設、関連小売への需要を生んでいる。同州では高層住宅の需要が比較的安定しているものの、2025年初めはアパートの取引件数と取引額が小幅に減少した。オフィス市場は底堅く、小売施設の稼働率は70%台前半で推移した。州当局は長期的な手頃な価格の住宅供給計画も打ち出しており、より迅速なモジュール工法を用いて、今後10年間で数万戸を供給する方針だ。
クアラルンプールの二面性
首都の状況は異なる。2025年初めに住宅取引は減速し、完成済み物件の大幅な供給過剰も続いている。2025年上半期、全国の完成済み未販売住宅は約2万6,911戸に増加し、その半数超をコンドミニアムとアパートが占めた。クアラルンプールでは、高層住宅の供給過剰が販売の最大の重しとなっている。市内の住宅価格は2025年第1四半期に前年同期比で3%強上昇したが、取引件数は約9%減少した。買い手が選別を強め、販売促進策が重要になっていることを示す。
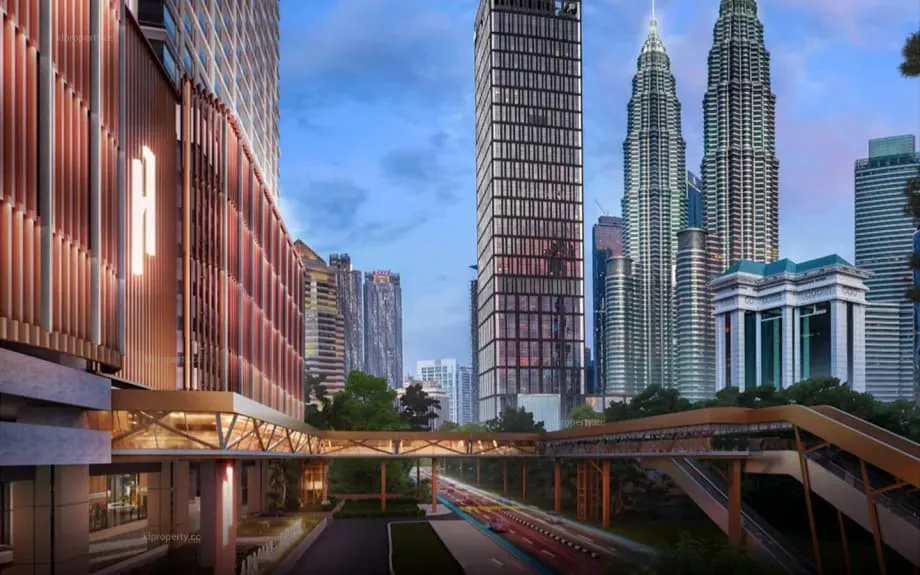
商業用不動産は、より良好な状況にある。企業がより新しく環境性能の高い高層ビルへ移転したことで、オフィス賃貸が活発化した。クアラルンプールでは2025年第2四半期、すべてのサブマーケットで純吸収量がプラスとなり、市全体の空室率は前年同期の約24%から約19%に低下した。主要地区では新規供給により質の高いオフィス空間が加わった一方、複数の大型プロジェクトで目標竣工時期が2026年に前倒しされた。
市内のオフィス賃貸を追跡するJLLマレーシアは、第2四半期を転換点と評した。
クアラルンプールのオフィス市場は底堅さを示し、すべてのサブマーケットで純吸収量がプラスとなった。
小売市場も緩やかに改善した。空室率は2024年半ばに比べて低下し、飲食やファッションブランドの出店が続いた。娯楽施設やコワーキングのテナントも、注目度の高かった数店舗の閉店で生じた空き区画を埋めた。118モールを含むランドマーク的なモール2施設と、KLCC近くの新規プロジェクトが、今後1年以内に開業する予定だ。高価格帯の住宅では販売が改善し、2025年初めの利下げや、中東、アジア太平洋、欧州の買い手からの安定した関心が追い風となった。
価格と住宅取得のしやすさに注目
マレーシアの住宅価格指数は2025年に入り小幅に上昇した。全国指数は約227ポイントとなり、上半期の平均価格は約49万376リンギと、前年同期比で約0.7%上昇した。価格の上昇幅は一様ではない。テラスハウスは小幅に値上がりした一方、供給過剰の州では高層住宅の価格が下落した。小規模市場の中では、ペルリス州とジョホール州で最近の上昇幅が最も大きかった。
販売のペースを決めるのは、依然として住宅取得のしやすさだ。上半期の住宅取引の約53%を、価格30万リンギ以下の物件が占めた。買い手は交通機関や学校、雇用先へのアクセスが良い既存の住宅地を選好した。その結果、中古市場が住宅取引の約80%を占めた。開発業者は新規プロジェクトの発売を減らして対応した。2025年上半期の新規住宅供給は前年同期比で約半減し、2万3,380戸となった。
賃貸需要が強い市場では、利回りが借入コストを上回る地域を中心に、投資家が戻りつつある。2025年初めのアパートの平均表面利回りは約5.1%で、クアラルンプールでは約4.6%だった。大学や鉄道路線、雇用拠点の近くでは、引き続き最も安定した賃料上昇が見込まれる。
マレーシア民間鑑定士・不動産管理士・不動産仲介士・不動産コンサルタント協会の元会長で、CBRE WTWのアドバイザーを務めるFoo Gee Jen氏は、業界サミットで、価格の緩やかな上昇は10年前の急騰より市場の健全性を高めると述べた。
4%の成長率では投資家を沸かせないかもしれないが、健全な水準であり、銀行金利とも整合している。
この見方は、持続可能な価格形成への移行を反映している。建設コストの上昇は、一部地域で販売価格に転嫁される可能性が高い。実際の住宅取得のしやすさを重視する動きは、一律の優遇策よりも、対象を絞った補助金や、供給を精緻に調整するためのデータ整備が重要であることも示している。
産業用不動産とデータセンターが投資をけん引
2025年に最も明るい兆しを見せているのは産業用不動産だ。上半期の取引件数は約8.5%増の4,100件超となり、取引額は約142億5,000万リンギに達した。物流、自動車、電気・電子関連企業の事業拡大を背景に、ジョホール州、ペナン州、セランゴール州が取引をけん引した。クランバレーだけでも、第2四半期に新たに約200万平方フィートのグレードA倉庫が供給されたが、需要に吸収され、空室率は約2%まで急低下した。
近代的な倉庫の資産価値は前年同期比で約4%上昇した。テナントはエネルギー効率の高い建物や、高速道路へのアクセスが良い立地を求めた。一部の投資家は関税をめぐる不透明感や世界的なサプライチェーンの変化を受け、購入を見送ったが、主要回廊の入居需要は底堅かった。
マレーシアは地域有数のデータセンター市場にも成長した。稼働容量は600MWを超え、約1,300MWが建設中で、将来の開発計画は3,400MWを上回る。市場は成熟しつつある。コストや認可要件が厳しくなる中、開発業者は電力供給の整った用地を提供するため、提携を進めている。これにより、品質や再生可能エネルギーへのアクセス、長期的な送電網の安定性が重視されるようになった。
複数のセクターを対象とする上半期レビューで、ナイト・フランク・マレーシアは楽観と慎重さの双方を次の一文に示した。
世界的な逆風と複雑化する政策環境にもかかわらず、市場は引き続き底堅さを示している。
インフラ整備と特区が需要を変える
交通プロジェクトや政策特区が、不動産需要の地域分布を変えつつある。東海岸鉄道リンク(ECRL)は進捗率80%を超え、工事は最終段階に近づいている。パン・ボルネオ・ハイウェーの整備も、サバ州とサラワク州のアクセス改善につながっている。南部では、ジョホール・シンガポール経済特区が投資認可やサプライチェーンの構築を加速させているほか、ジョホールバルとウッドランズを結ぶ国境越えのRTSリンクが建設中だ。こうした投資は移動距離を縮め、観光や貿易を押し上げ、倉庫やホテル、住宅への需要を生み出す。
政策の更新も、投資誘致におけるジョホール州の役割を際立たせている。2025年半ばまでに、経済特区関連当局は370億リンギ超のプロジェクトを承認し、さらに多くの投資案件が控えている。航空関連の取り組みも進み、セランゴール州での航空産業パーク計画や、ヌグリ・スンビラン州の土地開発を可能にする新たな高速道路インターチェンジの建設が検討されている。こうした動きは、新たな交通拠点近くの工業団地への需要を強め、周辺のタウンシップ開発の見通しを改善する。
政策変更と外国人の住宅購入
マレーシアは2024年半ば、段階制の「マレーシア・マイ・セカンド・ホーム(MM2H)」プログラムを再開し、長期滞在者向けの選択肢を広げた。参加資格は定期預金額と不動産購入価格の基準に連動し、要件は区分によって異なる。外国人購入者に適用される最低価格は州ごとに定められており、地域や市場の状況によって基準が異なる。
2026年度予算案は、一部の外国人購入者の取引コスト上昇を示唆している。政府は、非市民や外国企業による不動産取得の印紙税を4%から最大8%に引き上げる案を提出した。2024年の住宅取引に占める外国人購入者の割合は約0.6%だったため、短期的な取引件数への影響は限定的とみられる。地元購入者を支援する措置は、こうした変更の影響を一部相殺する。50万リンギ以下の初回住宅購入に対する印紙税の全額免除は、2027年末まで延長された。
当局は、商業用ビルを住宅に転用する費用を対象とする税控除も導入した。老朽化した都市地区を再生し、住宅需要が根強い地域で供給を増やすことが狙いだ。金融機関は引き続き住宅ローンを拡大している。また、政府の信用保証制度は、安定した収入があるものの書類が限られる初回購入者や自営業者を支援している。
対処が必要なリスク
住宅市場では、依然として需給のミスマッチが最大のリスクだ。2025年上半期、全国の完成済み未販売住宅は約2万7,000戸に達し、コンドミニアムやサービスアパートに集中した。建設の初期段階にある物件も含めると、2025年初めの未販売在庫は供給計画全体で4万3,000戸を超えた。その多くは、交通や生活利便施設が不足する郊外のプロジェクトに結びついている。開発業者は新規発売を減らし、規模を適正化した住宅や、地域の実際の所得水準に合った設計で対応した。
賃貸住宅の割合は国際水準と比べて低く、移動する労働者の選択肢を狭めている。生活費の上昇や賃金の伸び悩みによる住宅取得の難しさも、初回購入者の重荷となっている。政策担当者や業界リーダーは、対象を絞った公営住宅支援と、地域単位で需要に供給を合わせる共通データ基盤の整備を求めている。
産業用不動産にも固有の課題がある。データセンターや先端製造業にとって、電力供給計画や電気料金、人材不足が差し迫った問題となっている。一部のアナリストは、データセンターの開発計画は非常に大規模であり、利回りを維持するには需要の拡大と送電網の増強が歩調を合わせる必要があると警告する。それでも、主要回廊の産業用不動産需要は多様で、単一セクターのショックに左右されにくい。
要点
- マレーシアの2025年上半期の不動産取引は19万6,232件と1.3%減少した一方、取引額は1.9%増の1,076億8,000万リンギとなった。
- ジョホール州とペナン州が取引をけん引。産業の成長や物流、シンガポールとの国境を越えた需要、世界のサプライチェーンが追い風となった。
- クアラルンプールの住宅市場は減速し、高層住宅の供給過剰が続く。市内の住宅価格は2025年第1四半期に前年同期比3.2%上昇したが、取引件数は8.7%減少した。
- クアラルンプールではオフィス賃貸が改善。2025年第2四半期の空室率は、前年同期の約24%から約19%に低下し、すべてのサブマーケットで純吸収量がプラスとなった。
- 産業用不動産は市場を上回る好調ぶりを示した。上半期の取引件数は約8.5%増の4,100件超となり、グレードA倉庫の空室率は低かった。
- マレーシアのデータセンター市場では、稼働容量が600MWを超え、約1,300MWが建設中で、将来の開発計画はさらに大きい。
- 販売を左右するのは住宅取得のしやすさだ。住宅取引の約53%が30万リンギ以下で、約80%が中古市場での取引だった。
- 上半期の新規住宅発売は前年同期比で約50%減の2万3,380戸となり、売れ残り在庫の解消につながるとみられる。
- 政策面では、段階制の「マレーシア・マイ・セカンド・ホーム」プログラムや外国人購入者への印紙税引き上げ案がある一方、初回住宅購入の印紙税免除は2027年末まで延長された。
- 東海岸鉄道リンク、RTSリンク、ジョホール・シンガポール経済特区などの主要プロジェクトが、物流や製造業、新たなタウンシップの成長へと需要を移している。
- 主なリスクは、高層住宅の供給過剰、産業分野の電力と人材の制約、そして新規供給を地域の実際の所得水準により適切に合わせる必要性だ。