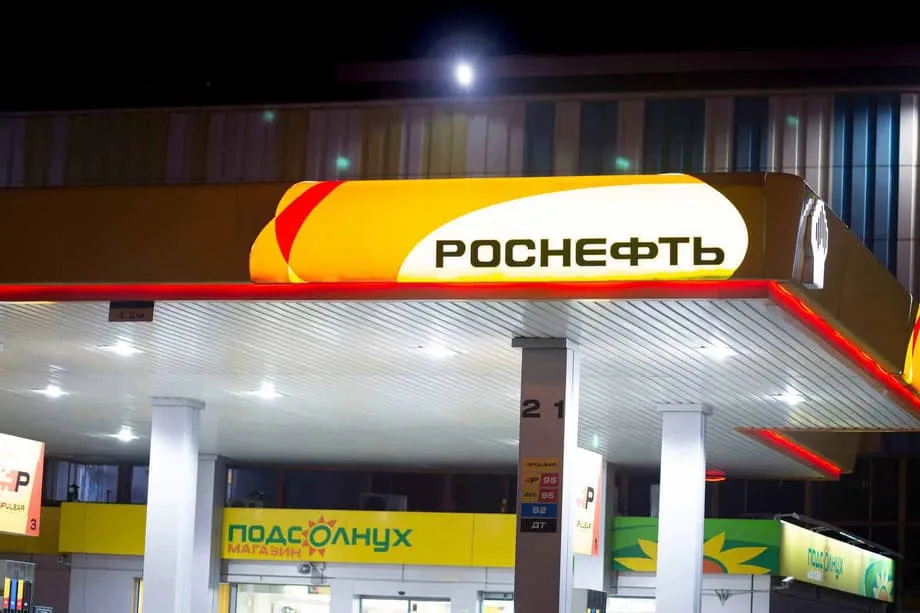
ロスネフチとルクオイルへの米国の新たな制裁が今、重要な理由
米国はロシア最大の石油会社であるロスネフチとルクオイルに広範な制裁を科した。モスクワの戦費収入を削りつつ、供給が直ちに大きく混乱するリスクを抑える狙いがある。エネルギー市場は素早く反応した。原油価格は約5%上昇し、燃料指標も値上がりした。2022年以降、ロシア産石油の最大の市場となっているアジアの買い手が、購入をいったん見合わせ、法的リスクを見極めているためだ。今回の措置は、2022年末に主要7カ国(G7)が導入した価格上限政策からの転換を意味する。従来は、設定された上限価格を下回ればロシア産原油の取引を認めていたが、新たな米国の制限では、価格にかかわらずロスネフチとルクオイルに関係する取引を禁じる。
目次
米政府は企業に対し、11月21日までに取引を終了するよう求めている。この猶予期間は、価格を急騰させかねない突然の取引中止を防ぐ狙いがある。猶予期間が設けられたものの、銀行や船主、製油会社が米国の規則に違反するリスクを検討する中、貿易の流れはすでに変わり始めている。ロスネフチとルクオイルは合わせて、ロシアの海上輸送による原油輸出の大きな割合を担う。ここ数カ月、中国はロシア産原油を日量約200万バレル、インドは同約160万バレル輸入しており、その多くは海上輸送されている。こうした原油は今、これまで以上に厳しく scrutinize されている。
米当局者は、ウクライナで戦闘が続き、協議に進展がないことへの直接的な対応だと説明した。米財務長官のスコット・ベッセント氏は、ウラジーミル・プーチン大統領が戦争終結を拒んでいるため、今回の措置が必要だと述べた。また、ロスネフチとルクオイルはクレムリンの戦争遂行を支えていると主張した。
米財務長官のスコット・ベッセント氏は、制裁はクレムリンの戦争遂行を支えるロシア最大の石油会社2社を標的としており、米国はさらなる措置を講じる用意があると述べた。
ホワイトハウスでドナルド・トランプ大統領は制裁を大きな一歩と評し、交渉が進展すれば解除される可能性を示唆した。
ドナルド・トランプ大統領は「これは両社の大手石油会社を対象とする非常に大きな制裁だ。長く続かないことを願っている。戦争が解決することを望んでいる」と述べた。
制裁の対象と仕組み
制裁により、米国人および米企業はロスネフチとルクオイル、さらに数十社の子会社との取引を禁じられる。米国の管轄下にある資産は凍結される。制限は資金調達、海運サービス、保険など、石油取引の主要な要素にも及ぶ。米国外で貨物が取引される場合でも、米ドルや米国と結びついた金融インフラを介する取引は規則の対象となる可能性がある。11月21日までの取引終了期間は、取引相手が契約を解除または更改するための時間を確保するものだ。
外国企業にはさらなるリスクがある。米財務省は、ロスネフチまたはルクオイルの取引を円滑にする外国金融機関に対し、二次制裁を検討する可能性があると警告した。この可能性は、ロシア産石油の取引を続けてきた国々の銀行やサービス事業者を狙うものだ。今回の措置により、米国は欧州のパートナーが採用した措置に一歩近づいた。欧州連合(EU)は、ロシア産液化天然ガス(LNG)の輸入を段階的に禁止し、ロシアの影の船団に関係する船舶を新たに制裁対象に加える制裁パッケージを承認した。英国もここ数日、両社に対する同様の措置を発表した。
アジアの買い手の対応
欧州が購入を減らした後にロシアにとって最も重要な顧客となったアジアの製油会社は、ロスネフチとルクオイルへの関与を改めて検討している。中国とインドの企業は、海運、決済、コンプライアンス手続きを見直す間、制裁対象企業に関係する新たな海上取引をいったん停止した。当面の懸念は貿易金融へのアクセスで、特に米国や欧州とつながりのある銀行が発行する信用状が焦点となっている。
中国
中国の国有石油大手は、ロスネフチとルクオイルに関係する新たな海上輸送による購入を保留している。米ドルの決済網へのアクセスに影響が及ぶ可能性や、米国が二次制裁を発動した場合に処罰されるリスクへの懸念が背景にある。一部の輸送は影響を免れている。ロスネフチとの既存契約に基づき、ロシア産原油は日量約90万バレルがパイプライン経由で中国に流入しており、これらの供給はタンカー取引の対象外だ。中国の独立系製油会社も仲介業者を利用する方法を探る可能性があるが、コストと法的リスクは高まる。
中国企業は大規模な戦略備蓄と商業在庫を積み上げており、短期的な供給混乱を和らげる助けとなる。北京は一方的な制裁を批判し、中国のエネルギー関連企業を標的とする欧州の制裁リストにも反対してきた。最新のEU制裁パッケージでは、中国の製油会社2社と、ペトロチャイナに関係する商社部門がロシア制裁リストに加えられた。この措置は米国の制裁と相まって、ロシア産貨物の取引に関わってきた中国の銀行や小規模商品取引業者のコンプライアンスリスクを高めている。
インド
インドは2022年以降、値引きされたロシア産の海上輸送原油を最大規模で購入する国となった。国営製油会社と民間企業は、供給元がロスネフチやルクオイル、または制裁対象として指定された子会社でないことを確かめるため、あらゆる書類の確認を始めている。市場関係者によると、ロシア産原油の有力な買い手であるリライアンス・インダストリーズは、制裁対象企業に関係する油種の輸入を減らすか、一時停止する準備を進めている。購入が減れば、インドの製油会社は中東や米国からの貨物をさらに求める見通しだ。
ロスネフチは、グジャラート州の大型バディナール製油所を運営するナヤラ・エナジーの株式をほぼ半分保有している。この資本関係により、取引相手が取引は制裁の影響を間接的に受けると判断した場合、石油製品の輸出や貿易金融へのアクセスに新たな課題が生じる可能性がある。インド政府は安価なエネルギーと外交関係のバランスを取ろうとしており、制裁は米国との進行中の通商協議でも議題となる可能性がある。
原油と燃料価格に広がる衝撃
発表を受け、原油の指標価格は急上昇した。北海ブレントは約5%上昇して1バレル当たり約66ドルとなり、米国産WTI(ウエスト・テキサス・インターミディエート)もほぼ同じ上昇率で約62ドルに達した。いずれも数週間で最大の日次上昇率となり、両指標は10月初旬以来の高値を付けた。アナリストは、ロシアの輸出のかなりの部分が長期にわたり市場から締め出されれば、来年は供給不足に転じる可能性があると述べた。
石油製品はさらに大きく値上がりした。米国の軽油先物は約7%急騰し、軽油のクラック・スプレッドは2024年初め以来の高水準となった。これは輸送用燃料や暖房用燃料のマージンが一段と逼迫していることを示す。アジアでも、供給が引き締まるとの見方が織り込まれ、ガソリンとナフサの価格が上昇した。株式市場の反応はまちまちだった。大手国際石油会社の株価が上昇し、ロンドン市場のFTSE100種総合株価指数は過去最高値を更新した一方、ロシアの株価指数は投資家が同国のエネルギー部門への圧力強化を見極める中で下落した。
業界関係者の一部は、今回の措置を大幅なエスカレーションと呼んだ。
ライスタッド・エナジーで地政学分析部門を率いるホルヘ・レオン氏は、制裁は米国による対モスクワ圧力の大幅かつ前例のない強化を意味すると述べた。また、原油価格の急上昇は、ロシア産原油の輸出が大幅に減少する可能性に対する市場の懸念を浮き彫りにしていると語った。
ロシアは影の船団で輸出先を切り替えられるか
ロシアは、西側の保険や海運サービスに頼らず石油を運ぶため、所有者が不透明な老朽タンカーの大規模なネットワークを構築してきた。この影の船団は、船舶間の積み替えや貨物の名称変更など複雑な輸送手法を用い、原産地を隠す傾向がある。このネットワークは2022年以降、ロシア産原油の多くを海上輸送で運び続けることを可能にし、購入を控える買い手から別の買い手へ貨物を振り向けるうえでも、再び役立つ可能性がある。しかし、回避策を重ねるたびに輸送コストと航海日数が増し、買い手や銀行が直面する法的不確実性も高まる。
欧州当局はこうした取引を妨げる取り組みを拡大している。最新のEU制裁パッケージでは、制裁逃れの疑いがある船舶がさらに追加され、保険会社や港湾当局が監視する船の数が増えた。監視が厳しくなっても、すべての輸送が止まるわけではない。中国へのパイプライン供給は海上輸送網の外にあり、政府方針が変わらない限り続く。ロシアの売り手は、あまり知られていない仲介業者や、西側との関係がほとんどない商社を通じて貨物を輸送しようとする可能性もある。これにより手取り収入が減り、ロシア政府予算に納められる石油関連税も徐々に減る可能性がある。これは制裁戦略の中心的な目標だ。
OPECなど他の供給国が補う
ロシア産の供給が減った場合、市場を支える最大の緩衝材となるのは中東の余剰生産能力だ。サウジアラビアは最大の余力を持ち、政策が認めれば生産を増やす柔軟性がある。OPECの閣僚らは、供給を安定させるために増産を調整する可能性があると示唆した。湾岸諸国の当局者は、供給の逼迫が続き、価格急騰が需要を脅かす場合には、協調した増産が可能だと述べた。
クウェートの石油相は、市場の不足分を補うため、OPECは減産を縮小する用意があると述べた。
米国からの供給も需給を左右する要因だ。米国の生産量は今年、過去最高を記録しており、価格差が広がれば輸出業者はアジア向けの軽質原油を増やせる。製油会社が短期的な需要を満たすため制裁対象外の原油を求めている現物市場では、こうした調整の一部がすでに表れている。OPECが対応できるかどうかは、11月に米国とサウジアラビアの当局者が会談する際の主要議題となる。
銀行、商社、海運会社が直面するリスク
制裁により、ロスネフチまたはルクオイルが関わる取引に携わる企業の法的リスクが高まる。米国とのつながりがある銀行が発行する信用状は、制裁対象企業に関係する貨物を除外する可能性が高い。石油が他通貨で売買される場合でも、多くの取引は米ドル決済や世界的な再保険会社とのつながりを必要とするため、銀行や保険会社が処罰を受けるリスクが生じる。これは制裁の核心となる圧力点であり、石油取引を可能にする金融の仕組みを制限する狙いがある。
海運会社も同様の判断を迫られる。制裁対象企業に関係するロシア産貨物を積載した船舶は、港湾やサービスを利用できなくなる可能性があり、船主が制裁に違反すれば保険が無効になるおそれもある。EUが禁止リストにタンカーを追加したことで、ロシア産石油を積んだ船が主要な通過地点で遅延や入港拒否に遭う可能性が高まっている。商品取引業者にとっては、コンプライアンスのコストが上昇した。実質的所有者の確認、貨物の来歴の追跡、制裁対象企業が関与していないことの証明には、より踏み込んだデューデリジェンスと慎重な書類管理が必要になっている。
価格上限を超えて、ロシアの収入に何をもたらすか
G7の価格上限制度では、1バレル60ドルを下回る価格で販売され、西側のサービスを利用することを条件に、石油の輸送を認めていた。この制度は、ロシアの1バレル当たりの収益を抑えながら、原油を市場に供給し続ける狙いがあった。新たな米国の政策は異なる手法を取る。ロシアの輸出網の中核を担う企業を標的にし、価格にかかわらず米国との取引を遮断する。これによりロシアの売り手は、西側以外の海運、資金調達、商社への依存を強め、コストが上昇し、手取り価格が下がると見込まれている。
収入がどれだけ減るかは、制裁の執行状況と買い手の対応によって決まる。インドと中国が長期にわたり購入を減らし、銀行や船主が制裁対象企業との取引を避ければ、ロシア産石油の相当量が滞留したり、輸送が遅れたりする可能性がある。一部のアナリストは、世界的な価格上昇が、少なくとも短期的にはモスクワの輸出量減少を補う可能性があると主張する。特にOPECが速やかに増産しない場合はそうだ。一方、値引き幅が広がり物流コストが上昇すれば、指標原油価格が高くてもロシアの1バレル当たりの純収入は減ると見る向きもある。
今後の日程と注目点
当面の焦点は、11月21日までの取引終了期間だ。多くの買い手は既存契約の満了を待ち、法的な指針が明確になるまでロスネフチやルクオイルの新たな貨物を避けるだろう。インドの国営製油会社が入札を取り消したり延期したりする兆候や、中国の独立系製油会社が仲介業者を通じて購入を再開する動きに注目したい。市場関係者は、中国向けパイプライン原油がどれだけ供給されるか、海上輸送の減少を補うために輸送量が増えるかも見守っている。
政策面での連携が今後の展開を左右する。米当局者は、制裁対象企業との取引を円滑にする外国銀行への処罰を含め、さらなる措置があり得ると示唆している。欧州の措置も、海運網を標的にし、ロシア産LNGの輸入を段階的に停止する日程を定めることで圧力を強めている。外交的な働きかけも進んでいる。米国の指導者らは、余剰生産能力をめぐってサウジアラビアと協議し、エネルギー貿易について中国やインドとも話し合う予定で、地域首脳会議での協議も含まれる。
ウクライナは今回の措置を歓迎し、圧力を維持するよう求めた。
ウォロディミル・ゼレンスキー大統領は、制裁は良いシグナルであり、ロシアへの圧力を強めれば停戦は可能だと述べた。
ロシアは措置を退け、自国産石油の代替には時間がかかると警告した。
ウラジーミル・プーチン大統領は、世界市場がロシア産石油に代わる供給を確保するには時間がかかると述べ、今回の措置はロシアに圧力をかける試みだと評した。
要点
- 米国はロスネフチとルクオイルに制裁を科し、ロシア最大の石油会社との米国関連の取引を禁じ、数十社の子会社を制裁対象に加えた。
- 契約の解消を進める企業に急な混乱が生じないよう、11月21日まで取引終了期間が設けられている。
- アジアの買い手は制裁対象企業に関係する新たな海上輸送による購入を停止した。中国の国有企業は新規取引を止め、インドの製油会社は関与の有無を確認している。
- ブレントとWTIは約5%上昇した。軽油先物はさらに値上がりし、軽油のクラック・スプレッドは2024年初め以来の高水準となった。
- OPECは供給不足を補う可能性を示唆した。サウジアラビアの余剰生産能力が主な緩衝材となり、価格差が広がれば米国の輸出も増える可能性がある。
- ロシア産LNGの輸入を段階的に禁止し、影の船団と疑われるタンカーを追加指定するなど、EUの措置が米国の行動を補完している。
- 外国銀行が二次制裁を受けるリスクが高まり、中国、インド、トルコで法的リスクが増している。
- 中国向けのパイプライン原油は日量約90万バレルで、海上輸送の制限の影響を受けない。
- ロシアの収入への影響は、制裁の執行状況と、アジアの買い手や銀行が米国の処罰リスクを負う意思があるかどうかによって決まる。