中国が洋上風力発電で急成長する理由
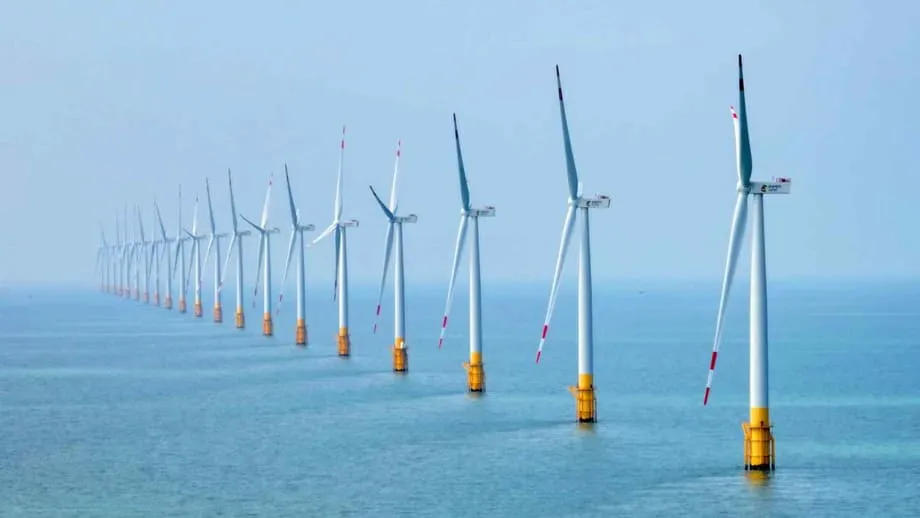
中国は他の主要経済国を大きく上回るペースで洋上風力発電を拡大している。成長を後押ししているのは、政府の支援、国内メーカーによる低価格の風力タービン、そして東部沿岸に広がる豊富なプロジェクト計画だ。業界予測によると、2030年までに建設される新たな洋上風力発電容量の約半分を中国が占める見通しだ。独立系の調査でも、2030年までに世界の累積洋上風力発電容量の約45%を中国が保有する可能性があると予測されている。クリーン電力とエネルギー安全保障に不可欠だと多くの政府がみる技術の中心に、中国が位置している。
目次
中国の勢いとは対照的に、他の地域では状況にばらつきがある。インフレや金利上昇、プロジェクトの中止を受け、一部市場では成長が鈍化した。中国では事業規模の大きさ、確立されたサプライチェーン、政策の継続性がプロジェクトコストの競争力を支えている。一方、送電網事業者は、大量のエネルギーを消費する重工業や拡大するデジタルインフラを抱える地域に、大規模な沿岸風力発電所を接続している。
洋上風力発電は、先端製造業からデータセンターまで、沿岸部のテクノロジー集積地に電力を供給する戦略的手段にもなりつつある。産業需要、政策目標、サプライチェーンの厚みが組み合わさり、中国が世界の洋上風力発電建設の次の段階を主導するとみられる理由となっている。
優位を示す数字
国際的な業界集計によると、2024年末時点の世界の洋上風力発電設備容量は約83ギガワットに達し、同年には8ギガワットが送電網に接続された。各国政府の入札では、将来の発電容量として過去最多の案件が落札され、世界では約50ギガワット分のプロジェクトがすでに建設中だ。予測では、年間の洋上風力発電導入量は2020年代半ばの一桁台から増え、2030年には約34ギガワットに達する。
中国は数年連続で、洋上風力発電の建設量が世界最大となっている。2023年半ばには、稼働中の洋上風力発電容量が31ギガワットを超え、他国を上回った。短期的な成長は中国と欧州に集中している。日本や韓国などアジア太平洋地域の市場でも、10年代後半の稼働開始に向け、政策の枠組み整備や送電網の増強が進んでいる。
大手エネルギーコンサルティング会社の一社は、2030年までに世界の累積洋上風力発電容量の約45%を中国が占めると予測する。業界で広くみられる別の推計では、現在から2030年までに新たに導入される洋上風力発電の半分を中国が占める。いずれの見方も、世界の風力発電目標の達成における中国の中心的な役割を示している。
2030年までに中国が占める市場シェアは
新規導入分のシェアと累積容量のシェアは、同じ潮流を異なる角度から捉えたものだ。世界の年間導入量が2030年までに30ギガワット台前半から半ばに拡大し、中国が毎年二桁ギガワット規模の建設を続ければ、他国がプロジェクトを増やし始めても、中国の市場シェアは大きいままだろう。つまり、世界市場の成長が速まれば複数の地域が拡大する余地も広がるが、中国の建設ペースは同国を圧倒的な立場に保つ。
政策、価格、製造面での優位性
政策の明確さが成長を支える重要な要因となっている。中国のエネルギー政策担当者は、5カ年計画や入札、系統接続の義務付けを通じて投資を誘導してきた。最近の政策転換では、再生可能エネルギー電力の市場連動型価格設定が促されている。プロジェクトの融資適格性を高めるとともに、開発事業者のインセンティブを送電網のニーズに合わせる狙いがある。安定したルールは、建設から系統接続まで数年かかるプロジェクトの資金調達リスクを抑える。
製造能力も強みの一つだ。世界の風力発電設備工場は2023年、約170~180ギガワット分の設備を生産できる能力を持ち、中国がその主要拠点となっていた。対象にはブレード、タワー、ナセルに加え、洋上風力向け基礎構造物やケーブルも含まれる。規模の大きさはコスト削減につながる。中国の風力発電設備メーカーは大型タービンを投入しており、プロジェクトごとに必要な基数を減らし、メガワット当たりの設置・保守コストを引き下げている。
サプライチェーンコストの低下は、発電所の建設から運転までの全期間にわたる費用を示す均等化発電原価にも反映される。プロジェクト設計、設置船、港湾物流の改善が加わり、開発事業者は投じた人民元当たりでより多くの発電容量を整備できる。一部の欧米市場で金利上昇や為替変動が進むなか、中国のコスト面の優位性は広がっている。
中国のタービンコストが低い理由
複数の国内タービンメーカー間の競争、密集した部品供給網へのアクセス、沿岸のプロジェクト用地との近さが、輸送・物流費を抑えている。開発事業者は、開発期間の短さや、より大型の部品を扱える確立された港湾インフラからも恩恵を受ける。こうした要因が入札価格を押し下げ、世界的に資金調達環境が厳しくなってもプロジェクトの実施を可能にしている。
広東省から海南省へ広がる建設計画
中国の洋上風力発電の第1波は、少数の沿岸省に集中した。稼働中の洋上発電容量の約4分の3は、江蘇省、広東省、福建省にある。現在は浙江省や山東省の大規模計画に加え、海南島沖の新たな事業も含め、沿岸部の南北にプロジェクト計画が広がっている。
なかでも広東省が目立つ。省の計画文書や学術機関の評価によると、広東省は2030年までに合計約66.9ギガワットとなる洋上風力発電所23カ所の建設を目指している。以前の青写真では、福建省、山東省、浙江省、江蘇省など複数の省が2025年までの洋上風力発電拠点に指定され、それぞれ複数ギガワット規模の導入可能量が見込まれていた。中国の国有石油大手、中国海洋石油集団(CNOOC)も洋上風力発電を拡大しており、海南省のCZ7海域で1.5ギガワットのプロジェクトを2030年までに稼働させる目標を掲げている。
広東省の2030年までの66.9GW計画
広東省は製造業とテクノロジーの一大拠点で、南シナ海の風況に恵まれた海域にも近い。数十ギガワット規模の発電容量を建設することで、産業集積地やデータを活用する企業にクリーン電力を供給できる。計画の実現には、強固な送電網接続、夜間に電力を供給できる蓄電、部品を安定的に運ぶための港湾物流の連携が必要となる。
世界の動向、米国の逆風、欧州の見直し
急速な拡大が見込まれていた米国は、政策の後退、高コスト、法的な課題に直面している。北東部の有力プロジェクトでは工事停止命令が出され、その後、一部の規制は解除された。2025年初頭には再生可能エネルギー投資が大きく落ち込み、開発事業者は米国市場へのエクスポージャーを見直した。こうした後退により建設ペースが鈍化し、短期的な入札への信頼も損なわれた。
欧州の投資家は、入札の不成立やコスト急騰が続いたのを受け、資本の配分先を見直し、より予測可能な制度を求めている。欧州の政策担当者は、ブレード、ナセル、タワー、ケーブルの国内工場を支援し、中国からの輸入依存を減らそうとしている。課題は小さくない。欧米のタービン基盤に使われる主要部品を生産する工場の相当数が中国にあるため、消費者負担を増やさずに迅速な生産回帰を実現するのは難しい。
サプライチェーンへの影響
サプライチェーンでは、コスト、品質、強靱性のバランスが重要となる。中国の幅広い製造基盤は短期間で置き換えるのが難しいが、世界により分散した生産体制が整えば、供給のボトルネックを減らせるだろう。政府は、開発事業者と電力購入者の間でリスクをより適切に分担するよう入札ルールを見直すとともに、工期を支える港湾、送電網、技能訓練にも資金を投じるとみられる。
洋上風力発電と中国のデジタル経済
洋上風力発電は、低炭素で24時間安定した電力を必要とするデータセンターや産業団地との結びつきを強めている。上海の臨港特別区はその好例だ。ここで稼働した海底データセンターの第1期は、約24メガワットの電力容量を持ち、近隣の洋上風力発電所からの電力をほぼ全面的に利用する設計だ。サーバーモジュールを海中に沈めて冷却するため、空調に必要な電力を大幅に削減できる。
海底データセンターの内部
プロジェクト関係者によると、このシステムは電力使用効率(PUE)を1.15以下に抑えるよう設計されている。空調に大きく依存することの多い一般的な陸上施設に比べて効率が高い。請負業者の一社、上海海雲科技の総経理、蘇陽氏は、海洋環境をどのように生かしているか説明した。
蘇陽氏は「海水が自然の冷却システムとして働き、冷却に必要なエネルギーを10%未満に抑えられる」と述べた。
別の請負業者である申能集団の董事長、黄迪南氏は、地元の風況の良さと安定稼働にとっての重要性を指摘した。
黄迪南氏は「東シナ海には年間3,000時間を超える利用時間を確保できる、独自の洋上風力資源がある」と述べた。
規模拡大に伴う新たな課題
プロジェクト関係者は、約500メガワットの風力発電を利用する、より大規模な海底データセンターの実現に向けて合意書を締結した。実証事業を実用規模のシステムに発展させるには、慎重なエンジニアリングと運用上の知見の蓄積が必要だ。第三航務工程の董事長、王世峰氏は、段階的な改善の必要性を強調した。
王世峰氏は「より広く導入するには、運用・保守の最適化と技術的な信頼性の確保をまず実現しなければならない」と述べた。
環境面の効果と送電網への統合
中国の沿岸部には膨大な風力資源がある。研究者の推計では、技術的な潜在能力を最大限活用すれば、洋上風力発電は年間約17.5ペタワット時を発電できる。これは中国の現在の年間電力消費量の2倍を超える。開発が今世紀半ばまで続けば、沿岸地域で石炭利用を回避することにより、二酸化炭素換算で年間約2億9,400万トンの排出削減が可能となる。これは大半の国の年間排出量を上回る。
大量の洋上風力発電を送電網に取り込むには、海上のタービンだけでなく、強固な送電線、変電所の更新、デジタル制御、蓄電が必要となる。電力を効率的に送電・貯蔵できれば、出力抑制を減らせる。中国は再生可能エネルギーの市場連動型電力価格を導入し始めており、風力発電の出力の変動をならす柔軟な需要や蓄電に報いる仕組みとなり得る。国際機関は、電源構成に占める再生可能エネルギーの割合が2030年まで着実に上昇し、風力発電が太陽光発電に次ぐ主要電源になると見込んでいる。
着床式と浮体式の風力発電
中国の洋上風力タービンの大半は、比較的浅い海域の海底に固定した基礎の上に設置されている。より強い風が吹く深海域を開発できる浮体式風力発電は、世界の設備容量のうち数百メガワット規模にとどまる。中国の複数の開発事業者や研究機関が浮体式の設計を試験している。規模の拡大でコストが下がれば、浮体式風力発電によって大陸棚の浅海域を越えた新たな海域の開発が可能になる。
2030年までに注目すべき点
世界の業界では、洋上風力発電の導入量が再び増加し、コスト圧力が続いた時期を経て、2030年には30ギガワットを超える発電容量が送電網に接続されると予測されている。開発事業者と政府は、リスクをより公平に分担し、コストに連動する価格調整を改善するとともに、長期融資を支える電力購入契約を確保できるよう、入札制度を見直している。港湾の拡張、ケーブル工場、設置船の整備も同じペースで進める必要がある。
中国では、広東省、江蘇省、福建省、浙江省、山東省、海南省で新たなプロジェクト群が計画されている。業界目標は、2026~2030年に毎年少なくとも15ギガワットの洋上発電容量を新たに導入することだ。国有企業が支援する開発事業者は沿岸近くからより深い海域へと進出する一方、石油・ガス会社も海南省のCZ7海域のような大規模プロジェクトで市場に参入している。送電網事業者は、都市部や産業の需要地に電力を送るため、新たな海底送電網や陸上設備の増強に投資している。
主なリスクにも注意が必要だ。金利やサプライチェーンの制約は入札価格を押し上げる可能性がある。送電の遅れは新たな発電容量の導入を妨げかねない。現地調達要件は国内の技能育成につながる一方、一部市場でコストを高める可能性がある。他方、タービン設計、基礎構造、運用の継続的な改善はコスト抑制につながる。プロジェクト計画が順調に進めば、10年代末まで、中国の建設拡大が世界の洋上風力発電を支える軸となるだろう。
要点
- 業界予測では、2030年までに世界で新設される洋上風力発電容量の約半分を中国が担う。
- 大手調査機関の一社は、2030年までに世界の累積洋上風力発電容量の約45%を中国が占めると予測している。
- 世界の洋上風力発電設備容量は2024年に約83GWに達し、年間導入量は2030年までに約34GWへ増加すると見込まれる。
- 広東省は2030年までに約66.9GWの洋上風力発電を計画し、CNOOCは海南省で1.5GWのプロジェクトを2030年までに稼働させることを目指す。
- 米国では工事停止命令やコスト上昇にプロジェクトが直面する一方、欧州の投資家は安定したルールと国内製造の拡大を求めている。
- 中国ではサプライチェーンの規模、低価格のタービン、政策の継続性がプロジェクトコストの競争力を支えている。
- 洋上風力発電は新たなテクノロジーインフラにも電力を供給しており、上海では風力発電で稼働する設計の24MW海底データセンターが建設された。
- 研究者は、洋上風力発電により今世紀半ばまでに中国沿岸部で二酸化炭素換算約2億9,400万トンの排出を年間削減できると推計している。
- 中国の電力システムに大量の洋上風力発電を取り込むには、送電網の増強、蓄電、市場連動型の価格設定が重要となる。