



北京、金融面での支援を強化
中国は、政策当局が金融システムの保護と減速する経済の立て直しを目指すなか、国有銀行・保険会社8社に総額3600億元(536億ドル)を資本注入する準備を進めている。
目次
財政省が主導するこの計画では、銀行3行と保険会社5社に新たな資本を供給する。融資需要が弱く、経済成長の勢いが失われつつあるなか、損失を吸収する力を高め、融資を維持し、企業を支援することが狙いだ。
中国は複数の圧力に同時に直面している。国内消費は低迷し、不動産市場は長期低迷が続く。労働人口は減少し、米国など西側諸国との貿易・技術をめぐる緊張も続いている。イラン戦争に関連した原油高も、工業活動とエネルギー輸入への依存度が高い中国経済にとって、さらなる重荷となっている。
中国の指導部は長年、金融の安定を国家安全保障の問題として扱ってきた。今回の支援策は、経済を管理するうえで不可欠とみなす金融機関を強化するため、北京が国家資源を活用する構えであることを示している。
資金を受け取るのはどの機関か
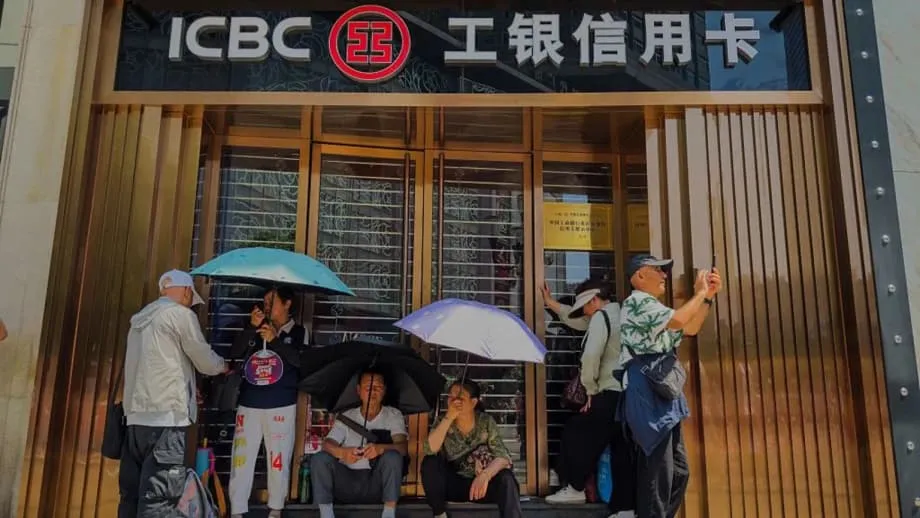
この計画は、中国最大級で影響力の大きい金融グループの一部を対象としている。銀行では、中国工商銀行、中国農業銀行、中国輸出入銀行が資本注入を受ける。
保険会社では、中国人寿保険、中国太平保険集団、中国人民保険集団、中国出口信用保険公司、中国再保険集団が対象となる。これらの機関は、貯蓄の振り向けや貿易金融、政府の経済政策の支援で大きな役割を担っている。
国内最大の生命保険会社である中国人寿保険には350億元が注入される。中国太平保険には70億元が割り当てられる予定だ。中国人民保険集団は、財政省を引受先とする国内A株の第三者割当増資で、最大150億元を調達する計画だ。
銀行では、中国農業銀行が最大1600億元、中国工商銀行が最大1000億元の調達を計画している。調達資金は、損失吸収と融資継続を支える銀行資本のうち、最も質の高い中核的な普通株等Tier1資本の補充に充てられる見通しだ。
なぜ北京は今、銀行の資本増強に踏み切るのか
中国の銀行は依然として大規模で、国家との結びつきも強いが、信用需要の弱さと収益性の低下に直面している。不動産価格や雇用、今後の売上をめぐる不透明感を背景に、企業や家計は借り入れに慎重になっている。融資を求める顧客が減れば、銀行は収益を上げにくくなり、従来型の融資を通じて経済活動を支えることも難しくなる。
保険会社は別の課題を抱えている。低金利が長引き、運用収益が低下する一方、金融環境の悪化で中小規模の保険会社の収益性やソルベンシー比率にも影響が出ている。ソルベンシー比率は、保険会社が保険金やその他の債務を履行するのに十分な資本を持つかを測る指標だ。大手国有保険会社の資本が厚くなれば、規制当局は経営の弱い企業への対応に余裕を持てるほか、問題の波及を防ぎやすくなる。
財政省の出資には、国有金融機関が外部ショックを吸収しやすくする狙いもある。資本基盤が強まれば、景気後退時に自らの財務を守るため融資を急減させずに済み、貸し出しを続けられる可能性が高まる。
中国国営通信の新華社は、今回の資本注入により、対象機関の事業運営能力やリスク耐性が高まり、実体経済へのサービス提供能力が強化されると伝えた。中国の公式な政策用語でいう実体経済とは一般に、金融取引そのものではなく、企業、工場、家計、インフラ事業などを指す。
今回の措置は、健全な経営能力やリスク耐性、実体経済に貢献する能力をさらに高める助けとなる。
資本増強はどのように進められるのか
今回の支援策は、政府による直接出資と第三者割当増資を組み合わせる。第三者割当増資では、新株を市場で広く募集するのではなく、選定した投資家に販売する。今回は財政省のほか、中国国家煙草総公司とその子会社を含む国有系投資家が、新たな資本の多くを供給する見通しだ。
国有銀行3行には合計2900億元が注入される。中国の主要政策銀行の一つである中国輸出入銀行には、財政省から300億元が拠出される。政策銀行は、商業銀行がリスクが高すぎる、あるいは投資回収に時間がかかりすぎるとみなすことのある貿易、インフラ、戦略産業などに資金を供給する。
資金は短期的な景気対策に使われるのではなく、中核資本に組み入れられる見通しだ。この違いは重要だ。資本注入は、同額の資金が消費者の手元に渡ることを意味せず、企業が新たな融資を受ける保証にもならない。金融機関が規制上の自己資本要件を維持しながら、融資や投資を行う余地を広げるものだ。
中国はこれまでも同様の資本増強策を講じてきた。今回の計画は3月の年次全人代で初めて発表され、前年に複数の大手国有銀行の強化に使われた手法を引き継ぐものとなる。
銀行に期待される経済支援とは
北京は民間需要が低迷するなか、国有銀行に経済活動の支援を求めている。優先分野には、製造業、テクノロジー、貿易、インフラなど、国家の発展政策に沿った産業が含まれる。新たな資本は、自己資本比率を低下させずに融資を拡大する助けとなるが、信用需要の不足をそれだけで解消することはできない。
保険会社にも、株式市場を含む経済の各分野へ長期資金を振り向けるよう促されている。保険料の大規模な積立金は、比較的安定した投資資金となり得る。当局は大手保険会社に、長期的な視点に立つ資金で株式市場を支えるよう求めており、短期売買の影響を抑える効果が期待されている。
中国人寿保険は、資本注入によってリスクへの耐性と経済への貢献能力が高まると表明した。中国太平保険は、資金によりソルベンシーや関連する財務指標が改善すると述べた。
今回の資本注入は、実体経済を支える金融部門の能力を高め、金融・保険業の質の高い発展を促すための国による重要な一歩だ。
この政策目標には、金融を投機的な不動産投資の再拡大ではなく、生産的な経済活動に振り向けようとする北京の意図が表れている。特定の企業を支援できる一方、市場需要が限られていても、国が重視する産業に資金が流れ続ける可能性がある。
成長率、北京の目標を下回る
7月に発表された公式統計によると、中国の国内総生産(GDP)は第2四半期に4.3%増加した。第1四半期の5%から減速し、3月に設定された年間成長目標の4.5%~5%を下回った。
この目標は、1991年以来で最も低い年間成長率の目標だった。一部のアナリストは、目標の引き下げは、過去数十年に見られた急速な成長への回帰を約束するのではなく、政策当局が既存の弱さを認める余地を広げた表れだとみている。
輸出は引き続き経済を下支えしているが、国内需要の弱さを補うには至っていない。不動産不況は建設活動と家計の景況感を押し下げ、高齢化と労働人口の減少は労働力の供給を制約し、財政への圧力を強めている。
貿易制限や技術規制も、輸出業者や製造業者の不透明感を高めている。地政学的緊張に伴うエネルギーコストの上昇も新たな圧力となった。こうした状況を踏まえると、銀行や保険会社の強化は、成長を支える試みであると同時に、防御策でもある。
金融システムの強化で需要は回復するのか
資本増強は、信用収縮を防ぎ、信頼を守り、主要銀行がストレス局面でも業務を継続できるようにする。また、インフラや産業投資、貿易への融資を銀行に依存する政府の政策を支える効果もある。
限界も同じくらい重要だ。雇用や住宅への不安が続けば、銀行に余剰資本があるというだけで家計が借り入れを増やすとは限らない。製品への需要が見込めなければ、企業も新たな融資を避ける可能性がある。その場合、融資余力が増えても、実際の貸し出しが増えるとは限らない。
国の支援によって不良債権の認識が先送りされるリスクもある。経営不振の不動産開発業者や採算の取れない企業への融資を続ければ、短期的な安定を保てる一方で、将来の損失が膨らむおそれがある。そのため規制当局には、回復可能な借り手に資金を振り向け、立ち直れない企業への支援を抑える対応が求められる。
発表に対する金融市場の反応は限定的だった。大規模な支援策として発表されたものの、中国株全体が大きく上昇することはなかった。投資家は、新たな資本が業績の改善や健全な融資、消費者心理の回復につながる証拠を求めている可能性がある。
中国の経済モデルを試す、より大きな課題
今回の計画は、中国の国家主導型金融システムの利点と代償を示している。政府は大手銀行や保険会社、大規模な機関投資家を管理しているため、迅速に資本を動員し、複数の機関を同時に連携させることができる。この仕組みは、突然の金融危機が起きる可能性を抑え得る。
一方、国家の管理下にある金融機関は、商業的な収益と並んで公共政策上の目標を追求するよう求められることがある。戦略産業への融資、株式市場の支援、金融システムの弱い部分への支援などだ。こうした役割は経済の安定に役立つ一方、将来の利益を圧迫し、借り手の実態を把握しにくくする可能性もある。
北京にとって、この支援策は不動産主導の成長から製造業、テクノロジー、サービス、国内需要へと経済を移行させる、より大きな取り組みの一部だ。財務基盤の強化は、銀行や保険会社がその移行を支える時間を確保することにつながる。
今回の資本注入で人口動態の変化を覆したり、不動産市場を単独で回復させたり、貿易摩擦を解消したりすることはできない。しかし、政策当局がこうした圧力への対応を進める間、中国の金融機関により大きな緩衝力を与え、一つの産業の弱さが経済全体に広がるのを防ぐ助けにはなり得る。
要点
- 中国は国有銀行・保険会社8社に3600億元、約536億ドルを注入する。
- 銀行3行には、中核資本の補充を目的に合計2900億元が拠出される。
- 中国人寿保険には350億元、中国太平保険には70億元が注入される。
- 計画は融資や株式市場への投資、金融の安定を支えることを目指す。
- 中国経済の第2四半期の成長率は4.3%で、年間目標の4.5%~5%を下回った。
- 国内需要の弱さ、不動産問題、人口動態の変化、貿易摩擦が引き続き成長の重荷となっている。



