44億ペソの資金の流れが弾劾裁判で審理に
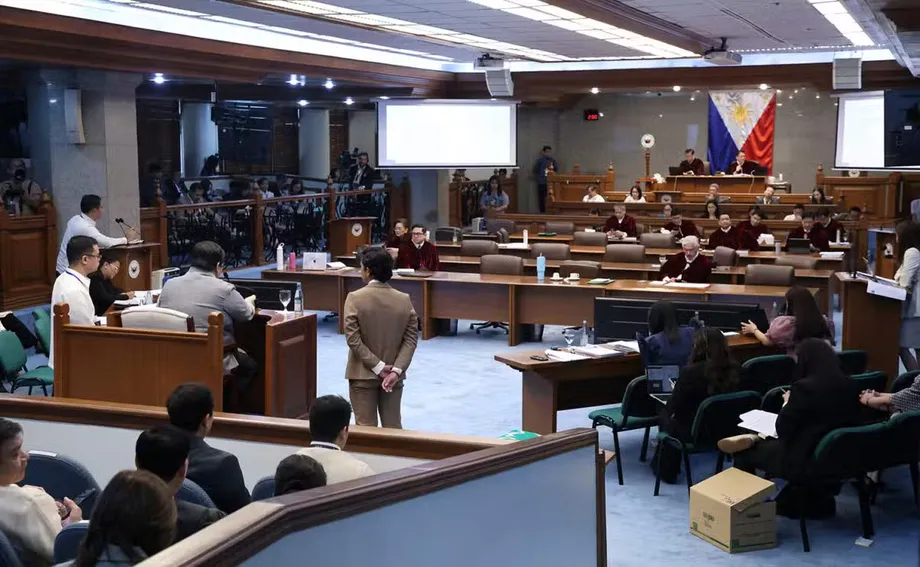
上院の弾劾裁判所は、サラ・ドゥテルテ副大統領と夫で弁護士のマナセス・カルピオ氏に関係する44億ペソの取引が報告されていたことについて、証言を認めた。これにより、訂正後の銀行報告、保険契約、企業送金、税務記録を含む資金の調査が始まった。
目次
裁判第33日目に当たる2026年10月5日の審理で、マネーロンダリング対策評議会(AMLC)事務局のロンネル・ブエナベンチュラ事務局長は、2007年から2025年までの記録について説明した。重複する記録を除いた後、報告対象取引報告書666件と疑わしい取引報告書55件が示された。
44億ペソは報告された取引の総額であり、夫妻が44億ペソを所有していた、同額の所得を得ていた、あるいは一時点で保有していたと認定するものではない。また、法廷で個別に取り上げられた取引に加算すべき別個の金額でもない。口座間の送金や同じ資金の反復移動は、同額の資産増加を伴わずに取引総額を押し上げることがある。
証拠は弾劾訴追の第II条に関するもので、合法的な所得に見合わない資産と、資産・負債・純資産の不完全な開示を問題としている。ドゥテルテ氏が2022年、2023年、2024年に提出した申告も対象となっている。ドゥテルテ氏は不正を否定し、疑惑は政治的動機によるものだと述べている。
その後の審理では銀行関係者と内国歳入庁(BIR)の職員が証言した。口座残高や所得額、争点となっている企業株式譲渡の詳細が示された一方、AMLCの記録だけで立証できる範囲にも限界があることが明らかになった。
したがって、中心的な課題は巨額の取引総額を公務員給与と単純に比べることではない。資金を誰が所有、管理していたのか、資金の出所は何か、申告基準日にどの資産が残っていたのか、そして適切に申告されていたのかを明らかにすることだ。
裁判所が機密記録の提出を認めた理由
弁護人のマーク・ビンルアン氏は、マネーロンダリング対策法第8-A条に基づき、ブエナベンチュラ氏の証言を排除するよう求めた。同氏は、同条の守秘義務に弾劾裁判の例外は定められていないと主張した。
裁判長のフランシス・「チズ」・エスクデロ上院議員は、報告書が裁判所の召喚権限の対象外だという主張を退けた。同氏は、無許可の開示を防ぐ規定と、合法的な裁判所命令への対応を区別した。
エスクデロ氏は守秘規定について、裁判所の解釈を次のように説明した。
したがって、この規定は開示の方法と条件を定めるものです。あらゆる状況で絶対的な沈黙を命じるものではありません
同氏は、証言の対象を関連性があり、召喚された記録に限定し、必要であれば一部を非公開審理で扱えるとした。弁護側には個別の証拠に異議を申し立てる権利が残された。また、ブエナベンチュラ氏が裁判所命令に従えば必ず刑事責任を問われるとの主張も退けた。
争点は外貨口座にも及んだ。イミー・マルコス上院議員は、過去の弾劾手続きでは外貨口座が除外されていたと主張した。一方、エスクデロ氏は「Republic v. Sandiganbayan」判決と2012年のコロナ弾劾裁判を挙げ、外貨取引を含むAMLC報告書について証言を認める根拠とした。
同氏の判断は、AMLCが合法的に保有する既存の報告書と、銀行に顧客の外貨預金開示を新たに命じることを区別した。それでもピア・カエタノ上院議員とイミー・マルコス氏は、法律に明記されていない弾劾裁判の例外を裁判所が読み込んでいるのではないかと疑問を呈した。
裁判所は、機密扱いの表示があるAMLC文書を上院のライブ配信で公開することも認めた。これについて弁護側は、一般公開による影響を別途問題視した。記録を証拠採用できるかどうかに加え、開示の範囲も争点となった。
総額が減った背景にある銀行の訂正
44億ペソという数字は、下院で示された約67億ペソの当初推計に代わるものだ。ブエナベンチュラ氏は、フィリピン諸島銀行(BPI)の報告書が訂正されたことが減額の一因だと説明した。また、召喚状の対象範囲や報告機関の違いも挙げた。
2026年4月6日付の書簡で、BPIは、情報源となったアプリケーションの不具合によって金額が不正確になったとして、カルピオ氏に関する報告対象取引報告書13件を削除するようAMLCに求めた。判読可能な記載の一つでは、当初約2億6,900万ペソとされた金額が30万ペソに訂正された。ほかの訂正額も報告基準の50万ペソを下回った。
ブエナベンチュラ氏によると、AMLCは訂正内容を検証して受け入れた上で、7月30日に弾劾裁判所へ記録を提出した。約67億ペソから44億ペソへの減少は約23億ペソに上るが、その全額がソフトウェアの不具合によるものだとは証言で説明されていない。
ティト・ソット上院議員は、報告上の不具合で約200万ペソの金額が数十億ペソに膨らむことがあるのかと質問した。ブエナベンチュラ氏は、4月の就任以降、これほど大規模な訂正を覚えていないと答えた。メトロバンクのニーニャ・アギラール氏も、在任中に同様の誤りを見たことはないと述べた。口座記録の説明のために証言したBPIのマーヴィン・ガルベス氏は、報告技術の専門家ではなく、不具合の原因を特定できなかった。
ドゥテルテ氏の報道官パオロ・パネロ氏は、今回の訂正は、生の報告データを資産の検証済み証拠として扱う危険性を示していると主張した。検察側は、訂正後も相当額の取引総額が残るとした。双方の主張を踏まえると、個々の記載内容の検証が事件の重要な焦点となる。
報告対象取引と疑わしい取引が示すもの
報告対象取引報告書(CTR)は、審理で説明された規則では、通常、1営業日以内に50万ペソを超える現金取引を記録する。報告基準に該当すること自体は、不正を立証するものではない。疑わしい取引報告書(STR)は、金融機関が所定の警戒要素を認めた場合、金額を問わず提出できる。
個別の件数として示されたのは、ドゥテルテ氏に関するCTRが373件、STRが34件、カルピオ氏に関するCTRが363件、STRが30件だった。重複するCTR70件を除いたため、報告対象取引報告書の合計は736件ではなく666件となった。個別のSTR件数を合計すると64件だが、全体の発表では55件とされた。証言報道では、この差の理由は十分に説明されていない。
ビンルアン氏は取引を合算する判断にも異議を唱えた。ブエナベンチュラ氏は、裁判所がAMLCに合計額や一覧表の作成を具体的に指示していたわけではないと認めた。同氏によると、こうした集計資料は7月21日の召喚状と、下院検察官ガーベル・ルイストロ氏が9月29日に行った要請に関連して作成された。
44億ペソの内訳については報道に若干の違いがある。一つの報道では、入金が16億3,000万ペソ、出金が13億ペソ、方向不明が14億ペソとされた。別の報道ではそれぞれ16億3,000万ペソ、13億1,000万ペソ、14億6,000万ペソで、合計は44億ペソとなる。ブエナベンチュラ氏は、送金人や受取人の情報が欠けていたり曖昧だったりするため、一部の取引を確実に分類できなかったと説明した。その大半は2014年以前のものだった。
銀行や保険会社は、一部のSTRで汚職、麻薬取引、公金の不正使用に関する疑惑が挙げられていたと述べた。その中には、2019年7月と11月の保険取引、2024年8月1日付のフィリピン貯蓄銀行の報告、2024年12月5日付のBDOライフの報告が含まれた。疑いのきっかけとして報道を挙げたケースもあり、犯罪行為が認定されたわけではない。
アギラール氏は後に、メトロバンクでは追加確認と社内承認を経て報告書を提出すると説明した。ブエナベンチュラ氏は、ドゥテルテ氏が説明のつかない資産を築いたと示す個人的な知識はないと認めた。同氏が証言したのは、AMLCが保有する記録についてだった。
過去の口座と銀行小切手をめぐる争点
BPIは、2010年1月22日に開設されたロドリゴ・ドゥテルテ氏とサラ・ドゥテルテ氏の共同定期預金が4,065万ペソだったと確認した。12回更新され、残高は約4,172万ペソに達した。銀行の証言では、ロドリゴ氏を受取人とする額面4,172万1,035.62ペソの銀行小切手3通も示された。日付は2012年4月19日、同年10月17日、2013年10月7日だった。
銀行小切手は、銀行が受け取った資金をもとに発行する。ガルベス氏の説明によると、資金は顧客の口座から出て銀行の決済口座に移り、小切手が未決済の間はそこに置かれる。そのため、年末時点の顧客口座残高には反映されない。
検察側は、別の約5,500万ペソの定期預金が銀行小切手に換えられたことと合わせ、この仕組みが隠蔽を裏付ける可能性があると主張した。ガルベス氏は、未使用の小切手は珍しくないと述べ、意図的な隠蔽だとの推論は避けた。
エスクデロ氏は、定期預金の開設や解約、小切手の購入に関する該当書類にサラ氏の署名が見当たらないと指摘した。弁護人のマイケル・ポア氏は、サラ氏は口座を覚えておらず、その取引にも関与していなかったと述べた。共同名義であることと個々の取引に責任を負うことは別の問題であり、裁判所が判断する必要がある。
AMLCはまた、2014年3月28日に口座間で行われた7件の送金を特定した。審理資料の一つでは合計1億9,370万ペソ、別の資料では1億9,371万ペソとされた。ブエナベンチュラ氏によると、個別の参照番号は同じ銀行内で行われた別々の送金を示していた。ただし、個別の記録があるからといって、それぞれが新たに得た資金だったとは限らない。
ほかの記録には、2014年4月1日に購入された2,000万ペソのBPI AIA生命保険投資商品と、2016年5月30日付でサミュエル・C・ウイ氏を受取人とする1,685万2,782ペソの銀行小切手が含まれていた。別途、AMLCの情報共有報告書には、2011年と2012年にサミュエル・カン・ウイ氏ら3人が購入した小切手のうち、1,488万ペソについてドゥテルテ氏が受益者として記載されていた。
現金引き出しと申告をめぐる問題
ブエナベンチュラ氏は、2024年8月6日にカルピオ氏が行った計4,100万ペソの引き出し6件を特定した。BDOから2,300万ペソ、フィリピン国立銀行(PNB)から1,800万ペソが引き出された。記録には、2024年12月のドゥテルテ氏の取引として計1,004万ペソも記載されていた。12月5日にランドバンクで237万1,000ペソ、12月20日にBDOで596万9,000ペソを引き出し、メトロバンクの小切手170万ペソを換金していた。
検察官のメイ・ディビナグラシア氏は、引き出し記録をオンブズマン記録担当官カレン・バトゥ氏の証言と結びつけた。バトゥ氏によると、夫妻の共同資産・負債・純資産報告書(SALN)には、2019年から2025年まで、手元や銀行の現金が申告されていなかった。
この疑惑を検討するには、申告基準日を確認する必要がある。引き出し記録は特定の日に資金が移動したことを示すが、12月31日時点で現金がいくら残っていたのか、いくら使われたのか、別の資産になったのかまでは証明しない。法廷で説明された記録だけでは、引き出された資金が最終的にどう使われたかは明らかにならなかった。
その後のBIR証言では別種の書類が示された。監査済み財務諸表によると、手元および銀行預金の現金は2022年末に2,123万ペソ、2023年に2,897万ペソ、2024年に1,553万ペソ、2025年に1,380万ペソだった。これらの数字は、別の申告書類に関するSALNの記載漏れの証言と自動的に矛盾するわけではない。ただし、各書類の内容を照合する必要がある。
Cale88への送金と中国をめぐる調査
カルピオ氏と関係があるとされるバナナチップ輸出会社Cale88 Foods Corp.は、中国と香港を絡む送金で約3億1,900万ペソを受け取ったと証言で述べられた。正確な総額と報告書の件数については報道に違いがある。一つは、CTR141件とSTR3件による3億1,932万ペソとしている。別の報道では、報告対象取引報告書143件で3億1,933万ペソとし、その内訳を中国本土関連141件、香港関連2件としている。
取引相手として挙げられたのは、Jinhua Dongxi Trading Co., Ltd.とChina National Townshipだった。ブエナベンチュラ氏は、疑わしい取引報告では、法的または貿易上の義務や目的、経済的合理性が確認できないことが懸念として記載されていたと認めた。これは疑念の内容を示すもので、すべての送金が違法だった、あるいは資金が個人的にドゥテルテ氏のものだったとする司法判断ではない。
10月11日、フェルディナンド・マルコス大統領は、アントニオ・トリリャネス元上院議員が提起した疑惑について政府が調査していると確認した。疑惑が国家安全保障に関わる可能性があるとして、国防省が対応したと述べた。
マルコス氏は、懸念について次のように述べた。
最も憂慮すべき点は中国の資金です。これは今や国家安全保障上の問題です
同氏はまた、結論を出す前に事実関係を確認する必要があると述べ、ドゥテルテ氏の信用を損なうための工作に関与したとの疑惑を否定した。報じられた審理の段階では、送金が正当な輸出代金だったのか、不適切な資金供与だったのか、あるいは別の仕組みだったのかは明らかになっていない。
税務証言で所得と所有に関する証拠が追加
10月8日、BIR職員のアン・ロレイン・ガルシア=マルケス氏は、ドゥテルテ氏とカルピオ氏が2007年から2025年までに税引き後で計8,534万ペソを得たと証言した。ドゥテルテ氏が申告した2025年のSALN上の純資産は9,866万ペソで、単純計算では1,332万ペソの差がある。ただし、期首の資産や負債、その他の合法的な収入源を確定しなければ、この比較だけで説明のつかない資産があるとは判断できない。
エスクデロ氏は別途、2022年から2025年に口座を通じて動いた4億2,400万ペソと、年間のSALN額を合算した3億3,600万ペソを比較していた。これは異なる指標だ。取引総額は資金の移動を示し、純資産は特定時点の資産から負債を差し引いた額を示す。また、年間の純資産申告を合算すると、保有し続けた同じ資産を繰り返し数えることになり得る。
ガルシア=マルケス氏は、BIRがドゥテルテ氏またはカルピオ氏のいずれかを監査する権限を得ていると確認したが、対象者の特定は避けた。また、弁護士登録やその他の所得、2023年の税務申告に記載されたダバオ市からの報酬についても証言した。検察側は、これらの記録が禁止された職業活動や別の公職を示すのかと質問したが、個々の支払いの性質は証言で確定しなかった。
BIRには、カルピオ氏のCale88株式譲渡に伴う納税記録がなく、譲渡を会社の帳簿に記録する前に必要な税務上の承認証明書(電子CAR)の申請記録もなかった。ガルシア=マルケス氏は、株式売買は当事者間では有効なままであり得る一方、株主名簿・株式譲渡簿には記載されるべきではなかったと述べた。エスクデロ氏は、検察官が売買を「偽装」と表現した箇所を記録から削除した。
口座残高とカルピオ氏の反論
その後の銀行証言については、口座残高の合計に大きな差がある。一つの報道では、2025年末時点で有効な30口座に約1億9,000万ペソがあったとされる。別の報道では、8行の口座に3,900万ペソがあり、年間残高は2022年に5,900万ペソ、2023年に7,130万ペソ、2024年に2,220万ペソだったとされる。報じられた記録からは、これらの総額を照合できる共通の対象範囲は確認できない。
BPIは別途、2025年の残高合計が800万ペソとなる口座9件を特定したほか、閉鎖された口座34件を挙げたが、すべての閉鎖日を明らかにしなかった。企業の残高は個人資産と区別する必要がある。GenCorpの報告残高は2022年の5,075万ペソから2025年には1,450万ペソに減少し、Cale88の当座預金口座2件は2026年7月に閉鎖された。
保険に関する証言では、カルピオ氏が2024年に購入したFWDの投資型保険1,060万ペソ分が取り上げられた。報告された金融価値は1,320万ペソで、夫妻の子どもたちが受益者に指定されていた。その価値や申告上の扱いは、銀行残高や取引総額とは別に検討される。
疑問視されたクレジットカード支出について、カルピオ氏は、日本旅行の費用は当初グループ全員分を支払い、後に分担したと説明した。スポーツウエアの購入はバスケットボールのシニア選手向けで、クアラルンプールでの支出はジュニアチームに関係するものだったと述べた。
カルピオ氏は公金の使用を否定した。
自分で苦労して稼いだお金を使うことに違法性はありません。これらの個人的な支出に公金は使っていません
また、ドゥテルテ氏は関与しておらず、現場にもいなかったと述べた。この説明はクレジットカード支出に関するもので、第II条で問われたすべての引き出し、企業送金、申告の問題に答えるものではない。
今後の予定と未決の判断
資金の調査は以下の日程で進んだ。
- 2026年4月6日:BPIが誤った報告書13件の削除を要請。
- 7月30日:AMLCが検証済みの訂正を反映した記録を提出。
- 10月5日、6日:ブエナベンチュラ氏が証言し、総額、守秘義務、申告について質問を受けた。
- 10月7日:銀行関係者が共同口座、小切手、残高について説明。
- 10月8日:ガルシア=マルケス氏が税務上の証拠を示し、監査権限の取得を確認。
- 10月11日:マルコス氏が中国関連の送金疑惑に関する調査を確認。
10月8日の審理では、10月9日にBIR職員への反対尋問を続け、その後、法廷鑑定人アレクサンダー・カブレラ氏が証言する予定とされた。予定された証言の結果は、ここで示された情報からは確認できない。裁判中に言及された12月16日の評決日は、確定した期日ではなく、事務上の見込みだと説明された。
第III条の贈収賄罪についても報道に食い違いがある。一つの報道では検察側が立証を続けないとされたが、ルイストロ氏は、正式な取り下げはまだ裁判所に通知されていないと述べた。これは意向と、手続きとして完了した行為との違いを示す。第II条では、集計額を受け入れるだけでなく、所有者、合法的な資金源、申告状況について判断する必要がある。
要点
- 44億ペソは報告された取引の総額であり、資産や不法所得と認定されたものではない。
- BPIはソフトウェアの不具合で金額が膨らんだとして、報告書13件を訂正した。
- 守秘義務をめぐる異議があったものの、裁判所は関連するAMLC証言を認めた。
- 疑わしい取引報告書は懸念を記録したもので、犯罪の証明ではない。
- 銀行、税務、SALNの数字、とりわけ報告総額に差がある部分は照合が必要。
- ドゥテルテ氏は不正を否定し、カルピオ氏は問題視されたカード支出に個人資金を使ったと述べている。
- ここで説明された審理では、説明のつかない資産や企業送金について最終判断は示されていない。