インドネシア最大のパーム油市場は国内に
インドネシアでは2024年、パーム油の国内消費量が過去最高の2,460万トンに達し、生産量の53%を占めた。この需要は、同産業の森林破壊リスクの67%に関連していた。国内購入に起因するリスクは62万9,000ヘクタールに及び、最大の輸出先であるインドに関連する7万1,400ヘクタールを大きく上回った。国内需要に関連するリスクはインド向けの約8.8倍となる。
目次
調査結果は、Traseとインドネシアの協力団体Auriga Nusantaraが2026年10月13日にジャカルタで発表した。世界最大のパーム油生産国であるインドネシアの国内市場に、焦点を移す内容だ。輸出基準や企業の森林保護の誓約は国際取引の多くを対象としているが、現在、最大の市場はインドネシア国内にあり、研究者らは買い手や調達先の開示拡大を求めている。
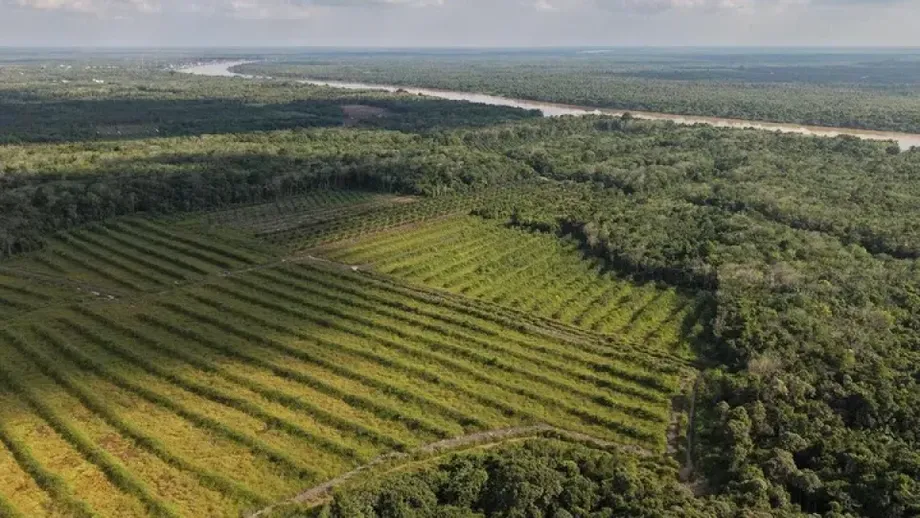
Traseの最新のパーム油分析は、2023年と2024年のサプライチェーンを、2025年の森林減少データとあわせて検証した。2024年の生産量は4,700万トンに達した一方、パーム油生産のための新たな森林転換は歴史的水準を大幅に下回り、約3万2,000ヘクタールだった。
この2つの数値は異なる事象を示す。国内需要に関連する62万9,000ヘクタールは森林破壊リスクの指標であり、2024年に国内の買い手向けに伐採された森林の面積ではない。Traseのリスク評価では、現在の生産と取引を、プランテーションの範囲内で過去に行われた森林伐採と結び付けている。年間森林減少面積は、特定の年に新たに転換された土地を測る。両者を混同すれば、同年の森林伐採を大幅に過大評価することになる。
この違いは、調査結果の中心にある矛盾も説明している。インドネシアは過去に比べて新たな森林破壊を大幅に抑えながらパーム油の生産量を増やせる一方、現在のサプライチェーンには依然として相当な森林減少の履歴があり、排水された泥炭地からの排出も続いている。
燃料政策が国内需要の拡大を後押し
インドネシアのパーム油生産に占める国内向けの割合は、2018年の32%から2020年に40%、2022年に44%、2024年には53%へと上昇した。6年間で21ポイントの増加となる。国内需要には食用消費と工業加工が含まれ、食用油だけを指すものではない。
Traseは、2024年の需要を押し上げた要因として、B35バイオディーゼル義務化と国内市場供給義務(DMO)を挙げている。B35は、バイオディーゼルを35%含む軽油を指す。DMOは、生産者に対し、輸出に先立って一定量のパーム油を国内市場に割り当てるよう求める制度だ。これらの政策はエネルギー安全保障と国内供給の確保を目的としているが、森林保護においてインドネシア国内の購入判断が占める重要性も高めている。
Traseの過去の分析が引用したインドネシア・パーム油協会の数値によると、2022年の国内消費量の半分以上がバイオディーゼルとオレオケミカルに使われた。オレオケミカルは油脂から作る化学物質で、石けんや洗剤などに使われる。最新の分析には2024年の同等の内訳が示されていないため、同年の国内需要に伴う森林破壊リスクのうち、燃料生産に特化した分がどれほどかは明らかでない。
Traseによると、政府は2026年6月、バイオディーゼルを50%含むB50への移行を発表した。その後のB50導入日程では、法的な発効日を7月1日、開始日を7月9日、全面導入の予定日を10月1日としている。これらは単一の出来事を巡る異なる日付ではなく、それぞれ別の段階を示す。
Yayasan Madani Berkelanjutanが主導した別の評価では、2030年のバイオディーゼルとバイオエタノールの供給量は2,660万キロリットルに達する一方、道路輸送の需要は4,200万キロリットルと推計された。この需給差は、より広範な燃料全体の見通しに関するものであり、パーム油による森林破壊の予測ではない。それでも、供給の限界を踏まえて拡大目標を評価する必要性を示している。
データの対象と期間
Traseのパーム油データセットは2018年から2024年を対象とし、最終更新日は2026年10月9日。プレビューによると、記録数は2,362,886件、項目は34列で、取引年、搾油工場、精製所、生産州などが含まれる。関連するデータと手法はバージョン1.2.5とされている。
測定対象の年と、その後の政策動向や発表日を時系列で整理すると、次の通りとなる。
- 2018年:国内向けはインドネシアのパーム油生産量の32%を占めた。
- 2022年:国内向けの割合は44%に達した。産業用パーム油による森林破壊は、2021年の最低水準からわずかに増加した。
- 2024年:国内消費量は2,460万トンに達し、年間のパーム油関連森林破壊は約3万2,000ヘクタールだった。
- 2025年:パプア州のパーム油関連森林破壊は7,300ヘクタールを超えた。
- 2026年6月:政府がB50導入計画を発表した。
- 2026年10月9日:Traseがサプライチェーンのデータセットを更新した。
- 2026年10月13日:TraseとAurigaがジャカルタで調査結果を発表した。
全国的な森林伐採の減少の陰で、パプアの圧力高まる
最新の分析によると、2024年の年間パーム油関連森林破壊は、2008~2015年の平均16万6,544ヘクタールを約81%下回った。生産量が引き続き高水準にある中で、大幅な減少となった。ただし、新たな森林転換が止まったわけではなく、減少が毎年続いたわけでもない。
2024年を過去最低とする説明には留意点もある。Traseの最新解説は約3万2,000ヘクタールという数値を過去最低と表現する一方、2021年が最低水準で、その後は小幅に増加したとも指摘している。Traseの2024年のパーム油分析では、2022年に産業用パーム油による森林破壊が18%増加したと報告した。一貫して確認されているのは、近年の森林伐採が歴史的な低水準に近いということであり、毎年連続して新たな最低水準を記録しているということではない。
より懸念されるのは地域別の動向だ。パプア州の年間パーム油関連森林破壊は、2024年の約3,600ヘクタールから2025年には7,300ヘクタール超に増えた。概数を基にすると、約3,700ヘクタール、つまり100%を超える増加となる。カリマンタンは2025年、全国のパーム油関連森林破壊の56%を占めた。
過去の調査では、2018~2022年の産業用パーム油関連森林破壊の72%を、カリマンタンの4州が占めたと判明している。この地域平均は新しい単年の数値と直接比較できないが、どちらもカリマンタンが森林転換の中心地域であることを示している。スマトラ島とカリマンタン島を合わせると、インドネシアのパーム油生産の約96%を占める。
また、過去の評価では、アブラヤシ農園のコンセッション内に手つかずの森林が240万ヘクタールあるとされた。これは以前の調査結果であり、2026年時点の最新調査ではない。年間の森林伐採が少ないだけでは将来のリスクを判断できない理由を示している。パーム油用に割り当てられた土地にも、森林が残っている可能性がある。
輸出先はインドが首位、パキスタンが中国を上回る
2024年もインドはインドネシア産パーム油の最大の海外市場で、輸入量は437万トンだった。2023年比で21%、2018年のピーク比で32%減少した。国内需要が主流になった背景には、国内消費の増加に加え、主要な輸出市場のいくつかで購入量が減ったこともある。
パキスタン向けは20%増の315万トンとなり、輸出先第2位に浮上した。中国向けは2023年の447万トンから2024年には248万トンへ44%減り、第3位に後退した。Traseは、中国で買い手がより安価な国産大豆油に切り替えたことが減少の理由とし、国内生産能力が限られるパキスタンでは輸入への依存が支えになったと説明している。
欧州連合(EU)向けの出荷量は2018年の378万トンから2024年には190万トンに減り、ほぼ半減した。Traseは、森林破壊への懸念からパーム油由来のバイオ燃料を段階的に廃止するEU再生可能エネルギー指令(RED II)と、企業の調達基準の厳格化が主な要因だとしている。
過去の分析によると、インドネシア、中国、インドの3カ国は、2021年と2022年のインドネシアのパーム油関連森林破壊リスクの75%を占めた。これらの国向け供給の1トン当たりリスクは、EU向け出荷の約2倍だった。こうした過去の数値は、欧州向け輸入だけを対象とする対策では、同産業の森林への影響の大部分に対応できない理由を示している。
大手4グループが輸出を主導、記録不明分は増加
Royal Golden Eagle、Sinar Mas、Musim Mas、Wilmarの4社グループは、2024年のインドネシア産パーム油輸出量の52%を占めた。Royal Golden Eagleは輸出シェア15.5%で最大手となり、2018年の4位から順位を上げた。
中堅輸出業者では、KPN Corpが2018年の15位から2024年には7位に浮上した。一方、Permata Hijauは5位から12位に順位を下げた。こうした変化は、調達先の透明性確保を、固定された大手企業の一覧にとどめてはならないことを示している。
同時に、Traseが「不明」と分類した輸出量の割合は、2018年の1%未満から2024年には17%近くに上昇した。Traseは、貿易データに出荷記録が欠けていることが原因としている。「不明」という分類は、違法に森林を伐採した土地から出荷された証拠ではないが、取引を供給業者や環境リスクと結び付ける能力を損なう。
Traseの研究者Adelina Chandra氏は、国内の買い手に関する報告を改善し、調達先の情報を公開するよう求めた。国内消費が生産量の半分を超える今、主に輸出を対象に設計された情報開示では、市場の大きな部分が調査しにくいまま残る。
別のパーム油の表示偽装に関する調査では、輸出業者が高い税金を避けるため、パーム油を工場廃棄物と偽っていたとの疑惑が扱われた。この調査はTraseの出荷記録欠落を説明するものではなく、欧州の買い手がこの仕組みを知っていたとの指摘もない。ただし、異なる検証上の問題を示している。製品の申告上の分類を知るだけでは、サプライチェーンで何が移動したかを特定できない場合がある。
森林保護の誓約は取引をカバーするが、追加的な効果は立証されていない
2024年には、森林破壊を回避する正式な誓約を掲げる企業が、記録されたインドネシア産パーム油輸出のほぼ93%をカバーした。過去の調査では、対象となる割合は85%を超えていた。これらの数値が示すのは、確認または記録された取引の範囲であり、「不明」の割合が増えていることを踏まえた重要な留保となる。
取り組みの効果を示す証拠は、慎重に読み解く必要がある。ストックホルム環境研究所(SEI)の2022年評価では、こうした誓約を設けた輸出業者の1トン当たり森林破壊リスクは、競合他社の70%だった。Traseの研究を主導したカリフォルニア大学サンタバーバラ校のRobert Heilmayr氏は、発表時にこの結果を説明した。
「森林破壊ゼロ誓約(ZDC)と、パーム油サプライチェーンにおける森林破壊リスクの低下との関連を示す、初めての明確な証拠です」と、Robert Heilmayr博士は述べた。
その後の分析では、誓約のある輸出業者とない輸出業者の年間森林破壊率は、それぞれ1,000トン当たり0.27ヘクタール、0.23ヘクタールとほぼ同じだった。最新の解説によると、誓約に関連するコンセッションでは2018~2020年の年間森林破壊率が1%未満に抑えられた一方、誓約のないコンセッションと比べてさらなる減少は確認されなかった。
これらの調査結果は、異なる指標、期間、分析単位に関するものだ。過去の森林伐採に起因するリスクの低下は、年間の伐採率の低下と同じではない。また、どちらの比較も、誓約がなかった場合に何が起きていたかを単独で証明するものではない。Traseは、誓約が参加企業以外の慣行にも影響した可能性を排除していないが、その効果は比較の対象外となっている。
森林伐採が鈍化しても泥炭地からの排出は続く
パーム油農園に伴う泥炭地の地盤沈下により、2024年には二酸化炭素換算で約1億4,800万トンが排出された。泥炭火災と合わせると、Traseが評価した同産業の排出量のほぼ85%に達した。二酸化炭素換算は、異なる温室効果ガスの温暖化への影響を共通の尺度で表す指標だ。
泥炭は、湿地に有機物が蓄積してできる。農業のために排水すると有機物が分解し、炭素が放出され、地表が沈下する。乾燥した泥炭地は火災も起きやすくなる。こうした過程は、土地が最初に転換された後も長く続くため、新たな森林破壊が減っても排出量が同じ割合で減るとは限らない。
Traseの推計では、土地転換、泥炭地の地盤沈下、泥炭火災を合わせた評価対象の年間排出量は、2015~2024年に平均で二酸化炭素換算2億1,500万トンだった。この期間に土地転換に伴う排出量は58%減少した。これらの数値は、農業投入財から精製、輸送、最終使用まで、あらゆる段階を含む完全な排出量集計ではない。
ストックホルム環境研究所による2024年の排出評価では、2015~2022年の産業生産に伴う排出量は年間平均2億2,000万トンで、泥炭地の地盤沈下と火災がそのほぼ92%を占めた。新しい85%という数値は2024年を対象とし、同じ期間の平均ではないため、両者の比率をそのまま改善度の指標として比較するべきではない。
泥炭地にあるパーム油の生産面積は、2015年の約128万ヘクタールから2024年には164万ヘクタールへ増え、約28%拡大した。この累積面積は、泥炭地の新たな転換防止と、すでに排水された土地の管理が、別個の気候対策である理由を示している。
火災リスクと農家支援に残る課題
Traseの最新分析が引用するMapBiomas Fire Monthlyのデータでは、2026年1~8月にインドネシアで67万7,743ヘクタールが焼失した。この数値はインドネシア全体の焼失面積を示すもので、パーム油が原因で焼失したと立証された土地の面積ではない。それでもAurigaのTimer Manurung事務局長は、MapBiomas Indonesiaの地図分析で、採掘関連コンセッションの中ではパーム油コンセッションの火災件数が最も多かったと述べた。
Traseは、2026年8月に6州で地上と空からの緊急対応が行われたことや、南カリマンタン州で気象気候地球物理庁が連続60日以上の無降雨を記録したことにも触れている。提言には、森林と泥炭地の保護規制の執行強化、再湿潤化、再生が含まれる。
農家が直面する課題は異なるが、関連している。小規模農家はアブラヤシ農園の32%を管理し、インドネシアのパーム油生産量の35%を担う。老木を植え替えれば、既存農地で生産量を増やせる可能性がある。しかし農家は、土地保有権の不確実性、追跡可能性の低さ、苗木が育つまで収入が得られない期間に直面している。
小規模農家向けパーム油再植栽計画(PSR)は2024年、補助金を1ヘクタール当たり6,000万ルピアに倍増した。それでも同年の実績は、目標の12万ヘクタールに対して41%にとどまり、2025年は31%だった。報告された割合を目標に当てはめると、それぞれ約4万9,200ヘクタールと3万7,200ヘクタールとなる。
2026年の年間目標は5万ヘクタールに引き下げられ、8月までの植え替え実績は2万229ヘクタールで、縮小後の目標の約40.5%だった。所有権の未登録、法的に指定された森林区域との重複、植え替え期間中の収入減が引き続き障壁となっている。より広範な農園の接収運動により、土地の法的地位はとりわけ重要になっているが、TraseはPSRへの参加に与える影響を数値化していない。
説明責任の強化に必要な取り組み
調査結果は、国内調達の可視化、残された森林の保護、耕作中の泥炭地からの排出削減という、相互に関連する3つの優先課題を示している。いずれか一つの進展で、ほかを代替することはできない。輸出に関する誓約では開示されていない国内購入をカバーできず、新たな森林伐採が減っても、何年も前に排水された土地からの排出は止められない。
経済的な影響も大きい。Traseによると、同産業はインドネシアの国内総生産(GDP)の約4.5%を占め、2024年の輸出収入は278億米ドル、直接・間接雇用は1,650万人超に達した。説明責任の改善には、国際取引業者だけでなく、農家や国内産業も関わる。
いくつかの判断や測定は、まだ完了していない。分析では、国内買い手の全容を示す地図、2024年の森林破壊リスクのうち食用と燃料用が占める割合、B50による追加的な森林への影響の推計は示されていない。森林法改正や先住民関連法案を巡る議論には触れているが、採決の日程は明記していない。2026年8月時点の火災と植え替えの数値は年途中の集計で、最終結果ではない。
小規模農家にとって、追跡可能性の改善は、土地権利の認定を利用しやすくすることや、実際的な植え替え支援と組み合わせる必要がある。そうでなければ、EU森林破壊防止規則などの厳格な要件により、既存農園で生産を改善していても、土地や供給経路を証明できない農家が排除される恐れがある。
要点
- 2024年の国内消費量は2,460万トンに達し、インドネシアのパーム油生産量の53%を占めた。
- 国内購入は森林破壊リスクの67%を占め、インド向けに関連するリスクの約8.8倍に上った。
- 過去の伐採に関連するリスクと、2024年にパーム油生産のため新たに伐採された約3万2,000ヘクタールは別の指標だ。
- パプア州のパーム油関連森林破壊は2025年に2倍超となり、カリマンタンは全国の伐採の56%を占めた。
- 大手企業グループ4社が輸出の52%を扱う一方、輸出量の17%近くが「不明」と分類された。
- 泥炭地の地盤沈下と火災は、2024年に評価対象となった同産業の排出量のほぼ85%を占めた。
- 補助金が増額されたにもかかわらず、小規模農家の植え替えは目標に届かず、土地書類の不備や収入減が障壁となっている。