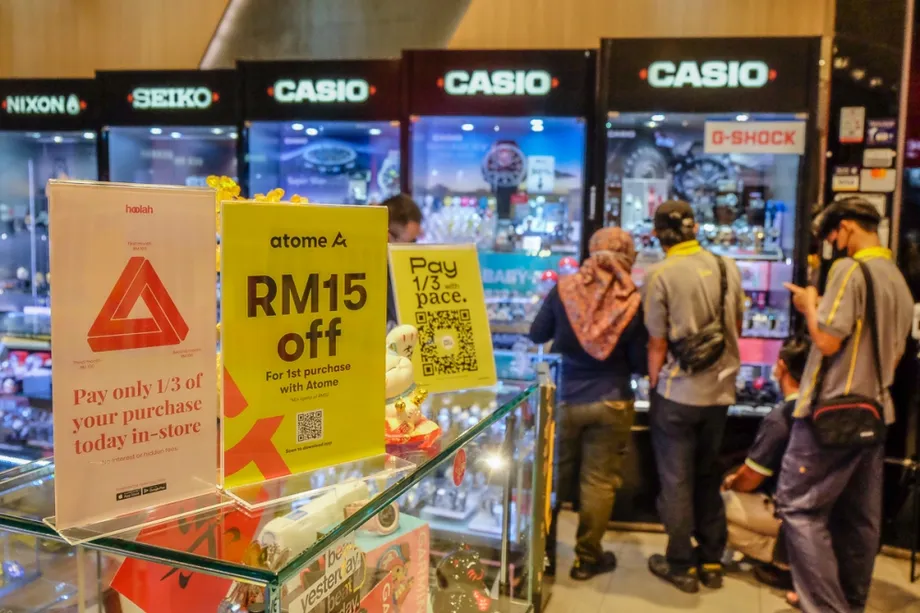
6,590万件の取引で若年層の借り入れに注目
マレーシア財務省によると、30歳以下のマレーシア人は2026年1月から6月にかけて、合計54億リンギ相当の後払い決済(BNPL)取引を6,590万件行った。6月30日時点で、この年齢層の未返済残高は24億リンギで、このうち9,680万リンギが不良債権に分類され、未返済残高の4.0%を占めた。
目次
この数字から、拡大するマレーシアのBNPL市場で若年消費者が中心的な位置を占めていることが分かる。半年間の国内取引総数1億7,390万件のうち37.9%、購入総額147億リンギのうち36.7%をこの年齢層が占めた。対象には30歳の人も含まれ、30歳未満だけではない。
財務省は、クアラ・ネルス選挙区選出の国民連盟(PN)所属、ダトゥク・ドクター・アリアス・ラザク下院議員への書面による議会答弁で数字を明らかにした。同議員は、特に複数のプラットフォームで返済義務を負う借り手について、消費者信用委員会(SKP)が若年層を過剰なBNPL債務からどう守るのかを質問した。
答弁では、事業者に対し、申込者の返済能力を審査するよう求める要件が示された。別の議会答弁では、詐欺調査中の消費者保護には限界があることも明らかになった。取引に異議を申し立てても、支払い請求や延滞料金、債権回収が自動的に停止されるわけではない。
BNPLでは、消費者は購入代金の支払いを先送りしたり、分割払いにしたりできる。これにより消費者の口座から資金が引き落とされる時期は変わるが、支払い義務がなくなるわけではない。財務省の答弁は、返済能力を超えた借り入れと、本人が承認していないとする取引について追及されるリスクという、異なる2つの問題を扱っている。
購入額の数字が示すもの
54億リンギは半年間に行われた取引の総額だ。24億リンギは6月30日時点の未返済融資残高を示す。この2つは異なる指標であり、前者は一定期間の利用状況、後者は特定の日に残っていた債務を表す。
54億リンギを6,590万件で割ると、若年層の平均購入額は約82リンギとなる。全国では147億リンギを1億7,390万件で割ると約85リンギだ。いずれも財務省の概数に基づく計算のため、推定値として見る必要がある。
つまり、若年消費者の平均購入額は全国平均よりわずかに小さい。取引件数に占める割合は購入額に占める割合を1.2ポイント上回った。この差は、特に高額な購入というより、比較的小規模な取引を頻繁に行っていることを示している。
若年層の数字を全国合計から差し引くと、年齢層の対象外の消費者による取引は約1億800万件、総額93億リンギとなる。30歳を超える人の平均取引額は約86リンギと推計される。
ただし、これらの平均値から個々の借り手の債務総額は分からない。少額の購入でも返済時期が重なれば負担が生じる一方、取引件数だけではBNPLを利用した若年層の人数は分からない。財務省の数字には、若年層の借り手数や所得別の債務分布は示されていない。
未払い融資は別途読み解く必要
財務省は、若年消費者の未払い額9,680万リンギについて、なお管理可能な水準だと説明した。これは若年層のBNPL未返済融資100リンギ当たり約4リンギに相当する。この評価が示すのは報告された合計額についてであり、すべての借り手が無理なく返済できるかどうかではない。
未返済残高24億リンギ全額を延滞債務とみなすべきではない。この額には返済途中の融資も含まれる一方、9,680万リンギは不良債権または未払いと分類された部分だ。報道では両方の表現が使われているが、何日間の延滞でその分類に入るのかは明らかにされていない。
これに先立つ発表では、2026年3月末時点の全国のBNPL延滞融資残高は1億8,100万リンギで、未返済残高53億リンギの3.4%だった。6月30日時点の若年層の比率は4.0%で、数値上は0.6ポイント高い。
ただし、これは同じ時点における若年層と年長層の直接比較ではない。対象となる日付と集団が異なり、問題のある融資の表現も同一ではない。これらの数字から、3月から6月にかけて全国の延滞率が上昇したとも、返済問題の原因が年齢だけにあるとも言えない。
6月の発表には、同日時点の全国の未返済残高も示されていない。そのため、これらの数字だけでは、6月30日時点で若年消費者が全国のBNPL未返済債務全体に占める割合は算出できない。
若年層の発表に先立ち市場は拡大
先の議会答弁によると、全国のBNPL未返済融資残高は2025年末の49億リンギから、2026年3月末には53億リンギに増加した。4億リンギの増加は、3カ月間で約8.2%に相当する。
2026年第1四半期のBNPLアクティブ口座保有者は800万人だった。財務省は、利用者の約40%が30歳以下とも述べた。この利用者構成比は、上半期に若年消費者が占めた取引件数の割合37.9%とは異なる指標だ。
消費者保護に関する質問で、ブキット・ベンデラ選挙区選出の希望連盟(PH)所属、シェルリーナ・アブドゥル・ラシド下院議員は、2025年上半期のBNPL取引額として93億リンギを挙げた。2026年上半期の147億リンギと比べると、取引対象の範囲が同等であることを前提に、54億リンギ、約58%の増加となる。
財務省の先の説明によると、BNPLは一般に100リンギ未満の購入に利用され、食品、食料品、交通、サービスなどが対象だった。この説明は最新の合計額から算出した全国平均約85リンギと一致するが、平均値だけではどの商品が購入の中心だったかは分からない。
アンワル・イブラヒム首相(財務相兼任)は、7月15日付の書面による議会答弁で消費者保護について次のように述べた。
したがって政府は、信用供与が引き続き慎重かつ責任ある形で利用されるよう、この分野の発展には強固な消費者保護が伴わなければならないと考える
財務省によると、2025年末時点でBNPL債務は家計債務全体の約0.3%だった。この全国規模の小さな割合は市場全体の規模を示すものの、収入が限られ、複数の返済義務を抱える特定の世帯の負担を測るものではない。
事業者には複数のプラットフォームをまたぐ審査を義務付け
財務省は、BNPL事業者に対し、融資を認める前に信用力と返済可能性の両方を審査するよう求めている。信用力は返済の見込みに関わり、返済可能性は返済額が本人の経済力に見合うかどうかを指す。
アリアス議員への答弁で、財務省は必要な審査の範囲を次のように説明した。
この審査では、銀行と銀行以外の事業者による既存の信用枠に加え、申請中の新たな信用枠も含め、消費者の全体的な財務上の債務を考慮しなければならない
この要件が重要なのは、あるプラットフォームで審査が通ったからといって、消費者に別の事業者への返済余力があるとは限らないためだ。実効性のある審査には、購入ごとに個別判断するのではなく、債務を合算して考慮する必要がある。
委員会の行動基準では、返済義務を果たすのが難しいと見込まれる消費者に対し、事業者が信用枠を設定したり増額したりすることも禁じている。責任は口座を開設するかどうかの判断にとどまらず、追加融資を検討する際にも及ぶ。
財務省は、複数のBNPLサービスを同時に利用すると返済負担が大きくなり、消費者の財務状況を損なう恐れがあると警告した。しかし議会答弁では、事業者がプラットフォームをまたいだ借り入れ状況をどのように把握するのか、新たな債務がどの程度の速さで確認可能になるのか、また審査が実務上どの程度一貫して行われているのかは説明されていない。
消費者信用法に基づく免許申請期限
BNPL事業者には、消費者信用法2025(法律第873号、Act 873)が適用される。消費者信用委員会は、事業者に対し、ガバナンス、消費者保護、責任ある融資などの最低要件を定めた認可・行動基準を公表した。
財務省によると、事業者は委員会の免許を取得しなければならない。申請受付は2026年6月1日に始まり、既存事業者には同年11月30日までに申請を提出する猶予が設けられた。委員会は、事業者が免許要件を満たせるよう協議を進めていた。
発表と規制上の日程は次の通り。
- 2025年12月31日:全国のBNPL未返済融資残高は49億リンギ。
- 2026年3月31日:未返済融資残高は53億リンギに達し、アクティブ口座保有者は800万人、延滞額は1億8,100万リンギ。
- 2026年6月1日:事業者免許の申請受付開始。
- 2026年6月30日:若年消費者の未返済融資残高は24億リンギ。不良債権または未払いと分類された額は9,680万リンギ。
- 2026年7月15日:議会答弁で、全国の先の残高と免許制度の概要を公表。
- 2026年10月13日、14日:若年層の債務と異議申し立てのある取引に関する議会答弁が報道される。
- 2026年11月30日:既存事業者の免許申請提出期限。
若年層に関する答弁の公表日は報道によって異なる。議会のウェブサイトへの掲載は10月13日火曜日とする報道が複数ある一方、10月14日水曜日に公表または答弁が行われたとする報道もある。対象期間と6月30日時点の残高については一致している。
詐欺の申し立てで回収が自動停止されるわけではない
イポー・ティモール選挙区選出の希望連盟所属、リー・チュアン・ハウ(ハワード・リー)下院議員による別の質問では、消費者が承認していないとする取引が取り上げられた。同議員は、調査が終わるまで事業者に支払い請求や延滞料金、口座制限、債権回収を一時停止する義務があるのか尋ねた。
財務省は、法律第873号も行動基準も、異議申し立てがあった時点でこれらの措置をすべて自動停止するよう定めてはいないと説明した。まず取引を調査し、承認されていない行為があったかを確認する必要がある。
財務省は答弁で、この違いを次のように説明した。
消費者信用法2025にも、委員会が定めた基準にも、そのような措置を義務付ける規定はない。異議申し立てのある取引については、承認されていない行為があったかどうかをまず調査しなければならないためだ
つまり、正式に苦情を申し立てたとしても、それだけで支払い請求や延滞料金が停止される法的保証にはならない。一方で、異議のある取引が有効だと証明されたわけではなく、自動停止の仕組みがないことによって事業者の調査義務がなくなるわけでもない。
事業者には、苦情や異議申し立てを公正かつ透明性をもって、迅速に処理する義務がある。財務省によると、法律第873号または行動基準に従わない場合、委員会による監督措置や執行措置の対象となる可能性がある。
口座凍結とセキュリティ上の責任
行動基準は、不正取引を減らすためのセキュリティ対策として、本人確認やオンライン取引の適切な認証などを事業者に求めている。また、詐欺や個人情報の盗用が疑われる場合に消費者が利用できる口座凍結機能、いわゆる「キルスイッチ」も提供しなければならない。
口座の凍結と債権回収の停止は別の措置だ。口座の制御は不正利用の疑いに対応するものだが、財務省の答弁が明確にした通り、異議申し立てによって既存の請求残高の回収が自動的に止まるわけではない。
財務省によると、事業者のシステムやセキュリティ管理の不備が原因で不正取引による損失が生じた場合、消費者はその責任を負わない。そのため、苦情の結論を左右するうえで、取引がどのように行われたかの確認が重要となる。
消費者にも、パスワード、個人識別番号(PIN)、ワンタイムパスコード、口座アクセス用認証情報が不正利用されないよう保護する責任がある。これらの義務は事業者のセキュリティ上の義務に代わるものではなく、併せて課される。
答弁では、調査に一律の期限があるか、苦情が認められた場合に延滞料金を取り消す必要があるか、責任の有無を判断する間に異議のある支払いをどう扱うかは示されていない。また、BNPL事業者に関する詐欺の苦情や執行事例の件数も明らかにされていない。
財務省は、業界と消費者保護策の実効性を引き続き監視すると述べた。次に示された規制上の日程は、既存事業者の申請期限である2026年11月30日だ。これは申請提出の期限であり、すべての免許審査が完了する日として示されたものではない。
要点
- 2026年上半期、30歳以下の消費者は総額54億リンギ相当のBNPL取引を6,590万件行った。
- 全国の取引件数の37.9%、取引額の36.7%を若年層が占めた。
- 6月30日時点の未返済融資残高は24億リンギで、このうち9,680万リンギ(4.0%)が不良債権または未払いに分類された。
- 事業者は融資を承認する前に、銀行や他の貸し手からの債務、さらに新たな信用申請も考慮しなければならない。
- 取引に異議を申し立てても、支払い請求や延滞料金、債権回収が自動的に停止されるわけではない。
- 事業者には口座凍結機能の提供と、苦情の公正かつ迅速な調査が求められる。
- 既存のBNPL事業者は、消費者信用委員会への免許申請を2026年11月30日までに提出しなければならない。