通貨防衛と融資余力の拡大を両立
インドネシア銀行(中央銀行)は2026年10月21日、政策金利を5.75%に据え置く一方、翌日物預金金利を5.00%に引き上げた。また、準備率の引き下げにより、銀行システムに190兆ルピア(約105億6000万ドル)の資金が供給される見通しだと発表した。ルピアの安定を図りながら、銀行の融資余力を高める狙いがある。
目次
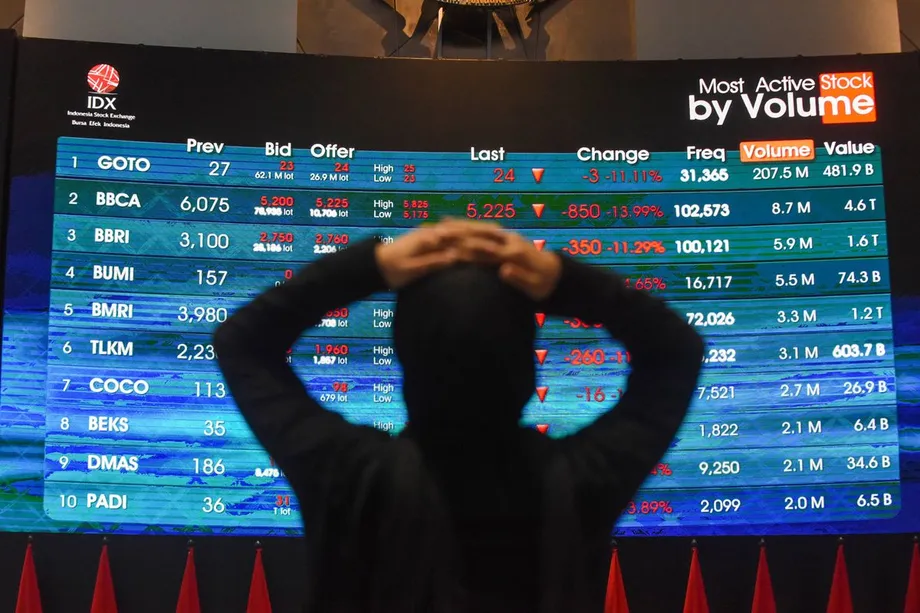
この決定に先立ち、インドネシア株は2日間で過去最大の下落を記録し、指数算出会社MSCIがインドネシア株を「スタンドアローン市場」に分類する可能性を示したことで、通貨にも再び下落圧力がかかっていた。今年に入り対ドルで7%超下落していたルピアは、発表後も小幅に下落した。
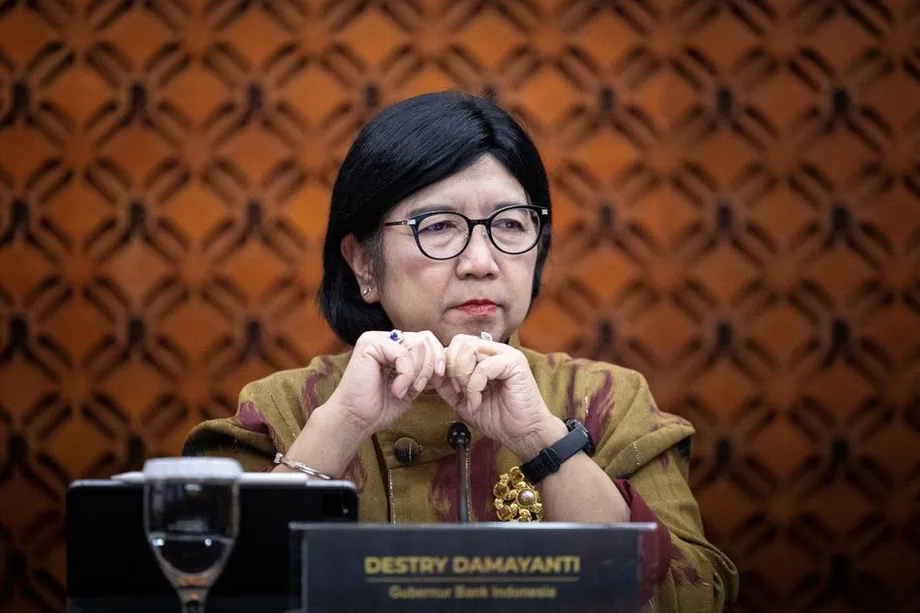
デストリー・ダマヤンティ総裁は、10月20、21日にジャカルタで開かれた金融政策委員会の後、これらの措置を発表した。政策金利の据え置きは4会合連続。銀行が中央銀行から翌日物資金を借り入れる際の金利も6.50%に据え置いた。
従来型銀行の預金準備率は11月初めまでに9%から8%へ、さらに12月1日に7%へ引き下げられる。インドネシア銀行はイスラム銀行についても、7.5%から5.5%への引き下げを発表した。
ソリキン・M・ジュフロ副総裁は、中央銀行が異なる政策手段をそれぞれ別の方向に動かす理由について、次のように説明した。
複数の課題に対応しているため、それぞれ異なる政策で対処する必要がある
企業や家計にとっての重要な問いは、通貨への圧力を強めずに、これらの措置で融資を促せるかどうかだ。ルピア安は輸入品の価格を押し上げる一方、借り入れ条件の引き締まりは投資や採用を抑制しかねない。
3種類の金利の役割
政策金利である7日物リバースレポ金利は、経済全体の借り入れ環境を示すインドネシア銀行の主要な指標だ。5.75%に据え置くことで、中央銀行が5、6月の3回の利上げで合計1ポイント引き上げた後、広範な金利上昇を再び招くのを避ける。
預金ファシリティ金利は別の役割を担う。銀行が余剰資金をインドネシア銀行に翌日物で預けた際に支払われる金利だ。この金利を25ベーシスポイント(0.25ポイント)引き上げて5.00%とすることで、預け入れの魅力を高め、短期市場金利を下支えする。
貸出ファシリティは逆の仕組みで、翌日物資金が必要な銀行は6.50%で中央銀行から借り入れられる。預金金利と貸出金利が一体となって、銀行間融資の金利を誘導する。
預金金利の引き上げにより、政策金利との開きは1ポイントから0.75ポイントに縮小した。政策金利が据え置かれる一方、インドネシア銀行は短期金融市場の環境を調整している。
決定前、エコノミストの見方は拮抗していた。調査対象の29人のうち、15人が政策金利の据え置きを、14人が少なくとも25ベーシスポイントの引き上げを予想した。据え置きは僅差で多数派の予想に沿った一方、株価急落に対するより強い利上げを求めた人々の期待には応えなかった。
準備率引き下げで190兆ルピアを供給
預金準備率は、銀行が預金残高のうちどれだけを中央銀行に預け、他の用途に使わずにおかなければならないかを定める。準備率が下がれば、融資や投資、その他の支払いに充てられる資金が増える。
従来型銀行の場合、準備率が9%から7%になれば、対象となる預金100ルピアに対する必要準備額は9ルピアから7ルピアに減る。引き下げは2段階で実施され、12月1日の全面適用を前に銀行が対応できるようにする。
通常の利払いを禁じる金融規則に基づいて運営されるイスラム銀行も、7.5%から5.5%へ2ポイント引き下げられる。具体的な実施日程は別途示されていない。
ダマヤンティ総裁は、準備率引き下げによる資金供給額を190兆ルピアと説明した。ジュフロ副総裁は、引き下げによって銀行の融資余力が高まり、雇用創出を支えると述べた。インドネシア銀行は、銀行が利用できる資金に働きかける別の手段である流動性インセンティブ制度も調整する。
インドネシアでは、銀行に潤沢な資金があっても実際の借り入れにつながりにくい状況が続いている。2025年8月の融資残高は前年同月比7.56%増だったが、第3四半期終盤時点で承認済みながら未実行の融資は2,372兆ルピアを超えていた。融資拡大を目指した以前の取り組みで示されたこれらの数字は、資金供給だけでなく借り手の需要も重要であることを物語る。
市場急落が重要な理由
MSCIの警告は、通貨安に直面していた市場に新たな衝撃をもたらした。MSCIの市場分類は、国際投資ファンドがどの国を投資対象に含めるか判断する際の指標となる。新興市場からスタンドアローン市場に分類が変われば、こうした分類に連動する投資商品におけるインドネシアの位置づけが変わる可能性がある。
インドネシア株を売却した海外投資家が、資金を国外に移すため、売却代金のルピアをドルに換えることも考えられる。株価下落が通貨への圧力につながる一方、国債の売りは政府の借り入れコストを押し上げる可能性がある。
10月16日の市場急落では、ルピアが1ドル=1万8000ルピアを超え、ジャカルタ総合指数は午前の取引で11%を超える下落となった。インドネシア銀行は、複数の資産に売り圧力が広がるなか、為替市場と債券市場に介入した。
直近2日間の株価下落は、アジア通貨危機時に記録されたどの下落よりも大きかった。10月の金融政策会合時点で、ルピアは年初来の下落率が対ドルで7%を超え、新興アジアで最も弱い通貨となっていた。
MSCIの分類をめぐる手続きでは、今後も節目の日程が控えている。協議は2027年4月30日に終了し、最終決定は同年6月30日までに出る予定だ。投資家は、インドネシアの市場分類が最終的にどうなるか、数カ月にわたって不透明な状況に直面する。
海外投資家の為替ヘッジ費用を軽減
インドネシア銀行は、為替変動への備えにかかる費用を下げ、ルピア建て投資の魅力を高めようとしている。ダマヤンティ総裁は、これまでの外国為替ヘッジ割引策により、99億ドルの資金流入があったと述べた。
ヘッジとは、不利な為替変動に備える手段だ。インドネシア資産を購入した投資家はルピア建ての収益を得られるが、通貨安になれば売却時に受け取るドルが少なくなる。ヘッジはこのリスクの管理に役立つが、費用がかかる。
ダマヤンティ総裁は、中央銀行が国内ノンデリバラブル・フォワード(DNDF)を通じて、さらにインセンティブを提供すると述べた。この契約では、基準となる通貨額全体を実際に受け渡すのではなく、合意した為替レートと後日の参照レートとの差額を決済する。
総裁によると、これらの措置は海外資本を呼び込み、ルピアを安定させ、国内の金融市場と外国為替市場を発展させることを目指す。金利や準備率に加え、ヘッジへのインセンティブも、ルピア建て資産への需要に働きかける手段となる。
エコノミストは難しいかじ取りを指摘
キャピタル・エコノミクスのシニア・アジア・エコノミスト、ギャレス・レザー氏は、今回の政策パッケージが成長と通貨を同時に支えられるか疑問を呈した。措置を「非常に分かりにくい」と評し、懸念を次のように説明した。
一度に2つのこと(ルピアの下支えと成長促進)をしようとしているのだと思うが、それが可能かどうかは分からない
レザー氏は、この対応が中央銀行の信頼性を損なうおそれもあると警告した。発表後にルピアが小幅に下落したことは、政策の組み合わせが機能すると投資家に納得させる難しさを示した。
ジャカルタのバンク・ダナモンのエコノミスト、イルマン・ファイズ氏は、複数の政策手段がどう組み合わさるかについて説明した。預金ファシリティ金利の引き上げによって、準備率引き下げで供給される追加資金が市場金利を押し下げ、ルピア保有の魅力を損なう事態を防げる可能性があると述べた。
両者の見方は、同じ緊張関係に着目している。銀行が利用できる資金は増え、融資条件を緩和し得る一方、中央銀行は翌日物預金への金利を引き上げ、市場金利を支えようとしている。結果は、銀行が資金をどこに配分するか、また投資家がどう反応するかに左右される。
インフレには余地、通貨には圧力
インドネシアの9月の年間インフレ率は3.28%となり、3カ月ぶりの高水準に達した。基調的な物価圧力を把握するため、より狭い品目群を対象に測るコアインフレ率は2.84%に低下した。
どちらの数値も、インドネシア銀行の目標である1.5~3.5%の範囲内だった。公式には、2.5%を中心に上下1ポイントと表現される。9月の総合インフレ率は上限を0.22ポイント下回った。
ダマヤンティ総裁は、5、6月に実施した合計1ポイントの利上げでインフレを抑制するには十分だと述べた。インドネシア銀行は2026年の経済成長率見通しを4.9~5.7%に据え置き、2026年と2027年のインフレ目標も維持するとした。
政策金利は現在、1月に据え置かれた金利の4.75%を1ポイント上回る。この変化は、当局が経済活動を支える方法を模索し続けるなかでも、通貨圧力が年内の金融政策をどう変えたかを示している。
家計にとって為替レートは、輸入食品や燃料、生産資材の価格を通じて影響する。企業にとって金利は、設備や在庫、事業拡大の資金調達コストを左右する。インドネシア銀行は、政策金利を再び引き上げずに、両方の経路に働きかけようとしている。
財政への懸念と独立性にも注目
投資家は、インドネシアの財政状況や高額な燃料補助金、プラボウォ・スビアント大統領の歳出計画にも懸念を抱いている。こうした懸念は、MSCIの警告による直接的な市場混乱とともに、ルピア建て資産への信頼に影響する。
中央銀行の独立性も議論の焦点だ。投資家は、より速い成長を目指す政府と連携するなかでも、インフレや金利に関する判断がインドネシア銀行の管理下にあると確信できることを求めている。
ダマヤンティ総裁は、10月に金利決定の自律性を擁護した際、利上げや利下げ、その他のインセンティブの利用を決めるのは中央銀行のみだと述べた。今回の政策パッケージは、通貨を支える措置と融資を促す措置を組み合わせており、その権限に改めて注目が集まっている。
インドネシア銀行にとって次の実務上の試金石は、11月と12月に追加資金を銀行へ供給することだ。MSCIの協議が続き、政府財政への懸念が残るなかで、市場対策を機能させなければならない。
決定をめぐる日程
10月の発表に先立ち、インドネシア銀行は数カ月にわたって、金利据え置きから利上げに転じ、その後は他の手段を加えながら一時停止してきた。この経緯をみると、今回の対応が政策金利の変更にとどまらない理由が分かる。
- 2026年1月21日:ルピアへの圧力が続くなか、インドネシア銀行は政策金利を4.75%に据え置いた。
- 2026年5、6月:3回の利上げで政策金利を合計1ポイント引き上げ、5.75%とした。
- 2026年10月16日:株価が急落し、ルピアは1ドル=1万8000ルピアを超えた。
- 2026年10月20、21日:金融政策委員会は政策金利の据え置き、預金ファシリティ金利の引き上げ、準備率の引き下げを決定した。
- 2026年11月初め:従来型銀行の準備率を9%から8%に引き下げる予定。
- 2026年12月1日:準備率をさらに7%へ引き下げる予定。
- 2027年4月30日、6月30日:MSCIの協議終了予定日と、最終的な分類決定の期限。
直ちに変わるのは、翌日物預金の利回りと銀行が利用できる資金の量だ。より長期的な課題は、国内融資を支えつつ、海外資本をインドネシアにとどめられるかどうかとなる。
要点
- インドネシア銀行は4会合連続で政策金利を5.75%に据え置いた。
- 翌日物預金ファシリティ金利は5.00%に引き上げられ、貸出ファシリティ金利は6.50%に据え置かれた。
- 準備率の引き下げにより、銀行システムに190兆ルピアが供給される見通し。
- 株式市場の混乱が再燃するなか、ルピアは今年、対ドルで7%超下落していた。
- 9月のインフレ率は3.28%で、中央銀行の目標範囲内だった。
- MSCIがインドネシアの市場分類を見直すなか、追加のヘッジ優遇策で海外投資を呼び込む狙いがある。