エネルギー輸入額の増加がルピアを圧迫
エネルギー輸入の価格上昇で外貨需要が増え、インドネシアの2026年第2四半期の経常赤字は124億9000万米ドルに拡大した。第1四半期は35億8000万米ドルだった。赤字額は国内総生産(GDP)比で3.34%となり、3カ月前の0.97%から上昇した。
目次
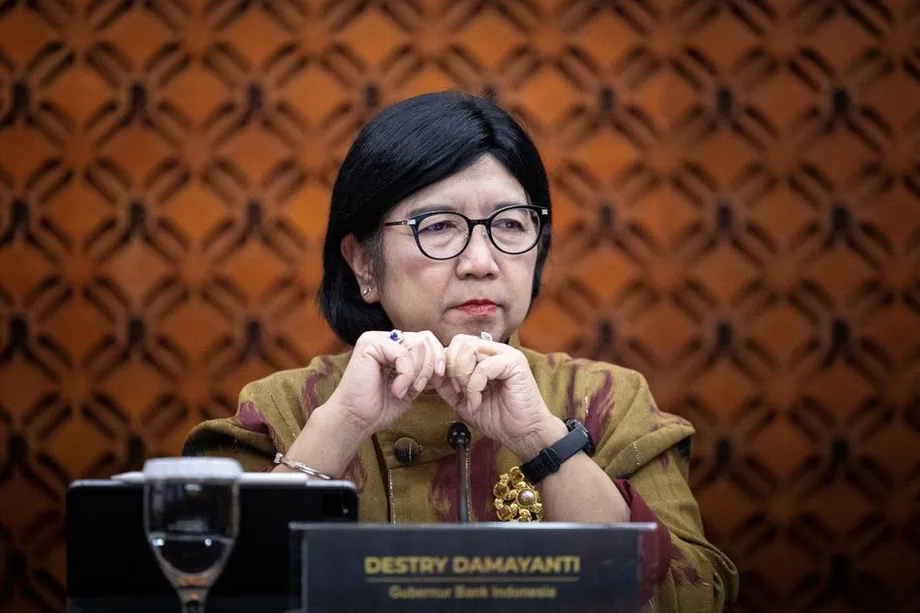
インドネシア銀行のデストリ・ダマヤンティ総裁は、エネルギー輸入の必要額が大きいことを赤字の主因に挙げた。圧力は石油にとどまらない。その他の財の貿易黒字縮小、サービス収支の支払い、外国人投資家への所得支払いも、対外収支の重荷となった。
ルピアは10月26日月曜日、1米ドル=1万8110ルピアで取引を終え、6月上旬以来の安値となった。原油価格の上昇、中東情勢の緊迫化、国内株式市場からの海外資金流出がドル需要を押し上げた。
取引終了時点の発表では、ルピアの日中下落率は0.39%だった。一方、日中の市場速報では前日終値を1万8080ルピアとしており、終値の1万8110ルピアは約0.17%の下落に相当する。ジャカルタ時間午後2時12分には1万8133ルピアまで下落した後、いくらか値を戻していた。
インドネシアは今、相互に関連する2つの課題に直面している。エネルギーなどの輸入に必要な外貨を減らすことと、経常赤字を賄うのに十分な安定的投資を呼び込むことだ。インドネシア銀行は急激な通貨変動に対処できるが、デストリが提案する輸出と生産の拡大には、政府と産業界の連携が必要となる。
赤字はどれほど急速に拡大したか
インドネシア銀行の四半期統計によると、第1四半期から第2四半期にかけて赤字は89億1000万米ドル拡大し、約3.5倍になった。GDP比も2.37ポイント上昇した。
経常収支は、財・サービスの貿易、国境を越える所得、海外で働く人々が母国に送る資金などの移転を記録する。経常赤字とは、これらの項目で海外への支払いが海外からの受け取りを上回ることを意味する。その差額は投資、借り入れ、その他の対外資金で賄う必要がある。
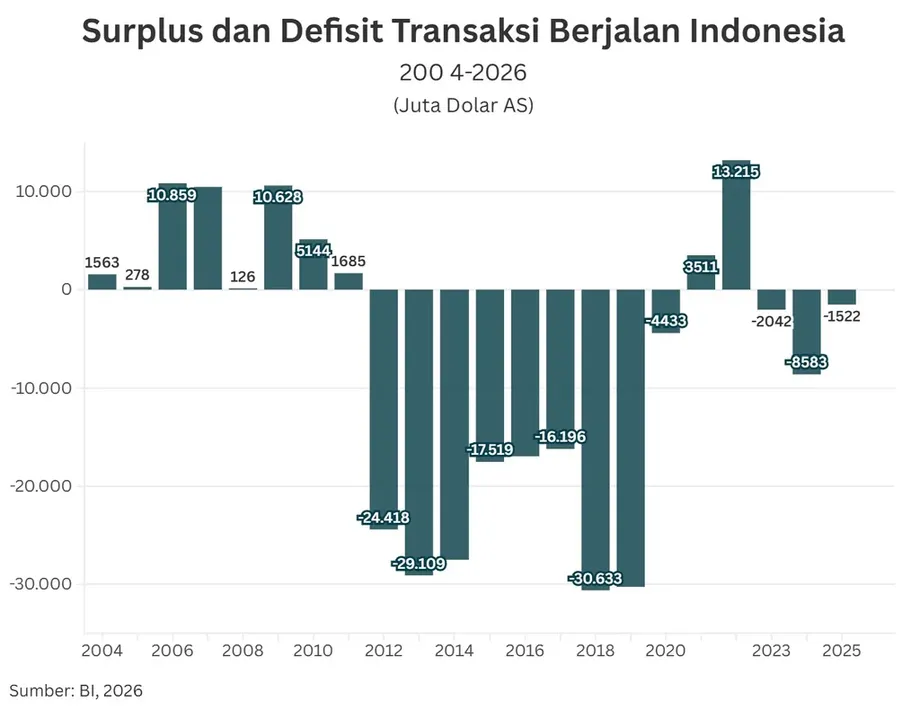
悪化の幅は前年同期と比べても大きかった。2025年第2四半期の赤字は約30億米ドル、GDP比0.8%だった。2025年通年の赤字は約15億米ドル、GDP比0.1%とさらに小さく、石油・ガス以外の財の大幅な貿易黒字が収支を支えていた。
一連の推移からは、中央銀行の幹部交代や政策変更と並行して、対外圧力が強まった様子が分かる。
- 2026年第1四半期:経常赤字は35億8000万米ドル、GDP比0.97%。
- 2026年第2四半期:赤字は124億9000万米ドル、GDP比3.34%に拡大。
- 2026年6月:外貨準備高は1456億米ドル。
- 2026年7月25日:ペリー・ワルジヨ氏が個人的な理由で辞任し、デストリ氏が総裁代行に就任。
- 2026年8月:インドネシア銀行は、5月以降に合計1ポイント利上げした後、2カ月連続で政策金利を据え置き。
- 2026年10月26日:ルピアは1ドル=1万8110ルピアで取引を終了。
石油・ガスが財の貿易黒字を圧迫
インドネシア銀行の国際収支統計によると、石油・ガスの貿易赤字は第1四半期の50億9000万米ドルから、第2四半期には101億8000万米ドルへ倍増した。世界的な原油高でエネルギー輸入の費用が膨らんだ。
財全体の貿易黒字は同じ期間に82億米ドルから13億米ドルへ縮小した。69億米ドル、約84%の減少となる。インドネシアは依然として財の輸出額が輸入額を上回っているが、その余裕は大幅に薄れた。
国内需要が原材料、機械、消費財の購入を支え、石油・ガス以外の輸入も増加した。こうした輸入の目的はさまざまだ。機械は将来の生産拡大につながる一方、原材料は工場の操業を支える。いずれも海外の供給業者への支払いが必要となる。
インドネシア銀行は、原油高や輸入の増加など一時的な要因が四半期の収支悪化をもたらしたと説明した。バンク・プルマタのチーフエコノミスト、ジョスア・パルデデ氏は、成長の内訳と、国内企業が需要を満たす能力に注目した。
国内生産が追いつかない場合、支出の増加が輸入への依存を強める理由について、ジョスア氏は次のように説明した。
「つまり、国内需要が強まっても国内の生産能力が追加需要に十分応えられていないため、成長の一部が輸入に流れ込んでいる」と同氏は述べた。
サービス収支と投資所得の支払いも負担に
インドネシアのサービス赤字は第2四半期に拡大した。巡礼シーズンが一因となった。旅行など海外で購入するサービスは、物理的な財が国内に入らなくても、国外への支払いを生む。
第一次所得赤字も拡大した。外国人株主への配当、海外の貸し手への利払い、多国籍企業が国外に移転する利益などの支払いが反映された。季節的な企業配当も四半期の赤字拡大に寄与した。
そのため、外国投資は時間の経過とともに2つの形で収支に表れる。新規投資はインドネシアに資金をもたらす一方、外国人投資家が得る収益は、後に国外への支払いとなることがある。財の貿易黒字が大きければ、こうした継続的な支払いを賄いやすくなる。
海外で働くインドネシア人が母国に送る資金は、より安定した外貨収入となった。インドネシア銀行によると、送金などを含む第二次所得の黒字は第1四半期と比べておおむね安定していた。送金はその最大の構成項目だった。
外国投資が赤字の大部分を補う
インドネシアの資本・金融収支は第2四半期に119億5000万米ドルの黒字となった。同収支には、外国人による証券購入や企業への投資など、資金調達の流れが記録される。こうした資金流入が経常赤字の大部分を賄った。
国際収支全体の赤字は、第1四半期の91億米ドルから約9億米ドルに縮小した。この広義の収支には経常収支、金融取引、統計上の調整が含まれる。したがって、経常収支は悪化したものの、インドネシアの対外資金調達状況は四半期中に改善した。
流入する資金の種類も重要だ。証券投資の流入額は99億5000万米ドルで、直接投資の27億8000万米ドルを上回った。証券投資は直接投資の約3.6倍に達した。これらは他の取引も含む広義の金融収支の内訳であり、合計額は金融収支全体の黒字額とは一致しない。
証券投資家は、債券や株式など売買可能な資産を購入する。直接投資家は通常、工場や大規模な持ち分など、長期的な事業上の利害を取得する。証券は比較的短期間で売却できるため、資金調達は投資家心理の変化にさらされやすい。
ジョスア氏は、利回りを求めて流入した資金は、世界的な信頼感が弱まったり、米金利が上昇したり、インドネシアの財政への懸念が強まったりすれば、流出する可能性があると警告した。その結果、ルピア安、政府の借り入れ費用の上昇、外貨準備の減少につながる恐れがある。
外貨準備が緩衝材となる一方、債務の動向に注意が必要
インドネシアの6月の外貨準備高は1456億米ドルだった。市場が不安定な時期に、対外支払いや中央銀行の市場操作に必要な資金を提供する。
第2四半期の対外債務はGDP比で約30.6%だった。残存期間ベースの短期対外債務はGDP比7.2%に達した。残存期間ベースでは、当初は長期の借り入れであっても、今後1年以内に返済期限を迎える債務を短期債務に含める。
短期対外債務の外貨準備に対する比率は前四半期の55.8%から72.8%へ上昇し、17ポイント増えた。返済が近づく債務が外貨準備に占める割合は、より大きくなった。
アンダラス大学経済・経営学部のシアフルディン・カリミ教授は、赤字拡大は警戒を要する要因だと指摘した。世界的な資金調達環境の引き締まりや原油価格の再上昇が起きれば、ルピアとインドネシアの資金調達需要の双方に圧力がかかると警告した。
インドネシア銀行、通貨と金利の圧力に対応
デストリ氏は10月26日、インドネシア銀行は市場で対応を続け、為替変動と需給のバランスを注視していると述べた。中央銀行は介入戦略を変更していない。
インドネシア銀行は、ほぼ即時に決済する通貨の売買である直物取引に加え、海外のノンデリバラブル・フォワード契約と国内ノンデリバラブル・フォワードを活用する。これらの契約により、市場参加者は後日の現金決済を通じて為替変動リスクを管理できる。
中央銀行は国内の資金調達環境も考慮しなければならない。プラボウォ・スビアント大統領が総裁候補に指名した唯一の候補者として、8月に議会で評価を受けた際、デストリ氏はインドネシア銀行ルピア証券(SRBI)の金利が低下していると述べた。SRBIの残高はピーク時の約1100兆ルピアから約1050兆ルピアに減少していた。
この約50兆ルピアの減少は、流動性を供給し、市場金利を中央銀行の翌日物金利に近づけることを目的としていた。流動性とは、貸し出しや取引にすぐ使える資金を指す。流動性の調整は金融機関同士の取引金利に影響し、最終的には経済全体の借り入れ環境にも波及する。
デストリ氏はまた、対外収支の改善といった通貨への持続的な支援と、市場心理がもたらす短期的な変動を区別した。10月26日、米ドル指数はジャカルタ時間午後3時時点で0.01%安の101.802とわずかに下落した一方、ルピアは値下がりした。
エネルギー代替と輸出が焦点に
政府は、B50やE50を含む燃料構成の変更を通じて、エネルギー輸入の削減を目指している。一般にこれらの名称は、それぞれバイオディーゼルとエタノールを50%含む混合燃料を指し、残りを石油系燃料が占める。
この政策は、輸入石油の一部を代替燃料で賄うことを目指す。デストリ氏は、経常赤字への主な対応策として輸出促進と輸入代替も挙げた。B50とE50の導入時期や外貨節約額の見積もりは示されていない。
輸入代替とは、海外から購入するはずの財を国内で生産することだ。エネルギー分野では、ドル需要の大きな要因を減らすことにつながる。製造業では、材料や設備を国内でより多く調達できれば、輸入を大幅に増やさずに生産を拡大できる可能性がある。
シアフルディン氏は、エネルギーの輸入代替と、付加価値の高い製造品の輸出を同時に進めるよう促した。財を加工してより価値の高い製品として輸出すれば、輸出収入を増やせる。一方、エネルギー輸入への依存を減らせば、主要な対外支払い項目を抑えられる。
家計にとっては、ルピア安によって輸入品や海外の材料を使った製品の現地価格が上がる可能性がある。ドル建てで仕入れ代金を支払う企業は、同じ請求額を払うためにより多くのルピアが必要になる。輸出でドルを稼ぐ企業はドル当たりのルピア収入が増えるが、輸入原材料を使う企業はコスト上昇にも直面する。
予測の開きが拡大
プルマタ経済研究所は、2026年通年の経常赤字をGDP比2.5~3%と予測した。四半期統計とともに示されたインドネシア銀行の年間予測はこれより低く、GDP比0.5~1.3%だった。
通年の結果は、原油価格、輸出収入、輸入需要、所得支払いなど、残る四半期の動向に左右される。過去の年間収支は、商品価格の影響の大きさを示している。2022年には132億米ドルの経常黒字だったが、世界のエネルギーや農産物の価格が通常の水準に戻るにつれ、2023年には16億米ドルの赤字となった。
政府の借り入れ需要も、注視すべき圧力要因だ。2026年上半期の財政赤字はGDP比0.76%で、政府の通年見通しは2.85%だった。財政赤字は政府支出が歳入を上回る状態を指し、経常赤字はインドネシアと世界各国との取引に関する赤字を指す。
双方の赤字を賄う必要がある場合、特に海外投資家の融資意欲が弱まれば、政府と民間の借り手は資金を巡る競争を強める可能性がある。短期的な為替対応はインドネシア銀行が担う一方、持続的な改善には輸出収入、エネルギー費用、国内生産、流入する投資の安定性が鍵となる。
要点
- インドネシアの2026年第2四半期の経常赤字は124億9000万米ドル、GDP比3.34%に拡大した。
- 石油・ガスの貿易赤字は101億8000万米ドルに倍増し、財全体の貿易黒字は13億米ドルに縮小した。
- ルピアは10月26日、1ドル=1万8110ルピアで取引を終え、6月上旬以来の安値となった。
- 証券投資の流入額は99億5000万米ドルで、直接投資の27億8000万米ドルを上回った。
- 6月の外貨準備高は1456億米ドルとなり、返済が近づく債務の準備高に対する比率は上昇した。
- インドネシア銀行は為替介入を継続し、政府はエネルギー代替と輸出拡大を進めている。