AI需要で営業利益は6,910億ウォンに
サムスン電機は7〜9月期に、過去最高となる営業利益6,910億ウォン、売上高3兆7,633億ウォンを計上した。人工知能(AI)インフラ需要の拡大を背景に、コンデンサーや半導体パッケージ材料の販売が伸びた。営業利益は前年同期比165.5%増と、売上高の30.3%増を大きく上回った。
目次
サムスン電子の電子部品子会社である同社は10月28日、決算を発表した。純利益は前年同期比115.7%増の4,850億ウォンだったが、アナリスト予想平均の5,099億ウォンには届かなかった。
今回の決算は、AI関連の支出がプロセッサーを設計する企業にとどまらず、幅広い企業に恩恵をもたらすことを示している。サムスン電機は、サーバーの電力管理やプロセッサーと回路基板の接続、データセンター内の機器を支える小型部品を供給する。自動車向け事業とカメラ事業も四半期業績に寄与した。
2部門が目立った。コンポーネント部門の売上高は36%増の1兆8,830億ウォン、パッケージソリューション部門は58%増の9,390億ウォンだった。光学ソリューション部門は伸びが鈍く、スマートフォン向けカメラや電気自動車(EV)向け出荷が寄与し、3%増の9,413億ウォンとなった。
売上高を大きく上回る利益の伸び
サムスン電機の営業利益率は18.4%となり、前年同期の9.0%から上昇した。営業利益率は、営業費用を差し引いた後に売上高のうちどれだけが残るかを示す。最新の利益率では、売上高100ウォン当たり約18.4ウォンを営業利益として確保した。前年は9ウォンだった。
9.4ポイントの改善は、売上高に占める営業利益の割合が大きく高まったことを意味する。営業利益は前四半期比でも56.9%増加し、前年同期との比較にとどまらない伸びを示した。
サムスン電機は、AI関連製品、データセンターや車載向け半導体基板、次世代EVプラットフォーム向けカメラモジュールの販売増が業績を押し上げたと説明した。営業利益が売上高より速く伸びたことは、より収益性の高い製品構成と整合する。ただし、利益率上昇の要因別の詳細な内訳は発表されていない。
純利益は、業績を異なる角度から示す指標だ。税金や金融収支などを反映した後に残る利益で、営業利益が事業そのものの収益力を示すのに対し、純利益はその後の項目も含む。純利益4,850億ウォンは、アナリスト予想平均を249億ウォン、約4.9%下回った。営業利益が過去最高を記録する一方で、純利益は予想に届かなかった。
コンデンサーがコンポーネント部門をけん引
コンポーネント部門の売上高は1兆8,830億ウォンで、全社売上高のほぼ半分を占めた。サーバー、ネットワーク機器、電源システムなど、AIインフラ向け製品を中心に幅広い用途で販売が拡大した。
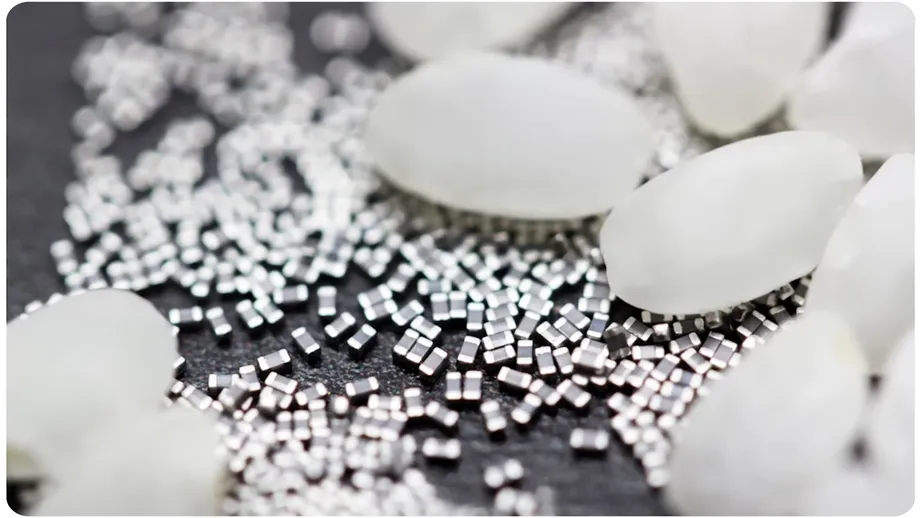
主なけん引役となったのが、積層セラミックコンデンサー(MLCC)だ。この小型電子部品は、わずかな電気エネルギーを蓄えたり放出したりする。電力を安定させ、不要な電気的干渉を抑えることで、チップなどの部品が安定して動作するのを助ける。
AIデータセンターでは、プロセッサーの周辺にも多くの電子部品が必要となる。高性能チップの動作には、システム全体で電力を安定供給し、情報を確実に伝送することが欠かせない。サムスン電機は、プロセッサーに直接結び付く需要だけでなく、周辺機器への投資からも恩恵を受けている。
車載用途もMLCCの販売を支えた。同社は、世界の大手テクノロジー企業との長期供給契約に対応するとともに、市場での地位を強化するため先端製品の開発を前倒しする方針を示した。こうした契約は、現在の成長を顧客の将来の機器計画に結び付けるものだ。
2026年10月28日の第3四半期決算説明会で同社は、大手テクノロジー企業からの長期供給契約の要請に引き続き対応しながら、超高容量MLCCの供給を拡大すると述べた。
パッケージ部門の売上高が最も大きく伸長
パッケージソリューション部門は最も高い成長率を記録し、売上高は58%増の9,390億ウォンとなった。サーバー用中央演算処理装置(CPU)、AIアクセラレーター、ネットワーク機器向けに、高付加価値のフリップチップ・ボールグリッドアレイ基板(FC-BGA基板)の供給を増やした。
同部門の売上高は前四半期比でも約22%増加した。決算説明会で同社は、AIデータセンターや自動運転車向けの高性能基板の供給拡大が成長をけん引したと説明した。
基板は半導体チップの下に位置する接続プラットフォームとして機能する。複雑に張り巡らされた電気経路によってチップを大型の回路基板につなぐ。プロセッサーの複雑化に伴い、接続を担う基板にも高い性能が求められる。
サーバー用CPUは幅広い演算処理を担う。AIアクセラレーターは、AIに使われる計算を効率よく実行するためのプロセッサーだ。ネットワーク機器は機器間の情報を伝送する。3用途すべてで成長したことで、サムスン電機はデータセンター投資を取り込む複数の道筋を持つ。
サムスン電機は2026年10月21日付の公式提携発表で、AIプロセッサー向けABF基板を供給するため、エヌビディアと戦略的提携を結んだと明らかにした。ABFは味の素ビルドアップフィルムの略称で、先端パッケージ基板に使われる絶縁材料だ。この提携により、サムスン電機はエヌビディアのAIプロセッサーを支えるサプライチェーンに加わる。
複数年契約に基づき、両社は韓国の世宗市と釜山市に専用のABF基板生産施設を共同投資で整備する。2026年に始まる納入では、エヌビディアのコンピュート・チップセットと高速ネットワークスイッチを対象とする。供給量は年率2桁の伸びが見込まれ、2028年までにエヌビディア向け生産がサムスン電機の年間パッケージ基板生産能力の相当部分を占める見通しだ。
サムスン電機の張徳鉉(チャン・ドクヒョン)社長兼最高経営責任者(CEO)は提携を確認し、先端FC-BGAの製造能力と高信頼性MLCCの専門技術を組み合わせ、エヌビディアのAIプラットフォームを確実に納入すると述べた。エヌビディアのデボラ・ショクイスト執行副社長(オペレーション担当)は、今回の協業によって基板パートナーのネットワークが広がり、生産能力が増強されると語った。
エヌビディアによると、サムスン電機は当初、韓国内の既存事業所から生産能力を提供し、施設の改修や世宗市、釜山市での新工場建設で供給を補う。サムスン電機、イビデン、ユニマイクロンとの契約は、3年間で自社製品向け基板生産能力を2.5倍に増やすというエヌビディアの計画を支える。
サムスン電機は、AIデータセンター向けの新たな高付加価値FC-BGA製品の供給を増やし、需要に応じて生産能力を拡大する計画だ。パッケージ部門は直近の業績に寄与しただけでなく、次の生産投資の重点にもなっている。
決算説明会で同社は、AIデータセンターのサーバーCPU、AIアクセラレーター、ネットワーク機器に使われる高性能基板の需要が引き続き拡大するとの見通しを示した。高付加価値FC-BGA製品の供給を増やすため、生産拠点の能力増強を進める。
カメラ事業もデータセンター以外の成長に寄与
光学ソリューション部門の売上高は前年同期比3%増の9,413億ウォンだった。成長率は大きく下回ったものの、売上高はパッケージソリューション部門をわずかに上回った。
2億画素の折り曲げ式ズームカメラの量産開始が業績改善に寄与した。折り曲げ式ズームカメラは、機器内で光の進路を変える光学構造を使い、薄型スマートフォンでも長いズーム光路を確保する。画素数はカメラセンサーが記録できる画像の点の数を示す。
折りたたみ式スマートフォンやEV向けのカメラモジュール供給も増加した。サムスン電機は、世界のEVメーカーが開発中の次世代プラットフォーム向け出荷が増えたと発表した。車両プラットフォームとは、単一モデルまたは複数モデルで共用する基本設計を指す。
同社は新たな車両プラットフォームの開発に合わせ、カメラモジュールの販売拡大を目指す。自動車事業は複数の製品群を通じて業績に寄与した。コンデンサー、半導体基板、カメラモジュールのいずれも、四半期の成長を支えた。
3部門の売上構成に表れる変化
部門別の数字からは、売上高の大きな柱が1つあり、残る2部門がほぼ同規模という事業構造が見て取れる。公表値から算出すると、コンポーネント部門が四半期売上高の約50.0%、光学ソリューション部門とパッケージソリューション部門がそれぞれ約25.0%を占めた。
一方、成長率には大きな差があった。パッケージソリューション部門は58%増、コンポーネント部門は36%増、光学ソリューション部門は3%増だった。パッケージ部門の伸びが最も速い一方、絶対額ではコンポーネント部門が最大の売上源となっている。
AI需要は、最大の部門と最も成長の速い部門の双方を支えた。コンデンサーはサーバー、ネットワーク、電源関連機器向けに、基板はプロセッサーや関連システム向けに使われる。AIインフラ投資が同社の業績を幅広く押し上げた理由の一端がここにある。
ここで示した数字には部門別営業利益は含まれていない。売上高の内訳はどの部門で販売が伸びたかを示し、全社の利益率は、その売上高から事業全体としてどれだけ多くの営業利益を確保できたかを示している。
第4四半期は供給と生産能力の拡大に注力
サムスン電機は、先端AIデータセンター部品の旺盛な需要が第4四半期も続くと予想した。顧客との供給契約を履行し、より高度なパッケージ製品を供給するとともに、需要に応じて生産能力を増強する方針だ。
課題は明確だ。顧客は新しい機器の要件を満たす部品を十分な数量で必要としている。サムスン電機にとって、製品開発の前倒しと生産能力の準備は、受注の獲得と履行に直結する。
発表では、第4四半期の業績予想、長期MLCC供給契約の金額、生産能力増強のスケジュールや予算は明らかにされなかった。今後の注目点は、FC-BGAの供給拡大計画と、新型EVプラットフォーム向けカメラモジュールの継続的な納入となる。
報告対象期間と今後の動きは、次の通りだ。
- 7〜9月:サムスン電機は四半期売上高と営業利益で過去最高を記録した。
- 10月28日:第3四半期決算を発表し、成長をけん引した製品を説明した。
- 第4四半期:先端AIデータセンター部品の需要が引き続き堅調と予想し、供給拡大を計画した。
投資家が決算を見極める中、株価は上昇
発表後、サムスン電機の株価はソウル時間午後0時44分時点で11%高の133万3,000ウォンで取引されていたと報じられた。株価は営業利益の過去最高更新と、AI部品需要が続くとの会社見通しを受けて上昇した。
一方、投資家が評価する業績には明暗もあった。営業利益は前年同期と前四半期の双方から大きく増えたが、純利益は市場予想を下回った。利益率の改善、パッケージ事業の拡大、顧客との供給契約も、見出しとなる利益額以外の業績評価材料となった。
顧客にとって、同社の計画は先端基板の供給拡大と、新たなシステム向けコンデンサーやカメラの開発継続を意味する。同社は旺盛な需要と供給契約をさらなる納入につなげるとともに、顧客が次に必要とする製品に向けて生産体制を整える必要がある。
要点
- 第3四半期の営業利益は前年同期比165.5%増の6,910億ウォンとなり、過去最高を記録した。
- 売上高は3兆7,633億ウォンで、コンポーネント部門が約半分を占めた。
- 営業利益率は前年同期の9.0%から18.4%に上昇した。
- パッケージソリューション部門の売上高は最も高い伸びとなり、前年同期比58%増、前四半期比約22%増の9,390億ウォンだった。
- サムスン電機とエヌビディアは、2026年に納入を開始する複数年のABF基板供給契約と、世宗市、釜山市での専用生産施設への共同投資を発表した。
- 純利益は4,850億ウォンに増加したが、アナリスト予想平均を約4.9%下回った。
- 同社は第4四半期も先端AI部品の需要が堅調に推移すると予想し、基板の供給と生産能力を拡大する計画だ。