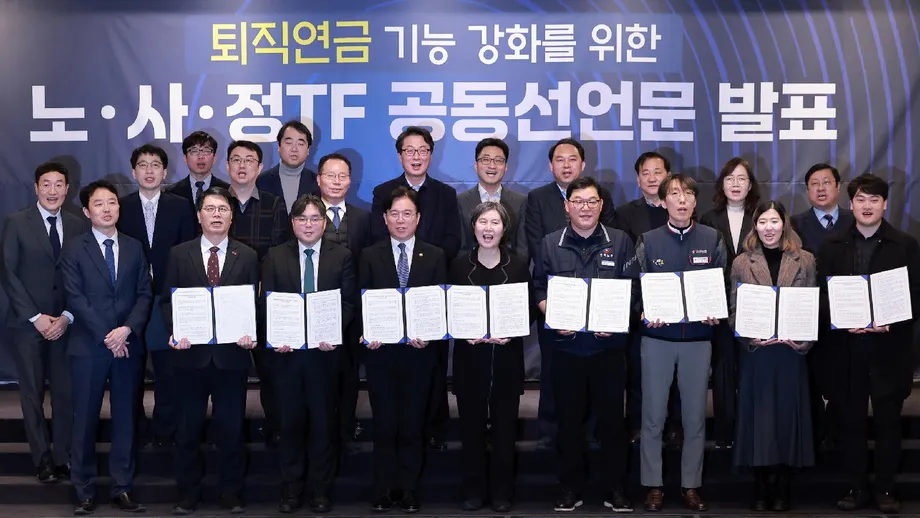
未払い給付と低い運用利回りの解消を目指す退職年金改革
韓国は、退職給付の資金を事業所の外部で管理するよう雇用主に義務付ける計画だ。2028年に従業員100人以上の事業所から始め、2030年には最小規模の事業所まで対象を広げる。各事業所で制度が始まった日以降に発生する給付を保護するため、従業員が退職する前に資金を外部機関へ移す。
目次
雇用労働省と与党の共に民主党は、労使団体との協議を経て「退職年金機能強化案」を話し合った。提案は、雇用主が支払えなくなった際に労働者が退職給付を受け取れなくなる問題と、年金資産の運用利回りが比較的低い問題の解決を目指す。
昨年の退職給付未払い額は8,229億ウォンに上り、賃金未払い総額の41.1%を占めた。一方、退職年金資産は昨年末時点で501兆4,000億ウォンだったが、2005年に導入された年金制度を採用している事業所は全体の26%にとどまった。
政府はまた、新たなファンドを通じて専門の受託機関が退職貯蓄をまとめて運用する仕組みの導入を目指す。こうした制度は確定拠出型年金と、一般にIRPと呼ばれる個人型退職年金口座で利用できるようにする。労働者は専門家が運用するポートフォリオを利用できる一方、運用益や損失は各自が負担する。
金英勲(キム・ヨンフン)雇用労働相は、この計画について、策定に関わった各団体の合意によるものだと述べた。
労使と政府の合意の結果
政府と与党は11月に勤労者退職給付保障法の改正案を準備し、12月の成立を目指す。国会で承認されれば、提案された導入日程や運用規則が法的義務となる。雇用主にとっての大きな変更は、労働者が退職する際に資金を用意するのではなく、将来の退職給付に備えて定期的に積み立てる必要が生じることだ。
対象となる事業所と導入時期
提案された日程では、小規模な雇用主ほど準備期間が長く設けられる。外部積立とは、退職資金を事業所外の年金制度に移し、雇用主の運転資金と分けて管理することを指す。
- 2月:労使と政府が共同宣言で退職年金改革の方向性に合意。
- 11月:政府が施策を法制化するための法案を準備する予定。
- 12月:雇用労働相が国会本会議での法案成立を目指す。
- 2028年:従業員100人以上の事業所で外部積立を義務化。
- 2029年:従業員10~99人の事業所が対象に加わる。
- 2030年:従業員10人未満の事業所にも義務を拡大。
義務の対象となるのは、各事業所で制度が始まった日以降の雇用期間だ。それ以前の勤務期間分について、この義務に基づいて資金を外部口座に移す必要はない。そのため労働者の給付には、従来の制度で扱われる期間分と、外部積立が義務付けられる期間分が含まれる可能性がある。
期限後も退職年金を導入しない事業所は、中小企業退職年金基金に自動加入となる。掛け金の納付通知が送られ、納付を繰り返し拒否した場合は罰金を含む行政処分の対象となる。
未納掛け金への対応
同省は、必要な外部積立を行わない雇用主への立ち入り検査を拡大する計画だ。退職後や事業破綻後ではなく、労働者が在職中に未積立の資金を把握することを目指す。
確定給付型年金では、制度の規則に基づいて給付額が定まり、雇用主が必要な資金を確保する責任を負う。提案によると、最低必要額の95%を下回る積立しかない企業は、1年以内に不足額の少なくとも33%を補填しなければならない。違反した場合、最大1,000万ウォンの罰金が科される可能性がある。
確定拠出型年金の仕組みは異なる。雇用主が口座に資金を拠出し、最終的な残高は掛け金と運用実績によって決まる。雇用主には賃金情報を提供する新たな義務が課され、当局が必要な掛け金の納付状況を確認できるようになる。
中小企業への支援策
従業員30人未満の事業所には、提案の下で最も低い年金手数料が適用される。政府は、規制当局への届け出や審査を伴う現行の年金導入手続きを、事務負担を減らすため契約方式に置き換えることも提案している。
法施行前に年金を導入する雇用主には、最低賃金の130%未満の賃金を得る労働者について、掛け金の10%を補助する可能性がある。早期導入支援として、来年度に60億ウォンの予算を計上する案が出ている。
従業員50人未満で新たに年金を導入する企業は、1カ月後から借入金利の2ポイント分に相当する支援を受けられる可能性もある。政府は来年度予算案にこの施策向けとして62億ウォンを計上しており、2つの支援策の予算案は合計122億ウォンとなる。
雇用主団体の韓国経営者総協会は、退職給付を守るという目標を支持する一方、小規模・零細企業の財務面と事務面の対応力を踏まえた導入を求めている。こうした雇用主にとって、定期的な年金掛け金は賃金やその他の経費と並ぶ継続的な資金負担となる。
専門家が運用する年金ファンドを導入する理由
退職年金資産は2040年までに1,000兆ウォンを超えると予測されており、昨年末時点の501兆4,000億ウォンからほぼ倍増する。政府は、拡大する貯蓄資産を専門的に運用し、より多くの人が参加できるようにすることで、退職後の所得を増やしたい考えだ。
退職年金の昨年の運用利回りは6.47%で、国民年金の18.82%、公務員年金の17.2%、私学教職員年金の18.9%を下回った。退職年金と国民年金の差は12.35ポイントだった。それぞれの制度の運用資産の構成や市場リスクへのエクスポージャーが、利回りに影響する。
政府が掲げる目標は、退職所得代替率を約13%から20%台に引き上げることだ。所得代替率とは、年金が現役時代の所得のどれだけを補うかを示す。目標達成は掛け金、運用実績、労働者が貯蓄を受け取る方法に左右される。
提案されたファンド方式では、専門の受託機関が参加者の資産をまとめて運用する。従業員代表の同意など所定の手続きを経れば、事業所が導入できる。既存の契約方式とファンド方式は同じ事業所で併用でき、雇用主は複数のファンドを提示することもできる。
3種類のファンドと受託機関の規則
提案では、ファンド運用に参加するための仕組みを3種類設ける。銀行、証券会社、保険会社は単独または共同で営利目的の受託会社を設立し、複数の事業所にサービスを提供できる。雇用主の団体や全国規模の労使団体は非営利の受託機関を設立できる。公共機関は、要件を満たす事業所が加入できるファンドを運営できる。
公的な仕組みには、勤労福祉公団が運営する年金基金「青い種」の対象拡大が含まれる。来年には従業員100人以下の事業所、2028年には従業員300人以下の事業所まで利用できるようにする。
金融機関の受託機関には、最低資本金120億ウォンと、内部統制などを担う必須人員7人の配置が求められる。投資を直接運用する場合は、さらに投資専門家を5~8人配置しなければならない。事前認可の後に本認可を行う段階的な手続きにより、当局は運営開始前に申請者を審査できる。
提案されたガバナンス規則では、金融機関の受託機関に社外取締役を少なくとも4人、参加者の推薦による取締役を少なくとも2人置く。コンソーシアム型ファンドでは、原則として労使が同数の代表を出す。受託機関には、運営リスクに備えて資産の0.25%を確保し、資産保管と運用実績の評価を外部機関に委託することも義務付ける。
法律上、参加者の利益が優先され、義務に違反した受託機関は損害賠償責任を負う。責任を免れるには、故意や過失がなかったことを受託機関が立証しなければならない。監督では雇用労働省と金融当局が連携し、処分は同省が担う。
高い利回りには投資リスクも伴う
韓国経営者総協会は、専門家が運用するファンドの拡大にあたり、セーフガードを整備するよう求めている。投資の値上がりや値下がりによる結果を労働者が負うことを懸念している。
同協会は計画に対する声明で、次のように立場を説明した。
国が給付を保証する国民年金と異なり、ファンド型退職年金では、運用実績に応じた利益も損失もすべて加入者に帰属する
確定拠出型ファンドに加入する労働者にとって、専門家による運用は投資判断を誰が行うかを変えるものだ。退職時に利用できる金額は、口座への拠出額と運用実績に左右される。利回り向上の取り組みとともに、受託機関の資格要件、独立した監督、説明責任も重要になる。
投資先の選択肢と運営機関の情報開示を拡充
政府はIRPのリスク資産比率の上限を、現行の70%から段階的に引き上げる計画だ。IRPと確定拠出型年金で選べる投資対象も拡大し、投資一任口座や発行手形を含めることで、加入者の選択肢を増やす。
デフォルト運用の通知時期を、投資商品の満期から4週間後ではなく、満期の2週間前に変更する。デフォルト運用とは、加入者が積極的に選択しない場合に適用される、あらかじめ定められた運用方法だ。早めに通知することで、商品満期後に資金が現金または類似の資産のまま待機する期間を短くする狙いがある。
計画では、利回りの低い商品をデフォルト運用の対象から外すことも求めている。年金運営機関の評価では、数値で示される利回りや、その利回りを得るために取った投資リスクを考慮する指標をより重視する。
全運営機関の順位と運用実績を公表し、上位10%のみを公表する現行の方式を改める。労働者と雇用主は、退職貯蓄の預け先を選ぶ際に、運営機関の実績をより幅広く比較できるようになる。
定期年金の受け取りを原則に
政府は、受取人が一時金を明示的に希望しない限り、退職給付を年金として支給することを検討している。一時金の選択肢を残しつつ、定期的な収入を基本とする仕組みに変える。
現在、退職者の大半は給付を一時金で受け取っている。政府は、国民年金と並ぶ雇用年金の役割を拡大するため、この傾向を変えたい考えだ。定期支給なら退職貯蓄を時間をかけて受け取れる一方、一時金では全額を直ちに本人の管理下に置くことになる。
早期引き出しを認める規則は変更しない。労働者は引き続き、住宅購入や、韓国の賃貸契約で広く利用される返還義務付きの高額な住宅保証金であるチョンセ保証金の確保など、認められた用途で資金を引き出せる。
政府はその代わり、年金資産を担保とする融資の上限を50%から70%へ引き上げる法改正を目指す。貯蓄を引き出さずに借り入れる選択肢となるが、労働者には返済と利息の負担が生じる。当局は、より長い期間にわたり退職後に備えた貯蓄を続けるよう促す税制支援も検討している。
公的ファンドの運営と対象拡大は今後の検討課題
国民年金公団が新たなファンドの運用に参加する可能性は未決着で、国会で議論される。労働界、経済界、政府、専門家の間で役割をめぐる意見が分かれており、この問題は提案の合意済み部分に含まれていない。
韓国経営者総協会は、民間運営機関や「青い種」がすでにある市場に国民年金公団が加われば、公的年金と民間年金の役割が曖昧になり、公正な競争が損なわれる可能性があると主張している。政府案には、独立した退職年金公社の設立も盛り込まれていない。
勤続1年未満の労働者と週15時間未満の短時間労働者の扱いも、改革協議で結論が出ていない課題だ。同省と韓国労働研究院は、こうした労働者の退職給付の仕組みや、加入義務の対象とする可能性を調査している。経済社会労働委員会は6月、関連課題の協議を開始した。
すでに退職給付制度の対象となっている労働者に関して、当面の法整備の優先事項は外部積立の日程、掛け金の納付徹底、新たな受託機関制度だ。雇用主にとっては、提案された準備期間と財政支援を踏まえ、給与計算、年金契約、資金計画をいつ変更するかが重要となる。
要点
- 外部積立の義務化は2028年に従業員100人以上の事業所から始まり、2030年までに全規模の事業所に広がる。
- 義務の対象は各事業所で制度が始まった日以降の勤務期間で、それ以前の勤務期間分は遡って積み立てない。
- 昨年の退職給付未払い額は8,229億ウォンで、賃金未払い総額の41.1%を占めた。
- 専門の受託機関が確定拠出型年金とIRP向けの新たなファンドを運用し、運用益や損失は参加者が負担する。
- 早期導入支援と借入金利への支援として、来年度予算案に合計122億ウォンが計上されている。
- 政府は11月に法案を準備し、12月の成立を目指す。
- 国民年金公団の参加や、勤続期間が短い労働者・労働時間が非常に短い労働者への適用は、今後の決定を待つ。