台湾の電力転換、目標達成が4年遅れ
台湾は、再生可能エネルギーによる電力供給比率が20%に達する時期を2029年と見込んでいる。当初の期限から4年遅れとなる。経済部長の龔明鑫氏が10月28日水曜日、立法院の経済委員会で明らかにした。再生可能エネルギーの比率は2025年に13.3%となり、龔氏は2026年には14%を超えるとの見通しを示した。
目次
今回の発表は、台湾のエネルギー転換における重要な公約について、新たな日程を示すものだ。蔡英文前総統の政権は、原子力発電の終了と並行して、2025年までに電源構成を天然ガス50%、石炭30%、再生可能エネルギー20%とする計画を掲げていた。再生可能エネルギーの目標期限は、すでに2026年に延期されていた。
龔氏は、完成が近づく洋上風力発電所を、目標達成に自信を持つ理由として挙げた。一方、地上設置型の太陽光発電事業は、環境規制の強化や未解決の懸念によって建設が遅れ、より厳しい状況にある。政府は屋上設置に軸足を移すとともに、原子力発電の再稼働に向けた手続きを再開している。
環境部のエネルギー情勢の概要は、エネルギー署の統計をもとに、課題の大きさを示している。台湾の2025年の発電量は2,897億キロワット時だった。再生可能エネルギーによる発電量は約386億キロワット時で、2016年の127億キロワット時から増加したものの、公約した比率には届いていない。
2025年と同じ総発電量を前提とすると、再生可能エネルギーの比率を20%にするには約579億キロワット時が必要となる。同年の再生可能エネルギー発電量を約193億キロワット時上回る水準で、約50%の増加に相当する。台湾の電力需要が伸びれば、20%達成に必要な発電量も増える。
目標期限は2025年から2029年へ
台湾の再生可能エネルギーによる発電比率は、2016年の4.8%から2025年には13.3%に上昇した。8.5ポイントの伸びは大規模な建設が進んだことを示す一方、目標期限が繰り返し変更されたことから、導入が政府の計画に遅れていることが分かる。
主な節目をたどると、導入の進展と目標の変遷が見て取れる。
- 2016年:台湾がエネルギー転換政策を開始。再生可能エネルギーの発電比率は4.8%。
- 2017年:政府が2025年までに再生可能エネルギーによる発電比率を20%とする目標を設定。
- 2022年:当時の経済部長、王美花氏が期限を2026年に延期。
- 2024年:再生可能エネルギーの発電比率が11.55%に。
- 2025年:比率は13.3%に達したが、当初の目標を下回る。
- 2026年10月28日:龔氏が、20%達成の見込み時期を2029年と表明。
最新の見通しは、2026年中に示された予測の変化を受けたものでもある。5月、同部は比率が11月に20%に達する可能性があると述べた。6月には、龔氏が年末までに約15%になるとの見方を示した。最新の見通しでは、今年は14%を超える一方、20%の達成は2029年にずれ込むとしている。
設備容量を基準にすると何が変わるか
エネルギー署は、再生可能エネルギーの導入を主に設備容量で把握する方針だ。再生可能エネルギーの発電比率は、再エネの発電量と国内の電力使用量の双方によって変動すると説明している。設備容量は、接続された設備が適切な条件下で発電できる最大出力を示す。発電量は、実際に一定期間に生み出した電力量を指す。
その違いは、台湾大学リスク社会・政策研究センターが公表した2024年エネルギー概況にも表れている。2024年、台湾の発電設備容量に占める再生可能エネルギーの割合は31.05%だったが、発電量に占める割合は11.55%だった。
太陽光パネルの発電は日中に限られ、風力タービンの発電量は風況に左右される。環境部によると、台湾における平均設備利用率は太陽光が約14%、風力が約27%だ。設備利用率は、実際の発電量を、設備が年間を通じて最大出力で稼働した場合の発電量と比べたものだ。
設備容量の数値は建設の進捗を把握するのに役立つ。一方、発電量は、設置された設備が電力網にどれだけ貢献しているかを示す。両方の数値を公表すれば、家庭や企業は設備の導入状況を確認しながら、発電量20%の目標に向けた進捗も追える。
太陽光の拡大、規制強化が壁に
太陽光発電は台湾最大の再生可能エネルギー電源で、2025年の再エネ発電量の43.4%を占めた。その導入の遅れは、国全体の目標達成に大きく響く。
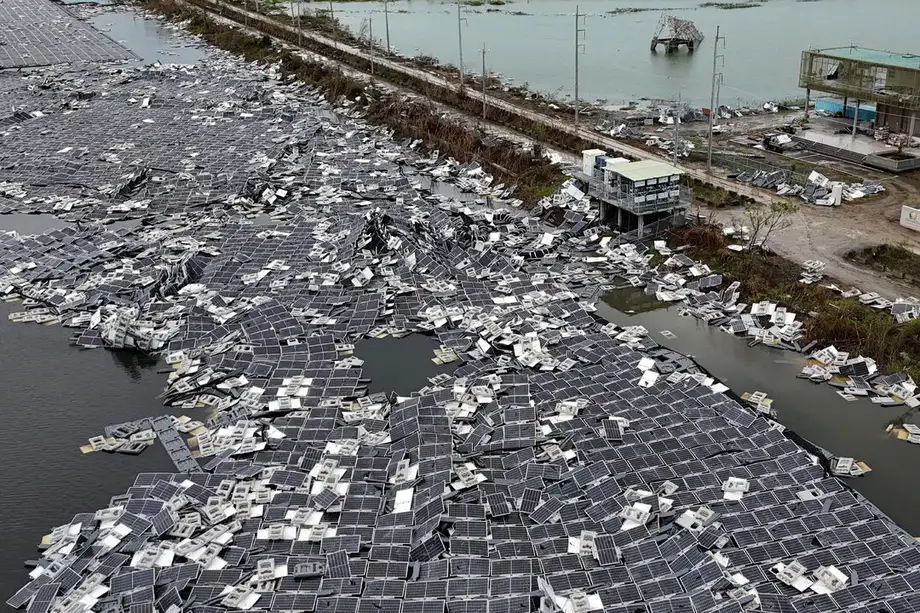
2025年11月に承認された環境影響評価法、観光発展条例、地質法の改正により、環境面の監督が強化され、保護区域での太陽光発電設備の設置が制限された。対象には地上設置型と水上設置型の事業が含まれる。激しい嵐でパネルががれきと化す懸念などを受けた措置だ。
経済部の当局者によると、新たな要件によって地上設置型事業の進行が難しくなった。龔氏は議員らに、一部の候補地をめぐる懸念を解消し、開発を続けられるようにする必要があると述べた。台湾では土地が限られているため、大規模な太陽光発電事業は農業、自然保護などの用途と競合する。
現在は屋上設置が優先されている。同部は、8月1日から始まる新築建物への太陽光パネル設置要件により、2028年まで年間約66万キロワットの設備容量が追加されると予測している。住宅用屋上太陽光への補助金では、さらに毎年約27万2,000キロワットの増加を見込む。計画どおりに進めば、この2つの施策によって年間合計93万2,000キロワットが追加される。
政府の戦略では、農業に適さない土地や複合利用の用地での太陽光発電事業も引き続き認められている。2026年8月までに、台湾で電力網に接続された太陽光発電設備容量は1,617万8,000キロワットに達した。2024年末の1,428万1,000キロワットから増加した。
洋上風力、拡大する一方で未完の事業も
風力発電は2025年の台湾の再生可能エネルギー発電量の31.6%を占めた。近年の実績は、龔氏が自信を示す理由の一つだ。台湾大学の概況によると、2024年の風力発電量は65.58%増加し、その大部分は洋上風力発電事業によるものだった。
風力発電量は2024年に103億2,900万キロワット時となり、2023年の62億3,800万キロワット時から増加した。40億9,100万キロワット時の増加分は、その年の再生可能エネルギー発電量全体の増加分の約63%を占めた。完工した事業には、彰化の東南・西南第1期、彰芳・西島、中能が含まれる。
台湾電力(台電)の第2洋上風力発電事業は、建設の進捗が発電量に反映されるまで時間がかかる理由を示している。中国国民党の楊瓊瓔立法委員への答弁で、龔氏はタービン4基が設置済みで、2027年の完工を見込んでいると述べた。
水中基礎31基、送電用ケーブル3本、タービン間をつなぐケーブル34本の敷設は完了した。施工業者のフォックスウェル・エナジーとの設置契約をベスタスが打ち切り、フォックスウェルが台電に2度支援を要請したことを受け、台電がタービンの設置を引き継いだ。
台湾では2026年8月までに、陸上と洋上を合わせて592万5,000キロワットの風力発電設備が電力網に接続された。今後の拡大には、高額な建設費、資金調達の難しさ、設置船の不足、現地調達機器に関する要件の変更などが課題となる。
電源構成で天然ガスの比重が上昇
台湾民衆党の洪毓祥立法委員は、計画されていた電源構成と現在の導入状況との隔たりを問題視した。再生可能エネルギーの比率が約14%にとどまるのは構造的な問題を示していると主張し、台湾が天然ガスに過度に依存していると警告した。
公式の年間統計によると、2025年の発電量に占める天然ガスの割合は47.7%、石炭は35.3%だった。洪氏は批判の中で天然ガスの比率が53.3%を超えると述べたが、対象期間は明示しなかった。2016年は天然ガスが31.5%、石炭が45.9%だった。
台湾大学の概況によると、年間発電量で天然ガスが石炭を初めて上回ったのは2024年だった。龔氏は、天然ガス火力発電所は短時間で起動・停止でき、電力需要や再生可能エネルギーの発電量が変化した際に運用者が対応しやすいと説明し、天然ガスの役割を擁護した。
大潭と興達の新たな発電設備が、2025年に22億1,300万ワットの発電容量を追加した。興達と台中の追加設備は、2026年にさらに520万キロワットを加える見込みだった。龔氏は、安定供給の条件として建設が予定どおり完了することを挙げている。
燃料の安定確保も懸念材料だ。台湾はエネルギーの約97%を輸入しており、天然ガスの約38%は中東から調達している。液化天然ガスの報告済み余剰在庫は約11日分にとどまり、海運の混乱や国際価格の変動は、電力計画にとって差し迫った懸念となっている。
原子力再稼働の手続きで政治的対立が再燃
台湾で最後まで稼働していた原子炉、馬鞍山原発2号機は、運転許可の期限切れに伴い2025年5月に停止した。原子力発電は同年の発電量の1.12%を占めたが、停止後はゼロとなった。洪氏は、経済成長を支える安定した電源として、政府に原子力発電の再検討を求めた。
龔氏は、再稼働に向けた手続きがすでに始まっていると述べた。法的な枠組みは、原子炉施設管制法第6条の改正が2025年5月23日に施行されたことで変わった。事業者は現在、既存の運転許可の期限が切れた後でも更新を申請でき、更新後の許可期間は最長20年となる。
台電は安全性を評価し、設備を点検し、必要な改修を行ったうえで、原子力安全委員会の審査に必要な書類を提出しなければならない。発電を再開するには、同委員会が運転許可の更新を承認する必要がある。政府はさらに、原子力の安全確保、放射性廃棄物の解決策、国民の合意を求めている。
同部は、馬鞍山原発の再稼働は早くても2028年になると見込んでいる。中国国民党の広報責任者、陳以信氏は、原子力安全委員会が2026年9月に再稼働計画を承認したと述べた。発電開始の確定日は示されておらず、技術作業、点検、許認可の手続きが残っている。
陳氏は、再生可能エネルギーの目標を達成できなかった一方で原子力発電の停止を完了させたとして、与党・民主進歩党を批判した。また、原発ゼロ政策の終了を問う11月28日の住民投票にも言及した。陳氏の批判により、修正された再生可能エネルギーの期限は、よりクリーンな電力をどう確保するかをめぐる台湾の政治論争の焦点となっている。
企業が必要としているのは購入可能な電力
中華経済研究院グリーン経済研究センターの陳忠順副研究員は、建設の遅れに加え、再生可能エネルギーの価格や購入ルールにも政府が取り組むべきだと指摘する。企業には、実際に調達でき、かつ負担可能な価格の電力が必要だ。
多国籍企業の中には、RE100などの取り組みを通じて再生可能エネルギーの利用目標を掲げているところがある。原子力発電は低炭素の電力を供給できるが、こうした目標が求めるのは再生可能エネルギーだ。そのため、原子力発電の再稼働と風力・太陽光発電の追加導入は、それぞれ異なる調達ニーズに応える。
台湾大学の概況によると、2024年の台湾の電力消費量のうち、産業部門が55.56%を占めた。電子・電気機器製造業の電力消費量は2020年から2024年にかけて18.48%増加し、約103億キロワット時の増加となった。
台北を拠点とする弁護士で政治リスク分析を専門とするロス・ファインゴールド氏は、再生可能エネルギー関連法の度重なる変更が事業者に及ぼす影響について、次のように述べている。
業界に不確実性をもたらす
事業者はこうした規則を踏まえて、資金調達、機器の確保、建設を進めなければならない。再生可能エネルギーを求める企業も、事業日程や購入可能な電力にその影響を受ける。
2029年の目標達成には需要と建設の両方が鍵
再生可能エネルギーの比率が20%に達する時期は、台湾の電力需要にも左右される。再生可能エネルギーの発電量が増えても、国内の総発電量が同じ速さで増えれば、比率は変わらない。需要の伸びが速いほど、比率を1ポイント上げるために必要な再エネ発電量は増える。
台湾大学の概況は、政府予測として、半導体や先端技術の需要を一因に、2024年から2028年にかけて電力需要が年平均約2.5%増加すると引用している。頼清徳総統の第2次エネルギー転換計画は、再生可能エネルギーの拡大に加え、省エネと先進的な蓄電を組み合わせている。
省電力によって、新たに必要となる発電量を減らすことができる。同部によると、台湾は2025年に108億9,500万キロワット時を節電した。これは約262万世帯の年間電力消費量に相当する。
小規模な再生可能エネルギーにも拡大の余地があるが、現在の寄与は限られている。地熱発電が2024年の発電量に占めた割合は0.01%だった。台湾大学の概況は、野心的な地熱発電の建設日程における実務上の制約として、用地へのアクセスや地元との協議を挙げている。
陳忠順氏は、2029年は現総統の任期が終わる2028年より後になる点も指摘している。期限の延期により、現政権は事業を前進させる責任を負う一方、目標達成への最終的な貢献度は次期政権の下で評価されることになる。
要点
- 台湾は、再生可能エネルギーによる電力供給比率20%の達成時期を2029年と見込んでおり、当初の期限から4年遅れとなる。
- 再生可能エネルギーの発電比率は2025年に13.3%となり、龔氏は2026年に14%を超えると見込んでいる。
- 太陽光発電の規制強化と風力発電事業の未完了が導入を遅らせる一方、屋上設置への注目が高まっている。
- エネルギー署は導入の指標として設備容量を重視する方針だが、発電量の目標は電力需要の影響を受ける。
- 2025年の発電量の47.7%を天然ガスが占め、輸入燃料の確保への懸念が強まっている。
- 原子力発電の再稼働手続きが進んでいるが、発電再開には点検、安全対策、運転許可の更新が必要となる。