下落が深まり、回復予想が試される
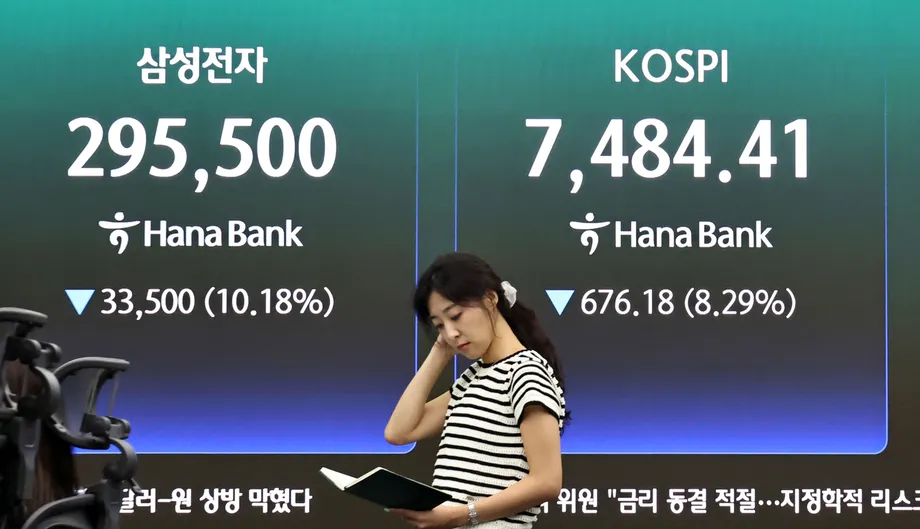
韓国総合株価指数(KOSPI)は2026年10月30日午前11時20分時点で5,626.02となり、前日比5.25%下落した。6月22日に付けた高値9,114.55を約38%下回る水準だ。直近の下落で、株価が下がる一方、証券各社は2027年に大幅な回復余地があるとみるという隔たりが鮮明になった。
目次
半導体株の下げが加速するなか、韓国取引所は午前10時04分、プログラム売りに対する5分間の制限措置を発動した。サムスン電子は6.03%下落し、SKハイニックスも8.65%下げた。回復の見通しをめぐる議論の中心にある両社が、今回の下落の中心となった。
来年の証券各社の予想レンジは下限5,000から上限10,000まで幅広く、ユアンタ証券は強気シナリオとして12,000を示している。こうした予想は、半導体企業が異例の高収益を維持できるか、また、売り越しが続いてきた海外投資家が戻るかに大きく左右される。
魅力は株価の割安感だ。ハンファ投資証券によると、KOSPIの予想株価収益率(PER)は4倍台で、2010年以来の低水準にある。つまり投資家は、企業が今後1年間に稼ぐと見込まれる利益1ウォンにつき、およそ4ウォンを支払っていることになる。
懸念は、こうした利益がどれだけ続くかだ。利益予想が維持されれば、低いPERは株価が割安であることを示す。しかし、その後に利益が縮小すれば、同じ株価でも企業利益に対して割高になる。証券各社の見方の違いは、主にこの計算に行き着く。
10月の反発、一転して再び売り
10月30日の下落に先立ち、米ウォール街では、グーグルの親会社アルファベットが発表した四半期決算が失望を誘い、株価が下落した。営業費用と投資支出を差し引いた後に残る現金であるフリーキャッシュフローへの懸念から、人工知能(AI)投資がどれだけの利益を生むのか、改めて疑問が広がった。
韓国市場も、その週はすでに大きく変動していた。主な動きは以下の通り。
- 6月22日:KOSPIは9,114.55に達し、長期下落が始まる前の高値を付けた。
- 10月26日:指数は1.46%安の5,469.47で取引を終え、1日の売買代金は年初来最低となった。
- 10月28日:SKハイニックスの100兆ウォン規模の株主還元策に支えられ、指数は6%超上昇し、6,000を回復した。
- 10月29日:サムスン電子の株主還元策が投資家の期待に届かず、KOSPIは1.24%安の5,937.66で引けた。
- 10月30日:指数は2.99%安の5,760.53で始まり、午前11時20分までに5,626.02へ下げ幅を拡大した。
10月29日の終値は6月の高値を約35%下回っていた。翌朝の下落で下げ幅は約38%に広がり、回復予想の起点となる水準がいかに急速に変わっているかを示した。10月30日の終値は確認できていない。
韓国市場は今年初めにも急激な反転を経験した。3月の市場急落では、米国、イスラエル、イランが関わる戦争を受け、投資家がアジア株から資金を引き揚げるなか、KOSPIは1営業日で12.06%下落した。10月の下落圧力の中心にあるのは、テクノロジー企業の業績とAI投資の持続性だ。
売り制限措置の意味
韓国取引所が10月30日に措置を発動したのは、KOSPI200先物指数が5.12%下落し、887.92となったことを受けたものだ。売りサイドカー制度は、同先物指数が5%以上下落した状態が1分以上続くと発動する。
先物契約では、投資家は将来の期日に、あらかじめ合意した価格で指数への投資を行える。先物の大きな値動きは、自動売買による株式注文に波及することがある。サイドカーはその波及を抑えるため、プログラム売りを一時的に制限する措置で、通常の株式売買は続く。
この措置が前回発動されたのは、11取引日前の10月15日だった。テクノロジー企業の比重が大きいKOSDAQも圧力を受け、午前10時08分時点で3.32%安の728.25となった。
下落は半導体以外にも広がった。現代自動車は年間販売目標と投資計画を引き下げた後、3.76%下落した。ハンファ・エアロスペースは、ポーランド向けK9自走砲の納入遅延に関連して第3四半期決算が市場予想を下回り、12.24%下げた。投資家はAI関連株全体の後退だけでなく、個別企業の業績問題にも反応していた。
証券各社が予想する回復の水準
国内証券各社の予想のうち、ユアンタ証券は最も強気のレンジを示し、2027年のKOSPIを6,000~10,000と予想。最良シナリオでは12,000を見込む。ハンファ投資証券は6,000~9,300、目標値は8,500としている。
他社はより慎重だ。大信証券は上限を8,200とし、キウム証券は5,100~8,100を予想する。新韓証券は5,000~8,000とし、適正価値を7,000近辺とみる。iM証券は基本シナリオの上限を7,500に設定している。
10月29日の終値5,937.66を基準にすると、新韓証券が示す適正価値の目安7,000は約18%の上昇に相当し、ハンファ投資証券の目標値8,500なら約43%の上昇となる。一方、5,000まで下落すれば、さらに約16%下げる計算だ。回復を想定した予想でも、なお相当な下落余地が残る。
予想の対象期間も重要だ。ゴールドマン・サックスは今後12カ月の目標値を25%引き下げ、12,000から9,000とした。2026年第4四半期については、DB証券が5,000~7,300、ユアンタ証券が6,000~7,500を予想する。これらの短期レンジは、2027年全体ではなく、目先の調整局面を見据えたものだ。
半導体利益をめぐる難問
新韓証券のノ・ドンギル氏による2027年の見通しは、業績と株価評価をめぐる見解の隔たりを具体的に示している。6月の株価ピーク以降、サムスン電子とSKハイニックスの2028年合算営業利益予想は837兆ウォンから1,058兆ウォンへ、約26%増加した。
同じ期間に、新韓証券が算出した両社の合算企業価値は4,194兆ウォンから2,222兆ウォンへ、約47%減少した。将来利益の予想が増える一方で、投資家は両社の事業に対してより低い評価を付けていた。
平均利益予想と資本コスト10%を用いたノ氏の試算では、現在の株価は超過利益の約1.9年分を織り込んでいる。資本コストとは、事業に資金を提供する投資家が求めるリターンを指す。超過利益は、企業がその水準を上回って稼ぐ利益だ。
核心的な問題は、好調な利益が2028年以降も続くかどうかだ。2028年に半導体の新たな生産能力が加われば、供給が増えてメモリー価格が変化する可能性がある。利益がより長く高水準を維持する証拠が出れば、投資家がより長い期間の利益を評価する理由になる。
KB証券は2027年の予想PERを、サムスン電子が3.3倍、SKハイニックスが2.7倍と試算する。マイクロンとサンディスクは7~8倍だ。韓国企業の倍率は比較対象企業の半分未満となっている。この差が縮まるかどうかは、足元の利益水準だけでなく、将来利益への信頼にも左右される。
回復時期の予想が分かれる理由
ユアンタ証券は、まず市場が弱含み、その後に持ち直すとみている。AIと半導体の主力企業でさらなる増益が続くこと、株価評価が回復すること、投資資金の流入が改善することが支えになるという。ハンファ投資証券も比較的力強い市場を予想し、上半期は半導体がけん引し、下半期には上昇が他の業種にも広がるとみる。
ハンファ投資証券は、2026年第4四半期から2027年第1四半期にかけて上昇の大部分が生じると予想する。長期メモリー供給契約をめぐる交渉や、来年の高帯域幅メモリー(HBM)の価格が焦点になる。同メモリーは、高性能AIプロセッサーと組み合わせて使われる。
大信証券は逆のパターンを予想する。割安な株価が買いを呼び、序盤は回復するものの、輸出と利益の伸びが鈍化し、インフレ圧力が高まることで下半期は弱含むという。2027年第3四半期以降は株式への投資比率を引き下げるよう勧めている。
新韓証券は2026年末まで横ばいで推移し、過去の安値を試す可能性もあると予想。その後、第1四半期に段階的に買いを入れ、第2四半期に市場の基調が回復するとみている。KOSPIが200日移動平均を過去に下回った24例を分析したところ、そのうち15例では、取引日数で21~60日後に安値を更新した。この過去の傾向は、初期の反発を追って買うことへの慎重姿勢の根拠となっている。
キウム証券は、金利と原油価格への懸念が和らぎ、利益の持続性がより明確になれば、2027年第2四半期以降に株価の割安感が薄れるとみる。各社は回復の可能性については比較的見解が一致しているものの、投資家がその恩恵を受ける時期については意見が分かれている。
海外勢の売りと市場の薄商い
月半ばまでの海外投資家の売り越し額は、KOSPIの平均時価総額の約4%に達し、2008年の金融危機時に記録した4.56%に迫った。新韓証券が直近12カ月を対象に算出した別の指標でも、売り越し額は時価総額の4%を超えていた。
市場の下落とともに、売買も細っている。1日平均売買代金は、6月の50兆3,471億ウォンから、9月には21兆3,604億ウォン、10月は26日までで19兆210億ウォンに減少した。10月の数値は6月を約62%下回った。
10月26日だけをみると、売買代金は12兆9,911億ウォン、売買高は2億229万株で、いずれも年初来最低だった。市場が薄くなれば、大口注文に対する反対売買が少なくなるため、持続的な買いの回復が市場の反発にとって特に重要となる。
現代自動車証券は、米中間選挙と、実施が見込まれるアンソロピックの新規株式公開(IPO)を経て、11月中旬から下旬にかけて海外資金の流れが改善すると予想する。2026年末にかけて上昇する余地があり、2027年初めには回復するとみている。
新韓証券は6,600~7,000付近で、もう一つの上値抑制要因を指摘する。その水準で購入した個人投資家が、買値に近づくと売却する可能性があるためだ。こうした売りが、反発を支える需要の一部を吸収することもあり得る。
株主還元は支えになり得るが、半導体への依存大きく
新韓証券は、KOSPIの2027年の株主還元利回りを4.1%と予測する。直近の日本の3.2%、米国の2.4%を上回る。この指標は、配当や自社株買いを通じて株主に還元される資金を時価総額と比較したものだ。
サムスン電子とSKハイニックスを除くと、韓国市場の予想値は2.1%に下がる。この差は、市場で期待される現金還元が、半導体大手2社にどれだけ依存しているかを示している。
新韓証券は、株式消却額が2026年の94兆ウォンから2027年には97兆ウォンに増えるとも予測する。自社株を消却すると発行済み株式数が減り、残る投資家の持ち分比率が高まる。同社は、企業がすでに保有している株式の消却より、新たに買い付けた株式をめぐる動きが増えるとみている。
iM証券は、増益だけでは株価が同じ幅で上昇しない可能性があると指摘する。過去の上昇局面では、サムスン電子の1株当たり利益が14倍に増えた一方、株価の上昇は4倍にとどまったという。同社の回復シナリオには、株主還元の強化と、AIの導入に成功する企業の増加も必要だ。
業種選好に表れるリスクの違い
キウム証券は半導体、ITハードウェア、機械、銀行、持ち株会社を推奨し、建設、造船、バイオ、自動車を代替候補に挙げる。指数の見通しを左右する半導体企業だけに偏らず、投資先を広げる考えだ。
新韓証券は上半期に半導体を選好し、利益予想が改善すれば、その後は他業種へ選別的に移る方針を示す。配当と株式消却の面から銀行、AI向け電力インフラに関連する送配電・ケーブル企業のほか、一部の美容、バイオ、エネルギー貯蔵企業を挙げている。
大信証券が保険、配当株、生活必需品を選好するのは、下半期に利益成長が鈍り、コストが上昇すると予想しているためだ。成長の確実性が低下した場合、より安定した収入や需要を求める投資家にとって、これらの業種は魅力となり得る。
今後の注目点は明確だ。2026年末に向けたメモリー契約の交渉、11月の海外投資家の資金動向、そして2027年初めにかけての業績と株主還元策の確認である。回復予想の成否は、企業が予想利益を持続的な収益に結び付け、その現金を株主に還元できるかにかかっている。
要点
- KOSPIは10月30日午前遅くに5.25%下落して5,626.02となり、6月の高値を約38%下回った。
- 韓国取引所はKOSPI200先物の急落を受け、プログラム売りを一時的に制限した。
- 国内証券各社の2027年予想レンジは5,000~10,000で、ユアンタ証券は強気シナリオとして12,000を示している。
- 低い予想PERは回復シナリオを支える一方、半導体利益が続くかどうかが株価評価の焦点となっている。
- 10月26日までの10月の1日平均売買代金は、6月を約62%下回った。
- 証券各社は回復時期について見解が分かれ、2027年後半に上昇が強まるとみるところもあれば、下半期の市場低迷を予想するところもある。