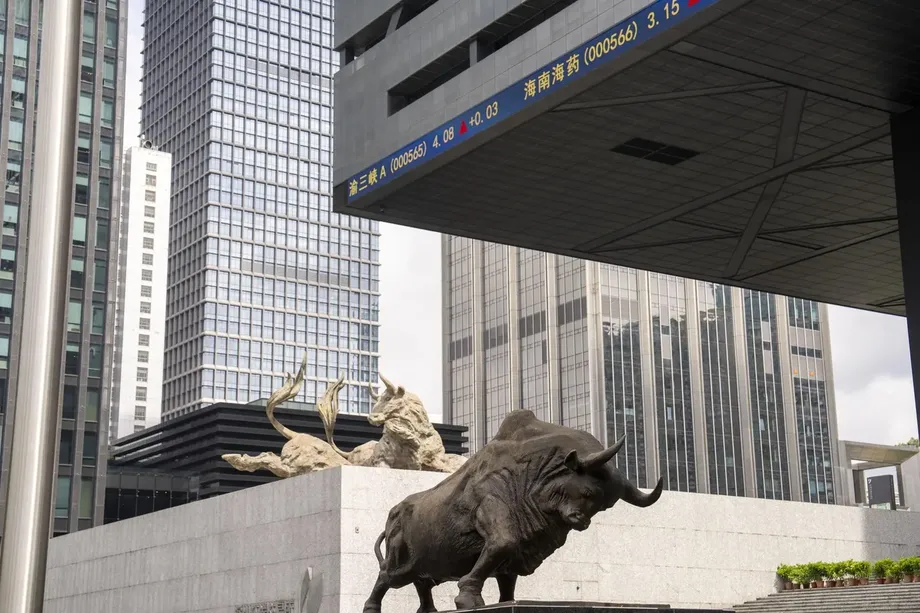
16.98元の株価が150.58元に
冠新材料科技は新株の売り出しで約9億5,600万元を調達し、2026年11月3日の取引開始後、株価は一時787%上昇した。深圳での上場により、華南地域で小学校教師をしていた会長兼最高経営責任者(CEO)のマイケル・マイ氏と妹のマイ・フーシア氏は、保有株の評価額に基づく「紙上の億万長者」となった。
目次
粘着材料や保護フィルムを製造する同社は、アップル、テスラ、比亜迪(BYD)などを顧客に持つ。公開価格16.98元に対し、初値は56元を付けた。取引中には150.58元まで上昇し、一時売買停止が2回発動した後、84.55元で取引を終えた。高値から反落したものの、終値は公開価格を約398%上回った。
62歳のマイ氏の保有株に基づく推定資産額は25億ドル、64歳で同社副会長を務める妹の推定資産額は20億ドルだった。これらの推定額は保有株の市場価値に左右される。株価に応じて資産額も変動し、売却制限があるため、その多くは事業に結び付いたままだ。
11月4日水曜日の午前には、冠の株価は約77元で取引されていた。火曜日の高値から約49%下落したものの、新規株式公開(IPO)で株を割り当てられた投資家の購入価格の4倍をなお超えていた。
急反落によって、家族経営企業の株式評価額が驚異的に上昇したことと、利益を上回るペースで売上高が伸びていた製造業者という、物語の二つの側面が並び立った。冠は上場通知で、投機や取引可能株数の少なさ、損失が生じる可能性について警告していた。
中山の教室から家族経営の製造業へ
マイ氏はマイ・フイチュアンとも表記され、1981年から1984年まで広東省中山市の小学校で教師を務めた。1984年12月に教職を離れ、1985年1月に粘着材料事業に参入した。
製造業に進む過程で、マイ氏は地元工場で働き、粘着テープメーカーの監督も務めた。マイ・フーシア氏も兄弟姉妹で冠を設立する前に、製造業各社で営業や経営の経験を積んだ。冠は2000年6月、登録資本金200万元で設立された。
中山は現在も同社の拠点だ。その後数十年をかけて、冠は電子機器、自動車、電池、家電向けのサプライヤーへと成長し、中国に4カ所、ベトナムに1カ所の製造工場を持つ。
マイ氏はオーストラリア国籍で、香港の永住権を保有する。妹は中国国籍だ。IPO目論見書によると、上場前、兄妹は共同で冠の87.17%を支配していた。
事業には次世代の家族も関わっている。マイ氏の娘、マイ・クリスタル氏は取締役を務め、配偶者やほかの娘たち、マイ・フーシア氏の娘も間接的な持ち分を保有する。冠には深圳市創新投資集団からの出資もある。
冠が電子機器・自動車メーカーに販売する製品
冠は工業用・電子用粘着材料と機能性フィルムを開発、製造、販売する。これらは、部品の接合や製造中の精密な表面の保護など、特定の用途向けに設計された材料だ。
同社のテープは、自動車のルーフからスマートフォンまで、さまざまな製品の部品を固定する。半導体の製造では、チップを作る薄い円盤であるウエハーを、ほこりや損傷から保護するために保護フィルムが使われる。
同社が顧客として挙げるのは、電子機器分野では華為技術(ファーウェイ)、OPPO、vivo、グーグル、アマゾン、自動車・電池分野ではテスラ、BYD、寧徳時代新能源科技(CATL)、国軒高科、CALB、家電分野では格力電器(グリー)と格蘭仕(ガランツ)だ。用途が多岐にわたることで、冠は単一の完成品ではなく、複数の製造市場とつながっている。
冠は国内外の発明特許を保有し、国家規格や業界標準の策定にも参加してきた。事業は研究、製造、販売で構成される。目論見書では、米国の3Mと日本の日東電工を、中国の材料メーカーとともに世界の競合企業として挙げている。
顧客にとって、粘着材やフィルムはより大規模な組み立て工程の一部にすぎない。冠の事業は、携帯電話、自動車、電池などを製造する企業の生産要件を満たしながら、求められる機能を発揮する材料を供給できるかどうかにかかっている。
IPOの調達額と資金の使途
冠は1株16.98元で新株5,630万4,768株を発行し、費用控除前で約9億5,600万元を調達した。同社は調達資金を中国国内の生産能力拡大と研究センターの建設に充てる計画だ。
この資金調達と株価上昇を区別することは、同社の財務を理解するうえで重要だ。冠が新株発行によって受け取ったのは調達資金だ。取引開始後は投資家同士の売買によって市場価格が決まり、取引は市場参加者間で行われた。
冠と主幹事の中国国際金融(CICC)が11月2日に発表した上場通知によると、既存株主は今回の売り出しで株式を売却していない。IPO後の発行済み株式数は4億6,898万株で、深セン証券取引所メインボードに証券コード001381で上場した。
公開価格に基づく時価総額は約79億6,000万元だった。初値の56元を当てはめると約263億元となる。日中高値に同じ発行済み株式数を適用すると時価総額は約706億元で、終値では約397億元に下がった。
新工場や研究施設の建設と稼働には時間がかかり、利益を生むまでにも時間を要する。冠は上場通知で、IPO資金が入る一方、資金を投じるプロジェクトが利益を生み始めるまでには時間差があるため、純資産が当初は利益より速いペースで増える可能性があると警告していた。
流通株数の少なさが重要だった理由
取引開始時に売買制限がなかった冠の株式は4,409万7,241株で、売り出し後の発行済み株式総数の9.40%にとどまった。すぐに持ち分を得ようとする投資家は、同社株の10株に1株にも満たない数をめぐって競い合う状況だった。
残りの株式には売却制限があった。既存株主と戦略配分を受けた投資家には、区分に応じて12カ月または36カ月のロックアップ期間が設けられた。オフラインの割り当て手続きで投資家に配分された株式の一部には、6カ月の売却制限があった。
北京の投資銀行、長安投資(Chanson & Co.)のマネージングディレクター、沈萌氏は、投資家の新規上場銘柄への熱気と、中国本土での保守的なIPO価格設定が株価急騰につながったと指摘した。買い意欲が強く、取引可能な株数が少なければ、買い注文が価格を急激に押し上げることがある。
冠の取引は、異例に大きな価格変動が認められる規則の下で始まった。最初の5営業日は1日の値幅制限がない。その後は1日の値幅制限が10%となる。火曜日の午前に2回発動したように、値動きが極端に激しい場合には一時売買停止が起こりうる。
上場通知は、非合理的な投機と流動性の限られた状況について警告した。流動性が限られるとは、投資家が希望する数量を納得できる価格で売買できないリスクを指す。また、株取引のための借り入れは損失を拡大させ、追加担保の差し入れを求められる可能性があるとも警告していた。
含み益が急速に変化
公開価格で500株を割り当てられた投資家の購入額は8,490元だった。火曜日の高値では保有株の価値は7万5,290元となり、含み益は6万6,800元に達した。
終値の84.55元では、同じ株式の価値は4万2,275元だった。含み益はなお3万3,785元と大きかったが、高値時の含み益のほぼ半分が消えた。水曜日午前の約77元では、保有株の価値は約3万8,500元だった。
高値で買った投資家は逆の経験をした。7万5,290元で購入した500株の評価額は、火曜日の終値までに3万3,015元減少した。IPOからの含み益が見出しでどれほど大きく報じられたかではなく、投資家ごとの購入価格が損益を左右した。
家族の推定資産額も、保有株の評価に用いる株価に大きく左右された。冠の高値、終値、水曜日午前の株価は、1営業日余りの間に大きく異なる評価額を示した。
主な日付をたどると、長い事業の歴史と市場の急変の速さが分かる。
- 1981年から1984年:マイ氏が中山で小学校教師を務める。
- 1985年1月:教職を離れ、粘着材料事業に参入する。
- 2000年6月:兄妹が登録資本金200万元で冠を設立する。
- 2026年10月下旬:冠がIPOで約9億5,600万元を調達する。
- 2026年11月3日:深圳で取引開始。株価は150.58元に達し、84.55元で取引を終える。
- 2026年11月4日:午前の株価は約77元で推移する。
売上高は増加、利益の伸びは鈍化
冠の年間売上高は、2023年の28億9,500万元から2024年に31億5,900万元、2025年に34億800万元へと増加した。親会社株主に帰属する純利益は、同じ期間に2億7,800万元、3億200万元、3億900万元となった。
2023年から2025年にかけて、売上高は約17.7%増加した一方、純利益の伸びは約11.2%だった。純利益率は2023年の売上高の約9.6%から、2025年には約9.1%に低下した。簡単に言えば、冠は売上を伸ばしたものの、売上1元当たりの純利益はやや減った。
この傾向は2026年上半期も続いた。売上高は前年同期比12.35%増の17億8,900万元となった一方、純利益の伸びは2.36%にとどまり、1億5,900万元だった。
会社の提出書類に記載された最初の9カ月の推定では、売上高は約28億元と約12%増加し、純利益は約7.9%減の2億2,500万元だった。別の会社予想では、売上高は27億1,400万元から27億5,400万元、純利益は2億2,500万元から2億4,400万元で、ほぼ横ばいから約8%減の範囲とされた。この期間の確定決算は含まれていない。
冠は純利益への圧力について、原材料費の上昇と世界的な貿易摩擦が原因だと説明した。この数字は、株式市場の熱狂の裏にある具体的な課題を示している。すなわち、売上高の増加を、それに見合う利益の増加につなげることだ。
株価評価はどう変わったか
冠の公開価格に対応する株価収益率(PER)は25.87倍だった。これは発行済み株式数の増加を考慮した2025年の利益に基づく、同社公表の算出方法による。PERは株価と1株当たりの年間利益を比較する指標だ。
11月2日の上場通知は、この数値を、前月のゴム・プラスチック業界の平均27.65倍、選定された比較対象上場企業の平均45.47倍と比較した。比較には10月14日時点の市場データが使われた。
冠の株価が急騰すると、利益に対する株価評価も変化した。通知に記載された利益の算定を一定とした場合、日中高値が示すPERは約229倍、終値が示すPERは約129倍だった。これらは公表された公開価格時のPERと、その後の株価から算出した値だ。
取引中に、事業が年間利益を同じように急増させたわけではない。投資家は同じ利益水準に対してはるかに高い価格を支払っており、将来の利益成長が評価を左右する重要性を増した。冠の生産・研究プロジェクトは事業を支えることを目的としている一方、直近の業績は利益がコスト圧力を受けていることを示している。
低迷する市場での華々しい初値
冠の急騰は、中国の既存株が苦戦する時期に起きた。CSI300指数は10月に8.5%下落し、ハイテク株中心の科創板50指数は4カ月足らずで約40%下落、時価総額約4,800億ドルが消失した。
一方、新規上場銘柄は異なる反応を集めていた。証券会社の国泰海通証券によると、9月に上海・深圳で上場した銘柄は初日に平均234%上昇した。冠の終値の上昇率は約398%に達し、この高い平均さえ上回った。
北京当局も市場支援を強化していた。冠の上場のおよそ2週間前には、政府の介入を通じて上場投資信託(ETF)に約190億ドルが流入した。これは2025年初め以降で最大規模の買い入れだった。ETFは証券を組み合わせたバスケットを保有するため、購入によって幅広い銘柄を下支えできる。
中国証券監督管理委員会は11月2日月曜日、既に審査手続きに入っている申請は進める一方、新規IPO申請を一時停止するよう投資銀行に指示したと報じられた。申請再開の公表日程は示されていない。この措置は、市場で資金調達を目指す新規企業を制限する一方、既に申請済みの企業は手続きを進められる形となる。
冠の上場初日は、幅広い市場が苦戦するなか、新規上場株の限られた供給に強い需要が集まるという対照を、1回の取引で映し出した。製造業者である同社にとって、長期的な事業上の変化は、拡大と研究のために資金を調達したことだ。株主にとって直ちに起きた変化は、株価評価が刻々と大きく変動したことだった。
要点
- 冠新材料は2026年11月3日に深圳で上場し、株価は公開価格16.98元から一時150.58元まで上昇した。
- 株価は一時売買停止が2回発動した後、84.55元で取引を終え、翌朝には約77元で推移した。
- 会長のマイケル・マイ氏と副会長のマイ・フーシア氏の保有株に基づく推定資産額は、それぞれ25億ドルと20億ドルだった。
- IPOでは約9億5,600万元を調達し、生産能力の拡大と研究センターの建設に充てる。
- 当初、売買制限なしで取引できた冠の株式は9.40%にとどまった。
- 売上高の伸びは利益の伸びを上回り、原材料費の上昇と貿易摩擦が利益を圧迫した。